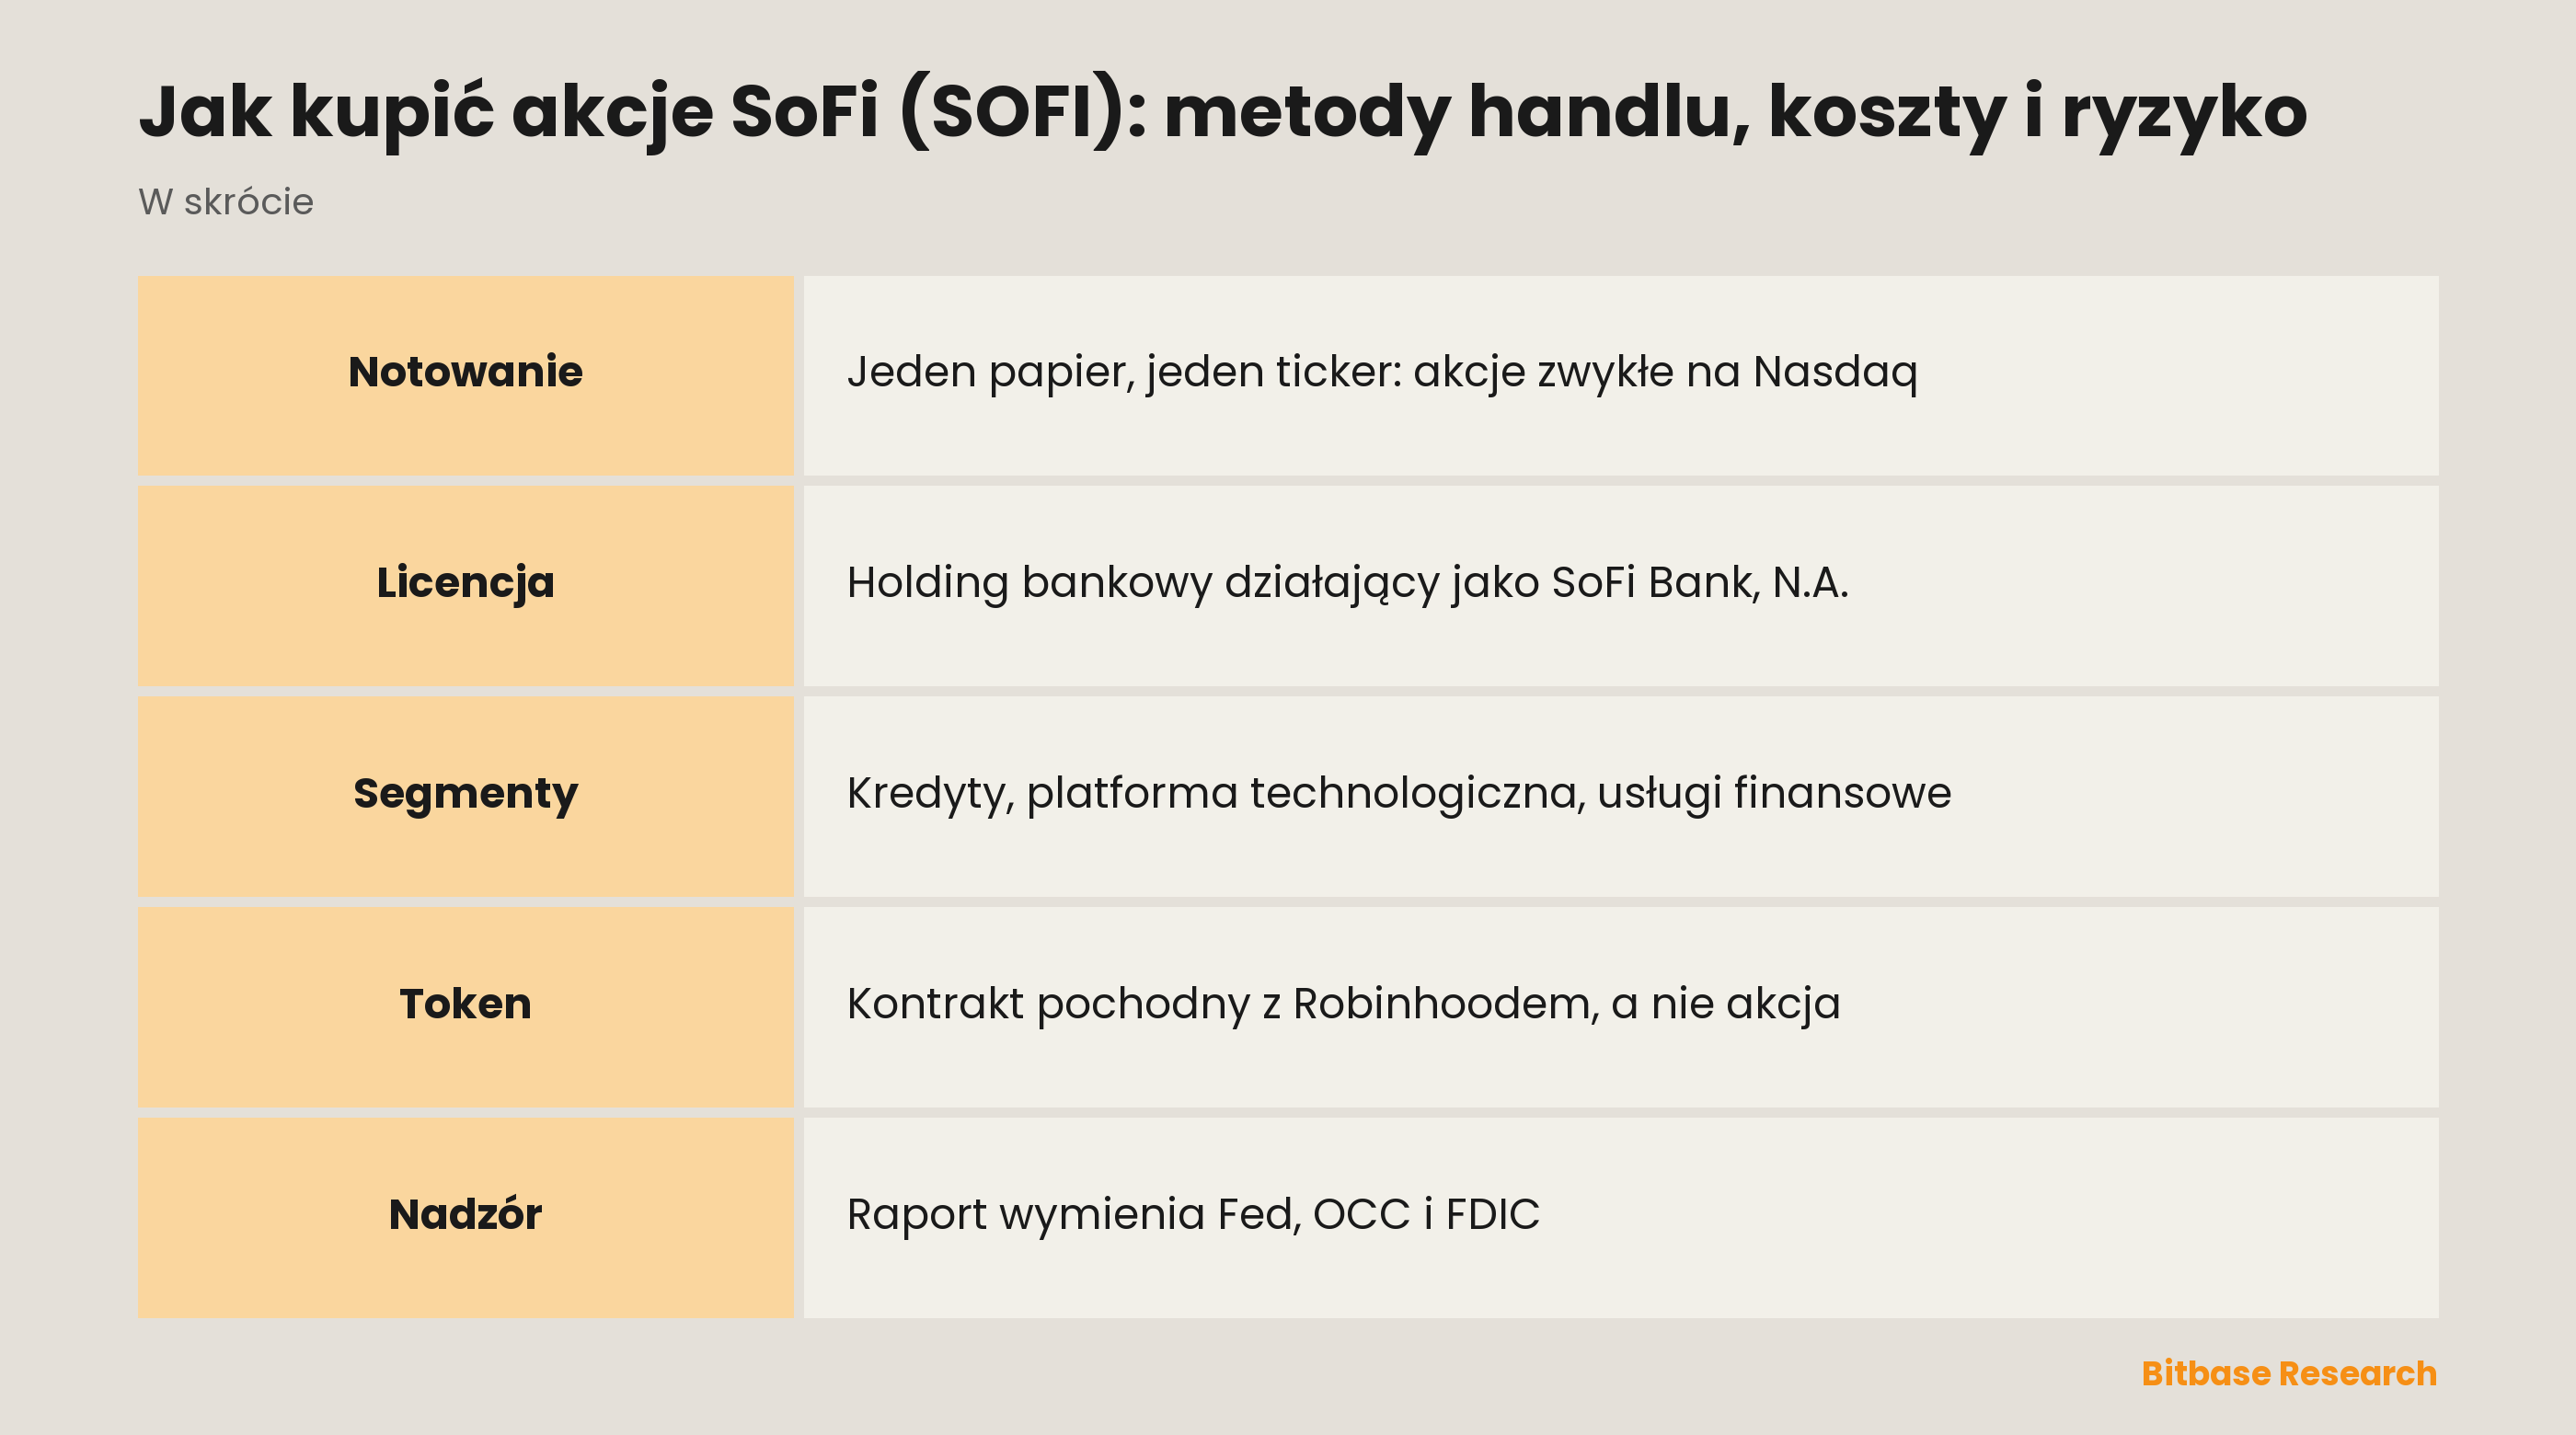
W odróżnieniu od procesorów płatności i firm software'owych, obok których zwykle się ją stawia, SoFi Technologies ma własny bank, a to zmienia, przed kim odpowiada jej raport roczny. Ustrukturyzowana okładka tego raportu rejestruje dokładnie jeden papier wartościowy pod dokładnie jednym tickerem, a statut za nią daje posiadaczowi akcji zwykłych z prawem głosu jeden głos na akcję. To, co nosi te cztery litery na Bitbase, nie jest tamtą akcją: to kontrakt pochodny wystawiony w Europie przez Robinhooda, notowany obok kontraktu wieczystego, który nie trzyma niczego.
Czym jest SoFi Technologies (SOFI)
Swój punkt wyjścia SoFi podaje jednym zdaniem: „SoFi is a financial services platform that was founded in 2011 to offer an innovative approach to the private student loan market by providing student loan refinancing options”. Na tym się nie skończyło. Raport roczny stwierdza: „the Company conducts its business through three reportable segments: Lending, Technology Platform and Financial Services”. Trzy segmenty, trzy rodzaje klienta.
Najstarszy z nich ma wąsko zakreśloną granicę: „the Lending segment includes our personal loan, student loan and home loan products and the related servicing activities”. Obsługa kredytu mieszka w tym samym segmencie co udzielenie: praca trwa po podpisaniu umowy.
Segment technologiczny sprzedaje instytucjom, nie konsumentom. Jego przychód jest „related to our integrated technology platform as a service through Galileo, which provides the infrastructure to facilitate core client-facing and back-end capabilities, such as account setup, account funding, direct deposit”. Technisys dołożył „a cloud-native digital and core banking platform offering”, sprzedawany jako „software licenses and associated services, including implementation and maintenance”. Cudze firmy prowadzą na tym rachunki, a ich klienci tej nazwy nie widzą.
Usługi finansowe zbierają produkty konsumenckie, które nie są kredytami: „our SoFi Money product, primarily inclusive of checking and savings accounts”, „SoFi Invest product which provides investment features and financial planning services”, „SoFi Credit Card products” oraz Loan Platform Business.
Jedno zdanie oddziela ten raport od pozostałych raportów fintechów: „During 2022, the Company became a bank holding company and began operating as SoFi Bank, National Association, through its acquisition of Golden Pacific Bancorp, Inc.”. To nie premiera produktu, lecz zmiana kategorii prawnej; nota o depozytach pokazuje, co przyszło z nią: „we offer deposit accounts (referred to as 'checking and savings' accounts within SoFi Money) to our members through SoFi Bank, which include interest-bearing deposits and noninterest-bearing deposits”.
Okładka podaje dane identyfikacyjne. SoFi Technologies, Inc. jest spółką z Delaware, rok obrotowy kończy się 31 grudnia, a akcje zwykłe notowane są na Nasdaq pod tickerem SOFI.
Dlaczego ludzie handlują SOFI
Kredytodawca z depozytami to inne zwierzę niż ten bez nich: pieniądz pożyczany i pożyczony mieszkają pod jednym dachem, ale przeceniają się w osobnych rytmach. Dlatego słownictwo tego raportu pochodzi z bankowości, a nie z branży software'owej.
Nota o kapitale regulacyjnym stawia sprawę bez ozdobników: „SoFi Technologies, a bank holding company, and SoFi Bank, a nationally chartered association, are required to comply with regulatory capital rules issued by the Federal Reserve and other U.S. banking regulators, including the OCC and FDIC”. Trzy organy nadzoru w jednym zdaniu. Spółka dodaje, że musi „manage our capital position to maintain sufficient capital to satisfy these regulatory rules and support our business activities”.
Segmenty dają trzy zegary pod jednym notowaniem. Kredyty odpowiadają na to, czy pożyczkobiorcy spłacają. Galileo i Technisys — czy instytucje podpisują i wdrażają. SoFi Money, SoFi Invest i karta — jak członkowie używają otwartych rachunków.
Traderzy z krypto szukają segmentu, który wyjaśniłby korelację, a uczciwą odpowiedzią są same nazwy: Lending, Technology Platform, Financial Services. Żadna z trzech nie jest nazwana od aktywów cyfrowych. Dla czytelników, którzy sięgają po spółki giełdowe stablecoinem zamiast rachunku maklerskiego, krypto jest tu drogą wejścia; raport pod tą drogą jest bankowy.
Trzy roszczenia, trzy zbiory zasad
Strona tych liter na Bitbase nosi tytuł SoFi Technologies (Robinhood Tokenized Stock) (SOFI). Nazwę emitenta czyta się przed wykresem: to emitent, a nie ticker, rozstrzyga, czym jest instrument.
Własna definicja Robinhooda jest węższa niż podpowiada etykieta. Classic Stock Tokens „to kontrakty pochodne między tobą a Robinhoodem”, a ich cena „odpowiada cenom bazowych papierów wartościowych, nie dając do nich żadnych praw”. Akcje istnieją i trzyma je sam Robinhood: „aktywa bazowe Classic Stock Tokens należą do Robinhooda i są przechowywane w instytucji licencjonowanej w USA”. Roszczenie posiadacza biegnie więc do emitenta, a nie do SoFi, bo tokeny „nie przyznają żadnych praw do bazowych akcji ani ETP”. Handel trwa od poniedziałku 02:00 CET do soboty 02:00 CET, a emitentem jest Robinhood Europe, UAB, nadzorowany przez Bank Litwy.
Kontrakt wieczysty to roszczenie trzeciego rodzaju, za którym nie stoi nic. Odnosi się do notowania, rozlicza się w stablecoinie, przenosi okresowo opłatę finansującą z jednej strony księgi na drugą i może zostać zamknięty przez platformę, gdy zabraknie depozytu. Jego warunki mieszkają w regulaminie giełdy, czyli w dokumencie zupełnie innego rodzaju niż statut albo licencja bankowa.
Każda droga odpowiada zatem własnemu zbiorowi zasad i żaden z trzech nie rządzi dwoma pozostałymi. Statut dopuszcza akcje zwykłe z prawem głosu, akcje zwykłe bez prawa głosu i akcje uprzywilejowane, podczas gdy ustrukturyzowana okładka rejestruje jeden papier z jednym tickerem, a statut mówi: „each holder of SoFi Technologies voting common stock is entitled to one vote per share on each matter submitted to a vote of stockholders”. Token to roszczenie z warunków pod litewskim nadzorem, które na piśmie nie dają żadnych praw do akcji; kontrakt wieczysty to roszczenie z regulaminu giełdy, który nie obiecuje żadnego aktywa.
Zasady kapitałowe ograniczają to, co robi spółka; warunki emitenta ograniczają to, co robi token; a trzecia droga nie ma czego ograniczać, bo nikt niczego dla niej nie trzyma. Jak takie opakowania są w ogóle zbudowane, opisuje strona tokenizowanych notowań.
Jak handlować SOFI na Bitbase
Strona notowań jest powierzchnią odniesienia: cena, wykres i dane rynkowe, a nazwa emitenta stoi w tytule instrumentu. Otwarcie jej nic nie kosztuje, a pytanie o tożsamość instrumentu zamyka się tu, przed zleceniem.
Kontrakt wieczysty jest tym, czym da się tu faktycznie handlować. Zabezpieczenie wnosi się w stablecoinie, o zamknięciu decyduje cena mark, a nie ostatnia transakcja, a finansowanie płynie okresowo od cięższej strony księgi do lżejszej. Pozycja trzymana tygodniami spotyka ten przepływ wielokrotnie — należy on do rachunku sprzed wejścia. Sprzedaż tego kontraktu otwiera krótką pozycję, co jest czymś innym niż zmniejszenie posiadanego stanu. Interwały, wzór i progi depozytu są opublikowane na stronie specyfikacji kontraktu i nigdzie indziej.
Poza platformą broker z dostępem do Nasdaq sięga po samą notowaną akcję — jedyną drogę, która kończy się nazwiskiem w rejestrze akcjonariuszy.
Co porusza SOFI
Depozyty i kredyty to jedna rozmowa oglądana z dwóch końców, a oba końce przeceniają się razem ze stopami. Nota o depozytach wymienia oprocentowane i nieoprocentowane rachunki członków w SoFi Bank; segment kredytowy wymienia kredyty osobiste, studenckie i mieszkaniowe wraz z obsługą. Gdy koszt jednego się przesuwa, a rentowność drugiego za nim nie idzie, różnica dociera do wyników bez jednego nagłówka o spółce.
Jakość kredytu to osobna rozmowa. Portfel kredytowy jest ekspozycją na spłatę, a spłata odpowiada zatrudnieniu i bilansom gospodarstw domowych, nie temu, co ogłasza SoFi.
Segment technologiczny chodzi własnym kalendarzem: przychód Galileo i Technisys przychodzi od instytucji, które podpisują, wdrażają i utrzymują, a wdrożenie mierzy się kwartałami.
Nad tym wszystkim siedzi zezwolenie, które w raporcie firmy software'owej nie ma odpowiednika. Spółka pisze: „if the Federal Reserve finds that we are not 'well-capitalized' or 'well-managed', we would be required to take remedial action, which may contain additional limitations or conditions relating to our activities”, oraz że „the Federal Reserve and the OCC have authority to require banking organizations subject to their supervision to hold additional amounts of capital in excess of the minimum risk-based capital ratios”. Nadzorca może zażądać więcej kapitału i obwarować warunkami to, czym wolno się zajmować — ograniczenie przedsiębiorstwa, a nie jego kursu, jednakowe dla wszystkich trzech dróg.
Ryzyka i ograniczenia
Struktura kontrahenta to ryzyko, które niesie wyłącznie droga tokena. W ręku jest zobowiązanie Robinhood Europe, UAB, warte tyle, ile ta spółka jest zdolna i skłonna wykonać na własnych warunkach. Wskazanie banku centralnego jako nadzorcy mówi, kto kontroluje emitenta; o samym instrumencie nie gwarantuje niczego.
Trzy kalendarze nakrywają jedną cenę i żaden nie pokrywa się z pozostałymi: sesja giełdowa, okno zamykane w sobotę o 02:00 CET i kontrakt bez dzwonka na koniec. To, co dzieje się przy zamkniętej giełdzie, wycenia ta strona, która wciąż handluje, więc luka na otwarciu jest tu zwyczajna, a nie wyjątkowa.
Dźwignia tę lukę wzmacnia. Kontrakt zamyka się po cenie mark, która nie musi odpowiadać żadnej transakcji widzianej przez posiadacza, a finansowanie nalicza się niezależnie od tego, w którą stronę przechyla się tłum.
Bank pod spodem dosięga każdej drogi tak samo. Ruchy stóp, jakość kredytu, wdrożenia platformy i warunki nadzorcze należą do spółki, nie do opakowania. Opakowanie rozstrzyga twoje prawa i twoje rozliczenie; ekspozycja została wybrana wcześniej niż ono.
Jak samodzielnie zweryfikować informacje o SoFi
Zacznij od ustrukturyzowanej okładki, a nie od okładki pisanej prozą. Do każdego raportu rocznego na EDGAR dołączona jest maszynowo wypełniona strona tytułowa z nazwą rejestrującego, stanem rejestracji, nazwą każdego papieru zarejestrowanego w trybie Section 12(b), tickerem, giełdą i rokiem obrotowym. Policzenie tam różnych tickerów jest pewniejsze niż czytanie akapitu o nich, a tutaj wychodzi jeden.
Potem otwórz notę o organizacji — z cytowanymi wyżej zdaniami o segmentach i o holdingu bankowym — oraz notę o kapitale regulacyjnym, gdzie wymienione są Fed, OCC i FDIC. SoFi raportuje pod CIK 1818874, a obie noty są wyrenderowane w raporcie jako osobne strony.
Po stronie opakowania europejskie strony produktowe Robinhooda podają definicję kontraktu, własność aktywa bazowego, brak praw i okno handlu. Wszystko, czego na tych stronach o Classic Stock Tokens nie ma, jest niezweryfikowane, a nie domyślne.
Po stronie platformy przeczytaj tytuł strony instrumentu przed wykresem, a potem stronę specyfikacji kontraktu — po każdą liczbę o finansowaniu lub depozycie.
Podsumowanie
Kupowanie SOFI zaczyna się od pytania, które ticker zasłania: o które roszczenie chodzi. Odpowiedź giełdowa to akcje zwykłe spółki z Delaware, jeden papier pod jednym tickerem, jeden głos na akcję, a pod nimi bank z licencją pod nadzorem Fedu, OCC i FDIC. Odpowiedź Bitbase to zobowiązanie Robinhood Europe, UAB, wycenione po tej akcji i nieprzyznające w niej niczego. Odpowiedź z dźwignią nie trzyma żadnego aktywa i liczy sobie za kierunek według interwałów.
Pod wszystkimi trzema stoi ten sam kredytodawca. Przeczytaj nazwy segmentów, notę o depozytach i zapisy o kapitale wcześniej niż cokolwiek napisanego o tym tickerze.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić IBIT: opłata, godziny handlu i różnice wobec bitcoina
- Jak kupić akcje Intercontinental Exchange (ICE): metody handlu, koszty i ryzyko
- Jak kupić akcje Eli Lilly (LLY): metody handlu, koszty i ryzyko
- Jak kupić TSLA: dwa segmenty, trzy instrumenty
- Wyjaśnienie Curve Finance
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] SoFi Technologies, formularz 10-K za rok 2025: segmenty, status holdingu bankowego, depozyty i kapitał regulacyjny (SEC EDGAR) www.sec.gov
[2] Ustrukturyzowana okładka XBRL tego raportu: rejestrujący, rejestracja, papier z 12(b), ticker, giełda i rok obrotowy www.sec.gov
[3] Robinhood Europe: czym są Classic Stock Tokens, kto trzyma aktywo bazowe, prawa i okno handlu robinhood.com