ProShares zbudowała SQQQ wokół jednej sesji giełdowej. Fundusz dąży do dziennego wyniku, przed opłatami i kosztami, odpowiadającego trzykrotności odwrotności (-3x) dziennej zmiany indeksu Nasdaq-100, a prospekt od razu dodaje, że dla żadnego innego okresu takiego celu sobie nie stawia. Niemal całe zamieszanie wokół tego tickera bierze się z tego jednego zdania: co fundusz naprawdę trzyma, dlaczego tydzień piłowania potrafi kosztować nawet kogoś, kto trafił z kierunkiem, i dlaczego jego struktura kosztów nie ma wiele wspólnego z pożyczaniem akcji QQQ pod sprzedaż.
Czym jest ProShares UltraPro Short QQQ (SQQQ)
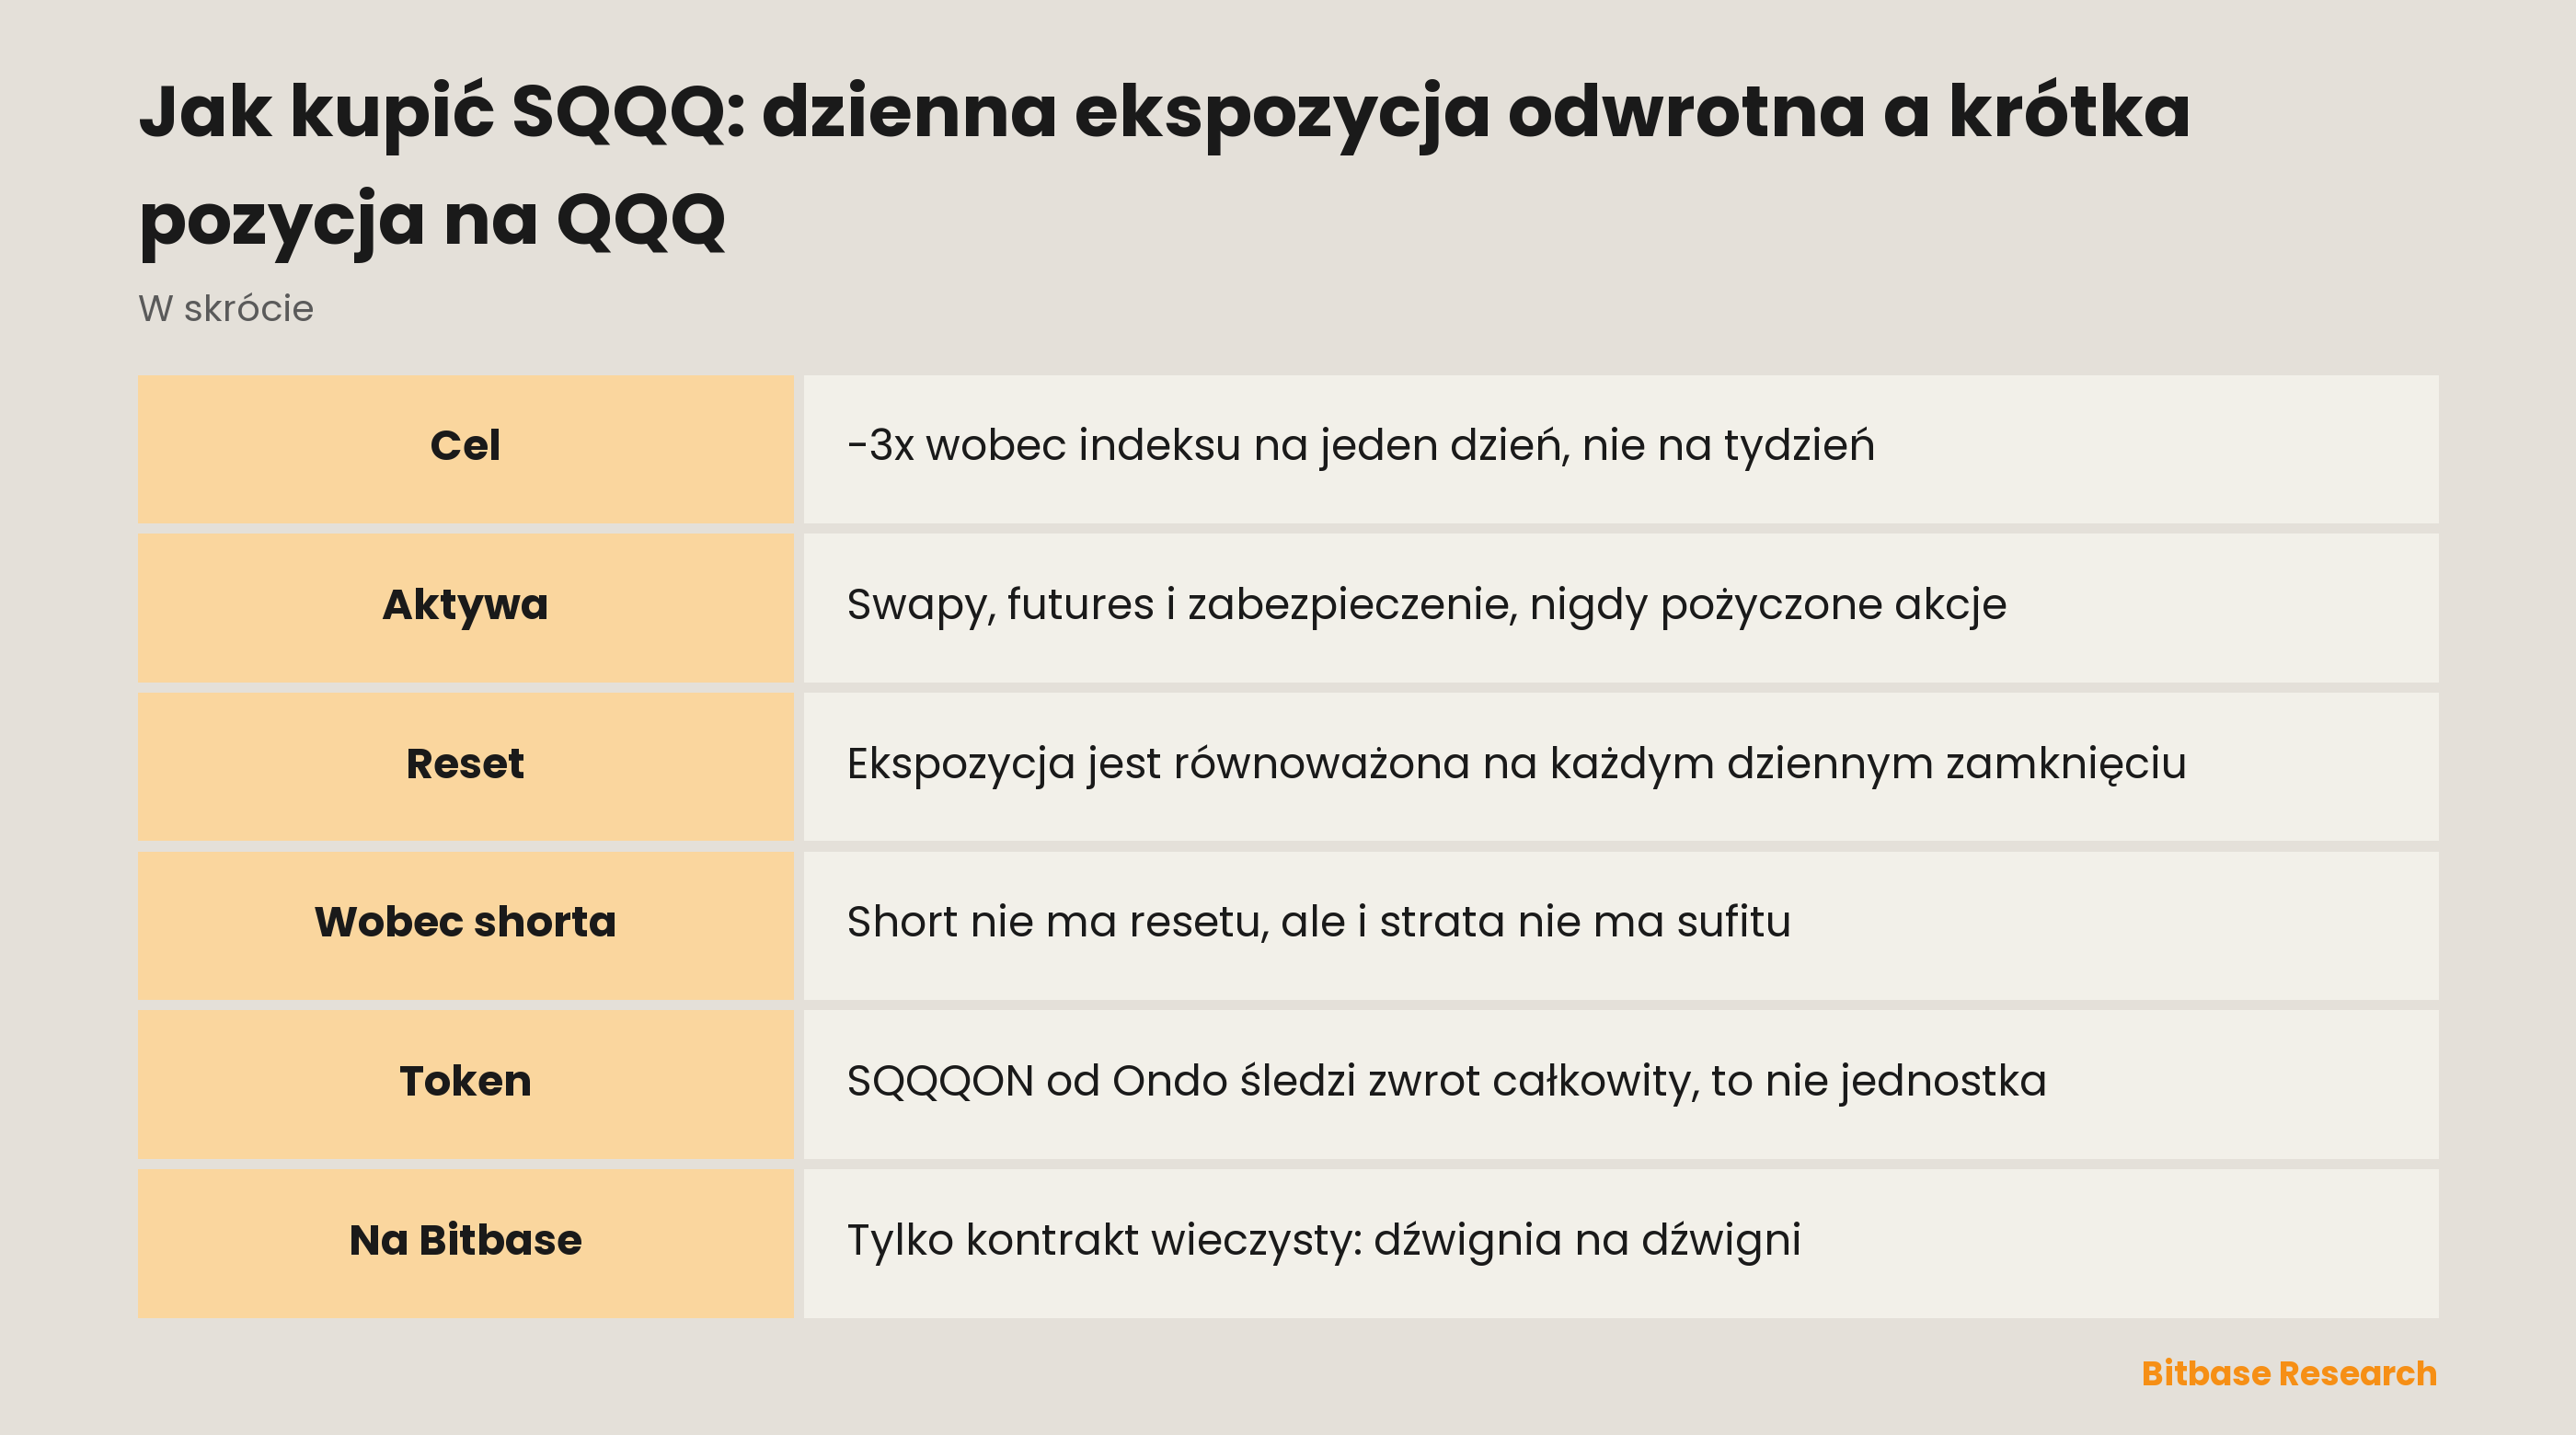
SQQQ to fundusz notowany na giełdzie Nasdaq, działający od 2010 roku. Jego deklarowany cel brzmi w prospekcie tak: „seek daily investment results, before fees and expenses, that correspond to three times the inverse (-3x) of the daily performance of the Nasdaq-100 Index”.
Warto uważnie przeczytać, do czego to zdanie się odnosi: do indeksu, a nie do funduszu, który ten indeks śledzi. Prospekt opisuje Nasdaq-100 jako mierzący zachowanie 100 największych spółek niefinansowych notowanych na Nasdaq; oblicza go i utrzymuje Nasdaq Inc. QQQ śledzi ten sam indeks od strony długiej, a same zasady indeksu omawia szerzej materiał o QQQ — to one napędzają oba produkty.
Fundusz nie pożycza akcji i ich nie sprzedaje. Prospekt opisuje portfel instrumentów finansowych, przede wszystkim umów swap i kontraktów futures, trzymanych po to, by „gain inverse leveraged exposure to the Index”, obok instrumentów rynku pieniężnego pełniących rolę zabezpieczenia. Posiadacz jednostki ma udział w księdze instrumentów pochodnych, a nie krótką pozycję w jakiejkolwiek spółce.
Dalej idzie mechanizm, który wyrządza szkody później: „The Fund seeks to rebalance its portfolio each day so that its exposure to the Index is consistent with the Daily Target”. Spadek indeksu podnosi aktywa netto i ekspozycję trzeba zwiększyć; wzrost indeksu każe ją ściąć. Ta korekta nie jest uznaniowa — właśnie tak realizuje się cel dzienny.
Po co ludzie handlują SQQQ
Najpierw dostęp. Krótka pozycja na Nasdaq-100 przez brokera wymaga zwykle rachunku zabezpieczającego, znalezionej pożyczki akcji i zobowiązania bez górnej granicy. SQQQ zamienia to w zwykłe zlecenie kupna, w którym stracić można najwyżej wpłaconą kwotę. W zamian płaci się opłaty funduszu plus to, co dzienne rebalansowanie zrobi z wynikiem w całym okresie trzymania: żadnego wezwania do uzupełnienia depozytu, żadnej opłaty za pożyczkę, żadnego terminu wygaśnięcia, ale prospekt osobno wymienia koszt uzyskania krótkiej ekspozycji i koszt uzyskania dźwigni jako dwie pozycje obniżające wynik.
Pożyczenie akcji QQQ pod sprzedaż wycenia ten sam pogląd inaczej: opłatą za pożyczkę, która rośnie wraz z trudnością znalezienia papieru, plus odsetkami od finansowanej części pozycji. Nie ma tu dziennego resetu ani efektu procentu składanego, dlatego ta droga czyściej odwzorowuje pogląd rozpisany na kilka tygodni. W zamian strata nie ma górnej granicy, bo akcje trzeba oddać po cenie, jaka będzie wtedy obowiązywać.
Kontrakt wieczysty wycenia to samo czasem. Nie trzyma niczego, nie wygasa i okresowo przenosi finansowanie między dwiema stronami księgi, w tę stronę, po której tłum jest gęstszy. Koszt narasta z długością trzymania, a nie z przebytym dystansem.
Godziny handlu dzielą te trzy drogi równie ostro jak koszty, a liczy się nie długość sesji, tylko to, gdzie kończy się dzień. Cel funduszu resetuje się na jego dziennym zamknięciu, token Ondo handluje się w rytmie 24/5 ustalonym przez emitenta, a kontrakt nie zamyka się wcale. Przeniesienie pozycji w funduszu przez zamknięcie oznacza, że rano trzyma się nieco inny instrument — złożony na nowo przez to, co zrobiło rebalansowanie.
Na czym stoją token i kontrakt
W grze są dwaj emitenci, a mylenie ich to klasyczny błąd. ProShares wypuszcza fundusz i ustala jego cel, portfel i opłaty. Wersję tokenizowaną wypuszcza Ondo: strona notowań Bitbase podaje pełną nazwę — ProShares UltraPro Short QQQ (Ondo Tokenized), symbol SQQQON. Warunki jednego emitenta nie wiążą drugiego.
Struktura Ondo to ani jednostka funduszu, ani roszczenie do niej. Tokeny są trackerami całkowitego zwrotu, a nie odwzorowaniem jeden do jednego: jeden token niekoniecznie odpowiada wartości jednej akcji, a cena tokena nie zawsze pokrywa się z ceną aktywa bazowego. Posiadacze nie otrzymują ani prawa głosu akcjonariusza, ani ustawowych praw do informacji, ani żadnych innych praw akcjonariusza, a handel idzie w rytmie 24/5, nie w sposób ciągły.
Kontrakt to trzeci obiekt i tu właśnie zaczyna się nakładanie warstw. Odnosi się do ceny SQQQ, a SQQQ ma już dzienny cel -3x, więc dźwignia wzięta na kontrakcie nie zastępuje dźwigni funduszu, tylko ją mnoży. Wielkość pozycji dobrana tak, jakby odniesieniem był zwykły fundusz indeksowy, jest chybiona o rząd wielkości.
Jak handlować SQQQ na Bitbase
Na Bitbase dla tego tickera istnieje jedna droga: kontrakt wieczysty. Depozyt wnosi się w stablecoinie, pozycja wyceniana jest według indeksu, a nie ostatniej transakcji, a finansowanie w każdym okresie wpływa na rachunek albo z niego schodzi, zależnie od tego, która strona księgi jest zatłoczona. Ponieważ kontrakt nie wygasa, zmusza do odpowiedzi na pytanie, jak długo trzymać, a nie kiedy rolować.
Dwa parametry warto najpierw sprawdzić na stronie zasad kontraktu i żadnego z nich nie da się wywnioskować z doświadczeń z kryptowalutowymi kontraktami wieczystymi: interwał i wzór finansowania wraz z ewentualnymi limitami oraz siatka depozytów dla tego konkretnego kontraktu. Jedno i drugie ustala platforma i jedno i drugie może się zmienić. Szerszy zbiór tokenizowanych rynków akcji i kontraktów wieczystych na akcje zebrano na stronie TradFi w Bitbase.
Co porusza SQQQ
Dzienna zmiana indeksu to oczywiste wejście: odwrócone i przemnożone, wyjaśnia pojedynczą sesję niemal w całości. W dowolnym dłuższym oknie wyjaśnia znacznie mniej, bo zmienność działa na fundusz wprost, z pominięciem kierunku. Ekspozycja resetuje się codziennie, więc wynik z okresu trzymania to złożenie wyników poszczególnych dni, a składanie odwróconych i potrojonych ruchów dziennych to nie ta sama operacja co odwrócenie i potrojenie ruchu całego okresu. ProShares ujmuje skutek własnym językiem ryzyka: zmienność indeksu wpływa na wynik funduszu negatywnie, a w okresach podwyższonej zmienności może ważyć na wyniku funduszu tak samo mocno jak sam zwrot indeksu albo mocniej. Nasdaq-100, który po szarpanej drodze kończy miesiąc niżej, wciąż potrafi zostawić posiadacza tego funduszu w tyle.
Pod spodem pracuje koszt finansowania. Ekspozycję wytwarza się ze swapów i futures, a ich koszty finansowania prospekt wymienia wśród czynników, które będą negatywnie wpływać na zdolność funduszu do realizacji celu dziennego. Obok stoi reszta tego, co prospekt nazywa ryzykiem korelacji: opłaty, koszty transakcyjne, wywiązanie się kontrahenta i możliwość, że fundusz nie zdoła zrebalansować części portfela i zamknie dzień z ekspozycją wyraźnie odbiegającą od celu dziennego. Nic z tego nie jest poglądem na rynek, a wszystko z tego dociera do ceny.
Ryzyka i ograniczenia
Granica dźwigni jest tu zapisana, nie teoretyczna. ProShares pisze, że jeśli indeks w dowolnym momencie sesji zbliży się do wzrostu o 33%, można stracić całą zainwestowaną kwotę. To nie jest przestroga przed długim trzymaniem — to opis tego, czym trzykrotna odwrotna ekspozycja okazuje się w jeden bardzo zły dzień.
Płaski rynek też nie jest neutralny. Fundusz potrafi tracić, gdy indeks z czasem nigdzie nie dochodzi, bo rebalansowanie i zmienność działają na pozycję niezależnie od tego, gdzie indeks ostatecznie się zatrzyma.
Ryzyko emitenta tu się nakłada, a nie rozkłada. Token zależy od tego, czy Ondo utrzyma działalność i wykona umorzenie na publikowanych przez siebie warunkach; fundusz zależy od kontrahentów swapowych; kontrakt zależy od zasad platformy, które platforma może zmienić. A ponieważ trzy kalendarze się nie pokrywają, wszystko, co zdarza się poza sesją rynku akcji, wycenia najpierw to miejsce, gdzie handel jeszcze trwa.
Jak samodzielnie zweryfikować informacje o SQQQ
Zacznij od samego funduszu, a nie od komentarzy o nim. ProShares publikuje stronę funduszu SQQQ i skrócony prospekt; cytowany wyżej cel, opis rebalansowania i sformułowania ryzyka pochodzą właśnie stamtąd. Tabela kosztów leży w tym samym dokumencie pod nagłówkiem Annual Fund Operating Expenses, a wskaźnik kosztów stoi w wierszu Total Annual Fund Operating Expenses — przed obniżkami opłat i po nich. Przeczytaj oba wiersze i przypis pod nimi, bo obniżka ma datę wygaśnięcia, a obie liczby nie są takie same.
Po indeks idź do metodologii samej Nasdaq, a nie do jej streszczeń: zmiany składu i wag ogłasza się tam z wyprzedzeniem i docierają do funduszu przez indeks, bez żadnej decyzji po stronie ProShares. W sprawie wersji tokenizowanej wyłącznie własna dokumentacja Ondo rozstrzyga o zabezpieczeniu, prawach i godzinach. W sprawie rynku: strona notowań Bitbase potwierdza pełną nazwę instrumentu i symbol, a parametry finansowania i depozytów publikuje strona zasad kontraktu.
Podsumowanie
SQQQ ma wąskie zadanie projektowe: jeden dzień odwrotnej, potrojonej ekspozycji na Nasdaq-100, wytworzonej ze swapów i resetowanej co sesję. Wewnątrz tego okna fundusz robi to, co zapisano w prospekcie. Poza nim pozycja zaczyna się składać, a wynik zależy od drogi, którą przeszedł indeks, nie tylko od tego, gdzie się zatrzymał.
Wobec pożyczania akcji QQQ fundusz zamienia zobowiązanie bez granicy na zobowiązanie ograniczone i płaci za tę granicę stratą na rebalansowaniu. Wobec kontraktu wystawionego na jego własną cenę jest tym, do czego się odnoszą, a nie tym, czym się handluje. Ustal, którą z trzech dróg naprawdę wybierasz, zanim wyślesz zlecenie.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić IBIT: opłata, godziny handlu i różnice wobec bitcoina
- Jak kupić akcje Intercontinental Exchange (ICE): metody handlu, koszty i ryzyko
- Jak kupić akcje Eli Lilly (LLY): metody handlu, koszty i ryzyko
- Jak handlować UBER: co Uber zatrzymuje z każdego przejazdu
- Czym jest Recall Network: rynki umiejętności AI i RECALL
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Skrócony prospekt ProShares UltraPro Short QQQ: cel, strategie i główne ryzyka www.proshares.com
[2] Strona funduszu ProShares SQQQ: dokumenty, skład portfela i wskaźnik kosztów www.proshares.com
[3] Przegląd Ondo Stocks: zabezpieczenie, prawa i godziny handlu docs.ondo.finance