Solvência é uma comparação entre duas quantidades: o que uma corretora detém e o que ela deve. A prova de reservas faz um trabalho sério com a primeira quantidade e bem mais fraco com a segunda, então um relatório aprovado diz que os ativos existem e ficaram comprometidos, não que a plataforma consegue honrar suas obrigações. Saber qual metade está coberta é o que transforma o relatório de slogan em evidência.
O que solvência realmente significa
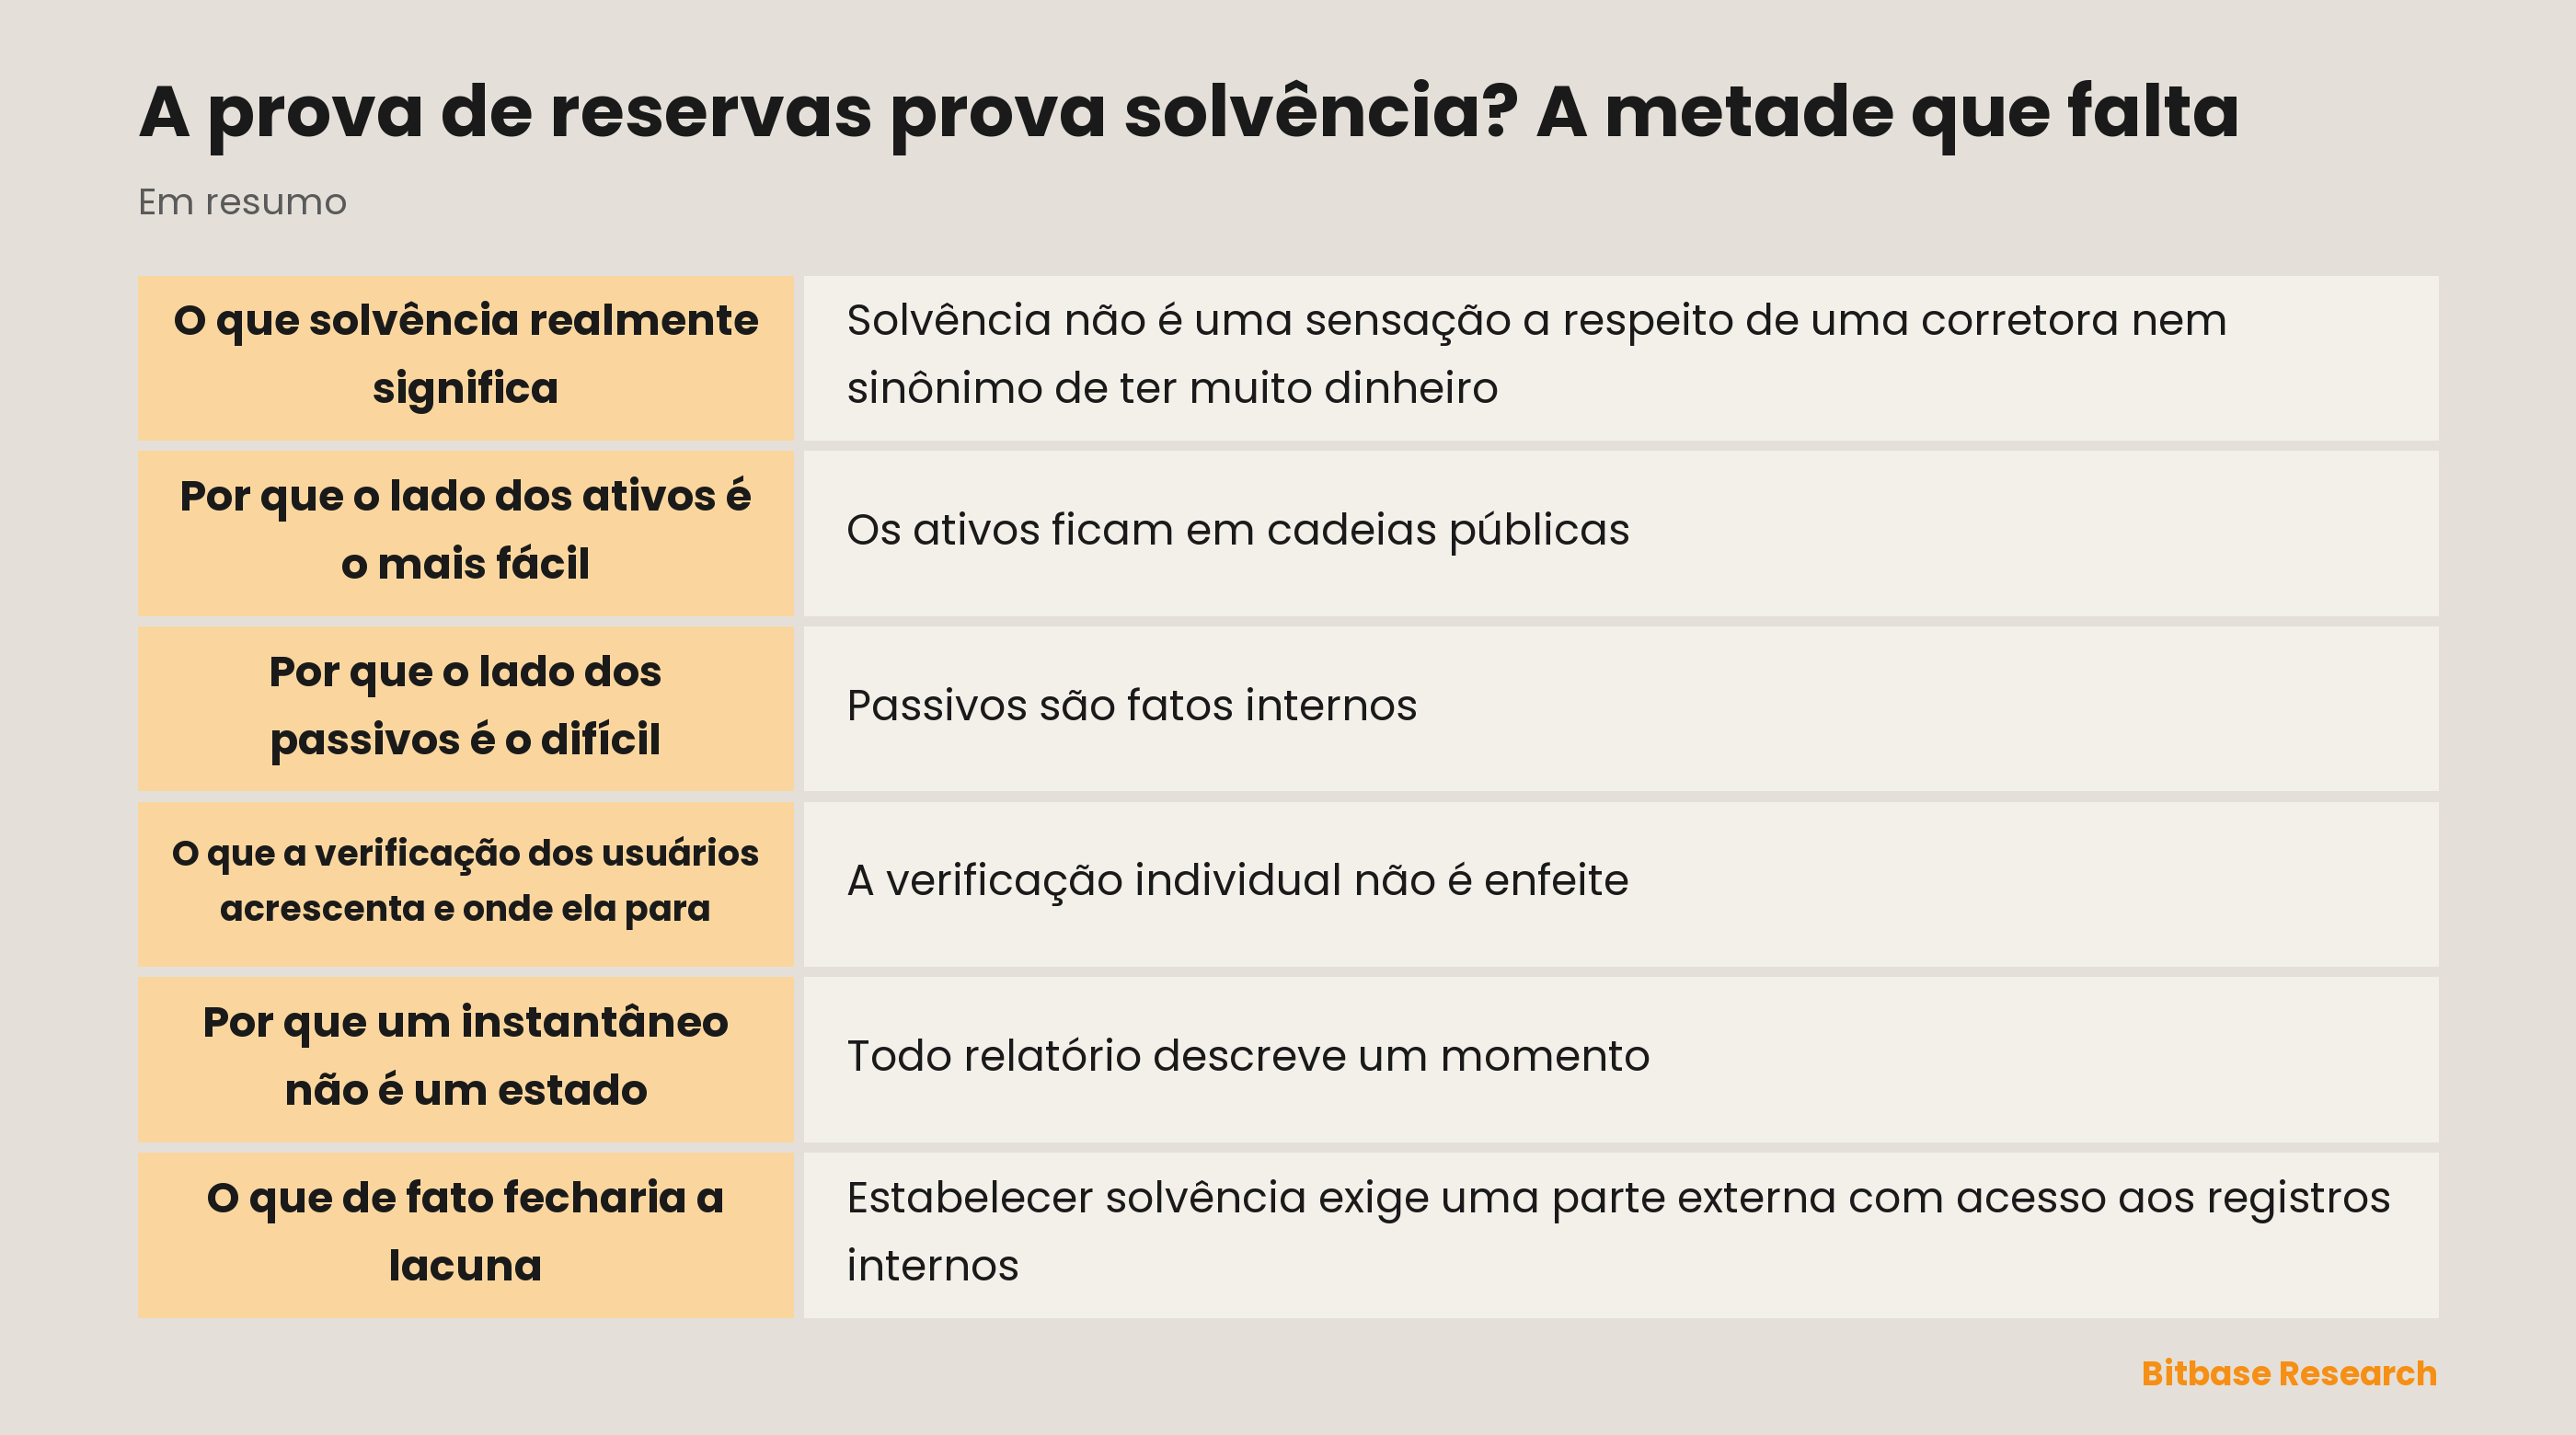
Solvência não é uma sensação a respeito de uma corretora nem sinônimo de ter muito dinheiro. É uma comparação: ativos totais diante de todas as obrigações com clientes e com todos os demais. Uma entidade é solvente quando o primeiro é pelo menos tão grande quanto o segundo.
Essa definição traz uma consequência que costuma ser pulada. Não dá para estabelecer solvência medindo bem apenas um lado. Uma pilha de ativos perfeitamente medida não diz nada enquanto não se sabe o que é devido contra ela, do mesmo modo que um extrato bancário não diz se alguém consegue pagar suas dívidas.
A prova de reservas foi desenhada para atacar o lado que antes era invisível. Antes dela, o cliente não tinha nenhuma forma de ver se as moedas estavam mesmo custodiadas. Isso é um avanço real, e também é a razão pela qual se pede ao mecanismo que carregue mais do que ele aguenta.
As duas metades, lado a lado
| Afirmação | O relatório estabelece isso | Por quê |
|---|---|---|
| Estes ativos existem em cadeia | Em grande medida, sim | Endereços e saldos são publicamente legíveis |
| A corretora dispõe deles | Sim, se houver assinaturas | O controle é demonstrado criptograficamente |
| Meu saldo foi contado | Sim, para a sua própria linha | Sua prova de inclusão roda contra a raiz publicada |
| Todos os saldos foram contados | Não | Uma conta omitida não deixa rastro para os demais |
| Os ativos superam os saldos de clientes | Em parte | Somente diante dos saldos que foram incluídos |
| A corretora é solvente | Não | Obrigações além dos saldos de clientes ficam fora |
Leia as duas últimas linhas juntas, porque é ali que mora a confusão. Um relatório pode ser inteiramente verdadeiro e ainda assim deixar a última linha sem resposta.
Por que o lado dos ativos é o mais fácil
Os ativos ficam em cadeias públicas. Qualquer pessoa pode ler o saldo de um endereço a qualquer momento, sem autorização da corretora, e isso é incomum em finanças. Não é a corretora que informa o número: é a cadeia.
Controle é mais difícil do que existência, mas ainda é tratável. Moedas em um endereço não significam nada se não for possível gastar a partir dele, então uma divulgação que inclua assinaturas desses endereços transforma uma alegação de propriedade em algo que o leitor confere por conta própria. Como fazer essa conferência está em como verificar a prova de reservas.
O que o lado dos ativos nunca estabelece sozinho é a exclusividade. Moedas visíveis em um endereço podem ter sido tomadas emprestadas por um dia ou dadas em garantia em outro lugar; a cadeia mostra o saldo, não o ônus. Por isso essa metade, por mais forte que seja, não equivale a ativos livres e desonerados.
Por que o lado dos passivos é o difícil
Passivos são fatos internos. O que uma corretora deve vive no livro dela, e nenhum observador de fora lê esse livro como lê uma cadeia. O que se publica é apenas um compromisso com um conjunto de saldos que a própria corretora montou.
O problema estrutural é assimétrico. Se uma conta ficar fora da árvore, cada usuário restante ainda verifica com sucesso, porque o caminho dele até a raiz não é afetado. Ninguém de dentro do conjunto consegue detectar quem ficou de fora, o que significa que a completude não se estabelece com usuários conferindo as próprias linhas.
Saldos de clientes também não são tudo o que se deve. Empréstimos tomados pelo negócio, obrigações com contrapartes e valores devidos sob acordos que nunca aparecem em contas de clientes são todos passivos, e nenhum deles pertence ao conjunto que a árvore compromete. Essa distinção é desenvolvida em prova de reservas e passivos.
O que a verificação dos usuários acrescenta e onde ela para
A verificação individual não é enfeite. Quando muitos usuários confirmam de forma independente suas linhas contra a mesma raiz publicada, a corretora perde a capacidade de encolher em silêncio o conjunto de passivos, porque qualquer conta descartada pertence a alguém capaz de perceber.
A força desse argumento cresce com a participação e tem um limite nítido. Ele torna a omissão deliberada arriscada, não impossível, e nada diz sobre contas cujos titulares nunca conferem. É uma dissuasão feita de muitas conferências pequenas, não uma prova de completude.
Trate-a assim. Uma taxa alta de verificação é evidência significativa sobre o conjunto de passivos; uma raiz que ninguém jamais confere é um compromisso que nada põe à prova.
Por que um instantâneo não é um estado
Todo relatório descreve um momento. Os saldos são congelados em um carimbo de tempo, a árvore é construída a partir desse congelamento, e a raiz compromete aquele instante e nenhum outro.
Entre um instantâneo e outro, tudo pode se mover. Ativos podem sair, obrigações podem ser assumidas, e o relatório seguinte descreve outro momento, não o intervalo entre os dois. A frequência ajuda, porque intervalos curtos deixam menos espaço, mas nenhum calendário de publicação transforma uma sequência de instantes em cobertura contínua.
Essa é a condição comum de qualquer informação periódica, e não um defeito exclusivo das criptomoedas. Demonstrações financeiras têm a mesma propriedade; a diferença é que seus leitores estão acostumados a lembrar disso.
O que de fato fecharia a lacuna
Estabelecer solvência exige uma parte externa com acesso aos registros internos, um escopo definido e uma assinatura sob a conclusão. É um exercício diferente de publicar uma raiz, e produz outro documento, com outras consequências para quem assina.
Os dois se complementam, em vez de rivalizar. O relatório dá evidência frequente e autoverificável sobre o lado dos ativos e sobre a sua própria inclusão; um trabalho contratado a uma firma qualificada pode tratar do que nenhuma autoverificação alcança. Nenhum torna o outro desnecessário, e essa divisão de tarefas está em prova de reservas e auditoria.
Para o usuário, a postura prática não é nem descartar nem ler demais. Tome as afirmações fortes como fortes, segure as fracas com folga e deixe essa diferença influenciar quanto você deixa em qualquer plataforma.
Em resumo
A prova de reservas prova que certos ativos existem e estão sob controle, e que o seu saldo estava dentro do conjunto comprometido. Ela não prova que o conjunto era completo, que os ativos estavam desonerados nem que obrigações fora dos saldos de clientes estão cobertas.
Solvência é a comparação das duas metades, e o relatório mede bem uma delas. Leia-o como evidência forte sobre ativos e parcial sobre passivos, e o mecanismo passa a ser realmente útil, em vez de supervalorizado ou descartado. Para mais conteúdos da Bitbase Academy, continue lendo.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- KYC e verificação na Bitbase: três checagens diferentes sob uma mesma palavra
- Onde a Bitbase é registrada? Os registros e o que eles não significam
- Como verificar uma prova de Merkle: rodando a conferência você mesmo
- O indicador SOPR explicado
- O que é cripto wrapped?
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Não constitui aconselhamento de investimento, negociação, tributário ou financeiro. Criptoativos são voláteis; avalie seu próprio risco. Escrito em setembro de 2026; consulte as informações oficiais mais recentes.
Fontes
[1] Bitbase, Prova de reservas — divulgação mensal, raiz de Merkle e verificador de código aberto www.bitbase.com