Você pode se posicionar na mesma empresa de três maneiras, e só uma delas escreve o seu nome no registro de acionistas. Uma ação tokenizada e um perpétuo de ação acompanham o preço sem fazer de você um acionista, mas não são duas versões da mesma ideia: por trás do token há um emissor com nome e condições próprias, enquanto o perpétuo não detém absolutamente nada. O que vem a seguir destrincha o que cada um dos três entrega em propriedade, dividendos e voto.
A escada da propriedade tem três degraus
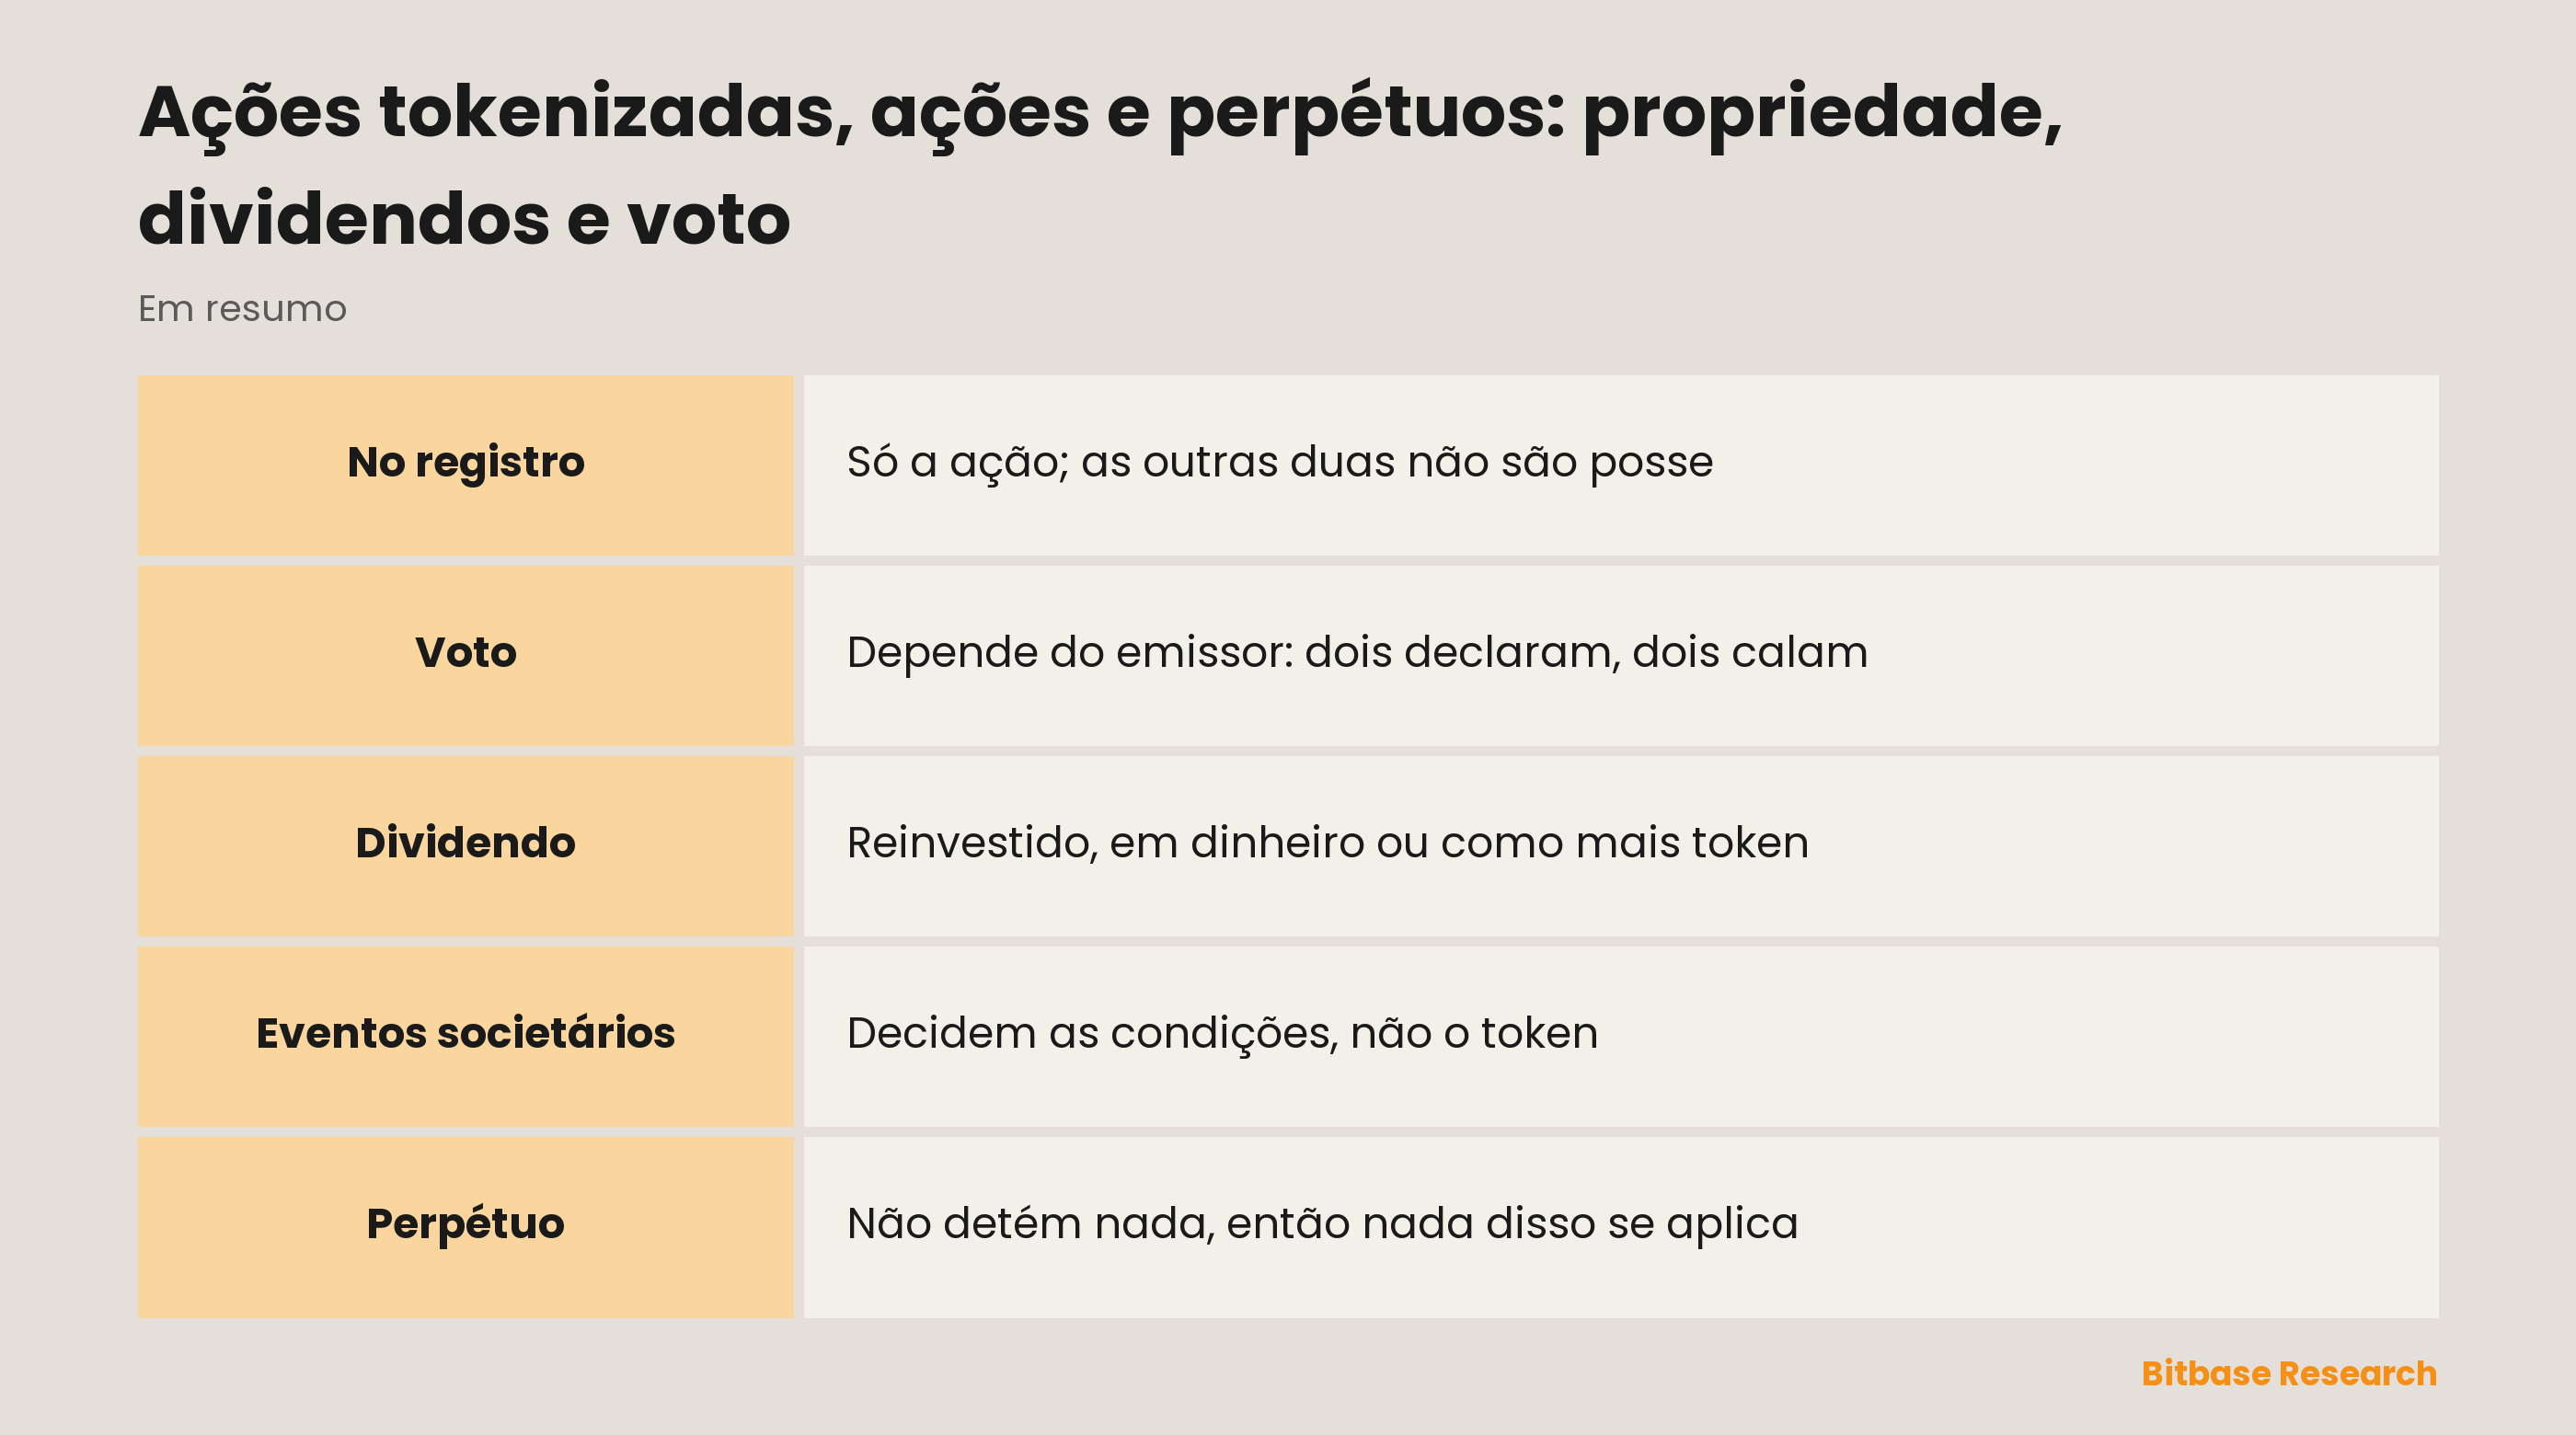
Comprar uma ação por meio de uma corretora inscreve você no registro da companhia emissora, de forma direta ou via um titular fiduciário, e todo o resto decorre desse fato. Dividendo, voto e direitos legais de informação estão presos ao lançamento no registro, não ao gráfico de preço. Com o lançamento, eles chegam sozinhos; acompanhe o preço sem ele e nenhum chega, a não ser que alguém tenha construído um caminho de propósito.
Uma ação tokenizada é a tentativa de construir esse caminho, e não é um produto único. Sob esse rótulo vendem-se pelo menos quatro estruturas, e elas respondem à pergunta da propriedade de modo tão diferente que uma frase verdadeira para uma é falsa para a seguinte. O primeiro passo, então, é descobrir qual emissor está por trás de um ticker; muitas vezes o próprio símbolo entrega, algo destrinchado no texto sobre o que o símbolo de uma ação tokenizada diz do seu emissor.
Um perpétuo de ação fica na outra ponta da mesma escada. Não detém nada, referencia um preço e nunca liquida contra um ativo.
| O que você detém | Lançamento no registro | Dividendo | Voto |
|---|---|---|---|
| Ação comprada por uma corretora | Sim | Sim, conforme a companhia declarar | Sim, conforme a classe da ação |
| Ação tokenizada | Não, em lugar disso a estrutura do emissor | Conforme as condições do emissor | Conforme as condições do emissor |
| Perpétuo de ação | Não, nada mesmo | Não | Não |
Todo o trabalho está na linha do meio. “Conforme as condições do emissor” não desvia da pergunta: é a resposta.
Os direitos de acionista se respondem emissor por emissor
Há uma frase que soa segura e não é: ações tokenizadas não conferem direitos de acionista. Dois dos quatro emissores dizem algo muito parecido sobre o próprio produto. Os outros dois não disseram, e falar por eles transforma um silêncio do registro em afirmação.
A Ondo escreve isso sem rodeios na própria documentação: os detentores não recebem direito de voto de acionista, direitos legais de informação nem qualquer outro direito de acionista. É uma descrição direta do produto, não uma fórmula cautelosa, e combina com a estrutura, porque um token da Ondo é construído como instrumento de retorno total e não como direito sobre uma ação específica.
A Robinhood chega a um lugar parecido por outro caminho, porque, na forma jurídica, seu produto não é uma ação tokenizada. Os Classic Stock Tokens são contratos derivativos entre você e a Robinhood, precificados pelos preços dos valores subjacentes, mas sem conferir direitos sobre eles; os ativos subjacentes pertencem à própria Robinhood e ficam custodiados em uma instituição licenciada nos Estados Unidos. Não há o que repassar, porque o contrato é com a corretora e não com a empresa.
É na xStocks que o registro público se interrompe. A Backed afirma que cada xStock é lastreado 1:1 pelo ativo subjacente em custódia regulada, e descreve o que o detentor tem como exposição ao valor dessa garantia e direito sobre esse valor, não sobre os direitos jurídicos a ela atrelados. Isso é uma afirmação sobre a garantia, não sobre o voto, que o site oficial não aborda.
Na Dinari a lacuna fica no mesmo lugar. A documentação explica o que é um dShare, como a emissão segue uma ordem de corretagem executada via Alpaca e como os dividendos são tratados, e em nenhum ponto entra nos direitos de acionista. Uma declaração ausente não é uma declaração.
| Emissor | O que é o token | Lastro | Sobre direitos de acionista |
|---|---|---|---|
| Ondo | Ação tokenizada como instrumento de retorno total | Não um token por ação | Declarado: nenhum, voto incluído |
| Robinhood | Contrato derivativo com a Robinhood | Subjacente pertence à Robinhood | Declarado: sem direitos sobre o subjacente |
| xStocks | Valor tokenizado por uma empresa de Jersey | 1:1, em custódia regulada | Não abordado no site oficial |
| Dinari | dShare emitido quando uma ordem é executada | 1:1 com o valor | Não abordado na sua documentação |
A regra prática que sai da tabela é ler o emissor antes do ticker, e tratar as duas células vazias como vazias, e não como um “não” silencioso.
Os dividendos seguem três rotas, e um emissor não se pronunciou
Em uma ação comum, o dividendo é declarado pela companhia e pago em dinheiro a quem detiver o papel na data de corte. Nada disso passa para um token automaticamente.
A Ondo não paga nenhum. Os dividendos do subjacente são reinvestidos, líquidos de retenção na fonte, naquilo que o token acompanha, de modo que nada cai na carteira na data de pagamento. É também por isso que a Ondo informa que um token não representa necessariamente o valor de uma ação e que os dois preços nem sempre coincidem.
A Robinhood repassa o dinheiro. Se a ação ou o ETP subjacente pagar dividendo, a Robinhood repassa um valor correspondente em dinheiro aos detentores elegíveis.
A Dinari distribui depois que o dinheiro do subjacente entra. Detentores diretos recebem USD+, enquanto os da versão empacotada recebem o próprio dShare creditado na posição empacotada, ou seja, o pagamento chega como mais token e não como moeda.
Na xStocks o registro está em branco. Descrições de um mecanismo de rebasing ou de multiplicador circulam em fontes secundárias, nenhuma é declaração do próprio emissor e nenhuma serve para uma página que pede para ser conferida.
Três rotas e uma lacuna, para o que formalmente é o mesmo evento societário.
Desdobramentos e eventos societários seguem as condições, não o token
Um desdobramento muda a quantidade de papéis e a cotação do lado do registro. O que ele faz com um token é decidido pelas condições do emissor, e a documentação que sustenta esta página não fixa tratamento de desdobramento para nenhum dos quatro. Um fato vizinho está registrado: a Ondo informa que a negociação pode ser suspensa em torno de eventos societários e por controle de risco, o que já mostra que a estrutura reage a eles.
Além disso, qualquer coisa escrita aqui seria invenção, então entra a regra no lugar do palpite. O tratamento de eventos societários é uma condição da documentação do próprio emissor, e só ali dá para lê-lo. As condições podem ser alteradas pelo emissor, então a resposta carrega uma data, e a data pesa tanto quanto ela.
O horário de negociação diz o mesmo de forma mais curta. A Ondo descreve seus tokens como negociáveis 24/5 e não o tempo todo, enquanto o site da xStocks descreve os seus como negociáveis 24/7 em cadeia. São dois emissores descrevendo duas estruturas, não uma propriedade da “tokenização” em si.
A coluna do perpétuo dissolve a pergunta
Um perpétuo de ação não tem uma versão enfraquecida desses direitos: não tem onde colocá-los. Não há lançamento em registro, não há emissor guardando um ativo por você e não há data de pagamento em torno da qual projetar algo. Nada é detido, então nada pode ser repassado. Dividendos, votos e eventos societários não têm por onde entrar em um contrato cujo conteúdo inteiro é uma referência de preço.
No lugar de uma data de liquidação, o perpétuo carrega o financiamento: um pagamento periódico entre comprados e vendidos que mantém o contrato perto da referência; o mecanismo e o custo estão destrinchados no guia dos perpétuos de ações. Comparar célula a célula não funciona: uma pergunta é sobre a estrutura de terceiros e a outra sobre um contrato.
Como responder você mesmo a essas três perguntas para um ticker
Comece pelo emissor e não pela empresa, cujo nome é a parte já familiar e justamente a que nada diz sobre o que se detém. Determine qual das quatro estruturas está por trás do símbolo, depois abra a documentação do próprio emissor em vez de um resumo alheio e leia três coisas nesta ordem: direitos, dividendos, eventos societários. Onde o documento calar, anote como silêncio; é esse hábito que impede uma lacuna de virar um fato às escondidas.
Anote também a data da leitura, porque regras de elegibilidade, condições de resgate e horários pertencem ao emissor e podem mudar. As vias de acesso também diferem por jurisdição, assunto tratado à parte em como comprar ações dos EUA com stablecoins, enquanto o quadro mais amplo está em como ativos do mundo real são tokenizados.
Em resumo
Uma ação coloca você no registro, e os direitos decorrem desse lançamento. Um perpétuo coloca você em um contrato que não detém nada, de modo que a pergunta sobre direitos nem chega a surgir. A ação tokenizada fica entre as duas e não admite resposta única: são quatro respostas de quatro emissores, dois dos quais se pronunciaram sobre direitos de acionista e dois não. Cada afirmação acima remete a uma página do próprio emissor, listada abaixo; onde essas páginas se calam, esta também se cala, e a documentação vigente do emissor vale mais que qualquer resumo, inclusive este.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações da SoFi (SOFI): formas de negociar, custos e riscos
- Como comprar SQQQ: exposição inversa diária versus vender QQQ a descoberto
- Como comprar TLT: horário de negociação, custos e riscos de um ETF de renda fixa
- XLK ETF explicado: quem decide o que o fundo tem
- O que é dominância do Bitcoin?
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Ondo Finance, documentação Ondo Tokenized Stocks, seção Overview docs.ondo.finance
[2] xStocks, site oficial xstocks.com
[3] Robinhood Europe, UAB, páginas do produto Invest para a União Europeia robinhood.com
[4] Dinari, documentação, What is a dShare docs.dinari.com
[5] Dinari, documentação, Dividend Payments docs.dinari.com