Quando uma ação tokenizada e seu papel marcam preços diferentes na mesma tarde, não há necessariamente nada quebrado. O token não é a ação, e o que ele é de fato depende de quem o emitiu. O que segue é uma lista de verificação, não um alerta: cinco lugares onde o risco mora e a pergunta que resolve cada um.
Risco de emissor não é um risco só
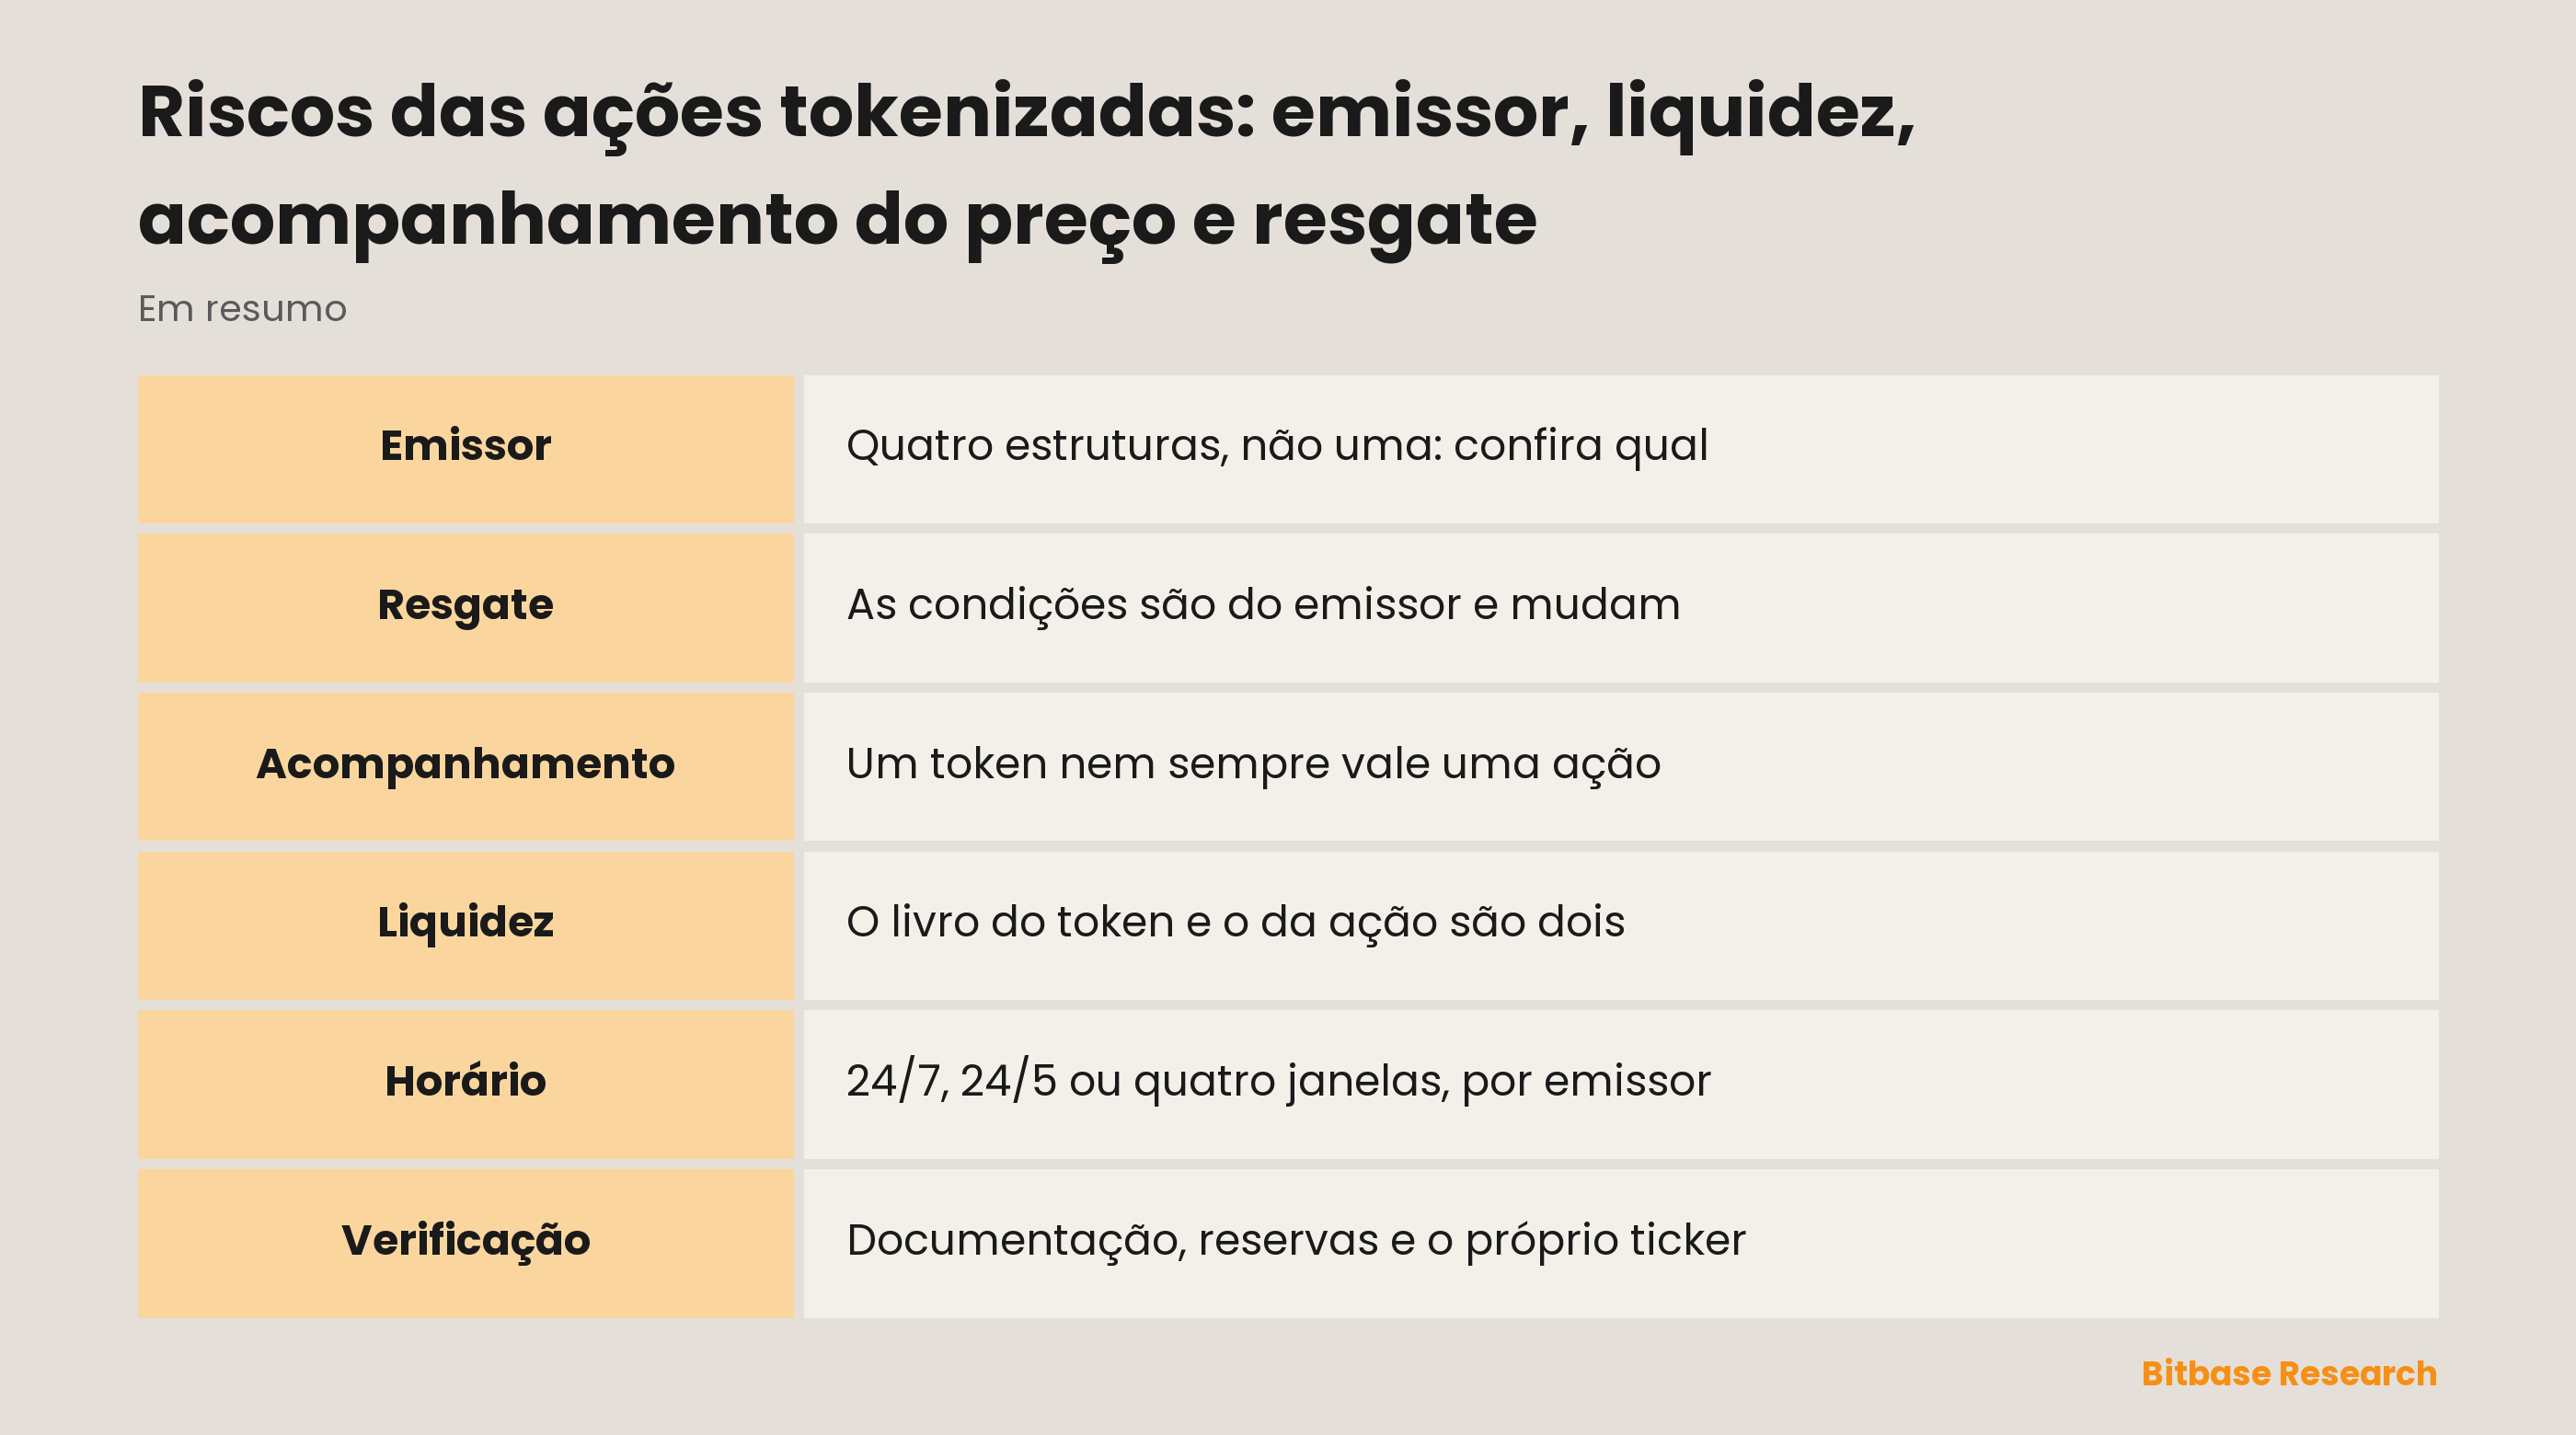
Comece pelo emissor, porque ações tokenizadas não são um produto único com um perfil único. Quatro emissores bastante presentes as constroem de formas estruturalmente diferentes, e essas diferenças caem onde o risco é medido.
| Emissor | O que é o token | Lastro | Horário |
|---|---|---|---|
| Ondo | Ação tokenizada, rastreador de retorno total | Não é um token por ação | 24/5, parte deles fora do pregão |
| xStocks, da Backed Assets (JE) Limited | Valor mobiliário tokenizado de empresa de Jersey | 1:1, subjacente em custódia regulada | 24/7 on-chain |
| Robinhood Europe, UAB | Um contrato derivativo com a Robinhood | O subjacente pertence à Robinhood | De segunda 02:00 a sábado 02:00 CET |
| Dinari | dShare, emitido após a ordem executar via Alpaca | 1:1 com o papel | Quatro janelas, 24/7 só em alguns tickers |
Uma linha difere das outras três em natureza. Os Classic Stock Tokens da Robinhood são contratos derivativos entre você e a Robinhood, precificados pelos preços dos papéis subjacentes sem conceder direitos sobre eles; esses subjacentes pertencem à Robinhood e ficam em instituição licenciada nos Estados Unidos. A exposição é, portanto, de contraparte: o que resolve não é onde as ações estão custodiadas, e sim o que acontece com o contrato se o emissor não cumprir. A Robinhood Europe, UAB é supervisionada pelo Banco da Lituânia. Mas um emissor supervisionado não é a mesma coisa que um produto sem risco, e os dois são confundidos o tempo todo.
Os outros três colocam o peso na custódia e no resgate. Seu emissor descreve os xStocks como representações tokenizadas de ações e ETFs dos Estados Unidos, cada uma lastreada 1:1 pelo ativo subjacente em custódia regulada. Um dShare é lastreado 1:1 por um papel, e a Dinari só o emite ou queima depois que a ordem de corretagem executa via Alpaca. A Ondo sai da fila: a Ondo escreve com todas as letras que um token não representa necessariamente o valor de uma ação, porque seus tokens são rastreadores de retorno total que reinvestem os dividendos, líquidos de retenção, em vez de distribuí-los.
Só os dividendos já mostram o quanto não se transporta entre emissores. A Ondo os reinveste. A Robinhood repassa em dinheiro um valor correspondente aos titulares elegíveis. A Dinari distribui quando o caixa do subjacente chega: titulares diretos recebem USD+ e posições empacotadas, dShares. Para os xStocks o tratamento não foi verificado e não é descrito.
Os direitos de acionista se fragmentam do mesmo jeito. A Ondo escreve que os titulares não recebem direito de voto, direitos legais de informação nem outros direitos de acionista. A Robinhood escreve que seus tokens não concedem direitos sobre as ações ou ETPs subjacentes. A Backed descreve um xStock como direito sobre o valor do colateral e não sobre os direitos a ele associados, o que é outra frase. A documentação da Dinari, nas páginas lidas, não trata do assunto. Não existe uma regra geral sobre direitos de acionista: existem quatro posições, e uma delas é o silêncio.
O resgate roda sobre condições que o emissor pode mudar
Uma ação tokenizada foi desenhada para dar exposição econômica a um ativo subjacente e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode mudar. Isso é construção, não advertência: o resgate é política da empresa que emitiu o token, e políticas são reescritas.
O resgate também é onde as declarações públicas deixam de coincidir. Nos xStocks, o site do emissor e suas páginas de notícias descrevem a forma de outro jeito: uma se lê como valor em dinheiro ou o próprio subjacente, a outra como dinheiro contra o preço de mercado, mas não o ativo. Como se contradizem, o que resta exato é o estreito: o token é resgatável junto ao emissor, na forma que as condições vigentes determinarem.
Taxas, mínimos e prazos faltam aqui de propósito: uma taxa de resgate vencida é pior do que nenhum número. Com a elegibilidade acontece o mesmo. A Ondo descreve seus tokens como disponíveis em geral para investidores não americanos, sujeitos a restrições jurisdicionais e outras, e os xStocks afirmam não estar disponíveis nos Estados Unidos nem para pessoas americanas. E a documentação de pelo menos um emissor aponta em duas direções sobre jurisdição: é o próprio argumento para ler as páginas do emissor em vez de resumos.
Desvio de acompanhamento não é depeg
A Ondo tem a formulação mais clara dos quatro sobre o acompanhamento: um token não representa necessariamente o valor de uma ação, e o preço de um token nem sempre coincide com o preço do ativo subjacente. Isso descreve o instrumento; não é aviso de defeito.
Em cripto, um preço que se afasta da referência se chama depeg, e essa palavra esconde três mecanismos. Um depeg de stablecoin e uma lacuna de acompanhamento não são o mesmo evento. Um depeg de stablecoin é um desvio em relação a um alvo fixo, e esse alvo é o produto inteiro. Uma ação tokenizada não tem alvo fixo: ela se refere a um preço em movimento, e a lacuna pode vir da própria estrutura, do mercado de referência fechado ou simplesmente de não haver ninguém do outro lado do livro naquele instante.
O preço em que um token negocia e o preço de referência calculado pela plataforma são outras duas coisas. Quais fontes alimentam essa referência, como são suavizadas e o que acontece sem negócios recentes são parâmetros de cada plataforma, e só a página de regras do contrato manda. Um oráculo que lê um mercado fechado lê o último preço que viu, por mais velho que seja.
Dois livros de ofertas, não um
O token e a ação negociam em lugares, públicos e horários diferentes, então a profundidade de um nada diz sobre a do outro. Um papel pode estar entre os mais líquidos do mundo enquanto sua versão tokenizada se apoia num livro fino o bastante para que uma ordem comum o mova. Isso é ter dois livros de ofertas, não um, a surpresa mais comum para quem chega da renda variável.
A liquidez pesa mais na saída. O resgate junto ao emissor não substitui uma oferta de compra, porque roda pelas condições e pelo calendário do emissor, não sob demanda. A fragmentação agrava isso: o mesmo token pode existir em várias redes e plataformas, com a profundidade repartida em vez de somada.
A Dinari coloca isso por escrito: fora do horário regular, ordens a mercado viram limitadas executáveis a mercado, atendidas integralmente, em parte ou não atendidas. Sua janela Open funciona só on-chain, cobre poucos tickers e carrega menos liquidez: não é defeito de um emissor, é o que um livro fino faz.
O calendário debaixo do token
Os quatro emissores não compartilham relógio. Os xStocks são descritos como negociáveis 24/7 on-chain. A Ondo opera 24/5, com um conjunto menor fora do pregão, e suspende em torno de eventos societários e de risco. A Robinhood vai de segunda 02:00 a sábado 02:00 CET. A Dinari divide o dia em pregão regular, janelas antes e depois só com ordens limitadas, uma janela noturna e uma janela Open que cobre o fim de semana para parte dos tickers.
Debaixo dos quatro calendários está o mesmo mercado de referência, que fecha toda noite de semana, todo o fim de semana e nos feriados. O token continua formando preço enquanto o mercado de referência está fechado. Uma notícia posterior ao fechamento é absorvida primeiro pelo token e só depois pela ação, quando sua bolsa reabre, de modo que podem estar longe no sino, e o titular sente essa distância como gap e não como tendência.
Como conferir um token antes de carregá-lo
Três páginas resolvem a maior parte e nenhuma é gráfico de preço.
Comece pela documentação do emissor, achada pelo nome dele e não pela plataforma que lista o token. As quatro construções são divulgadas pelos próprios emissores, com suas palavras e em pouco espaço: o que o token é juridicamente, o que está por trás, como os dividendos são tratados, o que dizem as condições de resgate.
Depois leia a página de reservas. A prova de reservas mostra o que é mantido no momento do relatório. Ela não diz o que você conseguirá resgatar, com quem nem com que rapidez, e não é auditoria.
Por fim, confirme que o ticker se refere mesmo àquela empresa. De um mercado para outro, um ticker não é um identificador: a mesma sequência curta de letras costuma pertencer a um projeto cripto sem nenhuma relação. ES leva ao Eclipse, CME ao Commodity Market Exchange, ICE ao Ice Open Network e VIX a uma memecoin: nenhum deles é o papel ou o índice que essas letras sugerem. Conferir o nome por trás do ticker sai barato e pega o erro mais caro da lista.
Em resumo
O risco de uma ação tokenizada não se generaliza, e os quatro emissores são a prova: um vende contrato derivativo, outro um rastreador sobre o qual está escrito que não vale uma ação por token, e dois vendem tokens lastreados um para um, mas resgatáveis pelas próprias condições. O mecanismo é compartilhado; o emissor não. As fontes primárias são as páginas de documentação dos emissores, listadas abaixo; e para o que é específico de plataforma, a página de regras do contrato dela pesa mais que qualquer guia.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar SCHD: exposição a dividendos, custos e comparação com QQQ
- Como comprar ações da Snowflake (SNOW): formas de negociar, custos e riscos
- Como comprar ações da SoFi (SOFI): formas de negociar, custos e riscos
- VTI ETF explicado: uma amostra de todo o mercado acionário dos EUA
- O que é um carimbo de tempo em blockchain? Por que ele é aproximado
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Ondo: rastreadores de retorno total, não um token por ação docs.ondo.finance
[2] Site da xStocks: emissor Backed Assets (JE) Limited, lastro 1:1 xstocks.com
[3] Robinhood UE: Classic Stock Tokens são contratos derivativos, não ações robinhood.com
[4] Dinari: o dShare é lastreado 1:1 e emitido via Alpaca docs.dinari.com
[5] Horário da Dinari: quatro janelas e sessões só com limite docs.dinari.com
[6] Dividendos da Dinari: USD+ a titulares diretos, dShares a empacotadas docs.dinari.com