Num perpétuo de ações, o número que decide se uma posição sobrevive quase nunca é o que aparece no livro de ofertas. A liquidação corre pelo preço de marcação, essa marcação está ancorada num índice, e o índice depende de um mercado que fica fechado na maior parte das horas da semana. Margem, tamanho de posição e o salto da madrugada saem todos desse único arranjo.
Três preços, e só um deles fecha posições
Um perpétuo de ações carrega três preços ao mesmo tempo, e tratá-los como um número só é o hábito mais caro com que se pode abrir uma posição.
O último preço é um fato sobre uma negociação específica: a mais recente no livro do próprio contrato. É ele que o gráfico desenha, e uma ordem decidida já o move.
O preço de índice é a referência tirada do mercado que o contrato acompanha, montada a partir do preço da ação subjacente conforme as fontes que a corretora escolhe.
O preço de marcação é a avaliação que a corretora aplica às posições abertas. É por ele que se medem o resultado não realizado, o nível de margem e a liquidação.
| Preço | O que é | O que decide |
|---|---|---|
| Último | A negociação mais recente no próprio contrato | O gráfico e onde uma ordem a mercado cai |
| Índice | A referência tirada do mercado subjacente | Aquilo a que a marcação se ancora |
| Marcação | A avaliação das posições abertas pela corretora | Resultado, nível de margem, liquidação |
A liquidação correr pela marcação, e não pela última negociação, tem um motivo simples. O livro do próprio perpétuo fica mais fino justamente quando o mercado subjacente está fechado; se o gatilho fosse a última negociação, uma ordem agressiva bastaria para acender liquidações, e cada uma delas jogaria mais ordens naquele mesmo livro. Ancorar o gatilho num preço construído fora do contrato deixa esse laço bem mais difícil de começar. O mecanismo geral está em preço de marcação e preço de índice.
Daí decorre que uma posição pode ser encerrada num nível que nunca foi negociado no contrato, e que ela mostra prejuízo muito antes de qualquer parte dele ser realizada.
O que a marcação faz enquanto a bolsa está fechada
Um perpétuo de cripto se apoia num mercado à vista que nunca fecha, então seu índice sempre tem uma negociação fresca para usar. Um perpétuo de ações se apoia num mercado que fecha toda noite de dia útil, segue fechado o fim de semana inteiro e não abre em feriados. Na maior parte das horas da semana, o ativo subjacente não produz nenhum preço novo.
O que uma corretora faz com seu índice e sua marcação nessas horas, a que fontes ela recorre e se o financiamento continua correndo, é parâmetro da corretora e não propriedade do instrumento. A resposta mora na página de regras do contrato da plataforma em que se negocia.
Por que o fechamento pesa mais aqui do que pesa para um acionista se explica sem abrir página de regras nenhuma. As empresas divulgam a maior parte da informação capaz de mexer no preço justamente quando o próprio mercado delas está fechado. Resultados saem depois do fechamento ou antes da abertura por desenho, projeções e documentos regulatórios seguem o mesmo calendário, e os dados macro chegam antes de o pregão começar. Uma ação percorre boa parte do seu caminho quando ninguém pode negociá-la, e por isso o primeiro preço de um pregão é um preço novo, não a continuação do anterior.
Um único fechamento produz então dois saltos, e não um. O primeiro acontece dentro do contrato: a notícia da madrugada é precificada inteiramente no derivativo, num livro mais fino que o do pregão. O segundo chega quando o subjacente reabre e o índice recebe a primeira negociação de verdade do dia, com a marcação indo atrás dele. Uma posição pode sobreviver ao primeiro salto e ser encerrada pelo segundo.
A margem é um colchão, e a liquidação é o momento em que ele acaba
Sobre toda posição alavancada pesam duas exigências. A margem inicial é o que precisa ser depositado para abri-la; a margem de manutenção é o piso que precisa continuar atrás dela para a corretora seguir carregando-a. As duas são definidas por cada corretora, por contrato e em geral por faixas de tamanho, as duas são ajustadas, e nenhum guia deveria cravar um número para qualquer uma delas.
O mecanismo é o mesmo em todo lugar. A corretora avalia a posição pela marcação, considera a margem depositada, o financiamento cobrado e as taxas, e compara o que sobra com a exigência de manutenção. A liquidação é um evento contábil, não um evento de mercado: ela dispara quando essa comparação falha, tenha ou não alguém querido negociar ali. A aritmética está destrinchada em preço de liquidação e resultado alavancado, e a exigência em si em exigências de margem e chamada de margem.
As interfaces mostram esse nível como se fosse fixo. Um preço de liquidação é uma estimativa que se mexe. Ele se mexe quando margem entra ou sai, quando o financiamento é cobrado período após período, quando taxas se acumulam e quando uma mudança de tamanho joga a posição para outra faixa. Na margem cruzada, ele também se mexe quando posições sem nenhuma relação com esta começam a perder.
Isolada e cruzada mudam a forma do risco, não o tamanho dele
A margem isolada cerca a posição: a margem atribuída a ela é o colchão inteiro, então a liquidação chega mais cedo e o que está em jogo é essa margem. A margem cruzada deixa o resto do saldo defender a posição, então a liquidação chega mais tarde e o que está em jogo é o saldo. Nenhum dos dois modos deixa a posição menor, e nenhum muda quanto custa um movimento de preço. A comparação completa está em margem cruzada e margem isolada.
No perpétuo de ações essa escolha ainda se enrosca no calendário. Várias posições desse tipo sob margem cruzada não dividem só um saldo: costumam dividir uma mesma janela fechada e uma mesma abertura. Papéis que se comportaram de forma independente durante o pregão podem ser reprecificados pela mesma divulgação macro no mesmo minuto, porque os mercados a que eles se referem abrem juntos. A correlação que de dia parecia diversificação vira, na abertura, uma posição só apoiada num colchão só.
Dimensionar de trás para frente, em quatro passos
O texto sobre futuros perpétuos de ações sustenta, no plano estrutural, que o botão que muda o resultado é o tamanho, não a alavancagem. Esse botão se gira de trás para frente: o tamanho não é escolhido primeiro e conferido depois, ele sai por último.
| Passo | A pergunta que responde | O que sai dele |
|---|---|---|
| Primeiro | Quanto esta posição pode perder | Um valor, decidido antes de ela existir |
| Segundo | Em que preço a ideia estaria errada | Um nível, tirado da própria ideia |
| Terceiro | A que distância esse nível está da entrada, por unidade | Uma distância |
| Quarto | A perda admitida dividida pela distância | O tamanho |
Suponha que a posição possa perder $100 e que o nível capaz de desmentir a ideia esteja a $4 da entrada em cada unidade de exposição. O primeiro dividido pelo segundo dá vinte e cinco unidades, e o cálculo é só isso. Os dois valores são supostos aqui apenas para mostrar a aritmética: o primeiro é uma decisão, o segundo se lê no gráfico.
O passo que se pula é o seguinte. Um tamanho só está pronto depois que o nível de liquidação foi conferido contra ele. Converta o tamanho de volta na margem que a corretora exige, descubra onde a liquidação cairia e compare com o nível do segundo passo. Se a liquidação ficar mais perto da entrada, a corretora encerra a posição antes de a ideia ser testada, e quem decidiu o resultado foi o tamanho, não a ideia.
Depois vem a comparação que o calendário impõe. Meça a distância da entrada até a liquidação e confronte com a distância que uma ação consegue percorrer entre um fechamento e a abertura seguinte. Se um movimento noturno comum alcança esse nível, a posição foi dimensionada para o pregão e não para a madrugada, sendo que é na madrugada que ela passa a maior parte da vida.
O que a página de regras tem de responder
Quatro respostas decidem se tudo isso se comporta como esperado, e nenhuma delas se deduz do comportamento de um perpétuo de cripto: como o preço de marcação é construído e o que acontece com ele enquanto o mercado subjacente está fechado; a exigência de manutenção no tamanho que de fato é negociado, não na faixa mais baixa; se o financiamento continua correndo durante um fechamento, porque um custo que anda enquanto a referência está parada muda o que vale segurar um fim de semana; e o que acontece num déficit, ou seja, se um prejuízo pode passar da margem depositada.
O mecanismo é o mesmo de qualquer outro perpétuo; os parâmetros não.
Em resumo
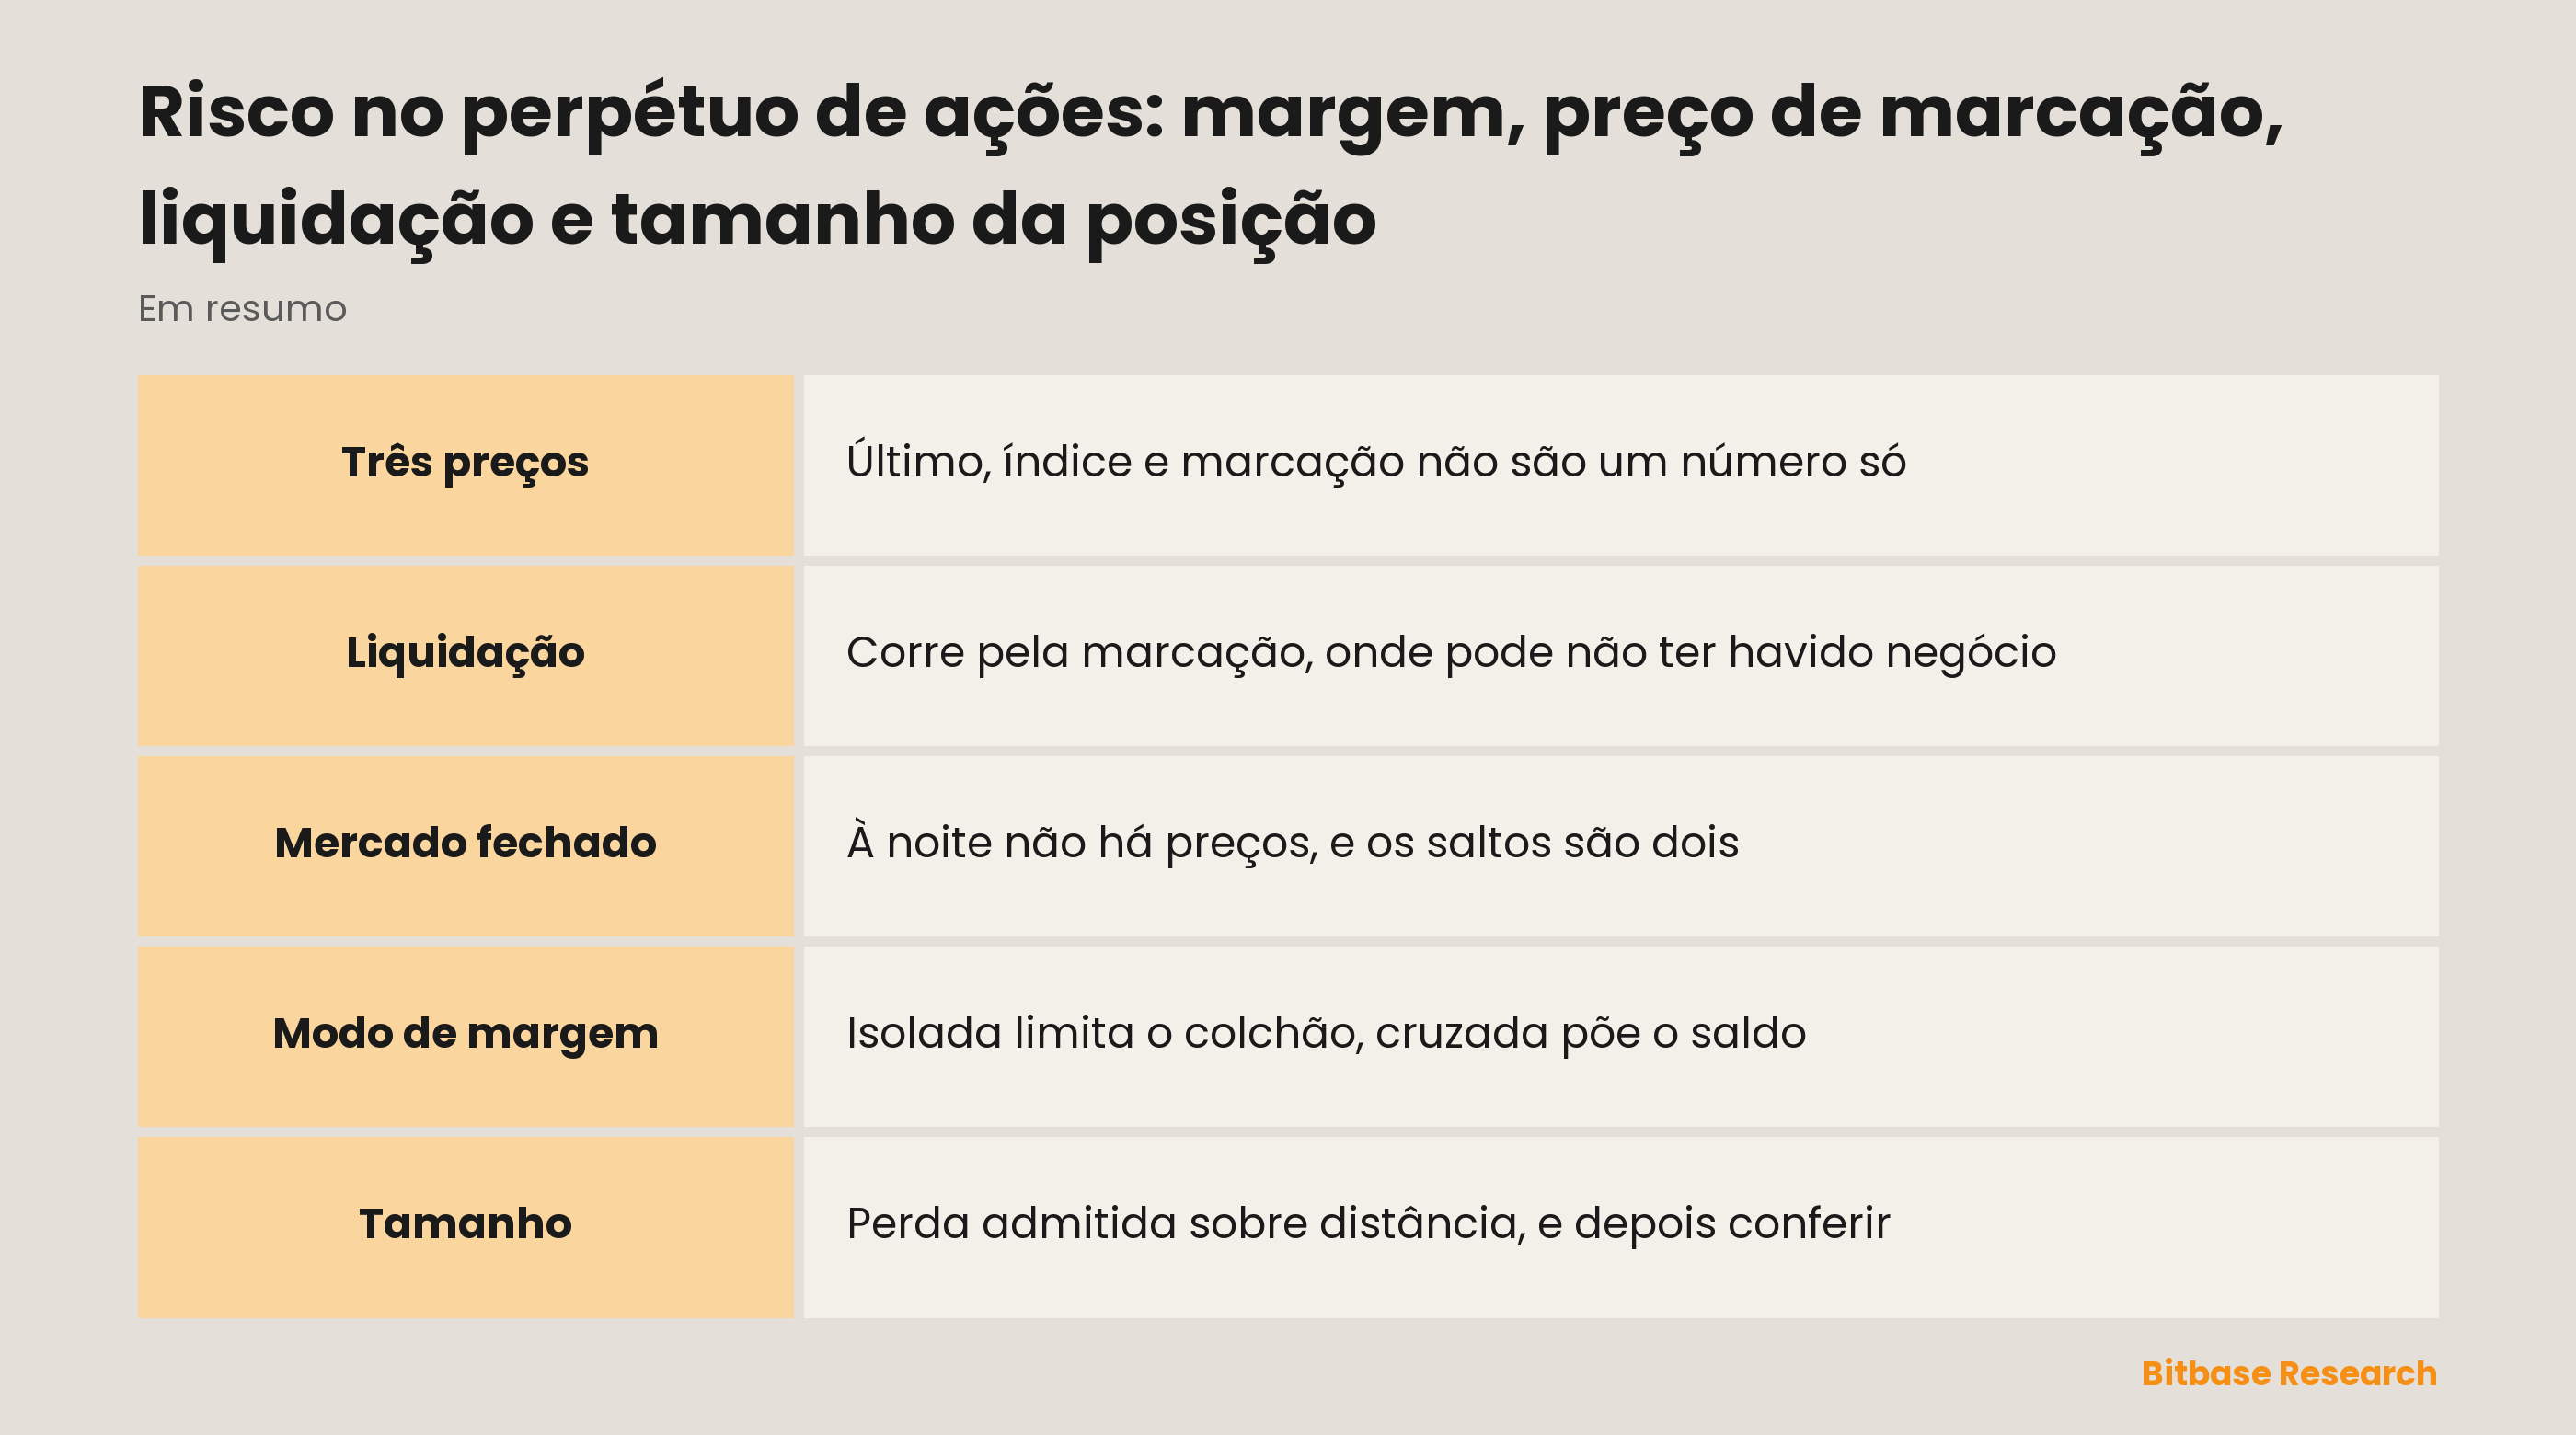
Três preços, um colchão e um calendário explicam a maior parte do que dá errado num perpétuo de ações. A liquidação corre pela marcação, a marcação segue um índice que emudece toda noite, e o tamanho da posição decide quanto esse silêncio custa. Dimensionar de trás para frente a partir de uma perda admitida e depois conferir o nível de liquidação contra um movimento noturno realista é a parte que o trader de fato controla. Todo o resto está na página de regras do contrato da corretora, que vale mais do que qualquer guia, este inclusive.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Financiamento dos perpétuos de ações: cálculo, direção e custo de carregamento
- Mecânica de risco dos futuros de cripto: fundo de seguro e ADL
- O que são opções de criptomoedas? Calls, puts, preço de exercício e vencimento
- Bitcoin ou Ethereum: qual é a diferença?
- Tokens soulbound e reputação on-chain
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Investopedia, marcação a mercado: como as posições abertas são avaliadas investopedia.com
[2] Investopedia, margem de manutenção: o piso acima do qual a posição precisa ficar investopedia.com
[3] Investopedia, chamada de margem: o que acontece quando o colchão acaba investopedia.com