Um perpétuo de ação não detém nada, nunca vence e cobra pela direção que você escolheu. Dessa combinação sai um instrumento que não se comporta como a ação que ele acompanha, nem como uma opção, nem como os futuros de índice com que costuma ser confundido. E o que separa um perpétuo de ação de um perpétuo de cripto não é a alavancagem: é que o mercado ao qual ele se refere fecha toda noite.
O que é, de fato, um perpétuo de ação
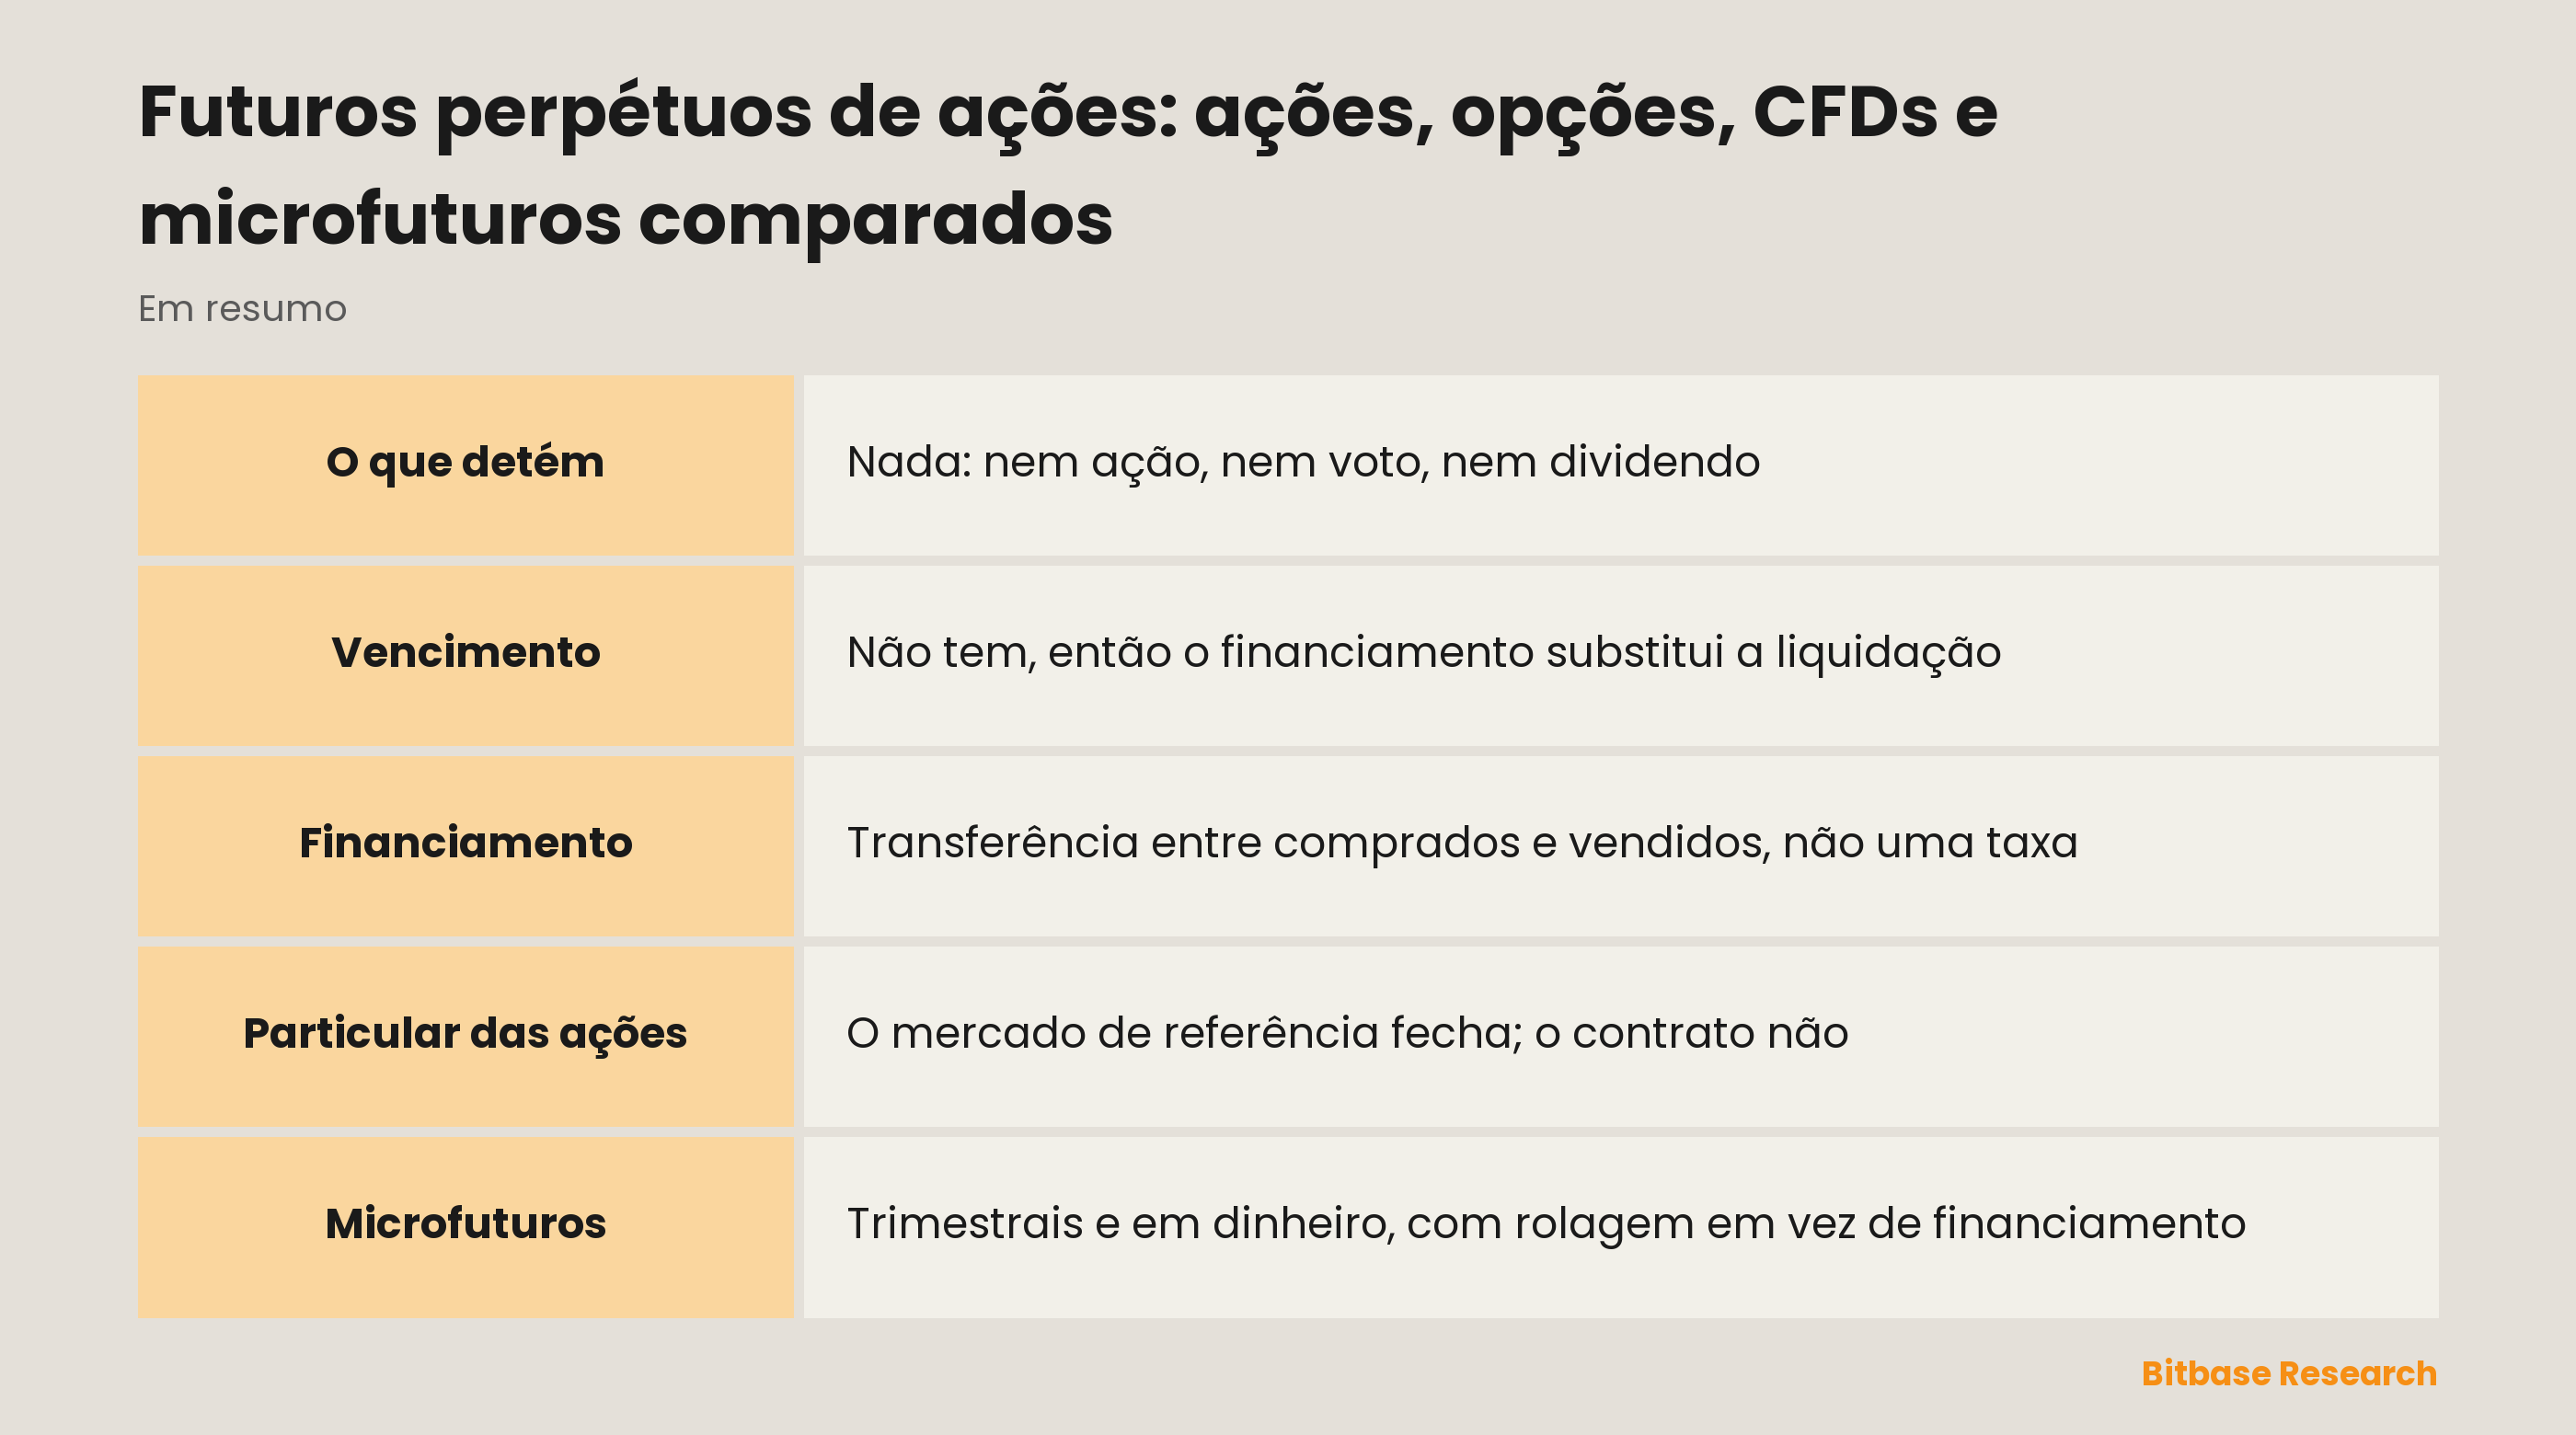
Um contrato futuro perpétuo sobre uma ação é um acordo cujo valor acompanha o preço dessa ação. Ele não detém ação alguma, não confere direitos de acionista e não tem data de liquidação. A margem e a liquidação correm em stablecoin, não na moeda em que o ativo subjacente é negociado.
Da definição decorrem três propriedades, e toda pergunta prática sobre o instrumento acaba em uma delas. Não há vencimento, então a posição pode ser mantida indefinidamente e não há rolagem. Nada é detido, então não há dividendo, nem voto, nem qualquer direito contra a empresa. E como nenhuma entrega prende o contrato ao subjacente, outra coisa precisa fazer esse papel — é aí que entra o financiamento.
Por que o financiamento existe
Um futuro com vencimento converge para o preço à vista porque é contra ele que se liquida. Um perpétuo não tem essa data, então precisa de um mecanismo contínuo que mantenha seu preço perto da referência. Esse mecanismo é a taxa de financiamento: um pagamento periódico entre o lado comprado e o vendido, calculado sobre o nocional da posição e não sobre a margem depositada.
Vale interiorizar a direção. Quando o perpétuo negocia acima da referência, os comprados pagam aos vendidos: manter uma posição comprada fica mais caro, e isso puxa o contrato de volta para baixo. Quando negocia abaixo, os vendidos pagam aos comprados. O financiamento, portanto, não é uma taxa que a plataforma recolhe — é uma transferência entre operadores, e a tabela de taxas da própria plataforma vem separada, por cima.
A consequência prática é que o tempo é um custo. Uma leitura direcional que se confirma após seis semanas ainda pode perder dinheiro se o financiamento correu contra a posição durante essas seis semanas. A aritmética está destrinchada em quanto custa manter um perpétuo; aqui o que importa é a estrutura. Um perpétuo precifica direção de forma contínua em vez de numa única data de liquidação, e precificar continuamente significa custo contínuo.
A camada que só as ações têm
Tudo acima vale para um perpétuo sobre qualquer ativo. O que torna um perpétuo de ação diferente é o calendário por baixo dele.
Um perpétuo de cripto se refere a um mercado à vista que nunca fecha. Há sempre um negócio recente com que montar um índice, e o intervalo entre um preço de referência e o seguinte se mede em segundos. Um perpétuo de ação se refere a um mercado que fecha todo fim de tarde útil, fica fechado o fim de semana inteiro e não abre em feriados. Nessas horas o subjacente não tem nenhum negócio novo.
Desse único fato vem quase tudo o que surpreende as pessoas:
A referência para, o contrato segue. A formação de preço durante um fechamento acontece inteiramente no derivativo, com a informação que chegar. As aberturas abrem lacunas. Uma notícia que chega depois do fechamento é absorvida primeiro pelo perpétuo e só depois pela ação, quando o mercado dela reabre; no toque da campainha os dois podem estar bem distantes. E uma posição pode ser encerrada de madrugada: a liquidação corre sobre o preço de marcação, que continua se movendo esteja ou não aberta a bolsa onde a ação é listada.
Como uma plataforma específica constrói seu preço de marcação durante um fechamento — de quais fontes, com qual suavização, se o financiamento corre normalmente — é um parâmetro dela. Leia a página de regras do contrato da plataforma em que você opera. É a única resposta com autoridade, e ela muda.
Comparação com as alternativas
| Instrumento | O que você detém | Vencimento | Custo de carrego | Horário |
|---|---|---|---|---|
| Ação | Participação registrada | Nenhum | Nenhum, salvo se financiada | Pregão |
| Ação tokenizada | A estrutura de um emissor, não participação | Nenhum | Conforme o emissor | Definido pelo emissor |
| Perpétuo de ação | Nada | Nenhum | Financiamento, nos dois sentidos | Contínuo |
| Microfuturo de índice | Nada | Trimestral | Rolagem, não financiamento | Globex, com pausa diária |
| Opção | Um direito, não uma obrigação | Sim | Prêmio e decaimento no tempo | Pregão |
| CFD | Um contrato com um dealer | Em geral nenhum | Financiamento overnight | Horário do dealer |
Duas linhas merecem leitura lenta.
Microfuturos de índice são o parente mais próximo e ainda assim não são a mesma coisa. O Micro E-mini Nasdaq-100 da CME vale $2 vezes o índice Nasdaq-100, contra $20 do E-mini cheio; o Micro E-mini S&P 500 vale $5 contra $50. Os dois micros andam nos mesmos 0,25 ponto de índice dos irmãos maiores, então o valor do tick em dólares é um décimo. Negociam na CME Globex do domingo à noite à sexta à tarde, com uma pausa diária de manutenção, e vencem trimestralmente, liquidados em dinheiro contra uma cotação especial de abertura na terceira sexta-feira de março, junho, setembro e dezembro. Um perpétuo não tem nada dessa estrutura: nem data trimestral, nem rolagem, nem pausa — em troca, financiamento a cada período.
Uma nota sobre nomes, porque o erro é comum: NQ acompanha o índice Nasdaq-100, e QQQ é um ETF que acompanha esse mesmo índice. São produtos distintos, com mecânicas distintas. Um futuro de índice não é “um futuro sobre o ETF”.
Opções respondem a outra pergunta. Quem tem uma opção pode acertar a direção e ainda assim entregar o prêmio ao tempo. Quem tem um perpétuo pode acertar a direção e ainda assim entregar ao financiamento. No extrato as duas perdas se parecem e vêm de lugares completamente diferentes: uma é o decaimento de um direito que vence, a outra uma transferência para o outro lado de um contrato aberto.
Ajustar o tamanho, não a alavancagem
O erro de enquadramento mais comum trata a alavancagem como o botão do risco. Ela não é. A alavancagem determina quanta margem uma posição exige; o tamanho da posição determina quanto custa um movimento de preço.
Um hábito útil é raciocinar de trás para a frente: primeiro decidir quanto a posição pode perder, achar o preço em que essa perda ocorre e dimensionar para que os dois coincidam — e depois conferir se o nível de liquidação resultante fica fora da faixa que a ação plausivelmente percorre de um dia para o outro. Num perpétuo de ação essa última conferência pesa mais do que num de cripto, justamente porque a lacuna da madrugada aqui é um evento comum e não uma raridade.
O modo de margem muda a forma do risco, não o seu tamanho. Margem isolada e cruzada diferem no que pode absorver uma perda: a isolada cerca a margem da própria posição, a cruzada deixa o restante do saldo defendê-la e, com isso, expõe esse restante.
As taxas de margem de manutenção, as faixas e a alavancagem máxima são definidas por cada plataforma e por contrato, e são revisadas. O lugar delas é a página de regras da plataforma, não um guia.
O que checar antes da primeira posição
Quatro coisas decidem se o instrumento se comporta como esperado, e as quatro são próprias de cada plataforma:
1. O calendário de financiamento — com que frequência liquida e se liquida enquanto o mercado subjacente está fechado.
2. A construção do preço de marcação — do que o índice é montado e o que acontece com ele durante um fechamento.
3. As faixas de margem — a taxa de manutenção no tamanho que você vai operar, não no menor.
4. A disponibilidade — produtos e condições de acesso variam por jurisdição e mudam sem aviso.
Nenhuma das quatro se deduz de como um perpétuo de cripto se comporta. O mecanismo é comum; os parâmetros, não.
Em resumo
A fonte primária dos números de micro e E-mini acima são as páginas de especificação de contrato da CME Group. A mecânica que um perpétuo de ação compartilha com qualquer outro perpétuo está destrinchada nos artigos ligados a partir desta página. Para tudo o que é próprio da plataforma — intervalos de financiamento, construção do preço de marcação, faixas de margem, disponibilidade por jurisdição — a página de regras do contrato da plataforma em que se opera é a única autoridade, e ela prevalece sobre qualquer guia.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- ES e MES: tamanho do contrato, margem, horários e rolagem
- O FOMC e os derivativos de ações: volatilidade, execução e risco de posição
- NQ x MNQ: tamanho do contrato, margem, horários e rolagem
- O ADX e a medição da força da tendência
- Médias móveis explicadas para cripto
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Especificações do CME Micro E-mini Nasdaq-100: multiplicador, tick, horários e liquidação www.cmegroup.com
[2] CME Micro E-mini S&P 500: tamanho do contrato e liquidação trimestral em dinheiro pelo SOQ www.cmegroup.com