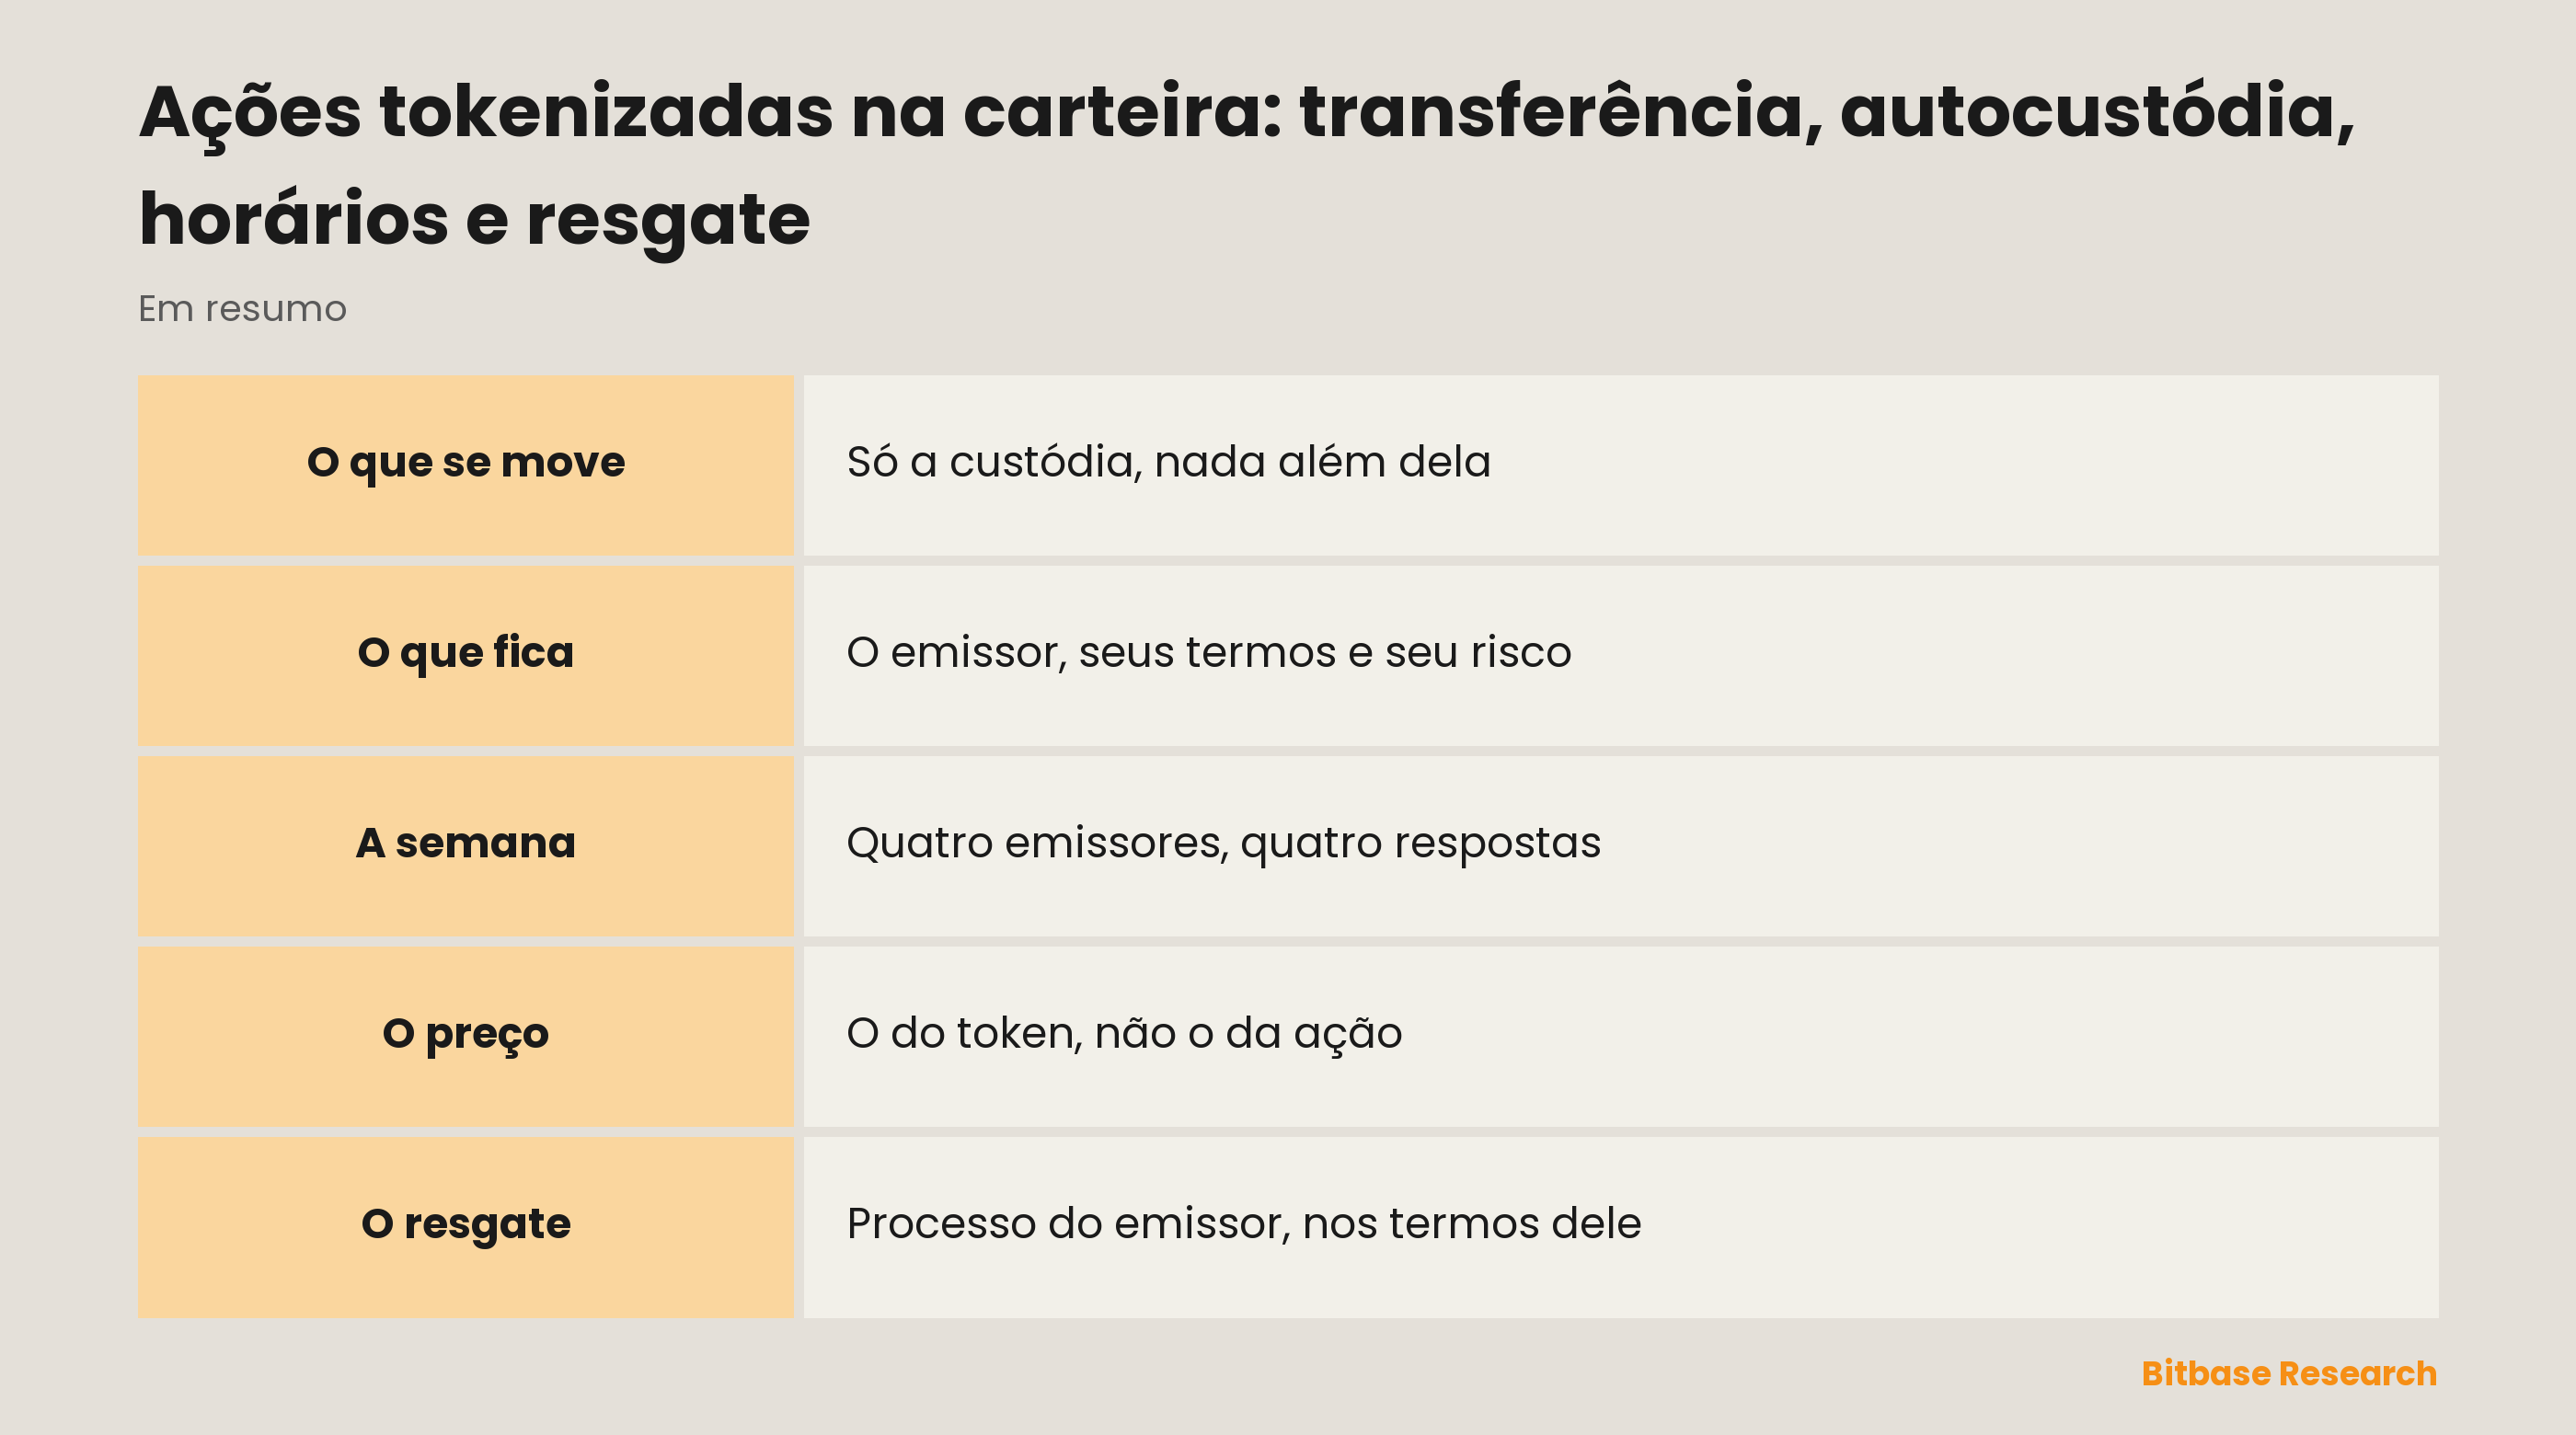
Uma transferência tira a ação tokenizada da custódia da plataforma e coloca na sua, e a custódia é a única coisa que se move. O emissor que escreveu o token continua decidindo quanto ele vale, quando ele é negociado e se algum dia pode ser devolvido. O que muda é quem arca com as consequências quando algo dá errado.
O que uma transferência realmente muda
Transferir uma ação tokenizada para uma carteira que você controla encerra uma relação e começa outra. A plataforma deixa de guardar o ativo por você e você passa a guardá-lo sozinho. Isso é troca de custodiante, e é por isso que a diferença entre guarda de terceiros e guarda própria é a moldura certa para essa decisão.
Tudo o que está acima do custodiante continua onde estava. O token foi criado por um emissor, sob a estrutura e os termos dele, e continua sendo. Quanto ele vale segue dependendo de esse emissor operar, de ele manter aquilo que a documentação dele diz que mantém e de ele honrar termos que continua livre para mudar. Um endereço num registro público fica entre você e a plataforma, não entre você e o emissor.
Você trocou de custodiante, não de emissor. O movimento parece a remoção de um intermediário, e um deles some mesmo: o local de negociação. O emissor nunca foi intermediário nesse sentido. Ele é a contraparte, e mover um token entre carteiras o deixa exatamente onde estava.
O risco que você larga e o risco que você assume
A autocustódia de ações tokenizadas costuma ser descrita como remoção de risco, e ela remove um risco de verdade. Enquanto a plataforma guarda o ativo por você, a solvência dela, os controles internos dela e as decisões operacionais dela ficam entre você e aquilo que você comprou. Tire o token de lá e eles deixam de ficar.
No lugar deles chega um risco com uma cadeia de responsabilidade curtíssima. Um token sob autocustódia se move para quem consegue produzir a assinatura, e para mais ninguém: não há conta a congelar, não há análise entre uma instrução e sua execução, não há parte com autoridade para desfazer uma transferência depois. A diferença entre chave privada e frase semente deixa de ser uma questão de vocabulário aqui.
A autocustódia troca o risco do custodiante pelo seu e deixa o risco do emissor intacto. Escolher entre carteira de hardware e carteira de software atua só no elo do meio. Nada desse cardápio muda o que acontece se o emissor alterar os termos ou parar de operar.
A rede roda a semana inteira; o token talvez não
No sábado a blockchain produz blocos. Isso diz que a rede está disponível. Não diz absolutamente nada sobre haver mercado para o token parado na sua carteira, e juntar as duas coisas numa frase só é o erro mais comum de toda essa área.
Os horários de negociação das ações tokenizadas são definidos pelo emissor, e os quatro emissores com que a maioria esbarra chegaram a quatro semanas diferentes.
| Emissor | A semana como o emissor a descreve | O que sobra para um fim de semana |
|---|---|---|
| Ondo | 24/5, com pausas por eventos societários e controles de risco | A semana útil; parte dos tickers também negocia em sessões fora do horário |
| xStocks (Backed) | Descrito pelo emissor como negociável 24/7 na rede | Aberto, conforme a descrição que o emissor dá ao token |
| Robinhood | De segunda às 02:00 CET até sábado às 02:00 CET | Fechado da manhã de sábado à manhã de segunda, horário europeu |
| Dinari | Pré-mercado, sessão regular dos EUA, pós-mercado e uma janela noturna; fora da sessão regular só entram ordens limitadas | Uma janela na rede da sexta à noite ao domingo à noite no horário do leste dos EUA, sobre parte da lista e com liquidez mais fina |
A pergunta sobre negociar ações tokenizadas no fim de semana não tem resposta geral: tem quatro. A última coluna percorre toda a faixa: um token é descrito como negociável de forma contínua, uma semana termina na manhã de sábado, outra continua sendo a semana útil com uma exceção estreita, e outra abre um canal fino na rede sobre parte da lista.
Segurar as próprias chaves não cria mercado. O calendário pertence ao emissor e ao local que lista o token, e uma carteira não é nem um nem outro. O que a autocustódia dá é enxergar o saldo a qualquer hora, o que não é a mesma coisa que conseguir fazer algo com ele.
O que o acompanhamento de preço realmente acompanha
Uma linha na carteira se lê como participação numa empresa, e é aí que o problema começa. O acompanhamento de preço de ações tokenizadas são duas perguntas debaixo de um rótulo só: quanto vale este token e quanto vale a ação. Na maior parte da semana os dois números ficam perto o bastante para serem confundidos. Continuam sendo dois números.
A Ondo deixa a ressalva por escrito: “Um token não representa necessariamente o valor de uma ação, e o preço de um token nem sempre corresponderá ao preço do ativo subjacente.” Ou seja, uma ferramenta que preenche essa linha com a última cotação do ticker está mostrando algo vizinho da sua posição, e não a posição em si.
Enquanto a listagem subjacente está fechada, nada segura os dois números juntos. A ação não está negociando, então qualquer informação que chegue só tem o lado do token para pousar, e pousa contra a profundidade que existir naquela hora. Quando a listagem reabre, a ação se reprecifica num único movimento, e toda a distância que se abriu se resolve em público.
Resgate é um processo, não uma negociação
Vender e resgatar são operações diferentes, e a segunda é a que se presume. Uma venda encontra uma contraparte no mercado. Um resgate vai até o emissor, e só o emissor pode dizer sim.
Por isso a pergunta sobre como resgatar ações tokenizadas vem com o nome de um emissor colado nela, não com uma resposta geral. Quem pode resgatar, o que precisa ser apresentado, por qual caminho e em que prazo é escrito pelo emissor, publicado pelo emissor e alterado pelo emissor. Nenhum número aparece neste parágrafo exatamente por isso: qualquer número impresso aqui seriam os termos de um emissor num dia.
Guardar não é ter direito. As chaves provam que você controla o token. Elas não provam que você é alguém com quem o emissor aceita negociar. A Ondo descreve suas ações tokenizadas como em geral disponíveis para investidores não norte-americanos, sujeitas a determinadas restrições jurisdicionais e outras, o que é uma afirmação sobre quem você é, não sobre onde o token está guardado.
Onde os emissores descrevem a mecânica, ela é rápida. A Ondo afirma que emissão e queima são instantâneas e descreve uma compra ou uma venda como uma única transação atômica. A Dinari amarra criação e destruição à execução de uma ordem de corretagem pela Alpaca, então nada existe antes de uma ordem real ter sido executada. Na xStocks, o resgate corre em direção ao emissor. A Robinhood tem outro formato de novo: a documentação descreve os Classic Stock Tokens como contratos derivativos entre você e a Robinhood, precificados pelos preços dos valores mobiliários subjacentes mas sem conceder direitos sobre eles, e um contrato com uma contraparte não é aquilo para o que a palavra resgate foi construída.
Três coisas que uma carteira não consegue dizer
Uma carteira mostra um saldo, um endereço e um histórico de transações. Três das perguntas acima ficam fora do que ela consegue responder.
A primeira é quem emitiu o token. Um ticker nomeia uma empresa, e a empresa não decide nenhuma linha da tabela acima, então a estrutura por trás de uma posição precisa ser lida em qual emissor a construiu em vez de adivinhada pelas letras. A segunda é quando ele negocia, o que um saldo nunca vai responder. A terceira é o que dizem os termos de resgate e se eles se aplicam a você, o que só a documentação do emissor resolve.
A carteira é um registro excelente do que você tem e uma descrição ruim do que aquilo é. Essa lacuna não é defeito da carteira. Ela decorre de o token ser um direito contra um emissor, e não um objeto que carrega os próprios termos consigo.
Em resumo
Levar uma ação tokenizada para a autocustódia decide uma coisa: quem a segura. É uma decisão real e remove uma exposição real, mas assume outra e não muda nada na estrutura que dá valor ao token.
O calendário continua sendo o do emissor e varia de emissor para emissor em vez de seguir a rede. O preço continua sendo o do token, não o da ação. O resgate continua sendo um processo conduzido pelo emissor, com termos que ele define e pode mudar. Cada afirmação de emissor citada acima vem da documentação do próprio emissor, com links abaixo, e é essa versão que vale no dia em que você lê.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar SCHD: exposição a dividendos, custos e comparação com QQQ
- Como comprar ações da Snowflake (SNOW): formas de negociar, custos e riscos
- Como comprar ações da SoFi (SOFI): formas de negociar, custos e riscos
- O que é Zebec? Pagamentos contínuos em cadeia
- O que é reutilização de endereço em cripto? Por que evitar
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Documentação da Ondo sobre ações tokenizadas: não é um token por ação, negociação 24/5, emissão e queima atômicas instantâneas, acesso docs.ondo.finance
[2] Site oficial da xStocks: lastro 1:1 em custódia regulada, emissor Backed Assets (JE) Limited, negociável 24/7 na rede xstocks.com
[3] Robinhood Europe: os Classic Stock Tokens são contratos derivativos sem direitos sobre o subjacente, de segunda 02:00 a sábado 02:00 CET robinhood.com
[4] Documentação da Dinari: sessões regular, pré-mercado, pós-mercado e noturna, apenas ordens limitadas fora da sessão regular, e uma janela contínua na rede sobre parte da lista docs.dinari.com