ES e MES são a mesma exposição em dois tamanhos: ambos são futuros da CME sobre o índice S&P 500, ambos andam em incrementos de 0,25 ponto de índice e um deles vale exatamente um décimo do outro. O que os separa não é o que eles acompanham, e sim aquilo que uma ficha de especificações responde: qual é o tamanho de um contrato, como a margem funciona, quando o mercado está de fato aberto e o que acontece na terceira sexta-feira de março, junho, setembro e dezembro. É nessa última data que mora a maior parte das surpresas, porque o valor contra o qual um contrato trimestral acaba liquidando nunca aparece em um gráfico.
O que os dois contratos realmente são
ES é o código da CME para o futuro E-mini do S&P 500, e MES é o código do irmão Micro E-mini. Os dois liquidam em dinheiro e têm o índice S&P 500 como ativo subjacente, então nada é entregue no vencimento e nenhum deles dá direito sobre a ação de qualquer empresa do índice.
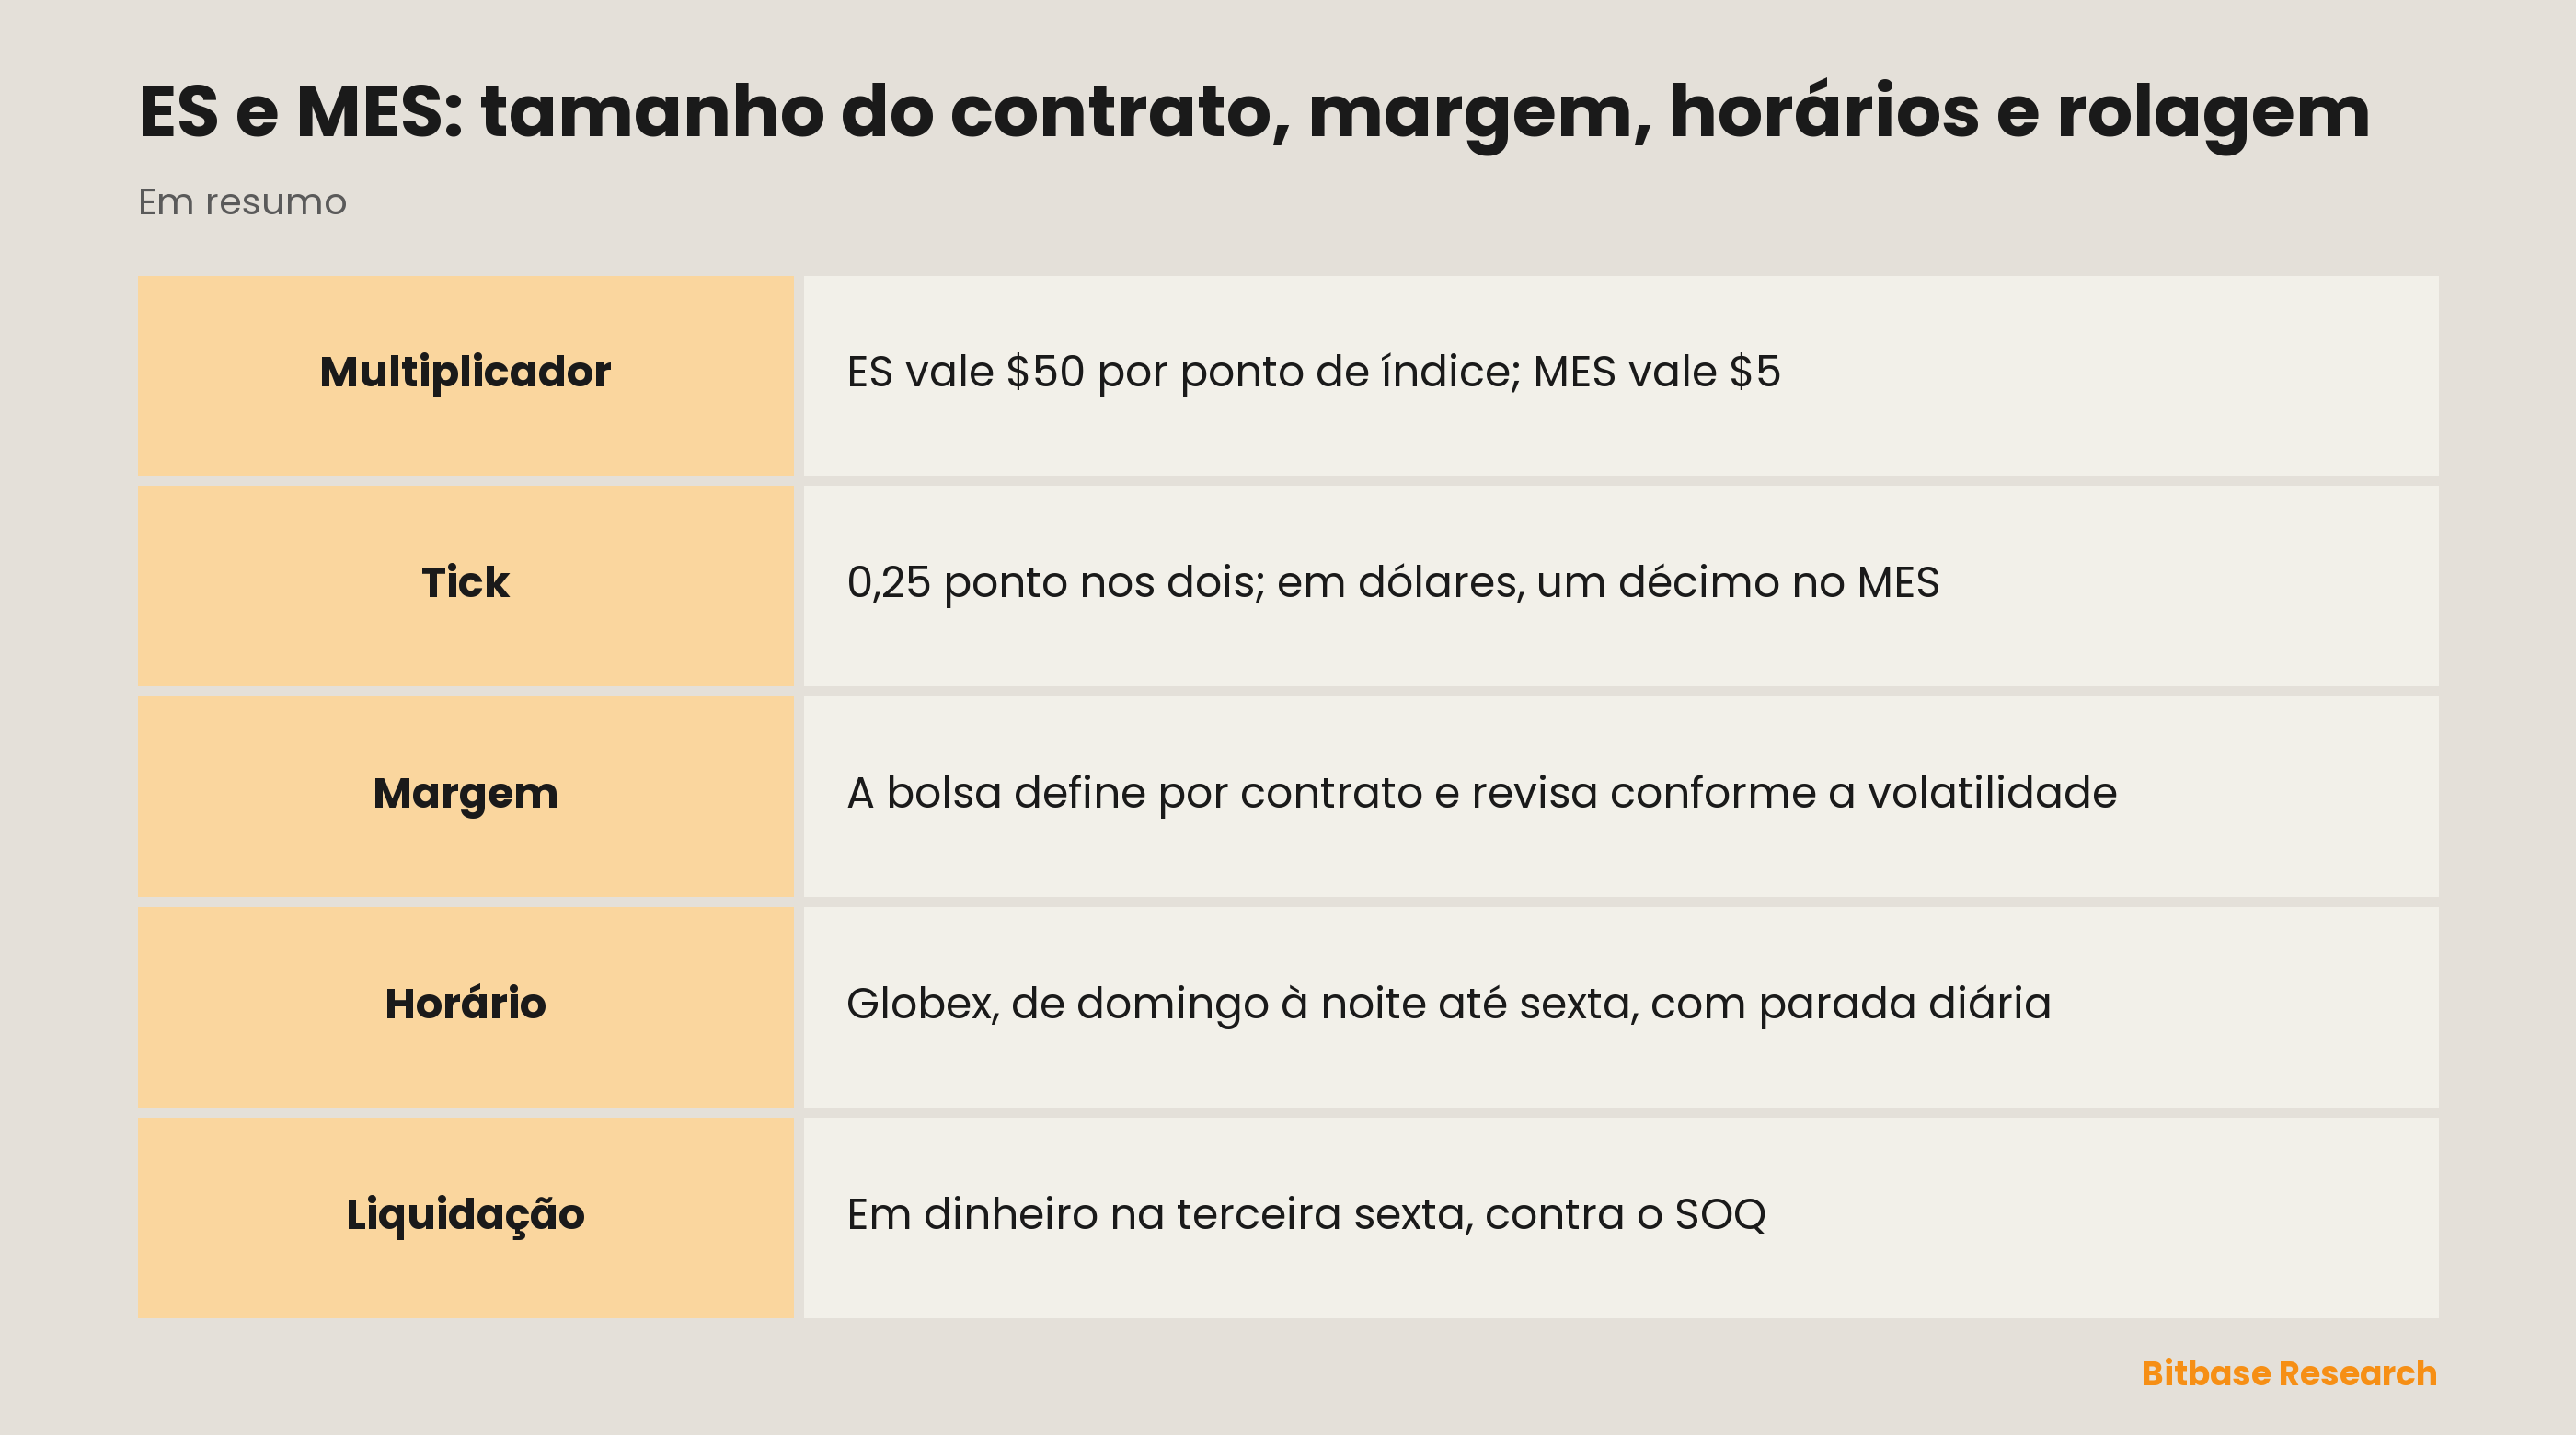
Estruturalmente só existe uma diferença: o multiplicador. Um contrato de ES vale $50 por ponto de índice; um contrato de MES vale $5 por ponto de índice. O micro é um décimo do contrato cheio, e tudo o que vem depois do multiplicador escala nesse mesmo décimo: o nocional, o valor em dinheiro de um tick e o ajuste diário creditado na conta ou debitado dela.
Essa proporção é a razão de o par existir. Ela permite montar uma posição no índice em passos menores, com a mesma convenção de livro de ofertas e o mesmo calendário. Se a pergunta é o que o E-mini é em si e o que o move, mais do que como os dois se comparam, o contrato ES tem uma explicação própria.
O tick é o mesmo em pontos e não em dólares
Os dois contratos negociam em incremento mínimo de 0,25 ponto de índice. Em pontos o tick é idêntico e em dólares ele é um décimo: no ES um tick vale $12,50 e no MES vale $1,25.
Vale segurar essa distinção, porque o gráfico mostra pontos e o extrato mostra dólares. Dois operadores olhando o mesmo candle estão olhando o mesmo tick; o valor que cai em cada conta difere por um fator de dez por causa do multiplicador, e por nenhum outro motivo.
Isso também resolve uma confusão recorrente sobre tamanho de posição. Dez contratos de MES carregam o mesmo nocional que um contrato de ES. O micro é uma unidade de conta menor, e o risco de uma posição continua vindo de quão grande ela é e de quanta margem a sustenta. Escolher o código menor muda a granularidade disponível, não a aritmética de um prejuízo.
Margem é um mecanismo, não um número para decorar
Uma posição em futuros é aberta com o depósito da margem inicial, uma fração do nocional em vez do valor cheio do contrato. Dali em diante a posição é marcada a mercado todo dia: ganhos entram e perdas saem a cada pregão, e se o saldo cai abaixo do nível de manutenção há chamada para repor. Essa sequência é idêntica em ES e MES e tem o mesmo formato da mecânica de margem e de chamada de margem em qualquer contrato alavancado.
O que este guia não vai dar são os valores. As exigências de margem da bolsa são definidas contrato a contrato e revisadas conforme a volatilidade muda, e uma corretora pode exigir mais do que o mínimo da bolsa. Qualquer número impresso aqui estaria vencido na revisão seguinte, e um número de margem vencido é pior do que nenhum: ele produz uma decisão de tamanho confiante e errada. Essa resposta só está atualizada na página de contrato da própria bolsa, com as regras da corretora por cima.
Horário de negociação: três calendários que não se encaixam
ES e MES negociam na CME Globex de domingo às 18:00 ET até sexta-feira às 17:00 ET, com uma parada diária de manutenção das 17:00 às 18:00 ET. Durante a semana isso chega perto do contínuo, e ainda assim não é o dia inteiro nem é o pregão que as próprias ações seguem.
Há, portanto, três calendários em jogo ao mesmo tempo. O pregão de futuros atravessa a maior parte da noite. O pregão à vista, no qual os componentes do índice de fato negociam, ocupa só uma fatia dele. E um perpétuo de ação, que é outro produto em outro tipo de plataforma, não tem vencimento nem parada programada, e cobra financiamento onde um futuro cobra o custo da rolagem. Ler a cotação de um calendário enquanto se carrega a posição em outro é o caminho mais curto para um gap de abertura virar susto em vez de expectativa.
Rolagem: quatro datas por ano, e são suas para administrar
ES e MES seguem um único ciclo trimestral: março, junho, setembro e dezembro, com o contrato vencendo na terceira sexta-feira do mês. Nada leva a posição para o contrato seguinte automaticamente. Continuar exposto depois do vencimento significa encerrar o contrato que vence e abrir o próximo, e isso é a rolagem.
O que o par acrescenta aqui é aritmética, não mecanismo. Os dois códigos rolam no mesmo dia e liquidam contra o mesmo SOQ, então quem carrega os dois toma uma decisão e não duas. O que muda é o tamanho das suas duas pernas: o spread da rolagem é cotado em pontos de índice, de modo que o mesmo spread custa um décimo por contrato no MES, e uma exposição montada com dez microcontratos soma o mesmo e rola em fatias mais finas. Por que o calendário força essa decisão e do que é feito o spread entre dois meses de contrato pertencem à explicação do contrato ES, e não a uma comparação de especificações.
O SOQ: o valor de liquidação que ninguém vê
No vencimento o contrato liquida em dinheiro contra uma Special Opening Quotation, e a CME descreve esse valor como “baseado no preço de abertura de cada ação componente do índice correspondente, independentemente de quando essas ações abrem”.
Essa cláusula pesa mais do que parece. O S&P 500 é montado com 500 componentes, e o primeiro negócio de cada um não sai no mesmo instante. O SOQ é costurado a partir desses preços de abertura individuais, ou seja, não é uma foto do índice em nenhum momento específico e pode ficar distante de todo valor do índice divulgado naquela manhã.
A amplitude do índice é o que faz isso pesar mais aqui do que em um contrato mais estreito. Quanto mais componentes, mais aberturas separadas entram na costura e maior o espaço entre o valor de liquidação e qualquer coisa que estivesse negociável na tela. O mesmo mecanismo age no contrato sobre o Nasdaq-100, sobre uma lista de nomes mais curta. Uma posição levada até a terceira sexta-feira é liquidada por esse valor costurado, tendo sido plano ou não, e daí vem o argumento prático de rolar ou encerrar antes da data em vez de atravessá-la.
ES, MES e um perpétuo, lado a lado
| Característica | ES | MES | Perpétuo de ação |
|---|---|---|---|
| Multiplicador | $50 por ponto de índice | $5 por ponto de índice | Definido pela plataforma |
| Tick mínimo | 0,25 ponto de índice | 0,25 ponto de índice | Definido pela plataforma |
| Vencimento | Terceira sexta, trimestral | Terceira sexta, trimestral | Nenhum |
| Liquidação | Em dinheiro, contra o SOQ | Em dinheiro, contra o SOQ | Sem data de liquidação |
| Pregão | Globex, com parada diária | Globex, com parada diária | Sem parada programada |
| Custo de carregar | Spread da rolagem | Spread da rolagem | Financiamento, nos dois sentidos |
As duas primeiras linhas esgotam a comparação entre ES e MES, porque nessas duas colunas todas as demais linhas são iguais. A terceira coluna é outro instrumento respondendo a outra pergunta: sem vencimento não há rolagem, e o preço do tempo chega como financiamento periódico. Intervalos de financiamento, construção do preço de marcação e faixas de margem de um perpétuo são parâmetros da plataforma, então quem manda é a página de regras do contrato da plataforma em que se opera.
Em resumo
ES e MES divergem em um número e concordam em todo o resto. O multiplicador define o nocional, o valor do tick e o tamanho do ajuste diário; o calendário trimestral, o vencimento na terceira sexta-feira, o pregão da Globex com sua parada de manutenção e a liquidação em dinheiro contra o SOQ são comuns aos dois. Tamanhos de contrato, incrementos mínimos, horários e calendário de vencimentos estão publicados nas páginas de especificação da CME Group, que é também onde as exigências de margem se mantêm atualizadas. Tudo o que diz respeito a um perpétuo mora na página de regras da plataforma que o lista, e essa página prevalece sobre qualquer guia, inclusive este.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- A adição automática de margem: o que ela faz com o seu preço de liquidação
- O FOMC e os derivativos de ações: volatilidade, execução e risco de posição
- NQ x MNQ: tamanho do contrato, margem, horários e rolagem
- Financiamento dos perpétuos de ações: cálculo, direção e custo de carregamento
- Estado da blockchain e árvores de Merkle
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Especificações do CME E-mini S&P 500: multiplicador, tick, horários e liquidação trimestral www.cmegroup.com
[2] CME Micro E-mini S&P 500: tamanho do contrato e liquidação trimestral em dinheiro pelo SOQ www.cmegroup.com