Carregar um derivativo de ações por cima de uma decisão do FOMC é antes um problema de calendário do que uma aposta de direção. O minuto está publicado; o conteúdo não está, e nada converte um no outro. O que dá para resolver antes é outra coisa: como a posição vai se comportar naquele minuto — qual calendário o instrumento segue, quanto vale um tick e a que distância a saída fica da entrada.
Uma hora conhecida com conteúdo desconhecido
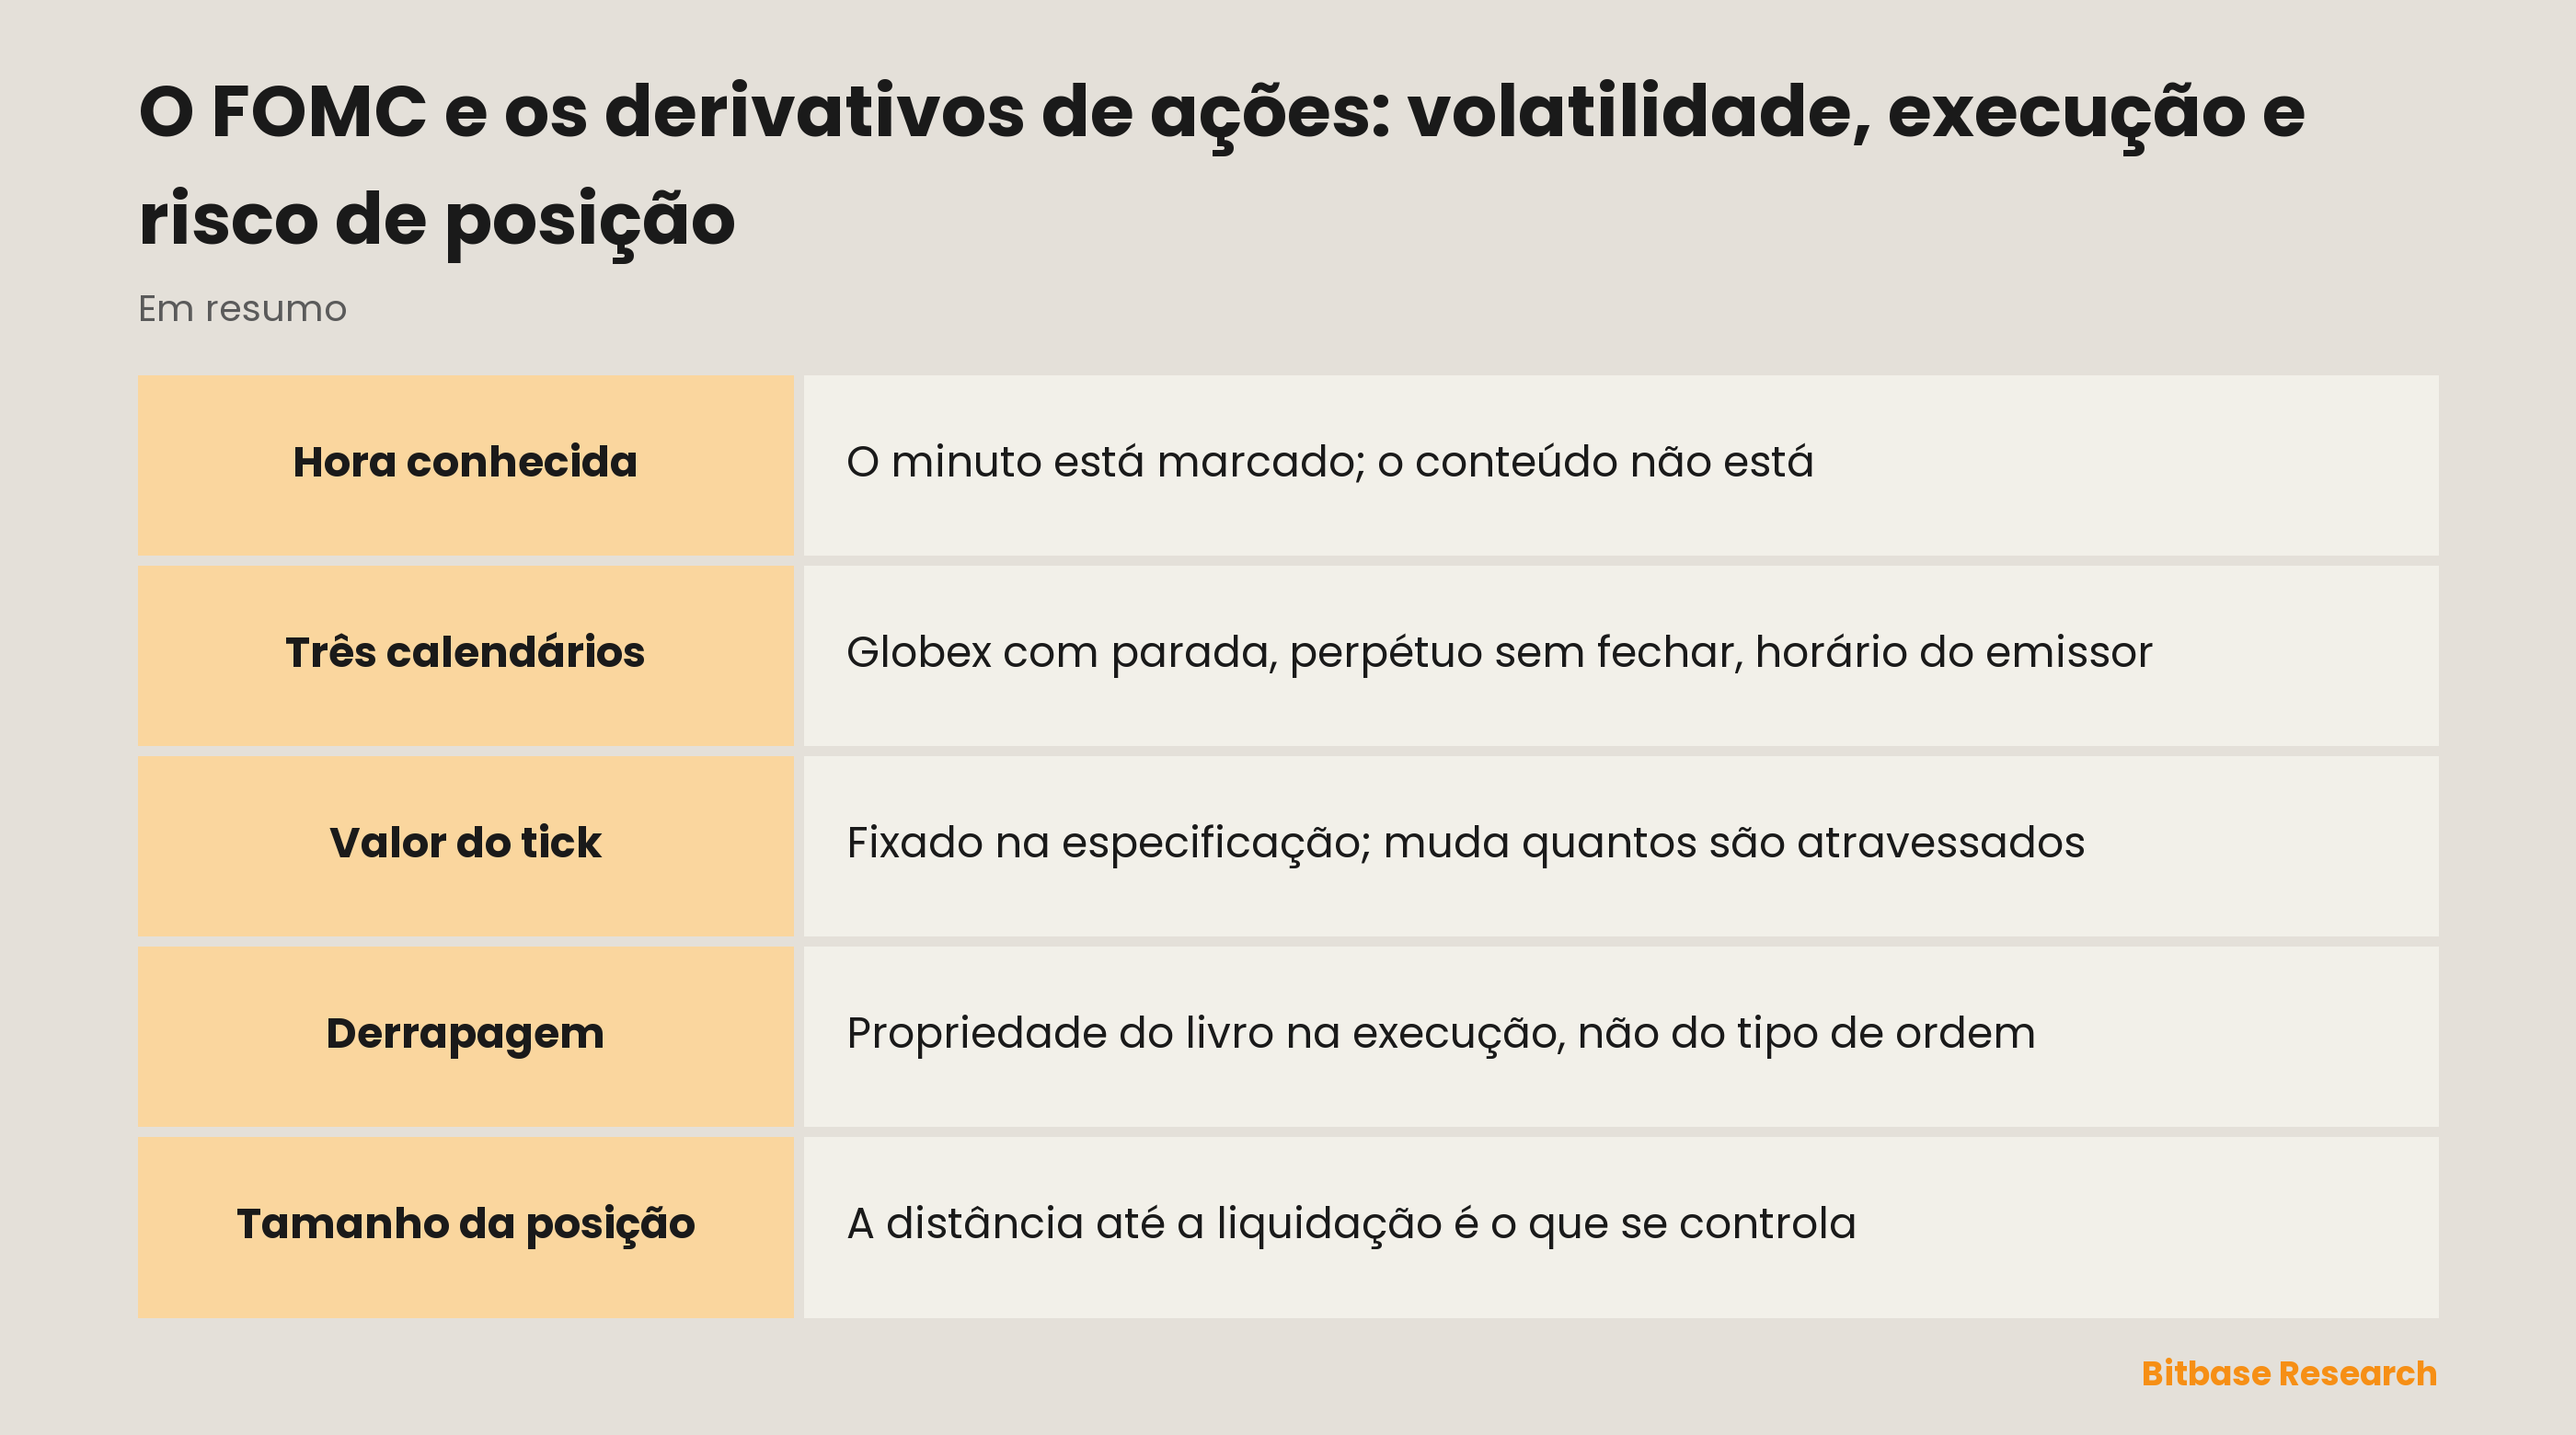
Quase tudo que move preço chega sem aviso. Uma decisão de política monetária agendada funciona ao contrário: a data está publicada há semanas, todo mundo olha para a mesma contagem regressiva, e a única incógnita é o que o comunicado diz e como ele será lido.
Vale separar esse formato do balanço de uma empresa, que também é agendado. As companhias divulgam resultados quase sempre fora do pregão, de modo que o primeiro negócio na ação sai depois de horas de digestão e passa por um leilão de abertura. Uma decisão de política monetária não fica na fila atrás de um leilão: ela cai com o mercado à vista aberto, e a reação acontece no pregão contínuo.
As datas de reunião e o horário de divulgação vêm do calendário do próprio banco central, não de um guia.
Três calendários que não coincidem
A exposição ao mesmo índice pode estar em três lugares diferentes no momento da divulgação, e as diferenças são estruturais, não de grau.
| No momento da divulgação | Futuros de índice da CME | Perpétuo de ação | Ação tokenizada |
|---|---|---|---|
| Estado do mercado | Globex aberto, fora da parada diária de manutenção | Não fecha | Sessão definida pelo emissor |
| Unidade de preço | Multiplicador vezes índice, tick mínimo fixo | Cotado contra um preço de marcação | Preço de referência do emissor |
| O que encerra a posição antes da hora | Regras de margem da bolsa e da corretora | Liquidação pelo preço de marcação | Condições do emissor e da plataforma |
| Custo que continua correndo | Sem financiamento; uma rolagem no vencimento trimestral | Financiamento, no ritmo dele | Conforme as condições do emissor |
A Globex funciona do domingo à noite até a tarde de sexta, com uma parada diária de manutenção, o que não é nem o pregão à vista das bolsas onde as ações são listadas nem uma semana ininterrupta. Um perpétuo de ação não fecha em momento algum, e o financiamento dele continua correndo no período que a plataforma definir. Uma ação tokenizada segue um terceiro calendário, definido pelo emissor. Três calendários abertos ao mesmo tempo são exatamente o motivo de a mesma leitura, expressa em três instrumentos, produzir três resultados diferentes.
Intervalo, fórmula e limites do financiamento são parâmetros da plataforma, e eles são ajustados. A única resposta com autoridade está na página de regras do contrato da plataforma em que se opera.
Quanto vale um tick e quantos é preciso atravessar
O contrato CME E-mini Nasdaq-100 vale $20 por ponto do índice Nasdaq-100 e o Micro E-mini vale $2 por ponto do mesmo índice; o E-mini S&P 500 vale $50 por ponto do índice S&P 500 e o microcontrato dele, $5. Os quatro se movem em incrementos mínimos de 0,25 ponto de índice.
O valor em dólares de um tick está fixado na especificação do contrato e não aumenta porque o mercado ficou movimentado. Suponha um movimento de vinte pontos: são $400 no E-mini Nasdaq-100 e $40 no microcontrato, antes e depois do anúncio.
O que a volatilidade muda é o número de ticks, não o tamanho de um deles. Um percurso que levaria uma hora numa tarde calma pode ser atravessado em segundos, e a conta vê a mesma aritmética aplicada a muito mais incrementos. Uma nota sobre nomes, porque a confusão é comum: o E-mini Nasdaq-100 acompanha o índice Nasdaq-100, enquanto o QQQ é um ETF sobre esse mesmo índice. Um futuro de índice não é um futuro sobre esse ETF.
Spread, profundidade e a ordem que precisa atravessá-los
Em torno de uma divulgação agendada, três coisas mudam no livro de ofertas, e as três são mensuráveis. O spread se alarga, de modo que a distância entre a melhor compra e a melhor venda cobre mais ticks. Cada nível de preço sustenta menos volume, porque quem não consegue precificar o desconhecido tira as ofertas em vez de alargá-las. E uma ordem a mercado passa por mais níveis antes de executar — é aí que está todo o mecanismo de uma execução que volta pior do que a tela sugeria.
A derrapagem é uma propriedade do livro no instante da execução, não do tipo de ordem. Uma ordem limitada não a elimina: troca-a pelo risco de não negociar nada. Um stop é uma instrução para enviar uma ordem quando um preço é impresso, não uma promessa sobre o preço que essa ordem vai receber. Como cada tipo se comporta na entrada e na saída está detalhado no texto sobre ordens e encerramento.
A distância até a liquidação, não a direção
O que precisa ser resolvido antes não é para que lado a decisão vai, e sim se a posição sobrevive ao movimento que pode ocorrer enquanto a resposta chega.
Isso se reduz a uma distância: da entrada até o nível em que a posição é encerrada no seu lugar. Num futuro a aritmética é linear e pública — pontos percorridos, vezes o multiplicador, vezes o número de contratos, contra a margem depositada. Num perpétuo, o gatilho é o preço de marcação e não o último negócio, e ele continua se movendo com o mercado subjacente aberto ou fechado.
A distância está sob controle direto; o tamanho do movimento não está. Quem a define são o tamanho da posição e a margem, e as duas decisões são tomadas antes da divulgação. Que movimento é plausível num minuto desses não é algo que um guia consiga quantificar. Um movimento suposto é um teste de estresse, não uma previsão. Calcule a distância em pontos de índice, compare com um percurso que você consideraria severo e dimensione de forma que a comparação saia com folga, e não no limite. Taxas de margem de manutenção e faixas são definidas por cada plataforma, e o lugar delas é a página de regras da plataforma.
Quando o evento cai ao lado de uma rolagem
Futuros de índice não correm para sempre. O ciclo trimestral vence na terceira sexta-feira de março, junho, setembro e dezembro, com liquidação financeira contra uma cotação especial de abertura (SOQ) construída a partir do preço de abertura de cada ação do índice, independentemente de quando cada uma abre. O preço de liquidação, portanto, não é um retrato do índice em nenhum instante único.
Nos pregões anteriores a essa data, os contratos em aberto migram para o vencimento seguinte: o mês curto afina enquanto o seguinte ganha profundidade. Quando uma decisão de política monetária cai nessa janela, duas coisas acontecem ao livro ao mesmo tempo, e uma execução ruim pode ser a mudança, e não o evento. Os prazos e a mecânica dessa mudança estão no guia de rolagem.
Em resumo
Um evento agendado é um dos poucos riscos que admitem preparo mecânico, porque a única incógnita nele é o conteúdo. A especificação fixa quanto vale um tick, o livro decide quanto custa atravessá-lo, e tamanho e margem decidem a que distância a saída fica da entrada. Os números de contrato acima vêm das páginas de especificação do CME Group; cada parâmetro de financiamento, margem e disponibilidade vem da página de regras do contrato da plataforma em que se negocia.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- ES e MES: tamanho do contrato, margem, horários e rolagem
- NQ x MNQ: tamanho do contrato, margem, horários e rolagem
- Financiamento dos perpétuos de ações: cálculo, direção e custo de carregamento
- O que é uma ponte entre blockchains?
- Estratégia de trading de rompimento
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Especificações do CME Micro E-mini Nasdaq-100: multiplicador, tick, horários e liquidação www.cmegroup.com
[2] CME Micro E-mini S&P 500: tamanho do contrato e liquidação trimestral em dinheiro pelo SOQ www.cmegroup.com