O exercício que a CrowdStrike chama de fiscal 2026 terminou em 31 de janeiro de 2026, ou seja, quase todo o trabalho que cabe nele aconteceu durante o ano civil de 2025, e essa única linha na capa do relatório anual decide se comparar a empresa com qualquer concorrente que fecha as contas em dezembro significa alguma coisa. A companhia vende cibersegurança por assinatura, com preço por endpoint e por módulo, de modo que a receita reportada é, em grande parte, o desenrolar de contratos assinados antes. Este texto mostra o que a CrowdStrike vende, por que o modelo de cobrança decide quais notícias mexem no preço, e em que difere possuir a ação classe A de operar o perpétuo com margem em USDT na Bitbase.
O que é a CrowdStrike (CRWD)
A CrowdStrike Holdings, Inc. é uma sociedade constituída em Delaware, com escritórios principais em Austin, no Texas. Seu relatório anual descreve a plataforma CrowdStrike Falcon como aquela que “serves as the operating system for cybersecurity” e que interrompe invasões “through a single lightweight sensor”.
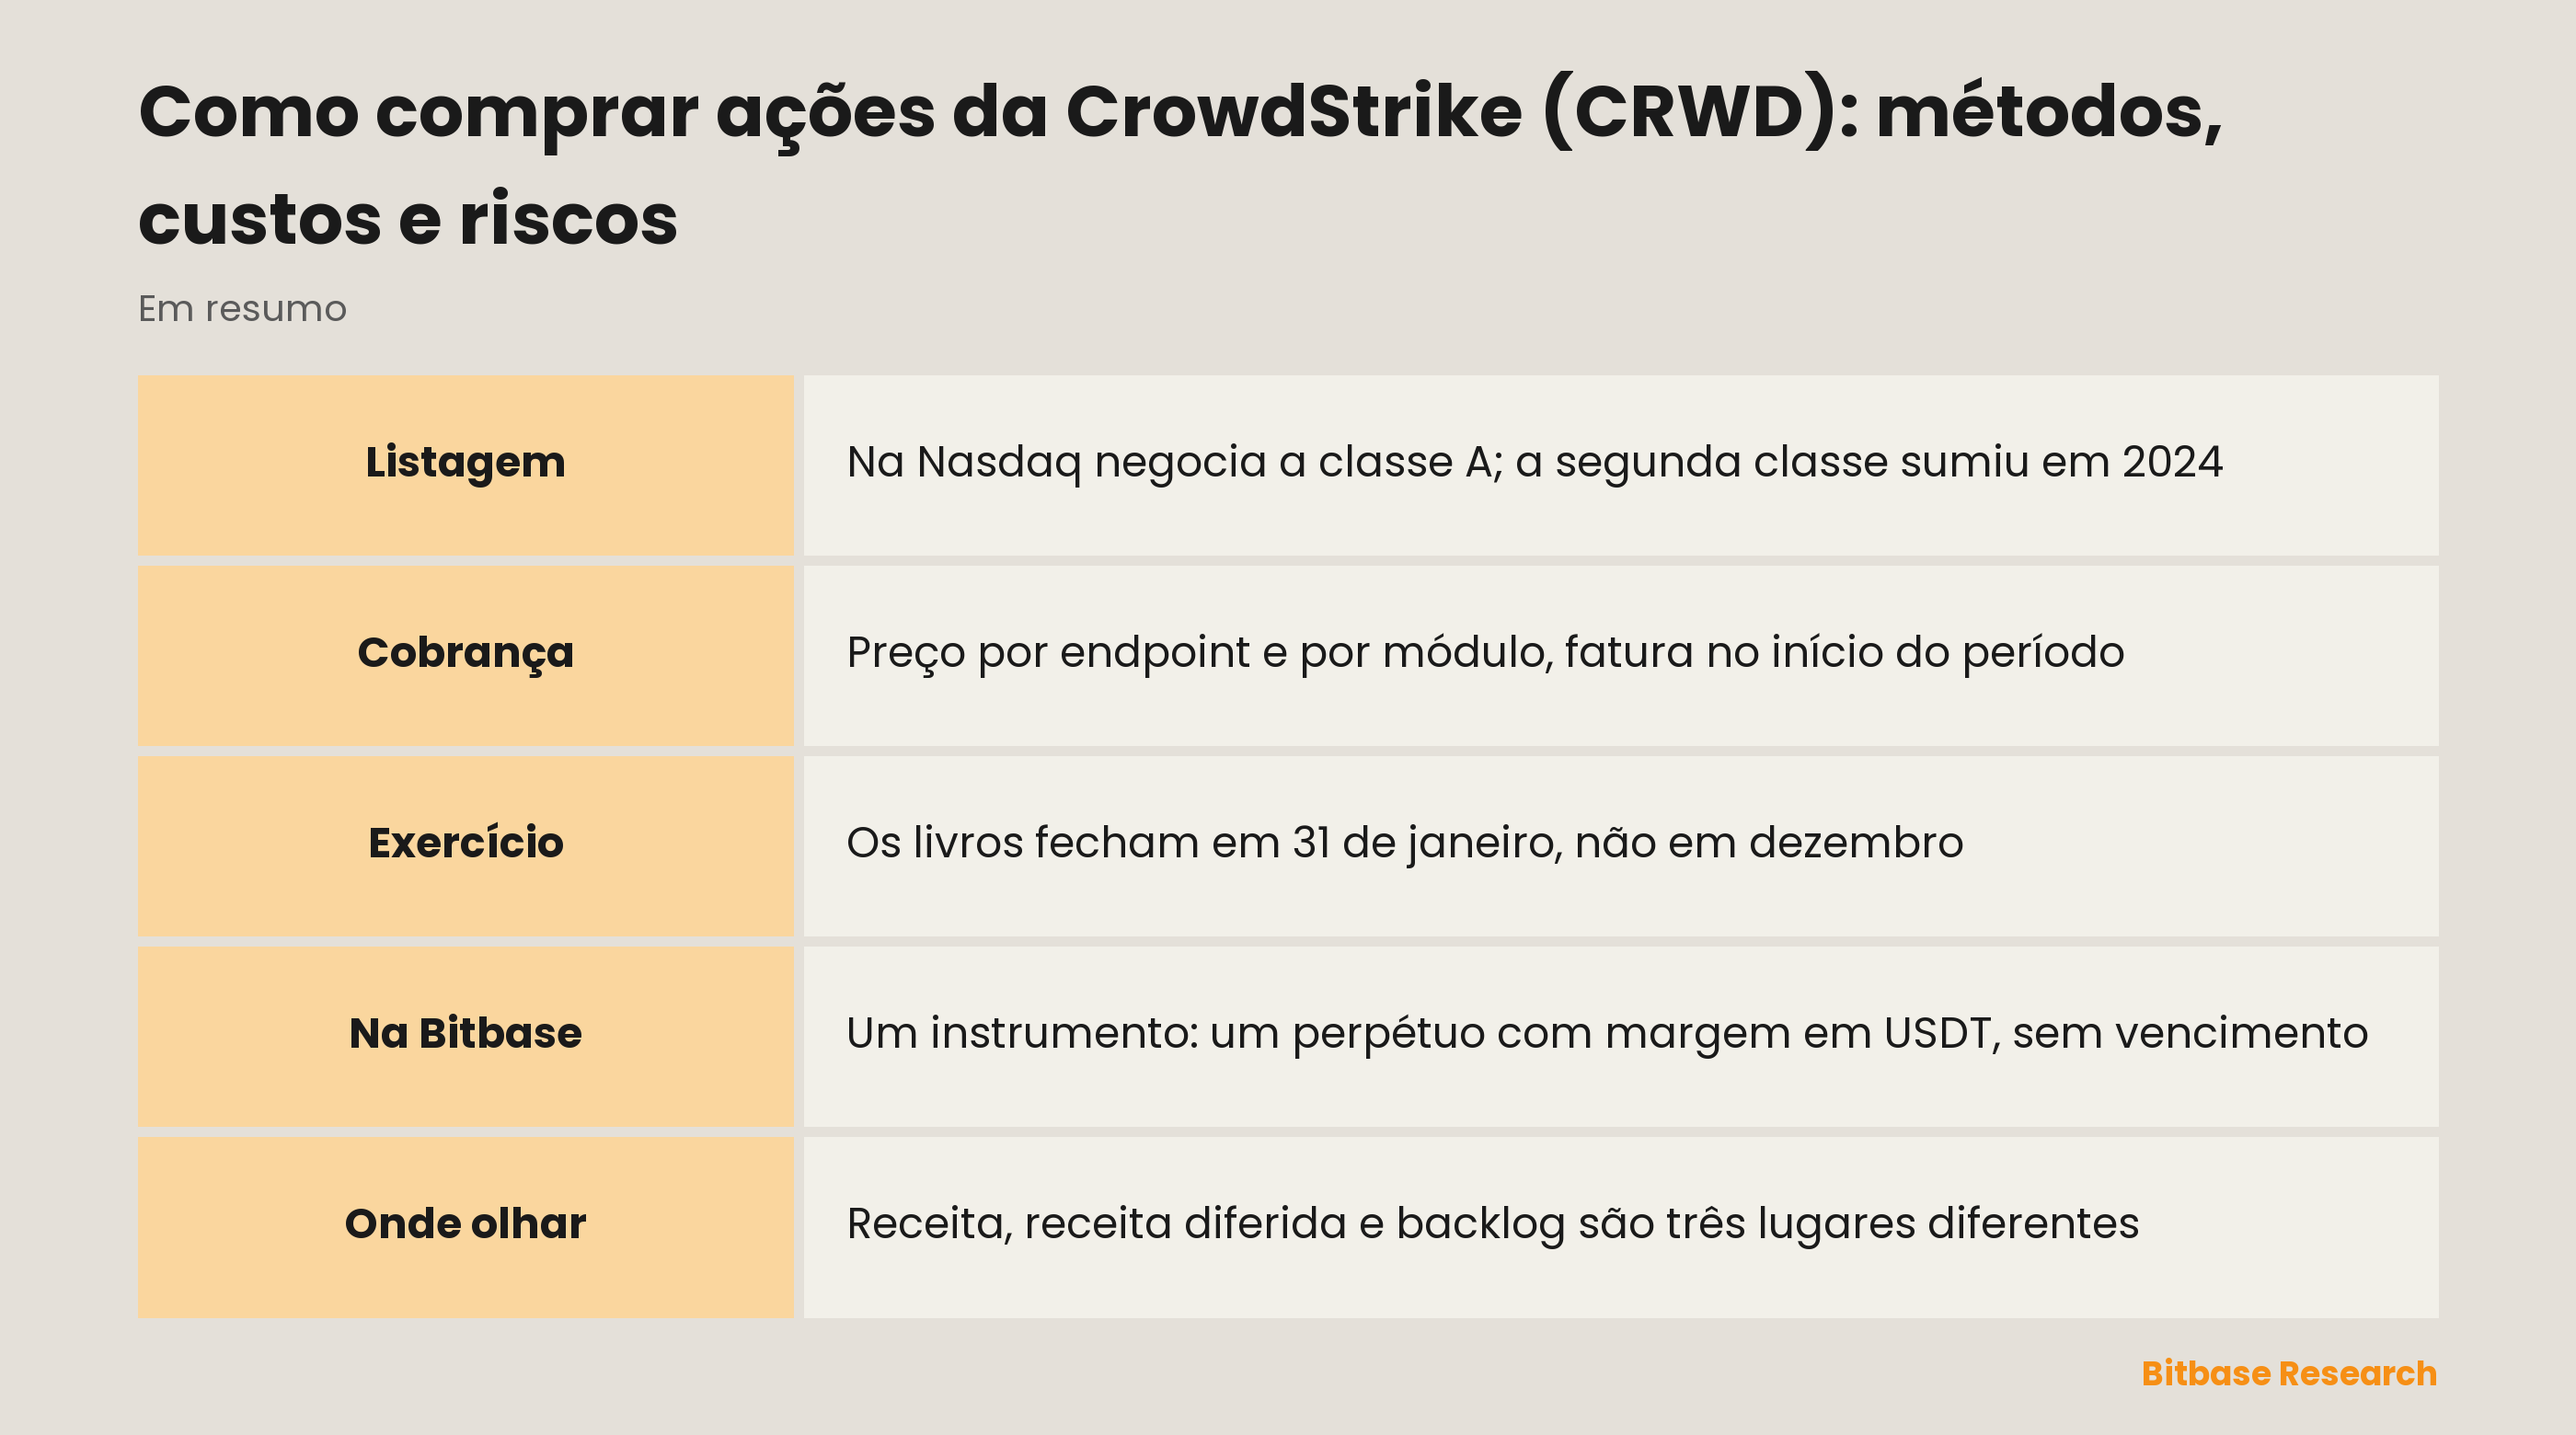
É esse sensor que dá forma a todo o modelo comercial. Ele coleta dados “from across the enterprise, including endpoints, cloud workloads, identities, and third-party sources” e, uma vez que o cliente o implanta, “they can easily add additional cloud modules”. As assinaturas são “generally priced on a per-endpoint and per-module basis”, então a conta cresce em duas direções ao mesmo tempo: mais máquinas protegidas e mais módulos ligados em cada uma delas. Uma linha menor cobre os serviços profissionais, como resposta a incidentes, que a empresa enxerga “primarily as an opportunity to cross-sell subscriptions”.
O que é negociado sob o código CRWD é a ação ordinária classe A, registrada na The Nasdaq Stock Market e listada desde junho de 2019. Uma segunda classe existiu até dezembro de 2024, quando as ações classe B em circulação foram convertidas automaticamente em classe A. A estrutura de duas classes que muitas listagens de tecnologia ainda carregam, aqui, já não existe.
Por que se opera CRWD
Uma posição em CRWD é uma posição sobre renovações, não sobre um lançamento de produto. Os contratos são “generally non-cancelable” e duram “generally one to three years”, e o cenário de fracasso aparece literalmente entre os fatores de risco: “If our customers do not renew their subscriptions for our products and add additional cloud modules to their subscriptions, our future results of operations could be harmed.”
O crescimento dentro da base já instalada tem métrica própria e divulgada. A taxa de retenção líquida em dólares compara o ARR de um conjunto de clientes de assinatura “against the same metric for those subscription customers from the prior year” e reflete “customer renewals, expansion, contraction, and churn”. Ela mede a base existente, não quantos nomes novos assinaram.
A demanda segue o calendário de quem compra, não o de quem vende. “Given the annual budget approval process of many of our customers, we see seasonal patterns in our business”, escreve a empresa, e a nova receita recorrente anual é “typically greater in the second half of the year, particularly in the fourth quarter”. Como esse quarto trimestre fecha em 31 de janeiro, a temporada de vendas mais pesada fica atravessada sobre a fronteira do ano civil.
A ligação com cripto é fina, e vale dizer sem rodeios: nenhuma parcela dessa receita depende do preço de token algum. O que coloca CRWD diante de um público cripto é o instrumento, não o negócio.
Comprar a ação ou comprar o preço
Os caminhos até CRWD se separam em uma única pergunta: a operação termina com um direito contra a empresa ou com um contrato sobre o preço dela?
Uma compra por meio de uma corretora com acesso à Nasdaq termina no direito. O comprador fica com a ação ordinária classe A e os direitos ligados a ela, liquidada pelo sistema acionário dos Estados Unidos. Mesmo aqui existe uma camada no meio, e a própria empresa a nomeia: a maioria dos detentores é de “beneficial owners but whose shares are held in street name by brokers and other nominees”.
O contrato perpétuo termina no preço e em mais nada. Ele é margeado e liquidado em uma stablecoin, não detém ação alguma e não tem data de vencimento. Vendê-lo não é o espelho de vender uma ação: a venda abre uma posição vendida em vez de reduzir uma posição comprada, e essa é a resposta mecânica sobre como operar CRWD na ponta vendida sem montar um aluguel de papéis.
O custo se comporta de forma diferente em cada caminho. Uma posição em ações paga uma vez na entrada e uma vez na saída. Um perpétuo acrescenta uma taxa de financiamento corrente, trocada periodicamente entre compradores e vendedores e cobrada do lado que está cheio, de modo que a conta escala com o tempo de permanência e não com o número de negócios.
Como operar CRWD na Bitbase
Na Bitbase, CRWD é um contrato perpétuo com margem em USDT. A garantia é depositada em stablecoin, o tamanho é escolhido em contratos e não em número de ações, e não há data de liquidação para administrar. Quem procura comprar ações da CRWD com USDT precisa ter clareza sobre o que essa frase compra aqui: exposição a um preço, não uma fatia da empresa.
O spread e a taxa são cobrados na entrada e na saída, e ali se encerram. O financiamento não se encerra: ele corre enquanto a posição estiver aberta, o que transforma o tempo de permanência em uma variável de preço. O colchão de margem decide a sobrevivência: o contrato é encerrado contra um preço de marcação e não contra o último negócio do livro, então o que importa é quanto esse preço pode caminhar antes de o colchão acabar.
O que é específico de um perpétuo sobre ação é o calendário embaixo dele. Um perpétuo de cripto se apoia em um mercado à vista que nunca fecha; este se apoia em uma ação que para de ser negociada toda tarde útil, no fim de semana inteiro e nos feriados, de modo que a próxima abertura no mercado acionário pode chegar como um gap. Como a plataforma deriva seu preço de marcação nessas horas, e o que ela faz com o financiamento enquanto o mercado de referência está fechado, são perguntas que a própria página de regras do contrato precisa responder, e que devem ser feitas antes de dimensionar a posição. A cobertura de instrumentos não é uniforme entre os códigos, e a seção TradFi é a página que a lista.
O que move a CRWD
A demonstração de resultados é um registro atrasado de decisões já tomadas. A CrowdStrike reconhece receita de assinatura “ratably over the contract term” e formula ela mesma a consequência: “any increase or decline in new sales or renewals in any one period will not be immediately reflected in our revenue for that period.”
Isso faz da receita reportada um sistema ruim de alerta antecipado e leva a atenção para o balanço. Os clientes costumam ser faturados no início do período de assinatura, e esse pagamento antecipado fica na receita diferida até que o serviço seja entregue.
Há ainda um reservatório que não aparece em nenhuma dessas linhas. Quando o contrato está assinado mas o direito de faturar ainda não nasceu, o valor é “classified as backlog”, e esses montantes “are not recorded in deferred revenue or elsewhere in our consolidated financial statements”. Ler apenas receita e receita diferida cobre dois dos três lugares onde o futuro já contratado está guardado.
A receita recorrente anual comprime tudo isso em um número, e a definição dela pesa mais do que o nível. O ARR é “calculated as the annualized value of our customer subscription contracts as of the measurement date, assuming any contract that expires during the next 12 months is renewed on its existing terms”. Essa premissa faz trabalho de verdade, e por isso o ARR precisa ser lido ao lado da taxa de retenção, e não no lugar dela.
Ao redor da contabilidade estão os fatores que a própria empresa nomeia: ciclos de venda “long and unpredictable”; dependência de data centers de terceiros, “such as Amazon Web Services”, para rodar a plataforma; e a condição permanente de ser, como fornecedora de cibersegurança, “a target of cyberattacks”.
Riscos e limites
A CrowdStrike carrega um incidente com data. Em 19 de julho de 2024 a empresa “released a content configuration update for our Falcon sensor that resulted in system crashes for certain Windows systems”, chamado em todos os seus documentos de July 19 Incident. Ele segue sendo um fator de risco nomeado, do qual se espera que continue tendo “an adverse effect on our business, sales, customer and partner relations, reputation, results of operations and financial condition”.
A lucratividade também não é assunto encerrado. O título escrito pela própria empresa diz: “We have a history of losses, and while we have achieved profitability in certain periods, we may not be able to achieve or sustain profitability in the future.”
O risco de produto aqui é incomumente direto, porque o produto é a própria defesa: “If our solutions fail or are perceived to fail to detect or prevent incidents or have or are perceived to have defects, errors, or vulnerabilities, our brand and reputation would be harmed.” A palavra perceived aparece duas vezes nessa frase, e não é enchimento.
A alavancagem muda como esses mesmos riscos de negócio são sentidos. Um acionista que atravessa um trimestre ruim vê um drawdown; uma posição perpétua do mesmo nominal pode ser encerrada pelo mesmo movimento, e um gap de fim de semana consegue levar o preço de marcação através de um nível de liquidação sem deixar chance de negociar no meio do caminho.
Como verificar as informações sobre a CRWD
Cada citação acima vem do relatório anual da CrowdStrike no formulário 10-K, protocolado na Comissão de Valores Mobiliários dos Estados Unidos sob o CIK 1535527 e disponível de graça no EDGAR. A capa resolve sozinha a maior parte das perguntas de identidade: o nome exato do registrante, o estado de constituição e a tabela de valores mobiliários registrados na forma da Section 12(b), onde constam a classe, o código e a bolsa.
A capa também resolve o exercício fiscal. Nela se lê “For the fiscal year ended January 31”, e essa linha reenquadra qualquer comparação: uma manchete sobre os resultados do ano fiscal de 2026 descreve um período que correu quase inteiro dentro do ano civil anterior.
Além da capa, o Item 1 descreve o negócio, o Item 1A lista os fatores de risco sob títulos escritos pela própria empresa e não por um analista, e as notas explicativas trazem a política de reconhecimento de receita e as tabelas de receita diferida. O site de relações com investidores publica os mesmos documentos junto do calendário de resultados. Para o contrato, as páginas de regras e de tarifas da própria plataforma são a autoridade sobre financiamento, margem e elegibilidade.
Em resumo
Comprar CRWD começa por decidir se o objetivo é possuir um negócio ou sustentar uma opinião sobre o preço dele. A ação classe A na Nasdaq é propriedade, hoje em estrutura de classe única e liquidada pelo sistema acionário. O perpétuo na Bitbase é um contrato com margem em stablecoin, sem vencimento, sem direitos de acionista e com um custo de financiamento corrente; e é também o caminho pelo qual se abre uma posição vendida, em vez de reduzir uma posição comprada.
Debaixo dos dois caminhos está a mesma empresa: ela cobra por endpoint e por módulo, recebe adiantado, reconhece receita devagar ao longo de um a três anos, e guarda seu futuro contratado repartido entre receita, receita diferida e uma linha de backlog que não aparece em nenhuma das duas.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Ações de cripto x ETFs de bitcoin: exposição a um negócio ou ao bitcoin?
- Como comprar ações da Adobe (ADBE): formas de negociar, custos e riscos
- Como comprar ações da Cboe (CBOE): métodos, custos e riscos
- Como comprar ações da Vertiv (VRT): formas de negociar, custos e riscos
- O que é Venice AI?
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] CrowdStrike, formulário 10-K do exercício de 2026: encerramento do exercício, registro na forma da Section 12(b), negócio, reconhecimento de receita e fatores de risco (SEC EDGAR) www.sec.gov
[2] Relações com investidores da CrowdStrike: documentos, calendário de resultados e divulgações da empresa ir.crowdstrike.com