Antes que a Vertiv possa registrar um único dólar de receita vindo da obra de um data center, o pedido já passou um tempo numa carteira de pedidos que a própria empresa define e divulga. Essa distância entre o pedido e a entrega é a coisa mais útil deste ticker, e nenhum caminho até ele encurta esse intervalo. Uma ação classe A na Bolsa de Nova York, uma versão tokenizada cotada sob o nome do emissor e um contrato perpétuo que referencia o preço sem deter nada: três direitos sobre uma mesma empresa e três conjuntos distintos de prerrogativas.
O que é a Vertiv (VRT)
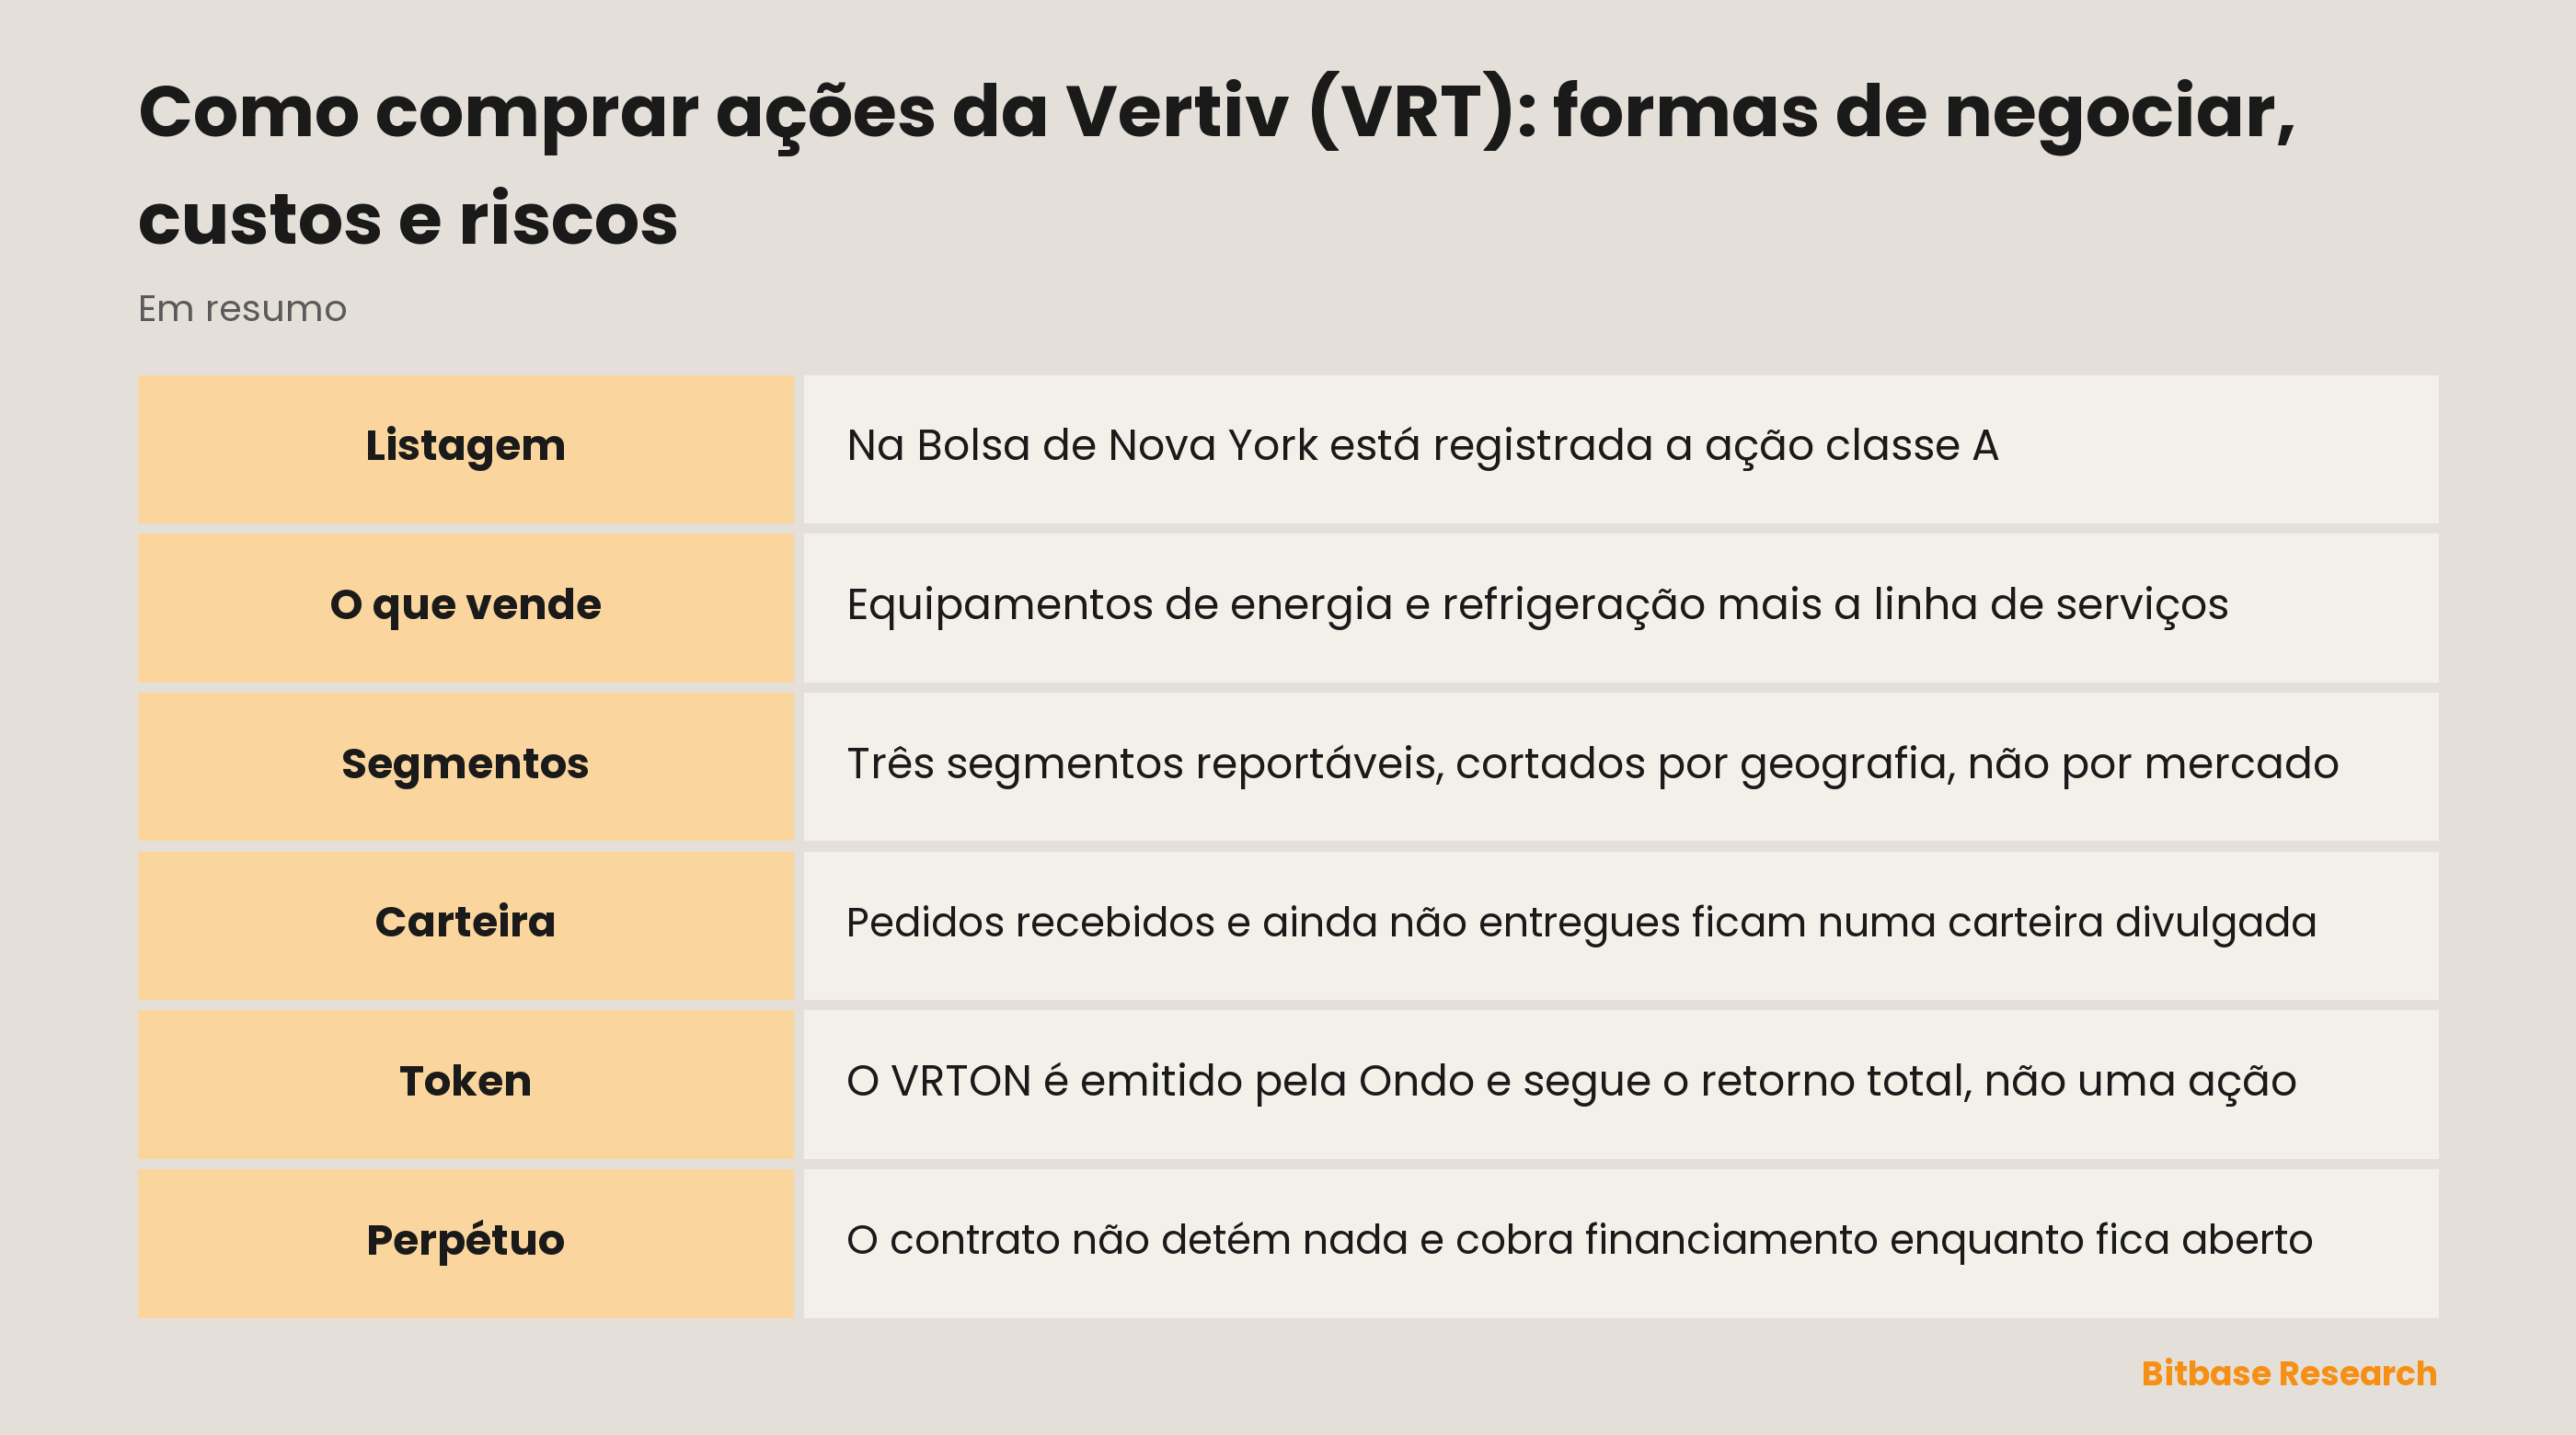
A Vertiv Holdings Co é uma sociedade constituída em Delaware, e o papel que ela registra sob a seção 12(b) é sua ação ordinária classe A, negociada na Bolsa de Nova York sob o código VRT. O exercício social termina em 31 de dezembro. Tudo isso está na capa do relatório anual, e essa é justamente a página que nenhuma página de cotação resolve por você.
O Item 1 chama a Vertiv de líder global em infraestrutura digital crítica e em seguida diz o que a empresa faz a respeito: “we pioneer and deliver end-to-end power and cooling technologies to help our customers stay resilient, optimized, and future-ready”. Por trás dessa frase há objetos físicos: gestão de energia e de calor, painéis e barramentos, fontes ininterruptas de energia, sistemas de refrigeração a ar e a líquido, racks e a distribuição elétrica dentro deles. Ao lado desses bens, o relatório nomeia separadamente uma segunda linha: serviços e peças, da manutenção preventiva e dos testes de aceitação até o monitoramento remoto e o fornecimento de peças.
Produtos de um lado, serviços e peças de outro, é a divisão que a Vertiv usa ao abrir as vendas líquidas, e por isso é a divisão que um leitor consegue acompanhar pelas demonstrações. Os segmentos são outro corte: “we manage our business across three reportable segments based on our main geographic regions—the Americas, Asia Pacific and Europe, Middle East & Africa”. Geografia, não mercado final. Não existe, em nenhum ponto dessas demonstrações, uma linha chamada “data centers”.
Por que as pessoas negociam ações da Vertiv
VRT é um jeito de carregar a obra, não a computação. Energia e refrigeração entram no site antes dos servidores que vão usá-las, o que coloca a Vertiv no começo de uma sequência de gastos cujo fim é uma carga de trabalho rodando. Carregar a ação é apostar que esse gasto será contratado, não em qual chip vence depois que a sala ficar pronta.
A exposição aqui é de segunda mão, e a própria empresa escreve isso. Seu primeiro fator de risco trata de clientes, não de produtos: a Vertiv depende, nas suas palavras, “on the continued growth of our customers' critical infrastructure systems, in particular data center and communication infrastructure, to grow our business, operations and revenue”. A quem carrega o papel cabe a exposição aos orçamentos de investimento de outras companhias, filtrados duas vezes: a Vertiv precisa ganhar o pedido e depois entregá-lo.
O lado vendido herda a mesma estrutura. A visão de que o gasto desacelera, ou de que um concorrente leva parte dele, recai sobre um fabricante e não sobre o operador cujo orçamento realmente mudou.
Um preço, três direitos: ação, token e perpétuo
A página de preços da Bitbase para essas três letras exibe Vertiv (Ondo Tokenized), cotada como VRTON. O nome do emissor dentro do nome do instrumento não é enfeite. É a parte que decide o que o instrumento é.
A documentação da Ondo é específica e, no ponto que a maioria toma como óbvio, diz o contrário. O token não corresponde a uma ação na proporção de um para um: “One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset”. Ele é construído como um instrumento de retorno total: os dividendos são reinvestidos líquidos de retenção na fonte em vez de pagos. Quem o detém “do not receive shareholder voting rights, statutory information rights or other shareholder rights”, dito de forma direta e sem ressalva. A negociação em geral corre 24/5, com pausas possíveis em torno de eventos societários e limites de risco, e o produto está disponível de modo geral para investidores não norte-americanos, sujeito a restrições jurisdicionais e outras.
Em terceiro vem o perpétuo, que não detém nem a ação nem o token. Ele referencia um preço, é margeado e liquidado em stablecoin, repassa uma taxa de financiamento entre comprados e vendidos a cada intervalo e fecha a posição sozinho se a margem cair abaixo do nível de manutenção.
| Instrumento | O que o detentor tem | Direitos de acionista | Calendário de negociação | Custo de manter aberto |
|---|---|---|---|---|
| Ação ordinária classe A (NYSE: VRT) | Uma participação registrada na Vertiv Holdings Co | Os direitos ligados à classe | O pregão da Bolsa de Nova York | O que a corretora cobrar |
| VRTON, ação tokenizada emitida pela Ondo | Um direito contra a estrutura do emissor, seguindo o retorno total | Nenhum | Em geral 24/5, com pausas possíveis | Sem cobrança periódica própria; dividendos reinvestidos líquidos de imposto |
| Perpétuo referenciado em VRT | Nada; uma referência a um preço | Nenhum | Contínuo | Financiamento a cada intervalo, pago ou recebido |
Lendo as linhas na horizontal, o que muda não é quanta exposição chega, e sim quem a deve. A dose de Vertiv pode ser igualada nas três; a contraparte por trás de cada linha, não.
Negociando VRT na Bitbase
A página de preços é a superfície de referência: cotação e gráfico da ação tokenizada, sem posição envolvida, e é no nome do instrumento que o emissor se confirma.
O contrato perpétuo é onde se toma uma posição direcional. Ele é margeado e liquidado em stablecoin, que é o que “comprar VRT com USDT” descreve na prática: a moeda da conta é USDT e o que a conta guarda é exposição, não uma ação. Vender a descoberto é a mesma operação com o sinal invertido e com o mesmo custo corrente, porque o financiamento corre a cada intervalo em que a posição fica aberta.
A alavancagem decide o tamanho, não a direção. A liquidação é checada contra um preço de marcação e não contra o último negócio, e o nível de margem de manutenção está publicado na especificação do contrato. São termos da plataforma, e termos de plataforma mudam.
A ação em si se pega em outro lugar: numa corretora com acesso à Bolsa de Nova York, a única via que coloca um acionista registrado atrás da posição. Quais instrumentos existem para cada empresa não é uniforme, e a lista de ações tokenizadas responde a isso ticker a ticker.
O que move a VRT
Os pedidos se movem antes da receita, e o relatório define o intervalo: “The backlog consists of product and services for which a customer purchase order or purchase commitment has been received and which has not yet been delivered”. A demanda chega pelo primeiro relógio, na forma de compromissos registrados; a receita chega pelo segundo, na forma de equipamento entregue. Quem olha só o segundo está olhando decisões tomadas bem antes.
Como os segmentos reportáveis são geográficos, a mudança em onde o gasto acontece é visível e a mudança em para que ele serve não é. Dinheiro que se desloca entre regiões aparece como mix de segmentos. Dinheiro que se desloca dentro de uma mesma região das salas de telecomunicações para as salas de IA não aparece em lugar nenhum. As vendas líquidas se repartem entre produtos e entre serviços com peças, e nenhuma das duas é um mercado final. Qualquer número que diga quanto desta empresa é data center foi construído fora do relatório.
O câmbio atravessa tudo isso. A Vertiv registra um título de risco próprio sobre “fluctuations in foreign currency exchange rates”, e um fabricante que reporta por geografia necessariamente converte antes de consolidar. Parte de um movimento reportado pode ser conversão e não demanda.
Mais duas restrições a empresa formula sobre si mesma, não sobre o mercado. Um título diz “We operate in a highly competitive environment”. Outro trata do nível de endividamento e da capacidade “to comply with the covenants and restrictions contained in our credit agreements”. Um fabricante de equipamentos financia a distância entre construir uma unidade e receber por ela, então as condições de crédito pertencem ao modelo operacional.
O que move esta ação, portanto, é a chegada de pedidos e a capacidade de cumpri-los. Notícias de IA contam exatamente na medida em que mudam uma dessas duas coisas.
Riscos próprios de cada caminho
O token depende do emissor antes de depender da Vertiv. Quanto vale o VRTON decorre de a Ondo seguir operando a estrutura e honrando resgates em condições que o emissor define e pode alterar. O que é uma ação tokenizada começa pelo emissor, não pela empresa citada no título.
Os calendários não se encaixam, e a notícia não espera por eles. Um pregão nova-iorquino, um horário de token em 24/5 com pausas e um contrato que nunca fecha vão precificar o mesmo anúncio em três momentos diferentes. É assim que uma posição abre em gap contra quem não enviou ordem nenhuma.
A alavancagem transforma o gap em resultado. O financiamento corre enquanto o contrato estiver aberto, e a liquidação é execução, não aviso: rompida a margem de manutenção, a posição fecha pelo que o mercado estiver pagando.
Nenhum invólucro alcança o que está por baixo. Carregada como ação, token ou contrato, a exposição continua esperando um pedido que o conselho de outra empresa aprova e equipamentos que precisam ser fabricados e despachados. O invólucro resolve seus direitos e sua contraparte; sobre o cliente construir ou não, ele não tem voto.
Como conferir a Vertiv por conta própria
Comece no EDGAR pelo CIK 1674101, onde o relatório anual é protocolado. A capa traz a tabela da seção 12(b), com uma classe registrada em uma bolsa, e essa tabela encerra qualquer discussão sobre a que se refere um código de três letras no site de terceiros.
O Item 1 traz a frase sobre segmentos nas palavras da própria empresa, e é o caminho mais rápido para descobrir que a pergunta sobre mercados finais não tem linha à espera. Leia a descrição dos segmentos antes de caçar um número: é ela que diz quais números podem existir.
Tire os nomes das categorias de produto do relatório que está à sua frente, não do resumo de um mais antigo. Relatórios anuais anteriores da Vertiv agrupavam a oferta sob títulos que o mais recente já não usa, de modo que um checklist montado há alguns anos vai procurar linhas que não estão ali.
Com a carteira de pedidos, o mesmo: primeiro a definição, depois qualquer número ao lado dela. Saber que ela conta compromissos recebidos e ainda não entregues transforma o número numa afirmação sobre prazo.
A documentação da Ondo governa o lado do token: lastro, direitos e horários. O site de relações com investidores da Vertiv republica os mesmos documentos junto com as datas de resultados. E o título da página de preços nomeia o emissor: quando uma página omite esse nome, ainda não está decidido do que ela trata, porque o mesmo código curto numa plataforma cripto às vezes pertence a um projeto alheio.
Em resumo
A Vertiv vende a energia e a refrigeração de que um site precisa antes do primeiro servidor, registra o compromisso numa carteira de pedidos que ela mesma define e reconhece a receita quando o equipamento chega. Tudo a que o detentor deste ticker está exposto passa por essa sequência.
Os três caminhos diferem no que devolvem. A ação classe A carrega os direitos da sua classe. O token da Ondo carrega a economia como instrumento de retorno total e nenhum direito de acionista, num calendário que o emissor define. O perpétuo carrega direção e cobra financiamento por cada intervalo em que fica aberto. Decida qual dos três você quer antes de decidir quanto pagar, porque a empresa debaixo dos três é a mesma e, de todo jeito, está esperando o pedido de outra pessoa.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações da Eli Lilly (LLY): formas de negociar, custos e riscos
- Como comprar QEW: peso igual, custos e comparação com o QQQ
- Como comprar QQQM e comparar com o QQQ
- A cripto está na bolsa? Três pontos de contato entre os mercados
- O que é The Graph? Subgrafos, indexadores e GRT
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Vertiv, Formulário 10-K de 2025: registro, segmentos, carteira de pedidos e riscos (SEC EDGAR) www.sec.gov
[2] Visão geral do Ondo Stocks: lastro, direitos e horários (documentação oficial) docs.ondo.finance
[3] Relações com investidores da Vertiv: documentos, relatórios anuais e calendário investors.vertiv.com