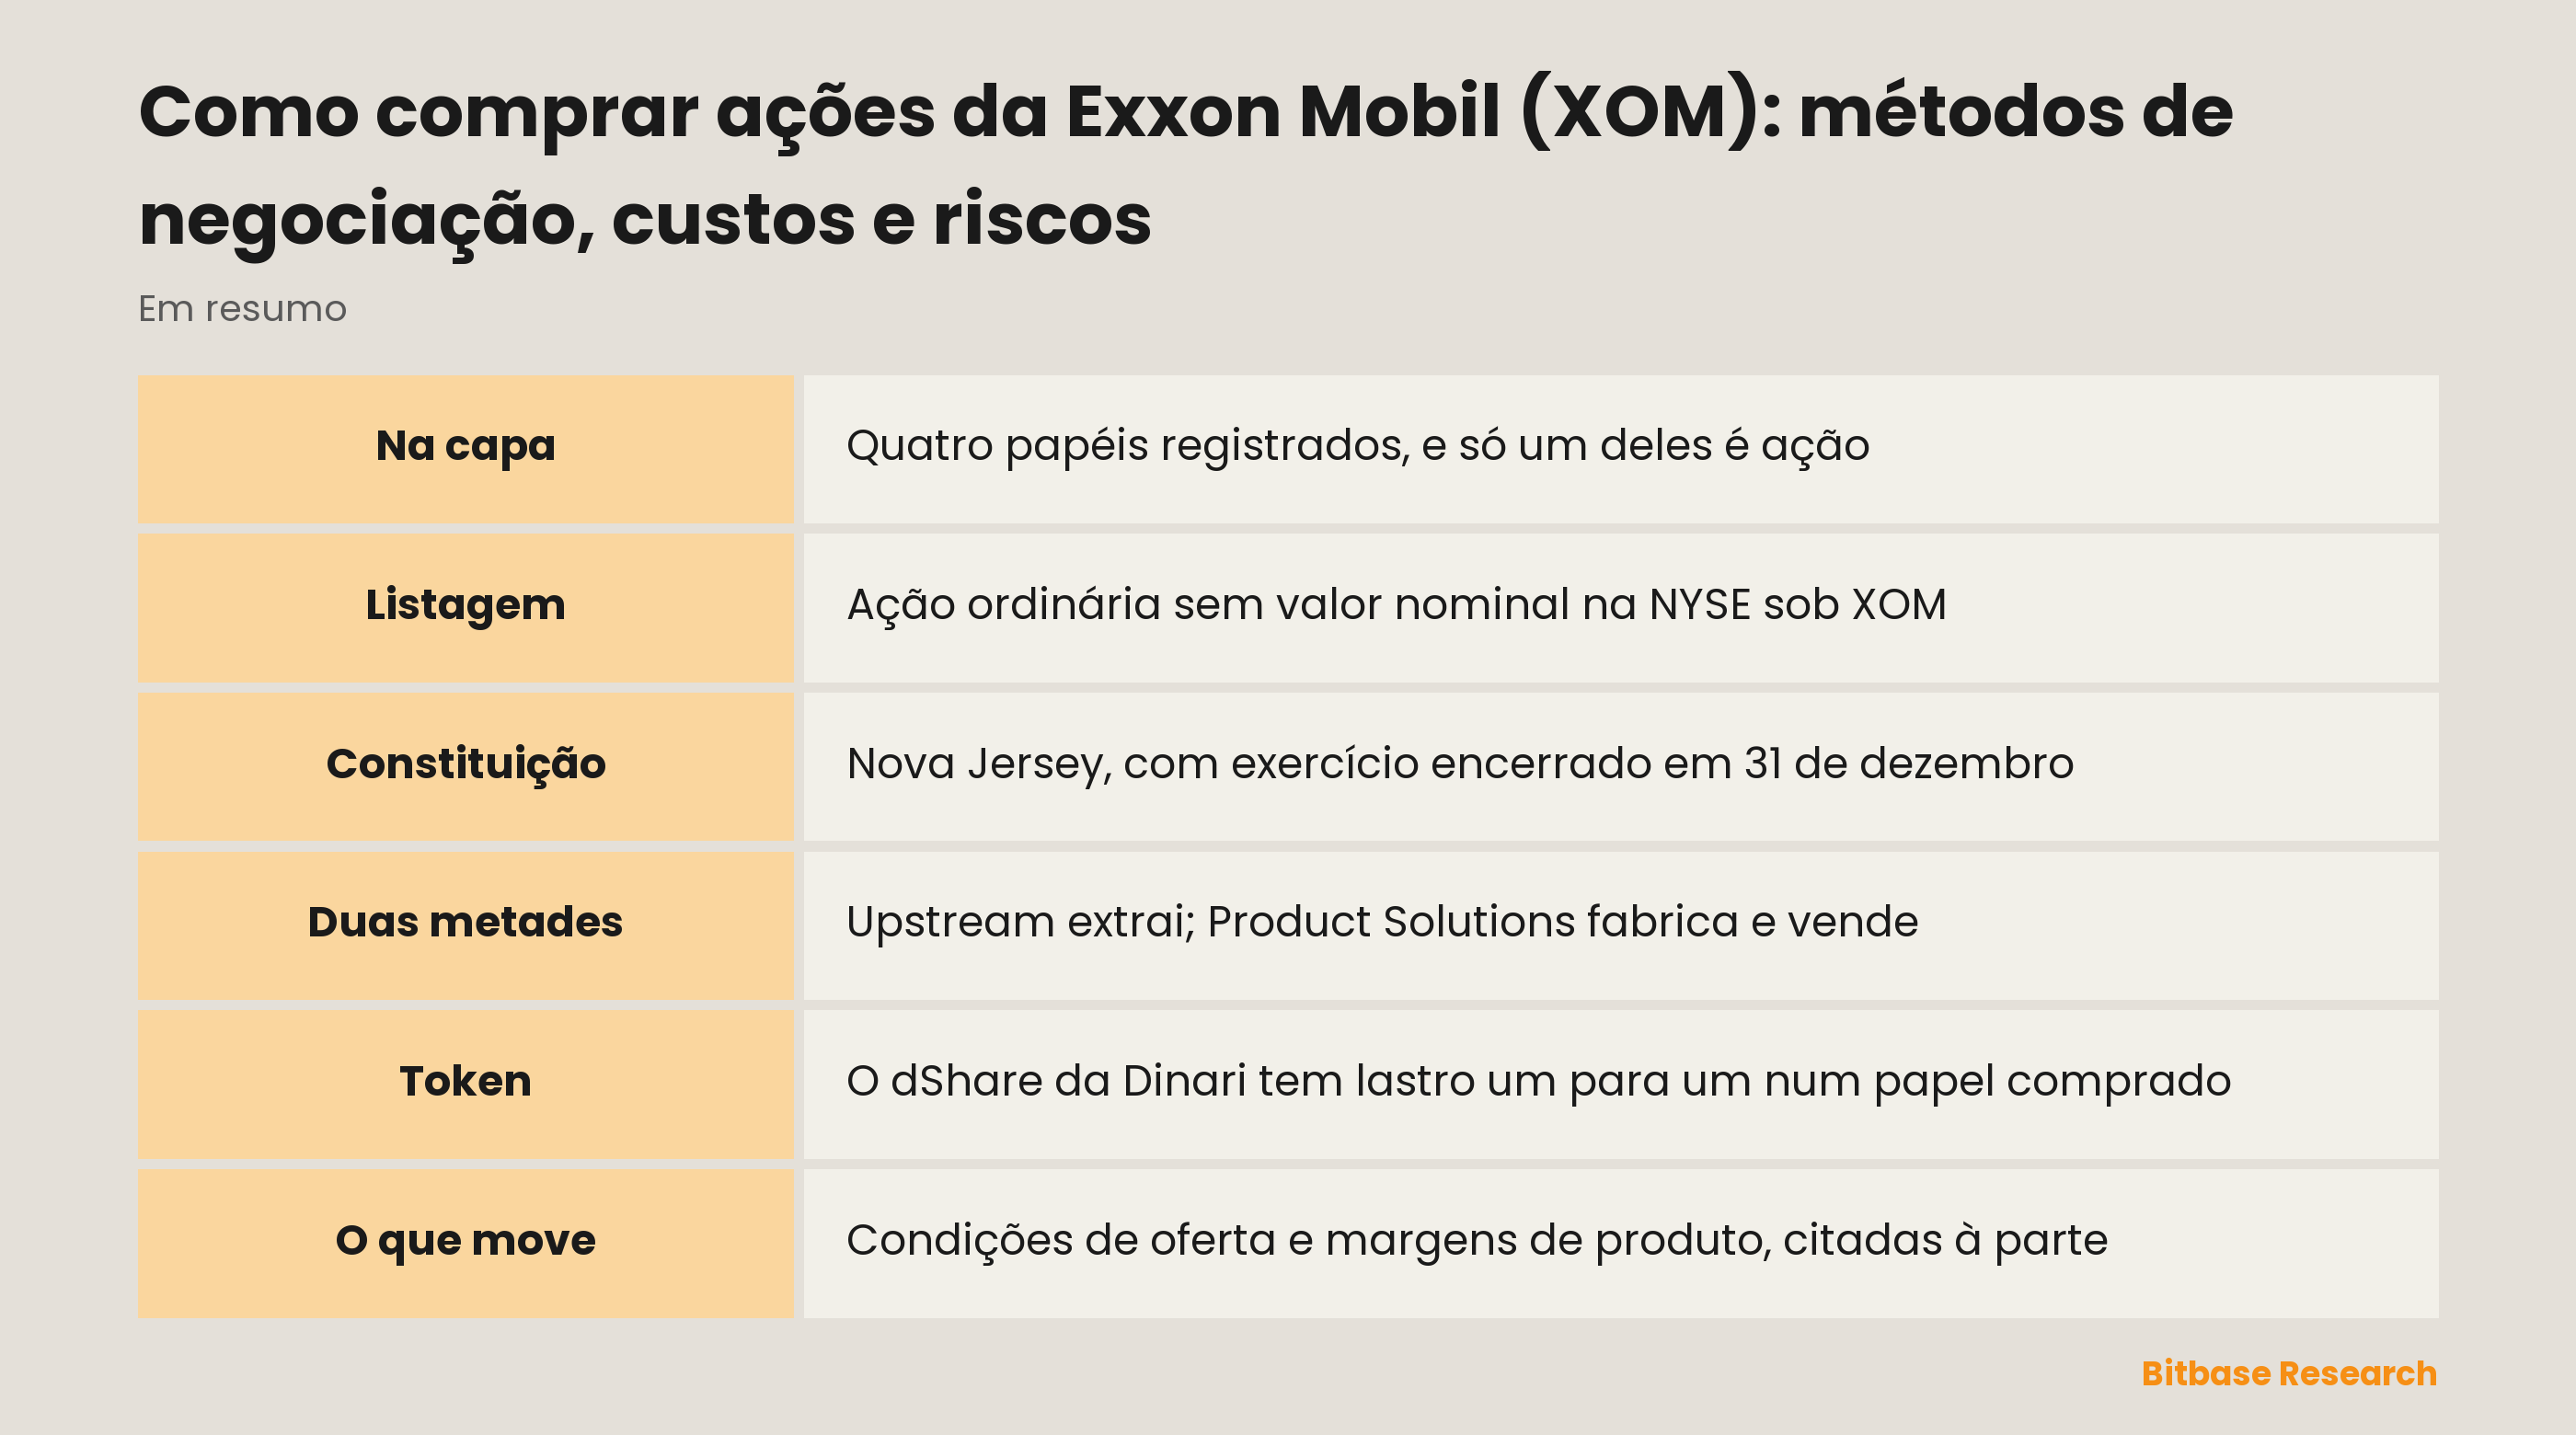
Ela registra quatro valores mobiliários numa única página de capa, e só um deles é ação. A ação ordinária da Exxon Mobil Corporation é negociada em Nova York sob XOM, e ao lado dela, na mesma página, aparecem três séries de títulos de dívida, cada uma com símbolo próprio. Atrás das quatro está uma companhia que extrai uma commodity com uma metade e fabrica bens a partir dela com a outra, de modo que a pergunta sobre o que move a ação tem, por construção, mais de uma resposta. Este perfil mostra o que o relatório anual diz ser o negócio, qual valor mobiliário essas três letras realmente nomeiam e como a versão tokenizada é montada.
O que é a Exxon Mobil (XOM)
O relatório anual abre com uma frase longa sobre a própria companhia. Seu “principal business involves exploration for, and production of, crude oil and natural gas; manufacture, trade, transport and sale of crude oil, natural gas, petroleum products, petrochemicals, and a wide variety of specialty products; and pursuit of lower-emission and other new business opportunities.”
A capa resolve duas questões societárias. A Exxon Mobil Corporation é constituída em Nova Jersey — o código de estado na ficha estruturada de capa aparece como NJ — e seu exercício social termina em 31 de dezembro. O título de participação registrado sob essas letras é a ação ordinária sem valor nominal, admitida na Bolsa de Nova York; na mesma página e na mesma bolsa há ainda três séries de títulos de dívida registradas.
O formato do negócio só fica legível na nota de segmentos. Quatro segmentos reportáveis se dividem em duas metades: “The Upstream segment is organized to explore for and produce crude oil and natural gas. Product Solutions consists of the Energy Products, Chemical Products, and Specialty Products segments, which are organized to manufacture and sell petroleum products and petrochemicals.”
| Metade | Segmento reportável | O que a nota coloca dentro |
|---|---|---|
| Upstream | Upstream | Exploração e produção de petróleo bruto e gás natural |
| Product Solutions | Energy Products | Combustíveis, aromáticos, catalisadores e licenciamento |
| Product Solutions | Chemical Products | Olefinas, poliolefinas e intermediários |
| Product Solutions | Specialty Products | Lubrificantes acabados, básicos e ceras, sintéticos, elastômeros e resinas |
Uma metade vende a matéria-prima; a outra compra matéria-prima desse tipo e vende o que faz com ela.
Por que se negocia XOM
Uma energética integrada oferece o que um negócio de linha única não oferece: as duas pontas do mesmo barril dentro de uma listagem só. A ação é um direito sobre a extração e sobre a transformação ao mesmo tempo, sem aposta prévia sobre em qual dos dois lados é melhor estar.
Essa amplitude também explica o avesso: a companhia se lê mal por uma manchete isolada. O relatório amarra a demanda à atividade em geral, e não a um produto específico: “The demand for energy and petrochemicals is generally linked closely with broad-based economic activities and levels of prosperity.” A demanda também se desloca por razões alheias ao preço, e o documento cita entre elas “technological improvements in energy efficiency”.
Uma linha vai soar familiar a quem chega do cripto. Os fatores de mercado, escreve a companhia, “may also result in losses from commodity derivatives and other instruments we use to hedge price exposures.” O produtor do barril é ele próprio usuário de derivativos sobre esse barril — a mesma família de instrumentos com a qual esbarra primeiro quem compra empresas listadas com stablecoins.
Registrado, embalado ou apenas referenciado
Três coisas bem diferentes carregam essas mesmas letras, e a diferença nunca está escrita nas letras.
A página de cotação da Bitbase para XOM se chama Exxon Mobil (Dinari Tokenized Stock) (XOM). Tudo depende do nome do emissor dentro desse título: o que a página cota foi criado pela Dinari, e a companhia ali é referência, não contraparte. Essa verificação pertence ao instrumento, não à plataforma, e vale para toda a linha de ações e ETFs tokenizados.
A Dinari chama seu invólucro de dShare e o define sem rodeios na documentação: “A dShare is a token 1:1 backed by a security, commonly a U.S. equity.” A oferta não responde ao apetite pelo token: emissão e queima esperam que a ordem correspondente seja executada antes na corretora, roteada via Alpaca. O que está atrás do token é um papel que a corretora de alguém realmente foi comprar.
O dinheiro que chega ao papel chega também ao detentor, pelo calendário do ativo subjacente e não por um escolhido pelo emissor: quando os recursos entram, a Dinari calcula uma distribuição e paga os detentores diretos em USD+. Sobre voto, e sobre qualquer outro direito ligado a uma ação, essas páginas simplesmente não dizem nada. O silêncio não resolve em nenhuma direção, de modo que este perfil não afirma nem que o invólucro confere tais direitos nem que os retira.
Em que relógio a ordem cai é a parte que mais se supõe. O pregão regular americano é uma janela; pré-mercado, after-market e a sessão noturna são outras três, e essas três aceitam apenas ordens limitadas. O restante do tempo é coberto por uma rota contínua on-chain, aberta a parte dos tickers e com liquidez mais fina. Uma ordem a mercado enviada depois de encerrado o pregão regular é primeiro reescrita pela plataforma como ordem limitada executável, e daí pode ser executada inteira, executada em parte ou ficar intocada.
Em terceiro vem o contrato perpétuo, que não possui absolutamente nada. Ele segue uma cotação, aceita stablecoin como garantia e move um pagamento periódico de financiamento entre os dois lados do livro, de forma que o tempo de permanência vira por si só custo ou receita. Em qual das três formas a ordem aterrissa pesa mais do que o ticker, e vale ler a mecânica geral das ações tokenizadas antes das três.
O que move a XOM
Nenhum preço isolado alcança esta companhia inteira, e o próprio relatório demonstra isso: trata duas grandezas em duas frases, com duas causas. “Commodity prices and margins also vary depending on a number of factors affecting supply,” começa ele, e em seguida as separa. De um lado: “Increased supply from the development of new or previously inaccessible oil and gas supply sources and technologies to enhance recovery from existing sources tends to reduce commodity prices to the extent such supply increases are not offset by commensurate growth in demand.” De outro: “Similarly, increases in industry refining or petrochemical manufacturing capacity relative to demand tend to reduce margins on the affected products.”
Coloque isso ao lado da nota de segmentos e a estrutura faz o resto. A produção do Upstream é justamente a commodity cujo preço aparece na primeira frase; a Product Solutions fabrica e vende produtos, e a segunda frase trata da margem ganha ao fabricá-los. Grandezas diferentes, causas diferentes, frases diferentes. Nada aqui prevê para onde vai qualquer uma delas; o ponto é apenas que um modelo desta companhia construído sobre um número modela algo que o relatório não descreve.
O acesso vem antes de todo o resto. A companhia escreve que “a number of countries limit access to their oil and gas resources, including by restricting leasing, licensing, or permitting activities.” Onde o acesso é concedido, sua durabilidade é outra questão: alguns países anfitriões “lack well-developed legal systems, lack political or governmental stability, may be subject to regime changes”.
A política aparece como catálogo, não como humor. As ações governamentais voltadas a emissões o relatório registra assim: “include adoption of cap and trade regimes, carbon taxes, carbon accounting, carbon-based import duties or other trade tariffs,” e a lista segue. Cada item é um evento regulatório com data, não um sentimento que se negocia.
Depois vêm as condições que tocam todas as linhas de uma vez: os resultados estão “exposed to potential negative impacts due to changes in interest rates, inflation, currency exchange rates, changes in usage of the U.S. dollar in global trade.” Nesse último trecho o leitor vindo do cripto deveria parar: como o dólar é usado no comércio mundial está entre os fatores de risco da empresa que vende o barril.
O Item 1A reúne tudo isso sob quatro títulos — Supply and Demand, Government and Political Factors, Climate Change and Energy Transition e Operational and Other Factors. A seção segue além do ponto em que a cópia consultada aqui deixou de ser legível, então leia o acima como extrato, nunca como inventário.
Riscos e limites
O invólucro acrescenta uma dependência que a ação não tem. Ter um dShare significa depender de um arranjo continuar funcionando: lastro mantido como descrito, roteamento na corretora operante, resgate honrado nos termos que o emissor publica naquele momento. Escrever o direito numa blockchain muda onde ele fica registrado, não em que ele se apoia.
As sessões são o perigo silencioso. Três das quatro janelas aceitam só ordens limitadas, e a rota contínua cobre parte dos tickers. Um detentor pode ficar olhando um preço que nenhuma ordem sua alcança naquele instante.
Colisões de nome funcionam nos dois sentidos. Há quatro valores mobiliários registrados sob este emissor, então um documento que trata de uma das séries de dívida não trata da ação em nada. Na direção oposta, tickers de três letras são reutilizados livremente no cripto, e uma página cujo título não identifica emissor não precisa dizer respeito a esta companhia.
O invólucro decide seus direitos, não sua exposição. Condições de oferta, margens de produto, acesso e política chegam inalterados a cada rota que leva a este nome.
A seção de riscos da própria companhia é mais longa que esta. O Item 1A é onde a empresa declara o que considera relevante, e nada acima substitui lê-lo do começo ao fim.
Como verificar por conta própria as informações sobre a XOM
Comece pela capa estruturada, não pela prosa. A Exxon Mobil protocola na EDGAR sob o CIK 34088 e o número de processo 1-2256, e cada pasta de relatório anual guarda uma ficha de capa gerada por máquina: o arquivo R1.htm, ao lado do documento principal. Ela traz o nome do registrante, o estado de constituição, o exercício de referência e uma linha por valor mobiliário registrado sob a seção 12(b), cada uma com o nome da classe, o ticker e a bolsa. Conte ali os tickers distintos; erros de contagem nascem da leitura de texto corrido.
Sobre do que o negócio se compõe, a autoridade é a nota de segmentos, que nomeia os segmentos reportáveis com as palavras da própria companhia. Leia-a ao lado do Item 1 para o negócio como um todo e do Item 1A para os riscos na ordem que o emissor estabelece.
Sobre o invólucro, a documentação da Dinari cobre lastro, roteamento de ordens, janelas de sessão e distribuições; uma pergunta que ela deixa aberta continua aberta. Sobre o mercado, abra a página de cotação da XOM e leia o título antes do gráfico, porque é ali que o emissor é nomeado.
Em resumo
Um nome, quatro valores mobiliários registrados, e a ação é só aquilo que a maioria quer dizer ao falar XOM. A companhia embaixo extrai petróleo e gás natural com uma metade e fabrica produtos de petróleo e petroquímicos com a outra, e seu próprio relatório atribui com cuidado os preços de commodities e as margens de produto a condições de oferta separadas. É exatamente esse cuidado que vale a pena tomar emprestado.
Escolher uma rota é escolher um conjunto de dependências. Uma ação se apoia numa bolsa e num registro, um dShare no arranjo do emissor e nas suas regras de sessão, um contrato na garantia e no financiamento. Feche essa escolha primeiro; o preço é a pergunta mais fácil.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar QEW: peso igual, custos e comparação com o QQQ
- Como comprar QQQM e comparar com o QQQ
- Como comprar RSP: peso igual, custos e comparação com SPY
- Ação da Nasdaq e índice Nasdaq-100: o que realmente compra quem compra NDAQ
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Exxon Mobil, formulário 10-K do exercício de 2025: Item 1, nota de segmentos e fatores de risco do Item 1A (SEC EDGAR) www.sec.gov
[2] Ficha de capa XBRL do mesmo protocolo: registrante, estado de constituição e uma linha por papel registrado sob a seção 12(b) www.sec.gov
[3] Documentação da Dinari: o que é um dShare, roteamento de ordens, janelas de sessão e distribuições docs.dinari.com