Recorrer ao TLT como ao canto silencioso de uma carteira é o jeito mais comum de conhecer esse fundo, e os documentos dele gastam mais palavras explicando por que esse instinto erra do que com qualquer outro assunto. Lá dentro há dívida do governo dos Estados Unidos de prazo muito longo: o tomador é tão confiável quanto um tomador consegue ser, e o preço está entre os mais inquietos da bolsa. Não são dois fatos em conflito, e sim um único fato lido pelas duas pontas de um título. Este perfil cobre o que o fundo carrega, por que o preço se move por algo que não é crédito, onde os custos e as distribuições estão publicados e qual dos três calendários governa uma posição.
O que é o iShares 20+ Year Treasury Bond ETF (TLT)
O objetivo declarado cabe em uma linha. O fundo “seeks to track the investment results of an index composed of U.S. Treasury bonds with remaining maturities greater than twenty years.” Nada ali promete rendimento, devolução de principal ou qualquer data. O que se promete é seguir uma regra.
A regra pertence a outra pessoa. A referência é o ICE U.S. Treasury 20+ Year Bond Index, cujos componentes “are updated on the last calendar day of each month.” Um título se qualifica enquanto o prazo restante ficar acima dessa linha e sai assim que cai abaixo dela. A carteira é uma faixa de prazos que se desloca, não um conjunto fixo de empréstimos.
Leve essa distinção pelo resto da página, porque ela inverte a intuição habitual. Um título do Tesouro isolado tem fim: o dia em que o governo devolve o principal. Uma faixa não tem fim, e uma cota de um fundo que a acompanha também não. A lâmina do fundo coloca o lado do cotista sem rodeios: cotas de ETF “are bought and sold at market price (not NAV) and are not individually redeemed from the fund.” Sair é vender pelo preço que o mercado pagar, nunca esperar o resgate ao valor de face. As cotas em si são listadas na Nasdaq.
Por que se negocia TLT
A descrição do próprio fundo nomeia o atrativo sem enfeite: ele “offers a way to gain targeted exposure to long duration government debt.” Cada palavra ali sustenta peso. Direcionada significa que a faixa de prazos é escolhida e mantida por você. Duration longa significa que o preço reage com força ao movimento dos juros. Dívida do governo significa que a pergunta sobre crédito está quase encerrada e a que segue viva é a dos juros.
Montar a mesma exposição na mão é possível e cansativo: comprar os títulos, acompanhar cada um envelhecer e sair da faixa, vender e repor, reinvestir os cupons. Um ticker absorve esse trabalho de calendário, e uma conta que não consegue carregar títulos do Tesouro avulsos costuma conseguir carregar um fundo listado.
Um segundo uso não tem nada a ver com renda. Preços de títulos longos andam contra o nível geral dos juros, e andam muito, então o fundo também é negociado como expressão de uma visão sobre juros. Um comprador quer que ele fique parado; o outro está ali justamente porque ele não vai ficar.
Onde termina o título e começa o invólucro
Três objetos podem carregar estas letras, e eles se encaixam um dentro do outro em vez de competir.
Um título do Tesouro é a base: um empréstimo ao governo dos Estados Unidos, com cupom e com uma data em que o principal volta.
Uma cota do fundo é um passo para fora: uma participação numa carteira desses títulos, e não em nenhum título específico. As despesas do fundo saem primeiro, e a cota troca de mãos na Nasdaq a um preço que não precisa coincidir com o valor do que está por trás dela — a mesma distância entre o preço de um fundo listado e seu valor patrimonial para a qual a página do fundo reserva uma linha chamada Premium/Discount.
Uma versão tokenizada é mais um passo para fora, construída por uma parte sem nenhuma relação com o fundo. A página de mercado da Bitbase para este ticker se chama iShares 20 Year Treasury Bond ETF (Dinari Tokenized ETF) (TLT), e quem decide é a marca do emissor dentro do título, não as três letras. A estrutura da Dinari é o dShare: um token fica contra um valor mobiliário, e tokens só são emitidos ou retirados depois que a ordem correspondente liquida na corretora, que neste emissor é a Alpaca. O papel por trás do token é a cota do fundo. Então o token aponta para uma cota, a cota aponta para uma carteira e a carteira aponta para dívida que o governo deve.
Cada passo para fora acrescenta uma parte que precisa cumprir, e nenhum remove a exposição a juros que está lá embaixo. As condições variam bastante entre emissores de ações e ETFs tokenizados, e por isso o nome do emissor se lê antes do ticker.
O que move o TLT
Comece onde o prospecto começa, porque duas frases carregam a maior parte: “An increase in interest rates generally will cause the value of fixed-income securities to decline. Securities with longer maturities generally are more sensitive to interest rate changes and subject to greater fluctuations in value.” A primeira dá a direção; a segunda explica por que este fundo não é uma versão amena de um fundo de renda fixa.
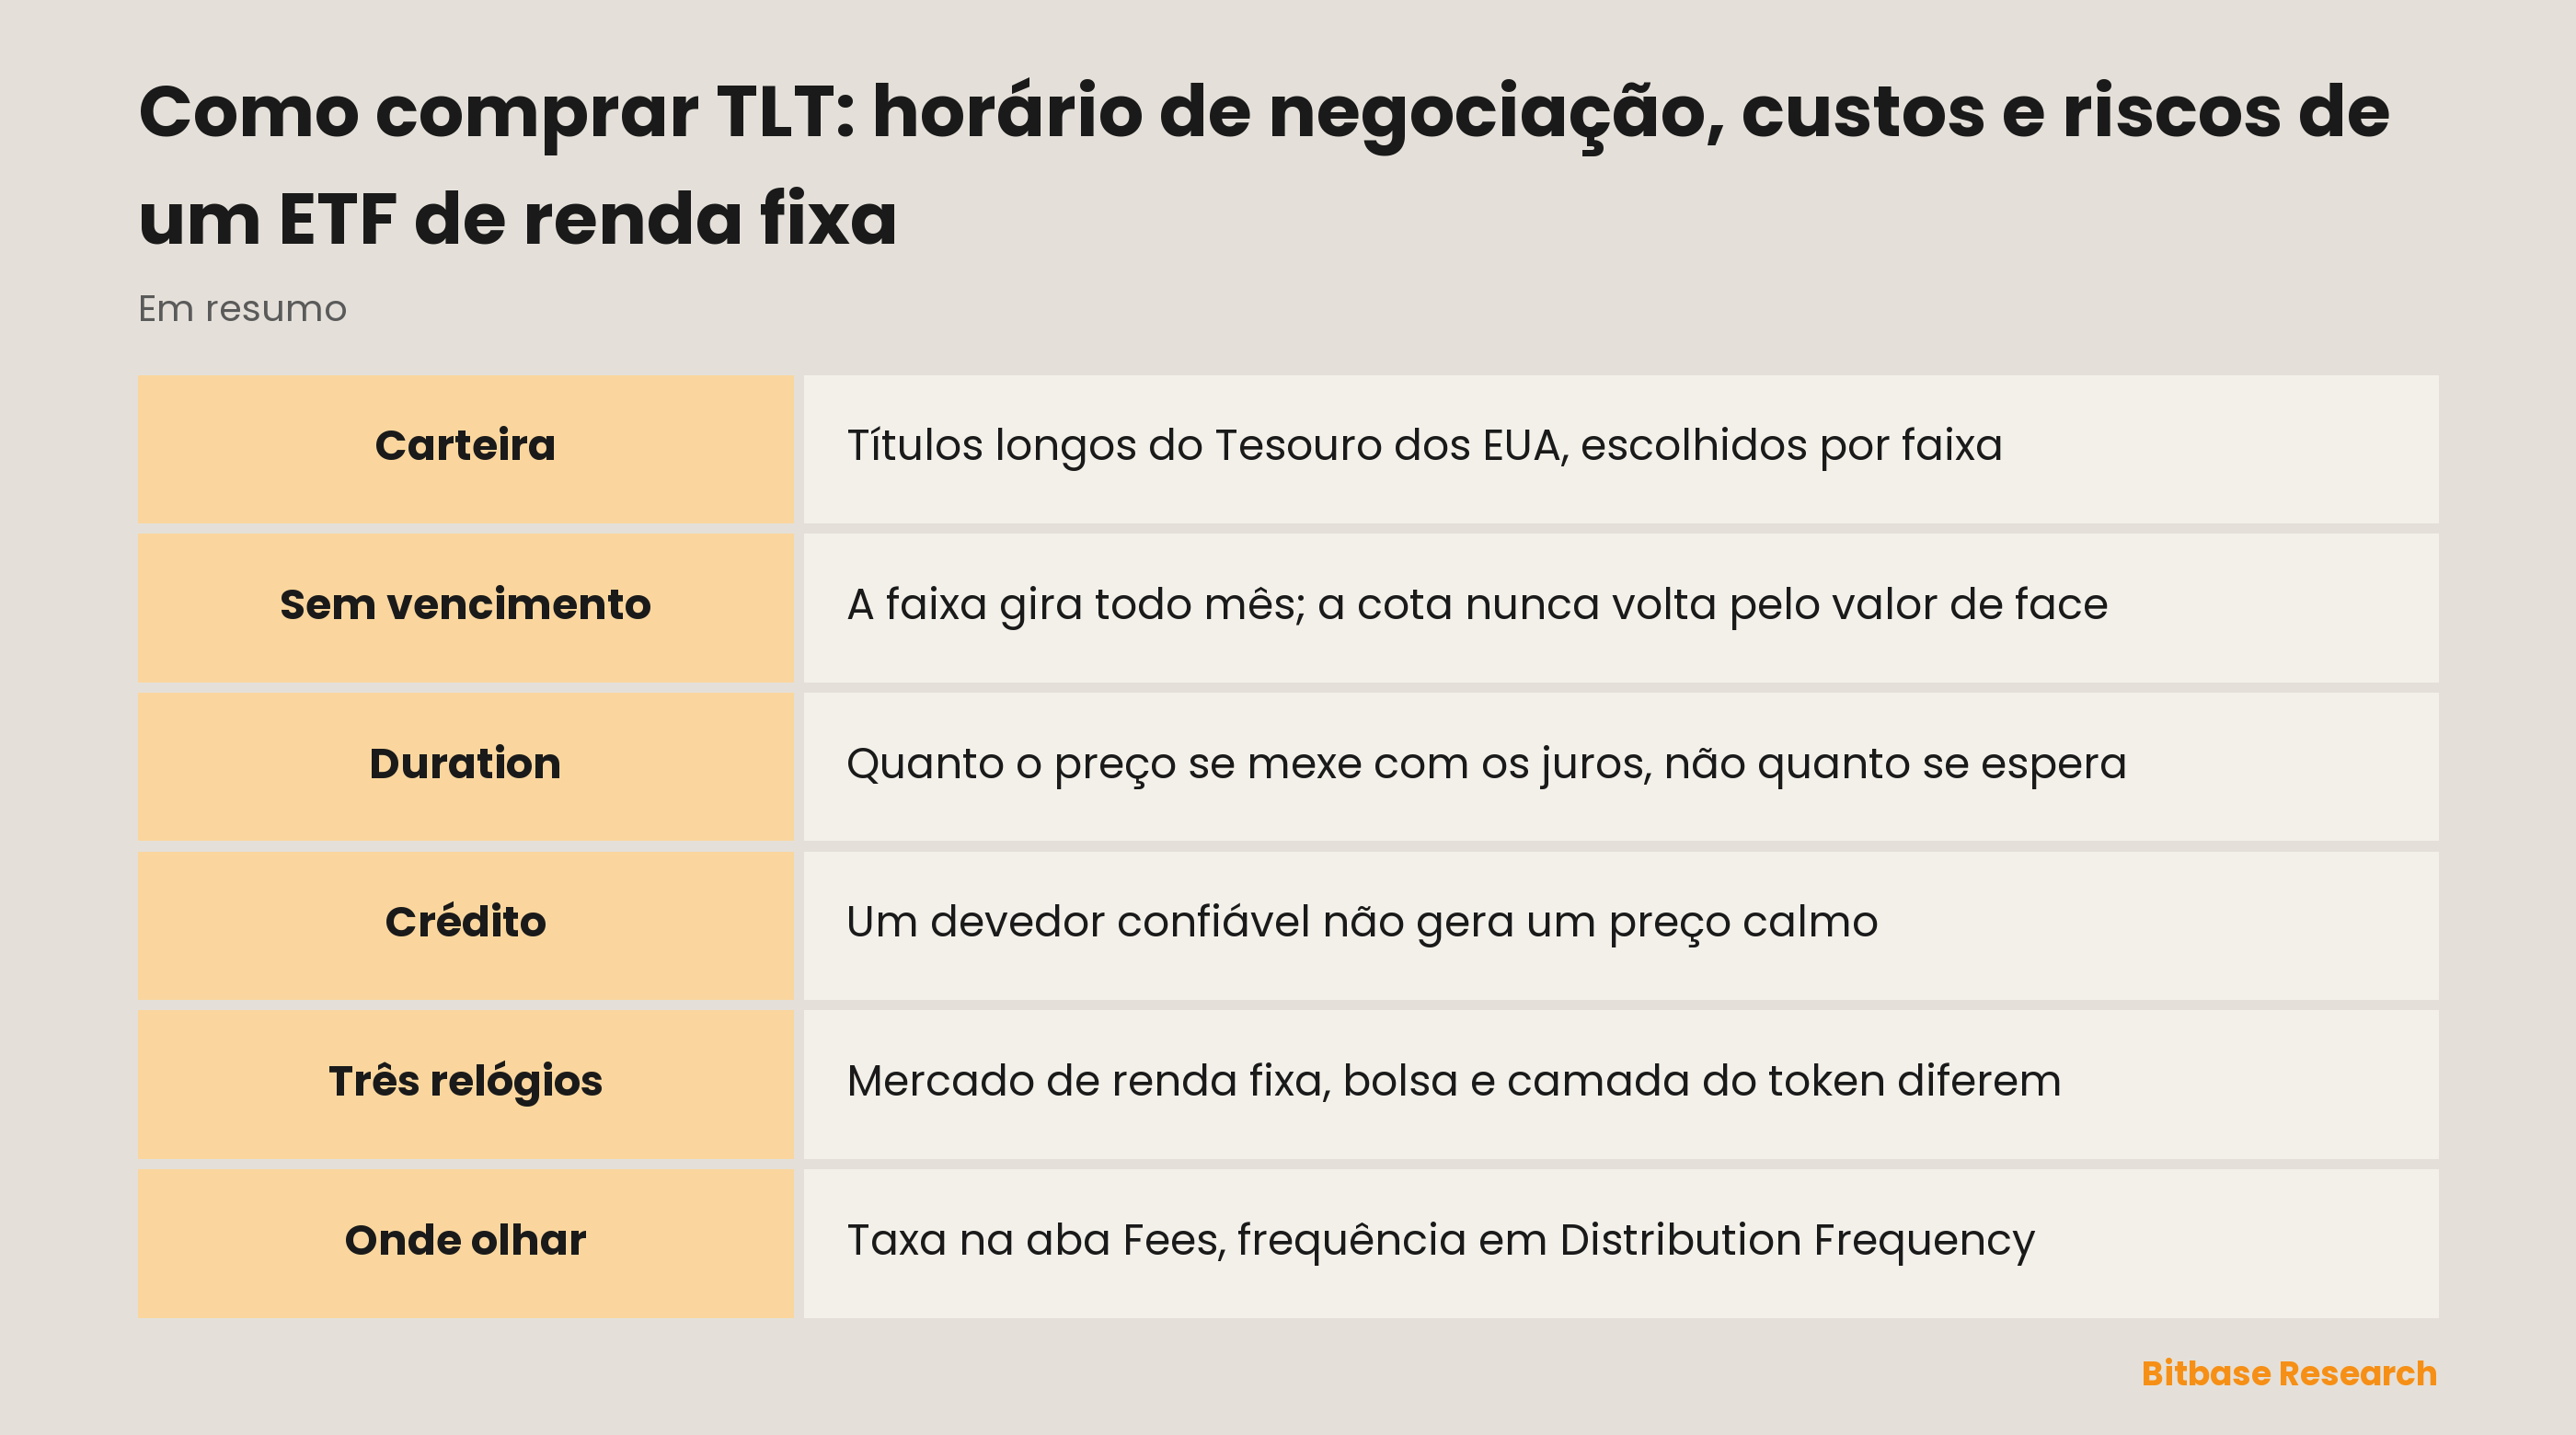
O nome dessa sensibilidade é duration, e a definição está escondida num parêntese que quase todo mundo pula: “an instrument's price sensitivity to a change in interest rates.” Na página do fundo, é uma linha chamada Effective Duration. Leia como um multiplicador e não como um prazo de espera: não quanto falta para receber, mas com que força o preço se mexe quando o juro se mexe.
O multiplicador também não fica quieto, e é por isso que ao lado existe uma linha chamada Convexity, a convexidade. Ela “measures the change in duration for a given change in rates,” e onde é positiva, “duration lengthens when rates fall and contracts when rates rise.” A sensibilidade medida hoje não é a que vale depois de um movimento grande.
O que move os juros em si fica deliberadamente em aberto: “government policy, monetary policy, inflation expectations, perceptions of risk, and supply and demand for fixed-income securities”, com mudanças que “can be sudden and unpredictable”. É por isso que os rendimentos dos títulos do Tesouro são tratados como variável macro por direito próprio.
Um motor mais lento age sobre a renda em vez do preço. Quando títulos deixam o índice e há caixa para recolocar, o fundo compra às taxas vigentes naquele momento; o prospecto avisa que o fundo “may be required to invest in lower-yielding bonds” quando posições vencem e também “when bonds in the Underlying Index are substituted.” As distribuições seguem os cupons que a carteira de fato ganha.
Um motor está praticamente ausente aqui. Obrigações diretas do Tesouro americano “have historically involved little risk of loss of principal if held to maturity, but the market value of such securities is not guaranteed and may fluctuate.” O crédito é a variável silenciosa; o valor de mercado é a barulhenta.
Riscos e limites
Duas frases parecem iguais e não são. Que os Estados Unidos dificilmente deem calote e que este fundo dificilmente caia são afirmações separadas, e os documentos só sustentam a primeira. A frase tranquilizadora acima vem com uma condição — if held to maturity, carregar até o vencimento — que um cotista não consegue cumprir. Uma cota não tem data de vencimento, não tem valor de face para voltar e não tem janela de resgate para o detentor individual. Também não há seguro: o investimento no fundo “is not insured or guaranteed by the Federal Deposit Insurance Corporation or any other government agency.”
A pergunta sobre horário tem três respostas. Os títulos trocam de mãos no balcão segundo um calendário que a Securities Industry and Financial Markets Association publica como recomendação, abrangendo “the trading of U.S. dollar-denominated government securities” e outros instrumentos, e que traz fechamentos antecipados próprios: vários às duas da tarde de Nova York e um ao meio-dia na Sexta-feira Santa. As cotas são negociadas na bolsa, cujo calendário fecha o mercado inteiro na Sexta-feira Santa e encerra as sessões reduzidas à uma da tarde. A camada tokenizada mantém um terceiro calendário: além da sessão americana regular, a Dinari opera janelas de pré-abertura, pós-fechamento e madrugada que aceitam apenas ordens limitadas, mais uma via contínua on-chain aberta para parte dos tickers e não para todos; uma ordem a mercado enviada fora do horário regular vira uma ordem limitada executável e pode ser executada por inteiro, em parte ou de jeito nenhum. Responder em uma frase quando o TLT é negociado é escolher uma camada em silêncio pelo leitor.
O invólucro é uma dependência, não um atalho. Quanto vale um dShare depende de o arranjo da Dinari continuar funcionando: lastro guardado como descrito, roteamento de ordens operante, resgate honrado em condições que o emissor publica e pode revisar. Um blockchain desloca o registro, não a obrigação.
As distribuições passam por mais mãos do que um dividendo de ação. O dinheiro começa como cupom devido pelo Tesouro, chega ao fundo, sai dele como distribuição depois de descontadas as despesas e só então alcança o detentor do token: a Dinari calcula e distribui quando entra o caixa do ativo subjacente e paga detentores diretos em USD+, e valores abaixo de um mínimo estabelecido não são distribuídos.
Como verificar por conta própria as informações sobre o TLT
Este ticker se confere numa página de fundo e não num documento de empresa, e essa página é organizada em abas. Fees é onde mora a taxa, rotulada como as despesas indicadas no prospecto e aberta em taxa de administração, despesas de fundos adquiridos e outras despesas. Leia ali e não em nenhum artigo, este incluído: um número copiado para o texto corrido é um número que ninguém mais confere.
Key Facts guarda as linhas estruturais: Benchmark Index, Exchange, Fund Inception, CUSIP e Distribution Frequency. Esta última responde com que frequência o fundo paga, e a aba Distributions mostra o que ele pagou de verdade. Portfolio Characteristics carrega Effective Duration, Convexity, Weighted Avg Maturity e 30 Day SEC Yield, que juntos formam o perfil de sensibilidade a juros e se deslocam conforme a carteira gira. São linhas para reler, não números para decorar. Documents guarda o prospecto e sua versão resumida: cada frase citada nesta página vem de lá ou da lâmina do próprio fundo.
Cada calendário tem seu guardião. A bolsa publica o calendário de negociação das cotas, com feriados e fechamentos antecipados; a SIFMA publica à parte o horário recomendado para o mercado de renda fixa, e os dois não coincidem. Sobre lastro, roteamento, sessões e distribuições do token, a autoridade é a documentação da própria Dinari, e tudo o que falta ali sobre dShares fica como não verificado em vez de subentendido. A página de cotação da Bitbase nomeia o emissor no próprio título — é assim que se confirma a qual invólucro pertence uma cotação antes de colocá-la ao lado de qualquer outro número.
Em resumo
O TLT responde bem a uma pergunta estreita e mal a uma ampla. A estreita é como carregar uma fatia delimitada da ponta longa da curva do Tesouro sem tocar a rolagem por conta própria; a regra faz isso todo mês e publica o resultado. A ampla — onde o dinheiro deve ficar quando nada parece seguro — ela não responde, porque o que torna um título do Tesouro confiável é a devolução do principal no fim, e um fundo construído sobre uma faixa de prazos não tem fim.
Então leia a taxa na aba Fees, trate Effective Duration e Convexity como medidas de sensibilidade e não de tempo, e decida qual camada está comprando antes de discutir quanto ela vale. Um título, uma cota de um fundo de títulos e um token emitido contra essa cota são três obrigações diferentes vestindo as mesmas três letras.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar IBIT: taxa, horário de negociação e diferenças em relação ao bitcoin
- Como comprar ações da Intercontinental Exchange (ICE): métodos, custos e riscos
- Como comprar ações da Eli Lilly (LLY): formas de negociar, custos e riscos
- Futuros de VIX: o índice em si não pode ser comprado
- O que é Linea: uma camada 2 zkEVM compatível com Ethereum
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Prospecto resumido do TLT: regra do índice e fatores de risco (SEC EDGAR) www.sec.gov
[2] Página do fundo TLT na iShares: as abas e linhas citadas www.ishares.com
[3] Lâmina do TLT: descrição do fundo e glossário www.ishares.com
[4] Calendário da SIFMA para o mercado de renda fixa www.sifma.org
[5] Calendário da bolsa: feriados e fechamentos antecipados www.nasdaqtrader.com
[6] Documentação da Dinari: o que é um dShare e como liquida docs.dinari.com