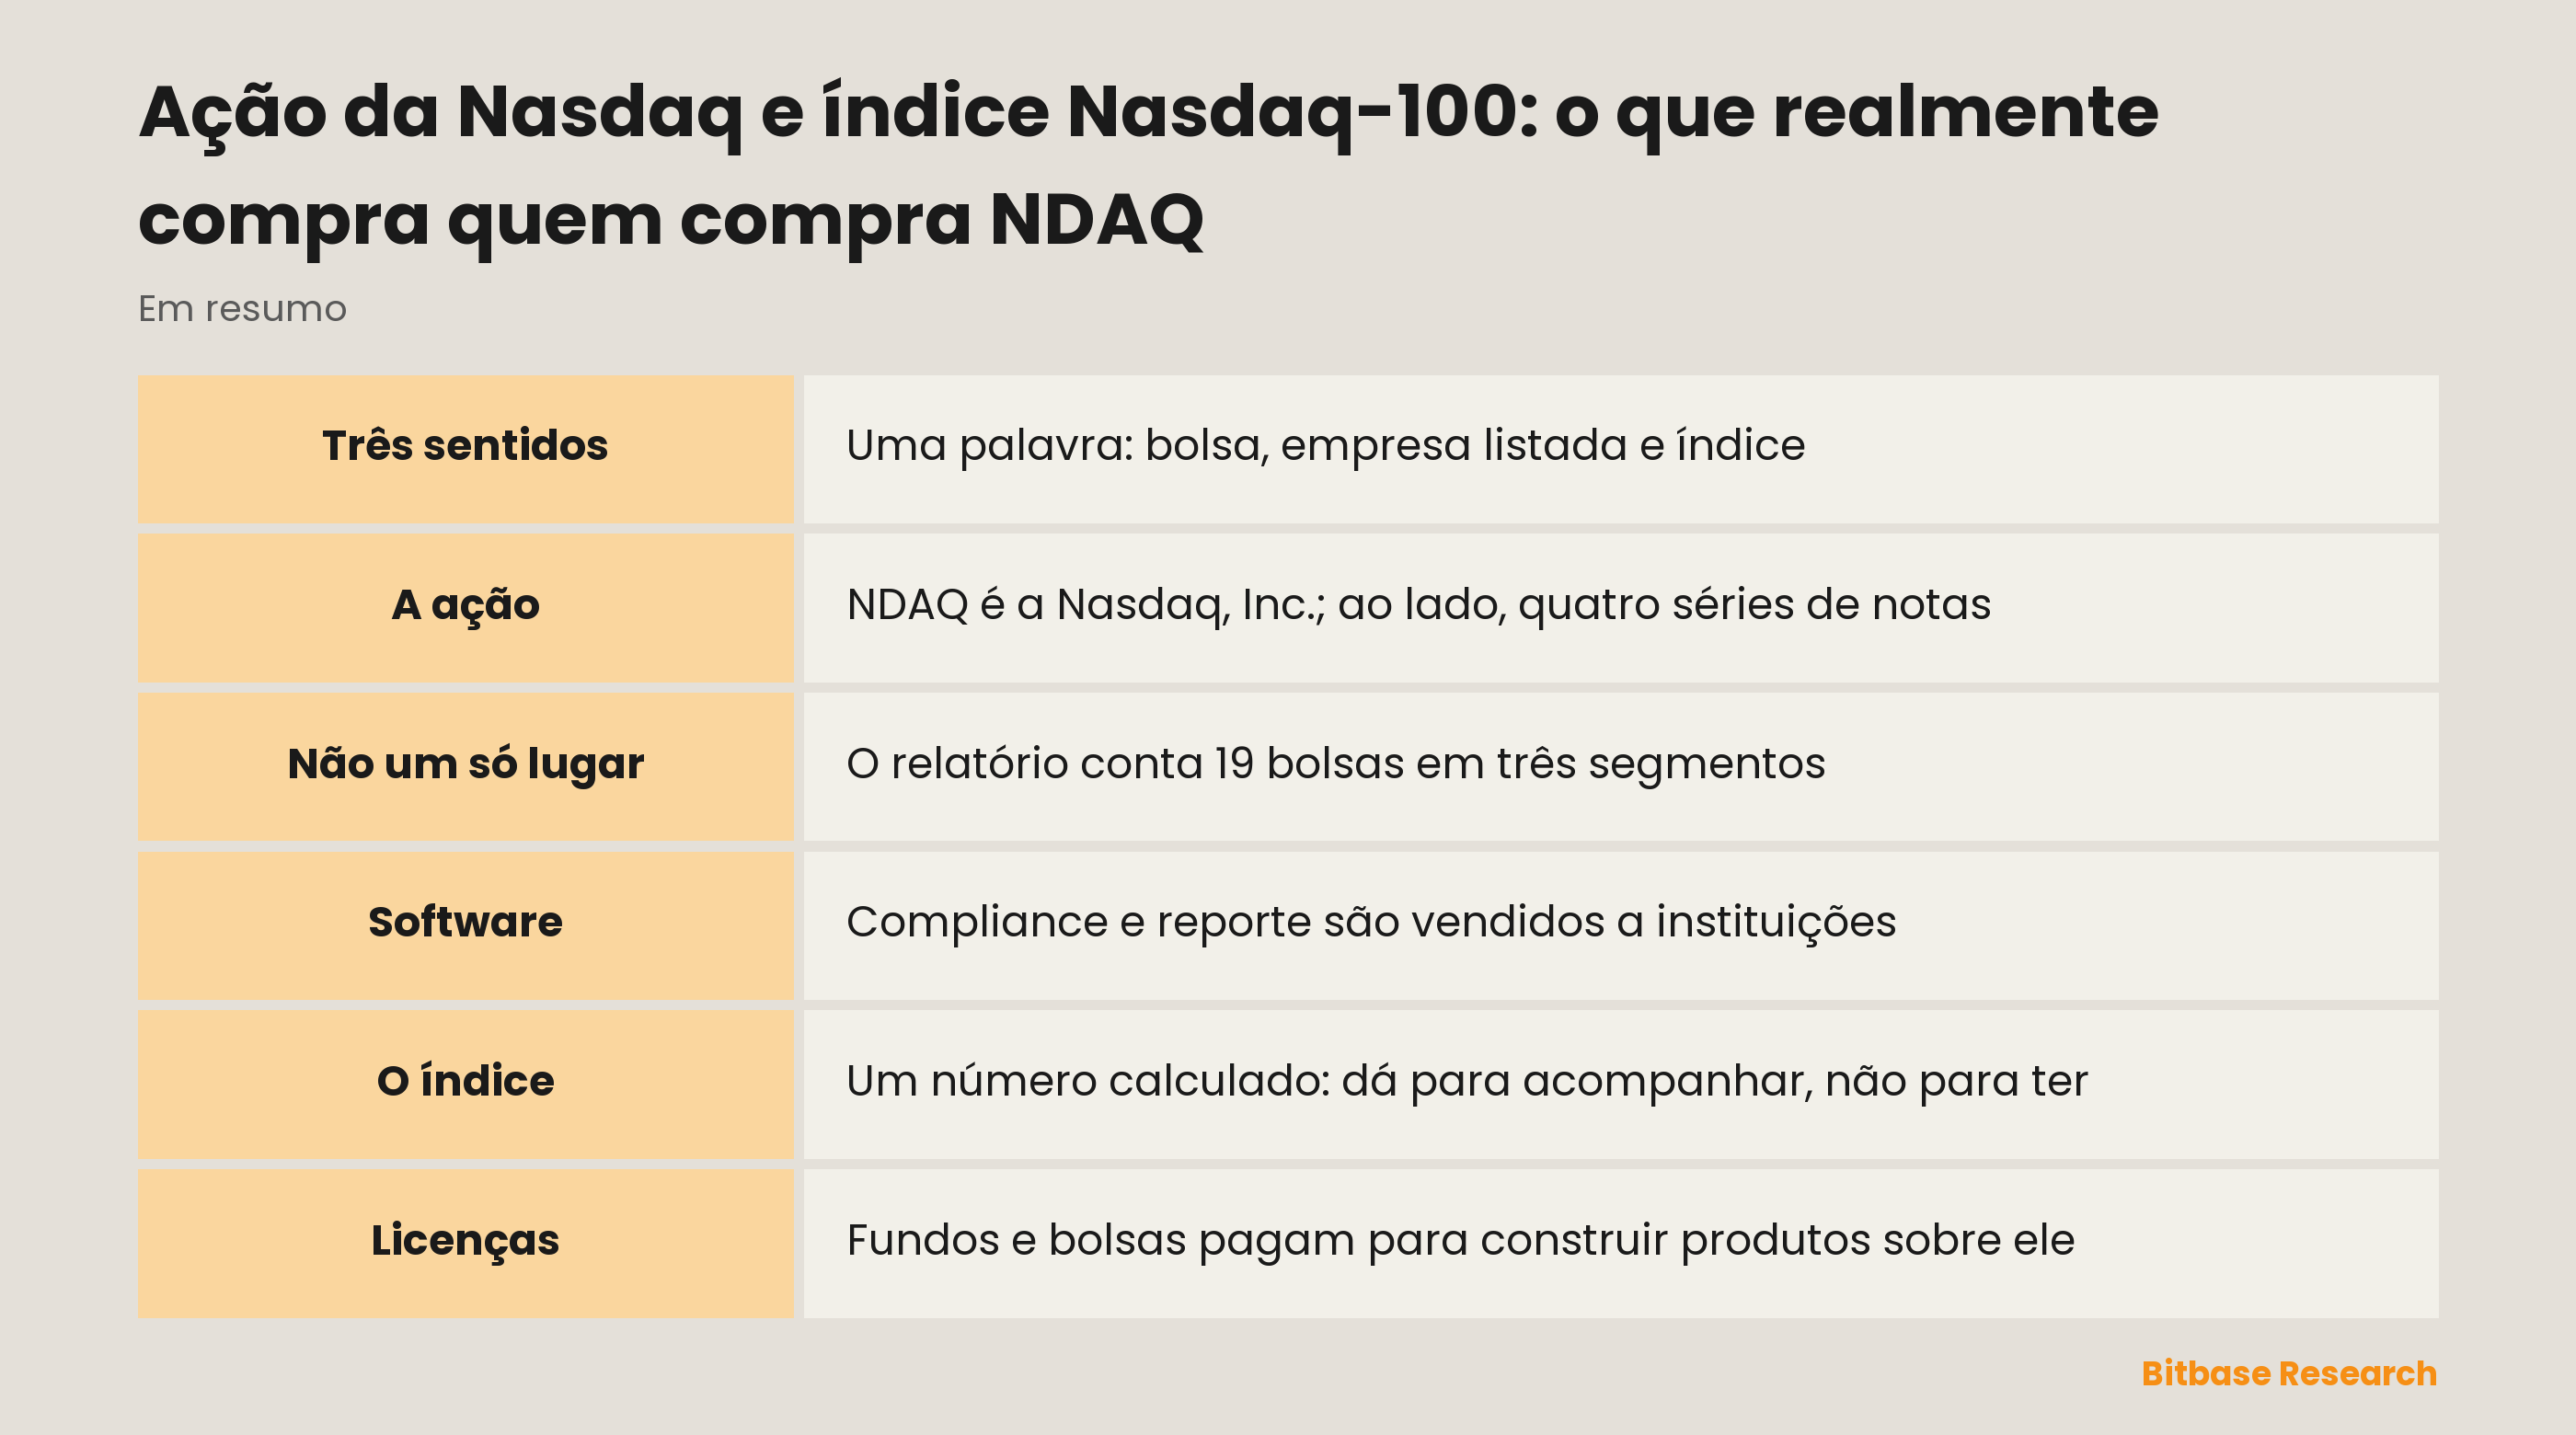
A palavra Nasdaq faz três trabalhos diferentes na fala cotidiana, e uma busca por “ação da Nasdaq” quase nunca diz qual deles está em jogo. Uma bolsa é um lugar e não um título; o Nasdaq-100 é um número calculado que dá para acompanhar mas não para possuir; e entre os dois está a Nasdaq, Inc., uma companhia de Delaware cuja ação ordinária carrega o código NDAQ. Este perfil separa as três coisas, lê no próprio relatório anual o que a empresa de fato vende e explica por que o índice acaba sendo um dos seus produtos.
O que é a Nasdaq, Inc. (NDAQ)
A primeira surpresa está em como a própria empresa se descreve. O relatório anual abre dizendo que a Nasdaq é “a leading technology platform that powers the world's economies”. Não um mercado, não uma bolsa de valores, e sim uma plataforma de tecnologia. A formulação é explicada logo depois: “We manage, operate and provide our products and services in three business segments: Capital Access Platforms, Financial Technology and Market Services” — acesso a capital, tecnologia financeira e serviços de mercado.
Só o último é o negócio que o nome sugere, e mesmo esse vem no plural. O Market Services “includes our equity derivative trading and clearing, cash equity trading”, e depois vêm renda fixa, câmbio e commodities; a companhia opera 19 bolsas em várias classes de ativos, e parte delas não fica em Nova York, e sim nas capitais do norte da Europa e do Báltico. O lugar que quase todo mundo imagina — The Nasdaq Stock Market, que o relatório chama de “the largest single venue of liquidity for trading U.S.-listed cash equities” — é um pedaço de um único segmento.
A Financial Technology vende software, e em boa parte não para operadores: tecnologia contra o crime financeiro, tecnologia regulatória e tecnologia para os mercados de capitais. O Nasdaq Verafin “provides a cloud-based solution to financial institutions for fraud detection and management, anti-money laundering”, isto é, detecção de fraude e prevenção à lavagem de dinheiro para instituições financeiras. A AxiomSL cuida de gestão de dados de risco e de reporte regulatório para o setor financeiro. Nenhum desses produtos se importa com o fechamento de hoje de um papel do Nasdaq-100.
Dentro de Capital Access Platforms está a peça em torno da qual este texto gira: dados e serviços de listagem, índices, além de analytics e soluções corporativas. O negócio de índices mora dentro da empresa.
Restam dois dados de identidade, e os dois convém ler no documento em vez de deduzir. A Nasdaq, Inc. é constituída em Delaware, o exercício fiscal encerra em 31 de dezembro, e o que negocia sob NDAQ é a sua ação ordinária com valor nominal de um centavo — admitida exatamente no mercado que a sua própria subsidiária opera. Na mesma capa estão registradas ainda quatro séries de notas sênior, cada uma com código próprio. Cinco títulos, cinco códigos, e só um deles é uma ação.
Por que as pessoas compram NDAQ
Quem compra NDAQ leva uma mistura cujas partes não andam juntas. Uma delas está de fato presa à atividade do mercado: as tarifas de negociação e compensação sobem com o volume que passa pelas bolsas. As outras duas não. A receita de listagem é cobrada das empresas pelo simples fato de estarem listadas, e o software de compliance é vendido em contratos que sobrevivem a qualquer semana específica.
É por causa dessa mistura que a ação não funciona como espelho do mercado que ela abriga. Um trimestre calmo reduz um componente e deixa os outros dois onde estavam; uma alta espetacular das grandes empresas de tecnologia pouco acrescenta a uma licença assinada com um departamento de compliance.
O negócio de listagem é competitivo de um jeito que infraestrutura raramente é, e o relatório nomeia o rival sem rodeios: “Our primary competitor for larger company stock share listings in the U.S. is NYSE.” Uma listagem é transferível, e a obrigação atrelada a ela não acaba na estreia: “Once listed, companies must maintain rigorous listing and corporate governance standards.”
Para quem chega do mercado cripto, vale dizer com todas as letras: nenhuma parcela dessa receita é denominada em tokens. O que atravessa é o assunto. Triagem de listas de sanções, monitoramento de transações e reporte regulatório são aqui uma linha de produto, não uma despesa administrativa.
O índice é um produto, não um título
Um índice é uma regra somada a um número. O Nasdaq-100 é, nas palavras do próprio dono, o “flagship index” da companhia, e “includes the top 100 non-financial companies listed on The Nasdaq Stock Market”: as cem maiores empresas não financeiras listadas naquele mercado. Nada nessa frase descreve um ativo. Não há certificado, não há livro de ofertas e não há contraparte — há uma metodologia publicada, um cálculo e produtos que outras pessoas constroem sobre o resultado.
E esses produtos não são versões uns dos outros. Um fundo que acompanha o índice detém os papéis que o compõem e emite cotas próprias, de modo que o que se compra é uma fatia do fundo, com a taxa dele e o erro de acompanhamento entre o cotista e o número; um fundo desses, desmontado camada por camada, mostra quantas camadas isso chega a ter. Um contrato futuro não detém absolutamente nada. É um acordo com data, listado em ciclo trimestral — março, junho, setembro, dezembro — que converte pontos de índice em dinheiro por meio de um multiplicador fixo; a versão micro do mesmo contrato usa um multiplicador dez vezes menor, o que muda o tamanho da posição, não a sua alavancagem nem o seu risco. No vencimento liquida em dinheiro contra um preço montado a partir das aberturas dos papéis do índice, e não tirado de qualquer cotação visível; a que exatamente essa liquidação se refere merece leitura à parte.
Esses contratos ainda mantêm um terceiro calendário: do domingo à noite até a tarde de sexta no horário do leste dos Estados Unidos, com uma pausa técnica diária no meio. Não é o pregão da bolsa nem um mercado contínuo.
O que fecha o círculo é uma frase do relatório. “Our Index business develops and licenses Nasdaq-branded indices and financial products”, diz o texto, e “License fees for our trademark licenses vary by product”: a taxa é calculada sobre um percentual dos ativos subjacentes, sobre o valor de emissão de um produto, sobre a quantidade de produtos ou sobre a quantidade de contratos negociados. O fundo paga para acompanhar o índice; a bolsa que lista um contrato sobre ele também paga. O índice não pode ser comprado, mas o direito de construir um produto em cima dele é vendido — e quem vende é a empresa cuja ação é o segundo significado da palavra.
Há ainda dois invólucros inteiramente fora do sistema de bolsa. Uma ação tokenizada é o instrumento de um terceiro: o emissor define o que está por trás dela, quem pode detê-la e como ocorre o resgate, e pode reescrever essas definições. Um contrato perpétuo remove o subjacente por completo: margem em stablecoin, um pagamento periódico do lado lotado para o outro e encerramento forçado quando a margem afina. Se uma determinada empresa existe em alguma dessas formas é decidido código a código, nunca por fama; o catálogo próprio de ações tokenizadas e mercados futuros de uma plataforma é onde está a resposta atual.
O que move a NDAQ
O fluxo de novas listagens chega a esta empresa antes de chegar à carteira de alguém. Cada estreia amplia a base de tarifas, e uma companhia que transfere a listagem leva a tarifa junto — para um destino que o relatório se dispõe a nomear. Onde um emissor decide listar é uma escolha que quase nenhum investidor acompanha, e aqui é um evento de receita.
A economia das licenças de índice tem forma própria, e as condições citadas a entregam: cobra-se por percentual de ativos, valor de emissão, quantidade de produtos e quantidade de contratos, não por quanto o índice subiu. O dinheiro que entra em produtos que acompanham um índice Nasdaq chega, portanto, a essa linha mesmo num mercado de lado, e um emissor que migra para uma metodologia rival subtrai dela mesmo num mercado em alta. Os rivais aparecem no mesmo documento: “We face competition from investment banks, dedicated index providers, markets and other product developers, including S&P Dow Jones Indices, MSCI and FTSE Russell.”
A regulação chega aqui duas vezes, com sinais opostos. Uma nova obrigação de reporte cria demanda exatamente pelo que a linha de Regulatory Technology vende, enquanto uma mudança nas regras de estrutura de mercado cai sobre os negócios de negociação e listagem como custo e restrição. Uma manchete regulatória não é, por si só, boa nem má para esta ação.
Turbulência de mercado move só uma parte da companhia. Uma semana violenta eleva os volumes das bolsas e não faz nada com um contrato de software plurianual nem com uma fatura de listagem já emitida; esses orçamentos seguem o calendário de compliance, não o humor. Ler um salto de volatilidade direto neste código é precificar um segmento e ignorar dois.
Riscos e limites
O negócio de índices se apoia em contratos, e contratos têm outra parte. As taxas dependem de outras casas continuarem construindo sobre metodologias da marca Nasdaq, diante de concorrentes nomeados que publicam as suas. Um conjunto de regras vale o que seus licenciados pagam por ele.
Software carrega um risco que uma bolsa não tem. Vender a bancos e gestoras significa ciclos longos de venda, obrigações de implantação e a possibilidade de o supervisor do cliente mudar o que o produto precisa fazer.
O nome provoca a comparação errada. Uma opinião sobre as grandes empresas de tecnologia listadas é uma opinião sobre o índice, e o índice não é esta empresa: instrumentos diferentes, motores diferentes.
O invólucro muda o seu direito, não o negócio. O token de um terceiro entrega exposição com o formato que as condições dele determinam; um derivativo alavancado entrega direção, uma obrigação de funding e um preço no qual a posição termina sem você.
Este texto não é a divulgação de riscos da companhia. Na seção Risk Factors do mesmo relatório, a Nasdaq, Inc. expõe com as próprias palavras o que considera capaz de prejudicá-la. Essa seção não pôde ser lida por inteiro na preparação deste perfil, e nenhuma linha acima a substitui.
Como verificar as informações sobre a NDAQ
Todas as citações acima vêm de um único documento: o formulário 10-K que a Nasdaq, Inc. protocola sob o número CIK 1120193 e que pode ser lido de graça no SEC EDGAR. Depois vale um atalho que quase ninguém aprende. A capa de um documento moderno existe também como relatório XBRL estruturado, publicado ao lado do próprio documento com o nome R1.htm, e responde às perguntas de identidade sem uma frase de prosa: nome do registrante, estado de constituição, cada classe de títulos registrada sob a seção 12(b), o código e a bolsa de cada uma, e o exercício fiscal. A pergunta deve ser feita como contagem e não como consulta: quantos códigos distintos ele reporta? A resposta é cinco, e só um deles é uma ação.
Para o índice, vá ao dono dele. A Nasdaq publica a visão geral e a metodologia do Nasdaq-100 no próprio site de índices, e as regras de lá — a exigência quanto ao mercado de listagem e a exclusão de empresas financeiras — são a definição do índice, não um resumo dela.
Para termos de contrato, vá à bolsa que os lista: multiplicadores, variações mínimas, meses listados, horários e procedimentos de liquidação vivem nas páginas de especificação do CME Group e são revisados ali. E o que existe numa plataforma cripto, e sob quais termos, quem decide são apenas as páginas de produto dela.
Em resumo
“Comprar a Nasdaq” é uma instrução incompleta, e os três jeitos de completá-la não se substituem. A bolsa é um lugar, e lugares não estão à venda. O índice é um regulamento licenciado que só dá para acompanhar: por um fundo que detém os componentes ou por um contrato que vence. A NDAQ é uma fatia da empresa que opera a primeira coisa e licencia a segunda, e que ainda toca dois negócios vendendo software e dados a instituições que talvez nunca negociem nada.
É essa última parte que o nome esconde. Leia as descrições dos segmentos antes de concluir que este código é uma aposta em atividade de mercado.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar RSP: peso igual, custos e comparação com SPY
- Como comprar SCHD: exposição a dividendos, custos e comparação com QQQ
- Como comprar ações da Snowflake (SNOW): formas de negociar, custos e riscos
- Ações de equipamentos para semicondutores: a cadeia e seus riscos
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Nasdaq, Inc., formulário 10-K de 2025, Item 1: segmentos, licenciamento de índices e concorrência (SEC EDGAR) www.sec.gov
[2] Capa do mesmo documento em XBRL: registrante, estado, classes da seção 12(b), códigos e bolsa www.sec.gov
[3] Visão geral do índice Nasdaq-100: composição e exclusão de empresas financeiras indexes.nasdaq.com
[4] Especificações do CME E-mini Nasdaq-100: multiplicador, meses, horários e liquidação em dinheiro www.cmegroup.com