Você tem uma ação tokenizada e quase em seguida recebe uma segunda decisão: deixar ou não que ela renda alguma coisa enquanto estiver com você. Essa decisão não é uma versão menor da primeira. Ela traz contrapartes com as quais você não lidava antes, cria um jeito novo de a posição ser encerrada sem a sua participação, e depende inteiramente da pergunta que resolve qualquer produto de rendimento: quem paga, e com o quê. Aqui está como um cofre de xStocks é montado, o que a própria documentação do operador diz que acontece com um token depositado, e as verificações que valem a pena antes que qualquer taxa anunciada signifique alguma coisa.
O que um cofre de xStocks faz com o seu token
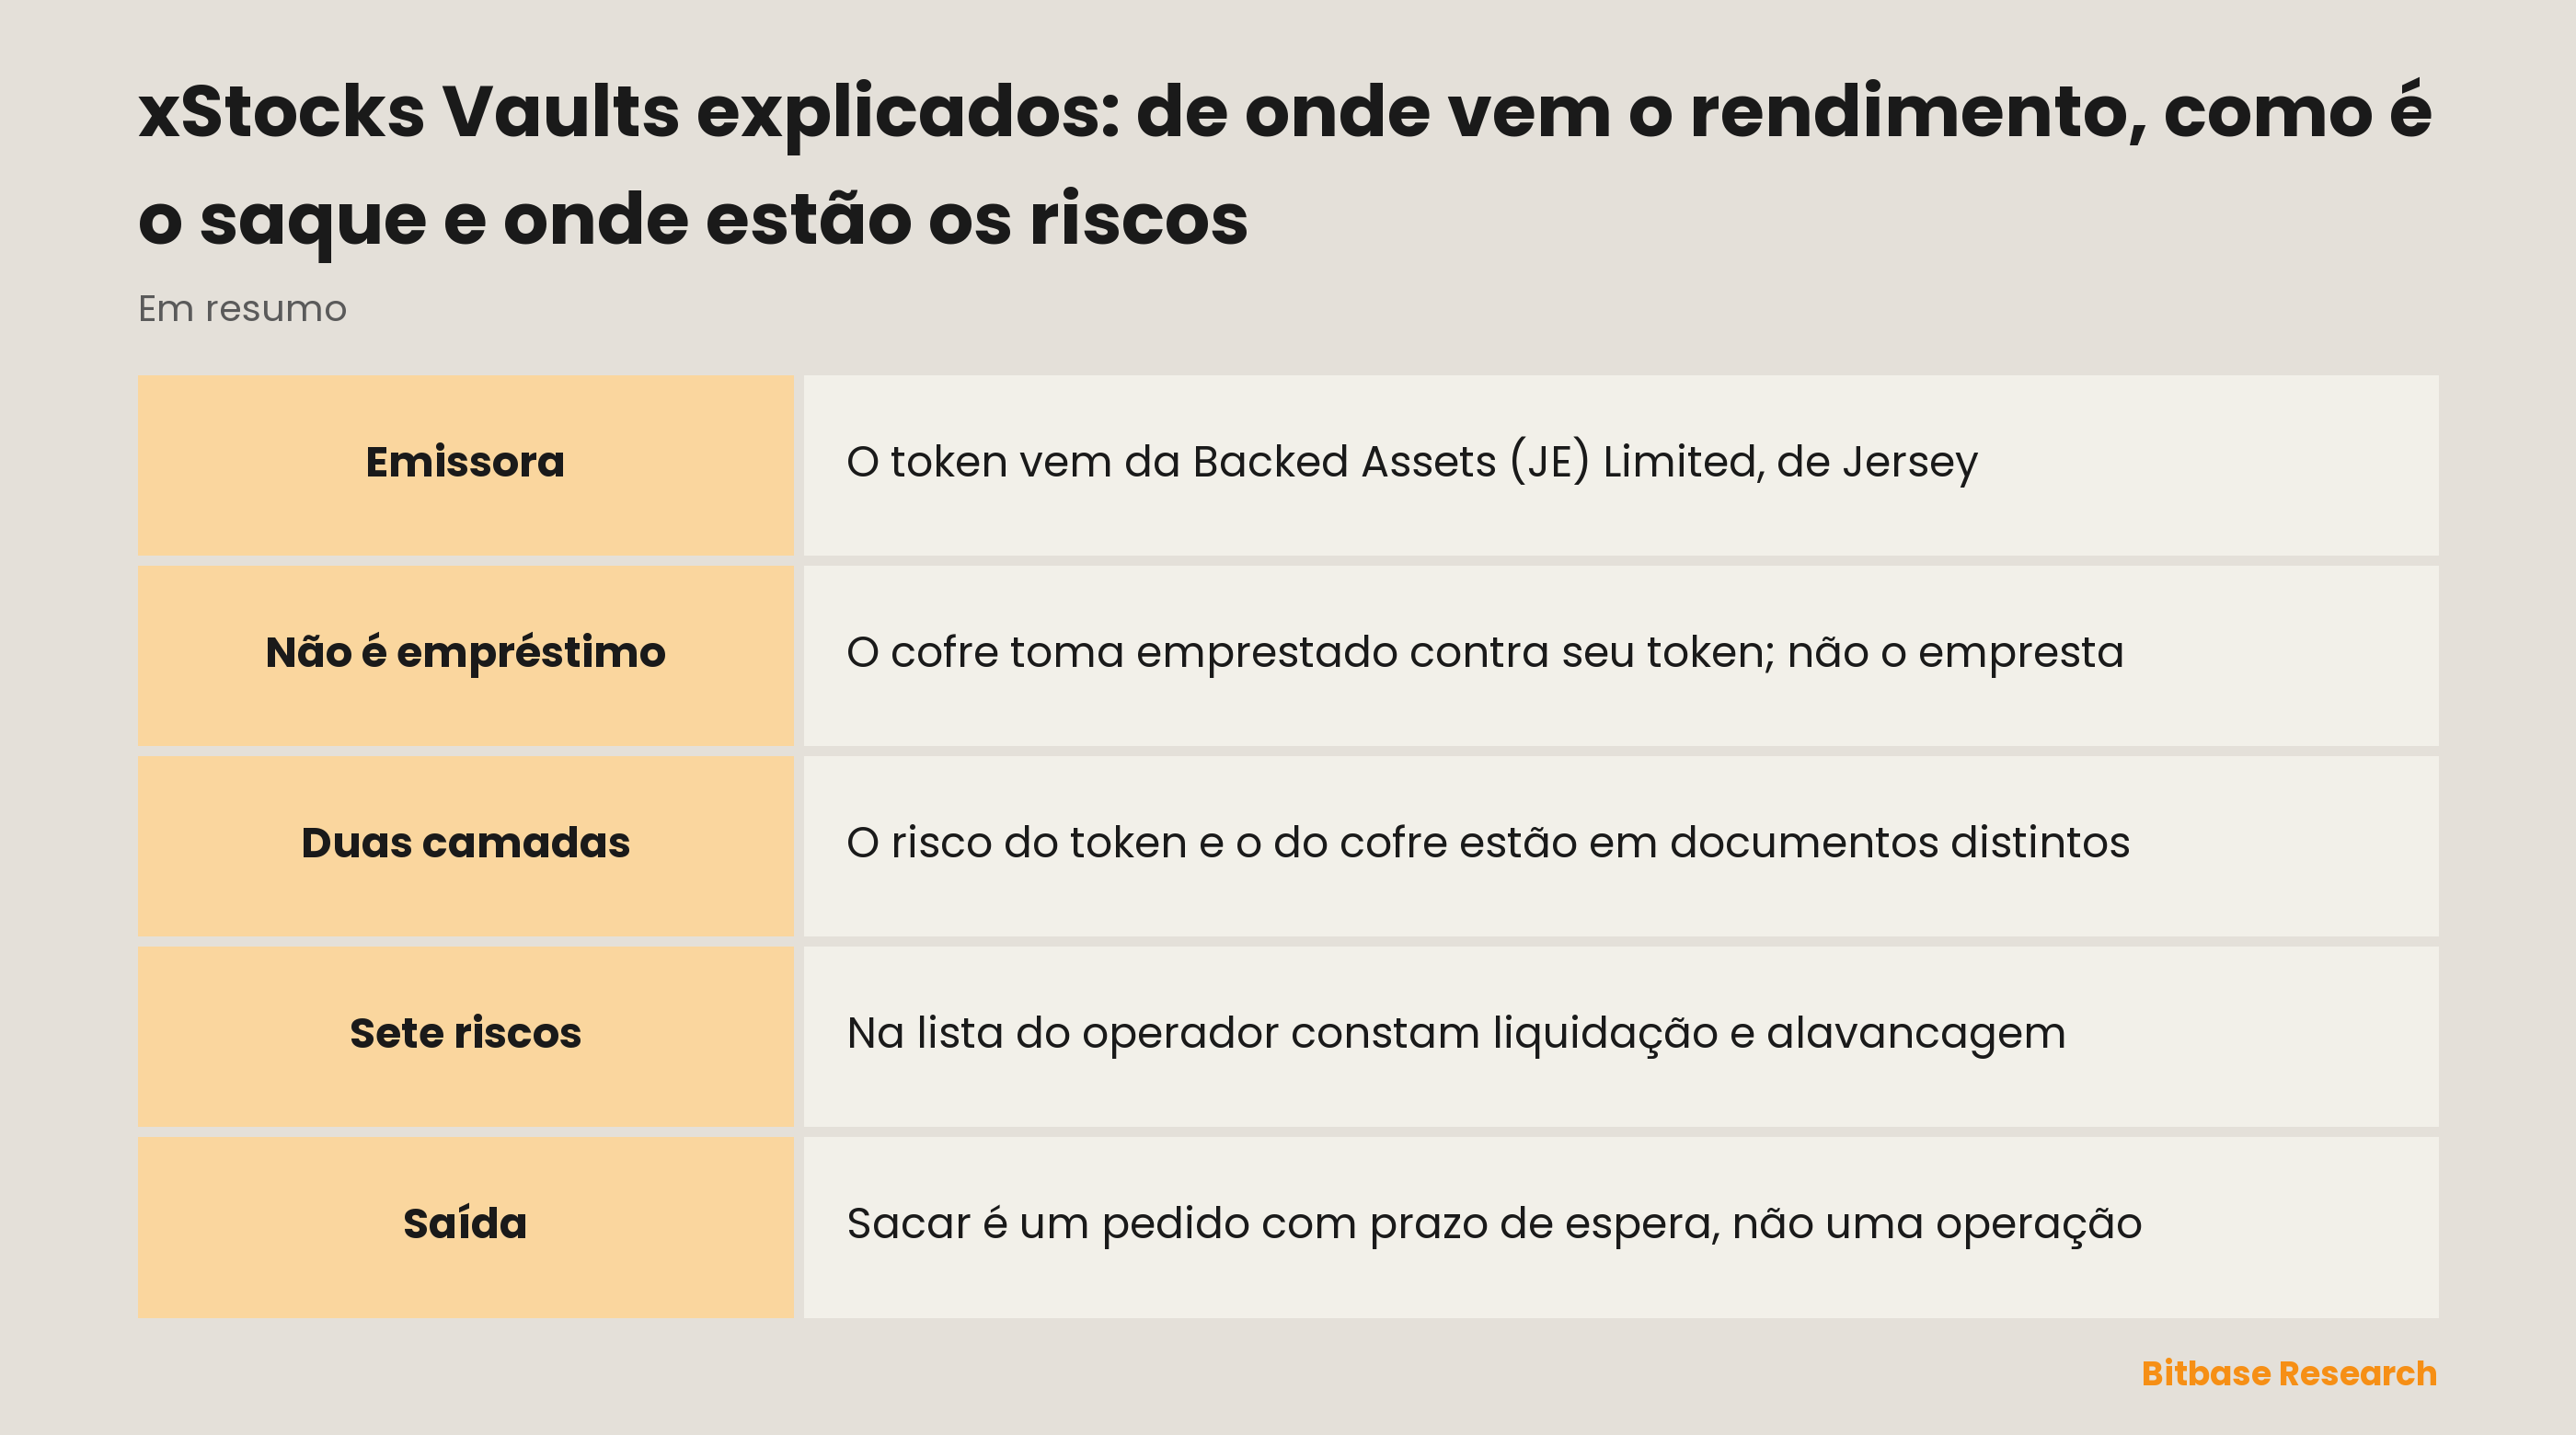
Os xStocks são valores mobiliários tokenizados emitidos pela Backed Assets (JE) Limited, uma sociedade privada de responsabilidade limitada de Jersey. Cada um é lastreado um para um pela ação subjacente, mantida em custódia regulada, e o token circula em blockchains públicas o tempo todo. Sozinha, essa estrutura não produz rendimento algum: ter o token é ter um direito, não uma posição em algo que ganha dinheiro.
O cofre se monta em cima disso. A documentação de suporte do operador descreve a sequência sem rodeios: «When you allocate SPYx, QQQx, or NVDAx to a vault, it's sent to your embedded wallet on the Ink network, wrapped to each xStocks wrapped version for vault accounting purposes, and deposited into a Veda vault managed by the vault's risk manager, Sentora.» Antes que qualquer coisa comece a render, quatro coisas já aconteceram: o token muda de rede, muda o arranjo de custódia dele, ele é embrulhado numa segunda representação e passa para as mãos de um terceiro com quem você não tinha relação.
Depois vem o trecho que decide todo o resto. «Your xStocks are supplied as collateral to a lending protocol, and stablecoins are borrowed against them. These stablecoins are deployed into reward-generating DeFi strategies. Rewards are converted back into your xStock and re-deployed so they auto-compound.»
Leia duas vezes, porque a descrição mais difundida desse produto inverte a coisa. As repercussões costumam dizer que a ação depositada é emprestada a juros. A página do próprio operador diz algo materialmente diferente: a ação é dada em garantia, e o cofre toma emprestado contra ela. O credor aqui não é você. O devedor é o próprio cofre, e o que você ganha é o que o dinheiro tomado emprestado rendeu, descontado o custo de tomá-lo. É exatamente por isso que a lista de riscos do próprio operador traz as palavras «liquidação» e «alavancagem».
A saída funciona em espelho: «When you deallocate, your xStock is unwrapped and returned to your Kraken balance.» Sacar é um pedido, não uma operação, e vem com um prazo de espera definido pelo operador; as condições estão nessa mesma página e cabe a ele alterá-las.
Por que alguém colocaria uma ação tokenizada para trabalhar
O apelo é fácil de enunciar. Uma posição em ações fica parada entre o dia em que você compra e o dia em que vende, e o invólucro em que ela vive é programável, coisa que uma ação numa corretora não é. As orientações da própria plataforma listam o que os detentores fazem com xStocks fora de um cofre: oferecê-los como garantia e tomar emprestado contra eles, colocá-los em pools de liquidez em troca de taxas de negociação, ou emprestá-los por mercados de crédito on-chain. Um cofre empacota tudo isso para que um único depósito substitua uma sequência de passos manuais. Ações tokenizadas são negociadas em vários lugares, entre eles o mercado de ações tokenizadas da Bitbase, e a pergunta sobre o cofre só aparece depois que a posição já existe.
Conveniência é um benefício real e merece ser nomeada com honestidade: conduzir um empréstimo com garantia, aplicar o que ele libera e reinvestir o retorno é trabalho, e ceder uma parte para que outro faça isso é uma troca defensável. O que o empacotamento não consegue fazer é mudar o que está embaixo. Um invólucro que esconde etapas não as eliminou, e o risco mora nas etapas, não na interface.
O token é uma estrutura; o cofre é outra
As duas camadas quebram por motivos sem relação entre si e estão documentadas em lugares diferentes.
A primeira camada é o próprio valor mobiliário tokenizado. A emissora é a Backed Assets (JE) Limited, em Jersey. Quem oferece o produto aos clientes é outra empresa em outra jurisdição: a declaração de riscos nomeia a Payward Digital Solutions Ltd., «a Bermuda exempted company licensed to conduct digital asset business by the Bermuda Monetary Authority». E as ações que lastreiam os tokens estão ainda em outro lugar: «The underlying stocks are maintained in depositary institutions in accordance with a custody agreement to which Kraken is not a party.» A mesma declaração explicita a consequência, observando que o risco de crédito «includes the possibility that the depositary institution holding a financial instrument (cash, crypto or securities) will fail to fulfil an obligation or commitment to Backed».
Três entidades, três jurisdições e um contrato de custódia do qual a plataforma com quem você negocia declara expressamente não ser parte — tudo isso antes de qualquer rendimento entrar em cena.
A segunda camada traz o próprio elenco: uma versão embrulhada do token, uma carteira embutida numa rede específica, um contrato de cofre, um gestor de risco nomeado que define a estratégia, um protocolo de crédito que a documentação não nomeia e estratégias adiante que ela também não nomeia.
| Camada | Com quem você lida | Onde está documentado |
|---|---|---|
| O token | Emissora, entidade ofertante e instituições depositárias que guardam as ações | Declaração de riscos da emissora |
| O invólucro | Uma segunda representação on-chain para a contabilidade do cofre | Página de suporte do cofre |
| O cofre | Um contrato de cofre e o gestor de risco que define a estratégia | Página de suporte do cofre |
| A estratégia | Um protocolo de crédito e destinos adiante, sem nome | Praticamente não divulgado |
A última linha não é uma crítica ao produto: é o ponto em que a documentação para, e saber onde ela para é justamente o que importa. Uma posição que você não consegue descrever camada por camada é uma posição cujos riscos você não consegue localizar.
O que move o rendimento
Como o cofre toma emprestado em vez de emprestar, o retorno aqui é um spread e não uma taxa. Três grandezas o definem, e nenhuma está nas mãos do operador: quanto rendem as stablecoins tomadas emprestadas onde quer que sejam aplicadas, quanto custa tomá-las contra garantia em ações, e que taxas são retidas pelo caminho. Quando o custo de tomar emprestado sobe mais rápido que o retorno da aplicação, o spread comprime, independentemente de como a ação subjacente se comporta.
Ao lado agem dois motores mais discretos. A garantia é um token de ações, então o que sustenta o empréstimo se move com a bolsa e no calendário da bolsa, não no do cofre. Além disso, as taxas de tomada em mercados de crédito on-chain são definidas pela utilização, de modo que um mesmo depósito rende diferente conforme o quanto os outros queiram tomar emprestado naquela semana. O operador formula a consequência com as próprias palavras: «The rewards you earn can change over time, and there's a chance you could lose some or all of your deposit.» Um número anunciado é a estimativa de um spread, não a promessa dele.
De onde viriam as perdas
O operador nomeia sete categorias de risco, e a lista é mais informativa que a maioria justamente pelo que traz: risco de contrato inteligente, risco de liquidez, risco de dívida podre e risco de mercado, risco de liquidação, risco de execução entre redes, risco de alavancagem e exposição a ativos adiante na cadeia.
O simples fato de liquidação e alavancagem aparecerem é a divulgação mais importante aqui. Um produto descrito de forma leve como render sobre ações que você já tem não precisa de nenhuma das duas palavras. Elas aparecem porque a estrutura é uma posição tomada, e posições tomadas são encerradas à força quando a garantia cai ou quando carregá-las encarece. Esse é um caminho pelo qual um depósito encolhe mesmo com a empresa subjacente indo bem.
Dívida podre é uma perda compartilhada, não individual. Num cofre mutualizado as perdas recaem sobre o bolo comum, então o resultado de um evento de mercado que você nem viu pode reduzir o que você recebe de volta.
Execução entre redes e risco de contrato inteligente são riscos de encanamento, e são reais precisamente porque o token se moveu: saiu da rede em que foi emitido, virou uma representação embrulhada e entrou em contratos escritos por partes que não a emissora. Cada um desses passos é código que pode falhar independentemente de a tese sobre a ação estar certa.
O risco de liquidez aparece exatamente na hora errada. Sacar de uma estratégia com dinheiro aplicado exige desmontar posições, e desmontar é mais fácil quando ninguém mais está fazendo isso. Essa é a razão estrutural pela qual prazos de espera existem: os ativos por trás da posição não são realizáveis na hora, então uma fila é o que separa uma saída ordenada de uma forçada.
Nada disso substitui os riscos da camada de baixo. Estrutura da emissora, custódia, condições de resgate e calendário de negociação continuam valendo: o cofre soma riscos, não os troca. Sobre essa primeira camada, nossos textos sobre tokenização de ativos reais e sobre valores mobiliários e fundos tokenizados entram em mais detalhe.
Como checar um cofre antes de usá-lo
Comece pela página do próprio operador, não pelo que se diz dela. A diferença não é acadêmica: as descrições mais reproduzidas dizem que a ação depositada é emprestada, enquanto o artigo de suporte do operador diz que ela é dada em garantia de um empréstimo em stablecoins. Só uma das duas é o que a documentação descreve.
Leia os títulos de risco antes da taxa. Uma lista de riscos é uma divulgação estrutural disfarçada. Se ela inclui liquidação e alavancagem, a posição é alavancada diga o marketing o que disser. Se inclui dívida podre, as perdas são mutualizadas.
Nomeie cada parte e o que ela controla. Emissora, entidade ofertante, arranjo de custódia, contrato de cofre, gestor de risco e protocolo de crédito. Onde a documentação não nomeia ninguém, essa lacuna é em si um achado, e não um zero.
Leia a declaração jurídica da emissora separada da documentação do cofre. Elas descrevem camadas diferentes, e as condições que regem o token — lastro, custódia, resgate junto à emissora — não estão nas páginas do cofre de jeito nenhum. A palavra «vault» não aparece uma única vez na declaração de riscos da emissora.
Cheque a saída antes da entrada. Ache onde o prazo de espera está definido e se o operador pode mudá-lo. Condições que uma das partes pode alterar são configurações do momento, não propriedades fixas.
Verifique on-chain o que for verificável. O token embrulhado e o contrato de cofre têm endereços, e saldos, oferta e fluxos são públicos. Dados on-chain não dizem se uma estratégia é boa, mas confirmam que a estrutura bate com a descrição.
Em resumo
Um cofre transforma uma posse em posição. O token sozinho é um direito contra uma emissora que guarda ações em instituições com as quais a sua plataforma não tem contrato; o cofre acrescenta um invólucro, um salto entre redes, um gestor de risco, um empréstimo com garantia e destinos adiante que a documentação deixa sem nome.
A pergunta mais útil é a mesma que vale para qualquer produto de rendimento já criado: de onde vem o dinheiro? Aqui o operador responde direto — a posição toma emprestado contra o seu token e ganha em cima do emprestado. Uma vez claro isso, o risco de liquidação, o de alavancagem e a fila de saque deixam de soar como letras miúdas e passam a soar como consequências da estrutura, que é o que são.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações da SoFi (SOFI): formas de negociar, custos e riscos
- Como comprar SQQQ: exposição inversa diária versus vender QQQ a descoberto
- Como comprar TLT: horário de negociação, custos e riscos de um ETF de renda fixa
- O que é POND: contexto de Marlin, Oyster e limites de ativos
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] O que são os cofres de xStocks: fluxo de depósito, mecânica do rendimento e sete riscos support.kraken.com
[2] Declaração de riscos dos xStocks: emissora, ofertante, lastro e custódia www.kraken.com
[3] FAQ dos xStocks: redes, saque para autocustódia e usos fora do cofre support.kraken.com