Três caminhos levam à exposição à CoreWeave e só um faz de você um acionista. A ação classe A é negociada na Nasdaq sob o ticker CRWV; na Bitbase somam-se uma versão tokenizada emitida pela Ondo, um mercado à vista para esse token e um perpétuo que não detém absolutamente nada. Este texto mostra de onde vem o dinheiro da CoreWeave, por que a cotação responde primeiro a contratos de energia e à dívida antes de responder ao clima em torno da IA, e em que os três caminhos diferem quanto a direitos, horários e liquidação.
O que é a CoreWeave (CRWV)?
A CoreWeave aluga capacidade de computação para inteligência artificial. No relatório anual, a empresa se descreve como “The Essential Cloud for AI, purpose-built to accelerate breakthroughs by AI pioneers” e vende por três linhas: Infrastructure Services, Managed Software Services e Application Software Services. Quase sempre se fala da primeira: racks cheios de aceleradores, a rede que os liga, o armazenamento embaixo e a camada de escalonamento que impede que tudo isso fique parado.
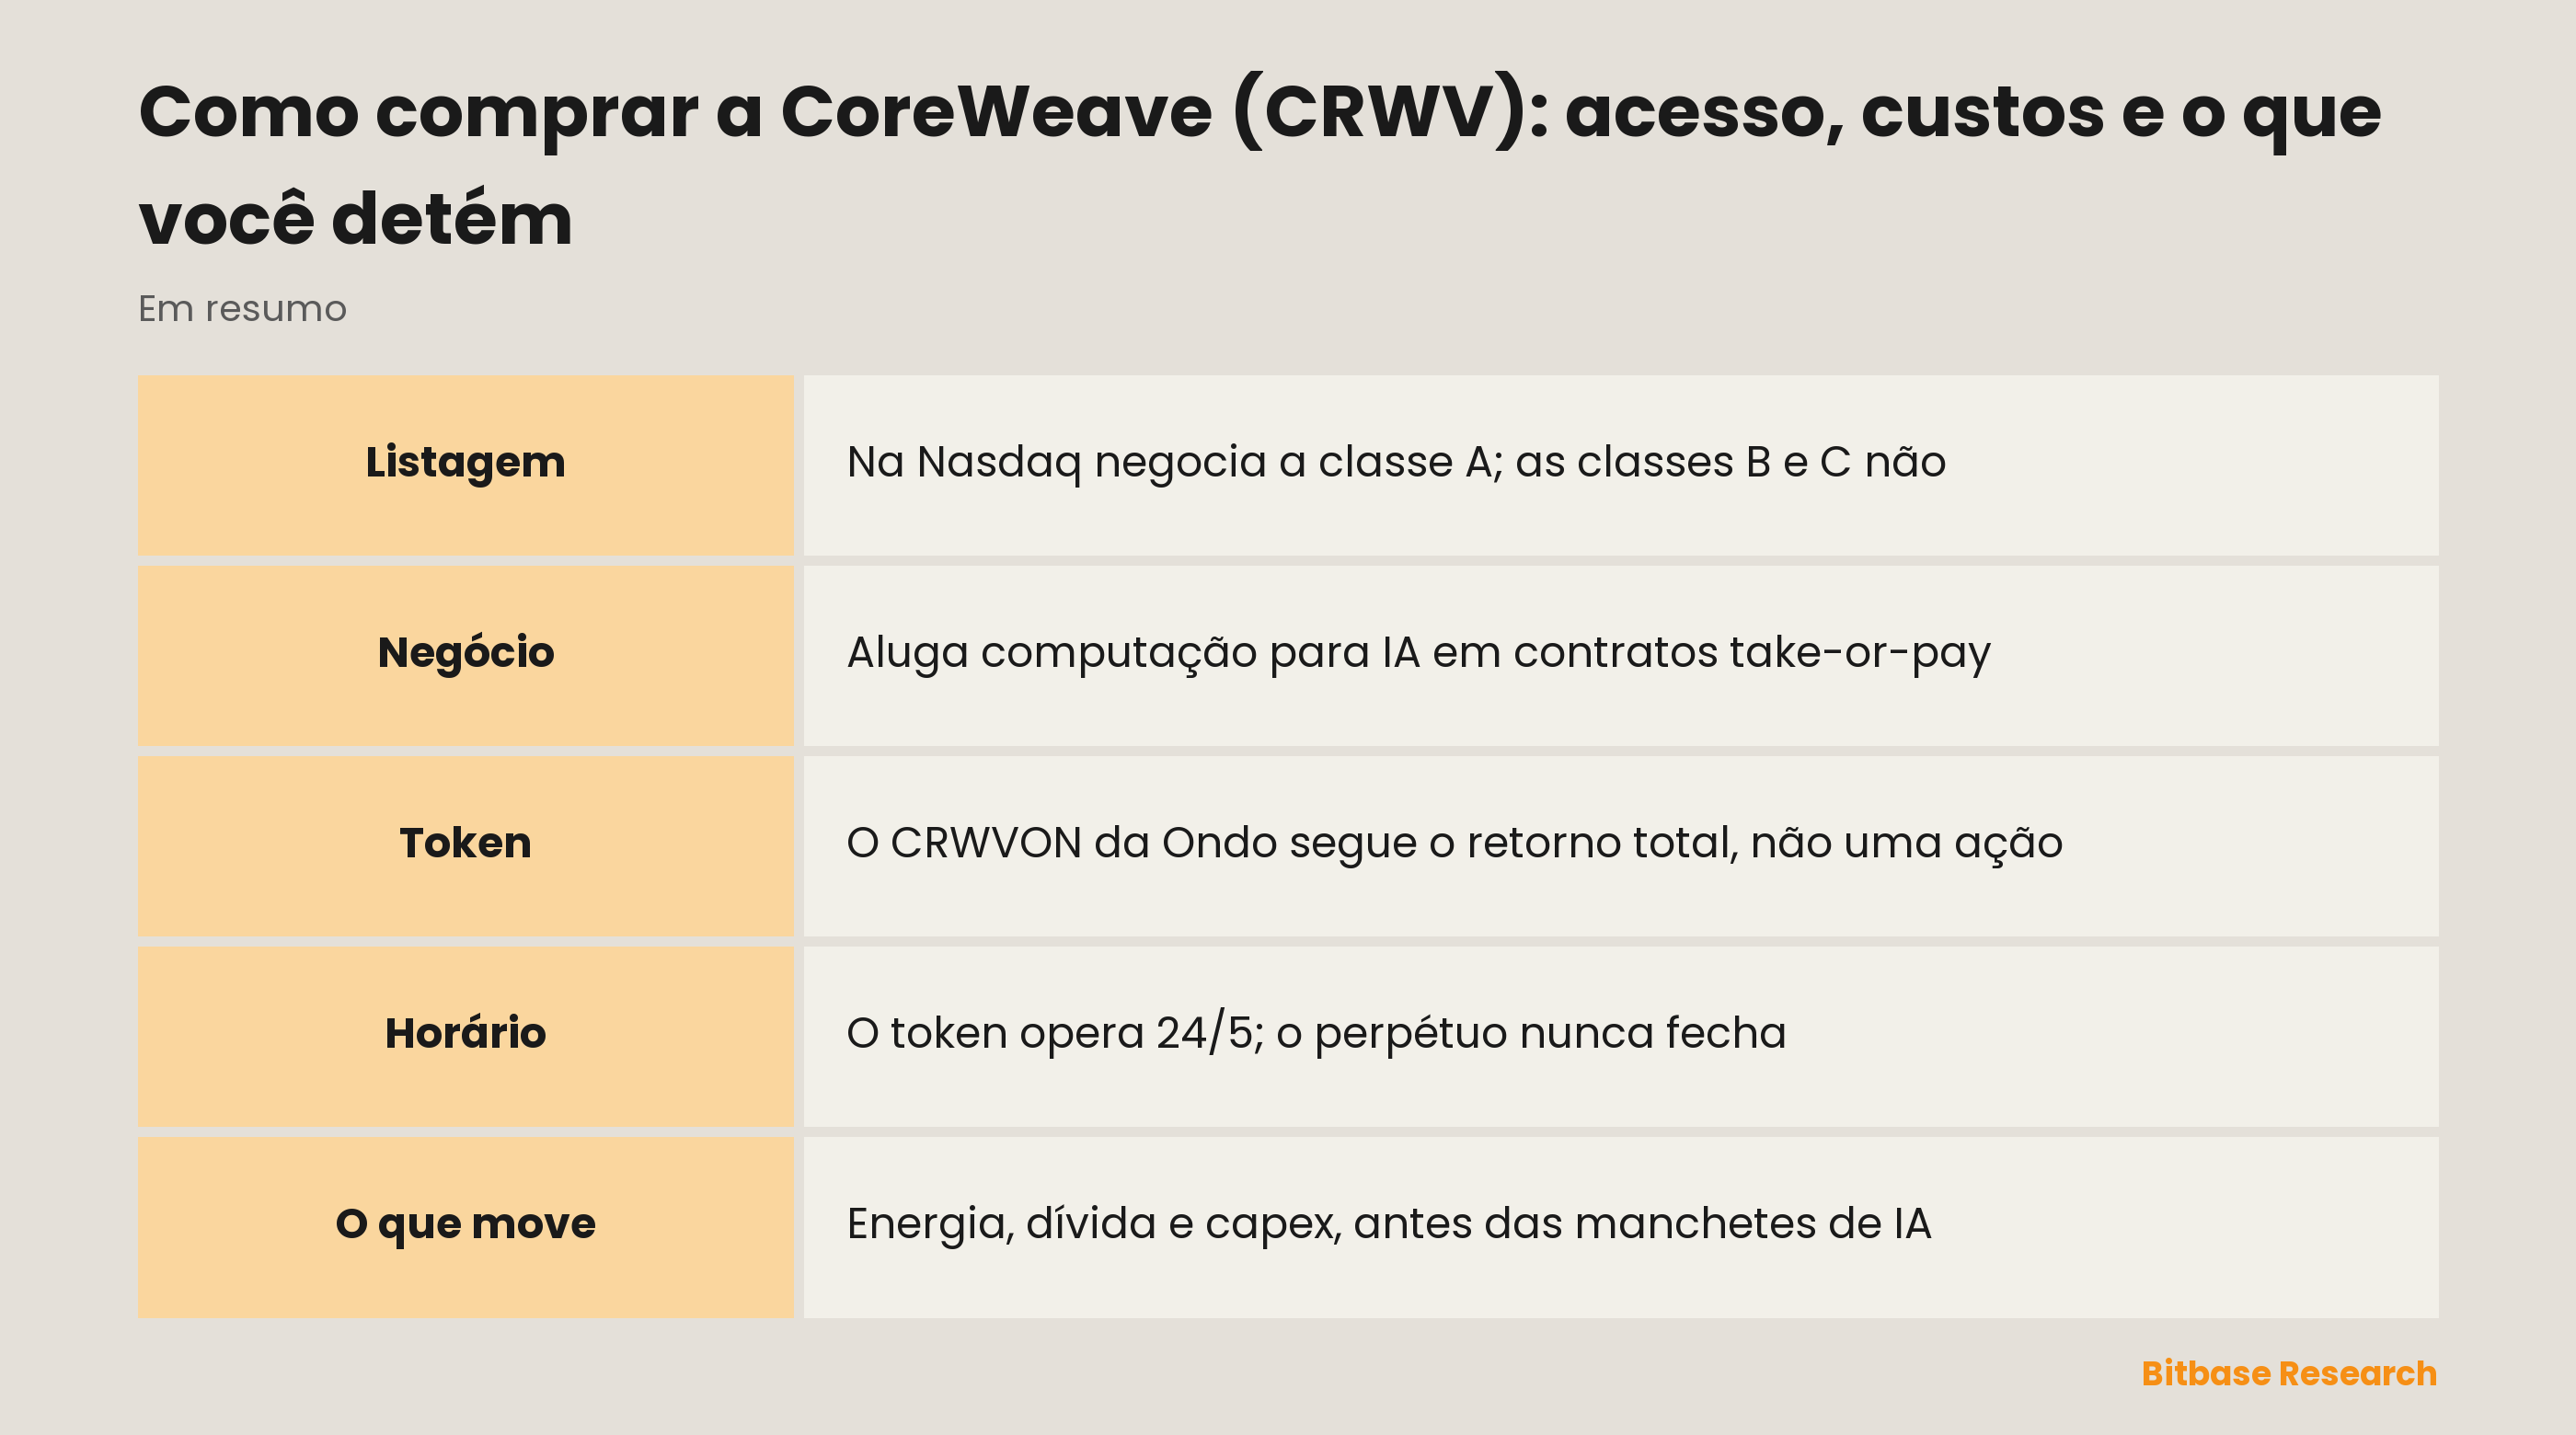
O formato dos contratos merece uma segunda leitura. A CoreWeave escreve: «Customers generally access our platform through multi-year committed contracts, under which they purchase a specified amount of capacity on a take-or-pay basis over the contract term.» Take-or-pay significa que o cliente paga pela capacidade contratada, use ou não. A previsibilidade da receita vem, portanto, de contratos assinados e não do consumo medido — numa nuvem comum o faturamento funciona exatamente ao contrário.
A CoreWeave, Inc. é uma sociedade de Delaware, listada na Nasdaq, com exercício encerrado em 31 de dezembro. Sob CRWV negocia-se a ação ordinária classe A. Existem também as classes B e C: os direitos econômicos podem coincidir, o peso do voto não, e no mercado aberto o investidor pessoa física alcança apenas a classe A. Voltaremos a isso quando a pergunta for o que de fato fica na carteira.
Por que se negocia CRWV
CRWV é uma aposta pura em computação alugada para IA, algo bem mais estreito do que «ação de IA». Uma projetista de chips vende a todos que compram aceleradores; uma hiperescala vende computação ao lado de outra dezena de produtos. A CoreWeave vende capacidade, por contrato, a um punhado de compradores muito grandes. Daí sai uma aposta alavancada sobre uma pergunta concreta: as organizações que treinam e servem modelos grandes continuarão assinando compromissos plurianuais?
A concentração de clientes é apontada como risco pela própria empresa, sob o título «A substantial portion of our revenue is driven by a limited number of our customers, and the loss of, or a significant reduction in, spending from one or a few of our top customers would adversely affect our business». Quem carrega CRWV não assume a adoção abstrata da IA, e sim as decisões de renovação de poucos compradores. Quanto menos compradores, mais cada contrato pesa na cotação.
A ligação com as criptomoedas passa pela infraestrutura, não pela contabilidade. A receita da CoreWeave não segue o preço de nenhum token. O que ambos compartilham é a dependência de capital barato e os mesmos insumos escassos: terreno de data center, conexões à rede elétrica, aceleradores de ponta. Por isso os papéis às vezes andam juntos sem que exista vínculo causal.
Ação tokenizada, mercado à vista e perpétuo
A página de cotação da Bitbase nomeia o instrumento como CoreWeave (Ondo Tokenized), símbolo CRWVON. O nome é a assinatura: a emissora é a Ondo, e o instrumento não é uma ação.
A documentação da Ondo é explícita em três pontos, e cada um derruba uma suposição comum. Primeiro, o token não equivale a uma ação: «One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset.» Os tokens são construídos como trackers de retorno total: reproduzem o resultado econômico de deter a ação com dividendos reinvestidos, líquidos de retenção na fonte. Segundo, o detentor não recebe direitos de acionista: «do not receive shareholder voting rights, statutory information rights or other shareholder rights». Terceiro, o produto se destina a investidores fora dos Estados Unidos, com restrições por jurisdição e outras condições.
É nos horários que as expectativas mais se quebram. A Ondo descreve emissão e queima como instantâneas e atômicas, com negociação geralmente 24/5 e pausas em torno de eventos societários e limites de risco. É mais do que um pregão da Nasdaq e menos do que o horário contínuo a que o mercado cripto está acostumado. Estar numa blockchain não abre o mercado no fim de semana.
Um contrato perpétuo é ainda outra coisa. Não detém nem a ação nem o token: acompanha um preço, liquida em stablecoin, acumula uma taxa de financiamento periódica entre comprados e vendidos e pode ser liquidado se a margem acabar. Dá direção com alavancagem e propriedade de nada.
A pergunta sobre o que se detém tem, assim, três respostas empilhadas. O perpétuo não detém nada. O token da Ondo dá exposição econômica sem direitos de acionista. A ação da Nasdaq dá direitos de acionista — mas os da classe A, dentro de uma estrutura de três classes em que os votos não estão distribuídos por igual. Cada passo em direção ao ativo dá mais, e nenhum dá controle.
Como negociar CRWV na Bitbase
Este ticker tem três superfícies, e elas respondem a perguntas diferentes.
A página de cotação é a referência: preço, gráfico e dados de mercado da ação tokenizada. Não exige posição nem decisão; é onde se confirmam a emissora e o símbolo antes de qualquer outra coisa.
O mercado à vista da ação tokenizada é onde o token da Ondo é comprado e vendido contra uma stablecoin. Depois da execução, fica o próprio token: aquele tracker de retorno total, com seu calendário de negociação e sem direitos de acionista. Uma ida e volta custa o spread mais a taxa, e ambos aparecem no livro antes do envio da ordem.
O contrato perpétuo é o caminho alavancado. Margem em stablecoin, marcação contra um índice e não contra o último negócio, e financiamento como custo ou receita contínua conforme o lado que estiver carregado. Mantê-lo por semanas significa pagar ou receber financiamento muitas vezes, enquanto o mercado à vista cobra uma vez na entrada e uma na saída. A venda descoberta também passa por aqui: vender o perpétuo abre uma posição vendida, vender o que se tem à vista apenas reduz a posição existente.
Há um quarto caminho fora da Bitbase: comprar a ação classe A por meio de uma corretora com acesso à Nasdaq. Só ele faz de você acionista registrado e só ele passa pelo sistema de liquidação norte-americano em vez de por uma blockchain.
O que move a CRWV
Os fatores de risco que a própria empresa protocola servem mais aqui do que qualquer narrativa sobre inteligência artificial, porque nomeiam limites físicos e datados, não atmosféricos.
O primeiro é a energia. A empresa adverte que «would be harmed if we were not able to access sufficient power or by increased costs to procure power, prolonged power outages, shortages, or capacity constraints». Racks de aceleradores consomem por metro quadrado bem mais do que o equipamento que substituíram, e as conexões à rede são concedidas no calendário das elétricas, não no de compras. Contrato assinado não se atende sem potência.
O segundo é a dívida. A CoreWeave escreve que seu «substantial indebtedness could materially adversely affect our financial condition» e que a empresa «may still incur substantially more indebtedness in the future». Um negócio que compra o equipamento antes de ganhar o que esse equipamento vai produzir está financiando uma defasagem no tempo, e o preço de fechá-la acompanha as condições de crédito. Por isso a CRWV pode cair num dia de boas notícias sobre IA: a notícia que importava era a dos juros.
O terceiro é o investimento em capital, e ele é contínuo, não cíclico: a operação «require substantial and growing capital expenditures», e é preciso capital adicional «to fund our business and support our growth». Aceleradores se depreciam diante de peças mais novas, de modo que sustentar a capacidade já é, em si, um gasto recorrente.
Em torno desses três está o que a empresa divide com o setor: um número limitado de fornecedores de componentes essenciais, a dependência de operadores de data center, a concorrência acirrada de nuvens muito maiores e o próprio reconhecimento de que «the broader adoption, use, and commercialization of artificial intelligence (“AI”) technology, and the continued rapid pace of developments in the AI field, are inherently uncertain».
Somado, o retrato é de uma empresa que converte capital e energia em computação contratada. Tudo o que mudar o custo do capital, a disponibilidade de potência ou a disposição de poucos grandes compradores a se comprometer moverá a cotação antes de qualquer virada no entusiasmo por IA.
Riscos e limites
No caminho tokenizado, o risco da emissora está acima do risco de mercado. O token da Ondo é um direito contra uma estrutura, não contra a CoreWeave. Seu valor depende de a emissora seguir operando, manter aquilo que lastreia o produto e honrar os resgates nos próprios termos. Guardá-lo on-chain não remove essa dependência.
O calendário cria as lacunas sozinho. O pregão da Nasdaq e o regime 24/5 do token não se sobrepõem por completo, e ambos diferem de um perpétuo que nunca fecha. Uma notícia que chega com o mercado de ações fechado é precificada primeiro pela praça que estiver aberta — e assim uma posição vira contra quem não deu nenhuma ordem.
A alavancagem amplifica tudo acima. Um perpétuo é liquidado pelo preço de marcação, não pelo último negócio, e o financiamento corre independentemente da direção. Uma posição dimensionada para um pregão comum pode ser encerrada por uma lacuna que um detentor à vista simplesmente teria atravessado.
Trocar o invólucro não elimina os riscos do negócio. Concentração de clientes, acesso à energia e serviço da dívida valem igualmente para a ação, o token e o perpétuo. O invólucro decide que direitos acompanham a exposição, em que horários ela é negociada e por quais regras é liquidada; a que ela se dirige, não decide.
Como verificar por conta própria os dados da CRWV
Sobre a empresa: no sistema EDGAR da SEC, sob o CIK 1769628, está o relatório anual, e cada citação acima aparece nele; buscar pelos títulos das seções é mais rápido do que ler seguido. O site de relações com investidores da CoreWeave publica os mesmos documentos e o calendário de resultados.
Sobre o produto tokenizado: a documentação da Ondo é a fonte sobre lastro, direitos e horários, e é concreta o bastante para encerrar a maioria das discussões em uma frase.
Sobre o mercado: na página de cotação da Bitbase, o nome da emissora está no nome do instrumento. Se o título não disser quem emitiu o token, a página não trata do que parece: sob o mesmo ticker pode estar um projeto cripto sem nenhuma relação.
Em resumo
Comprar CRWV começa por escolher o que deter e só depois quanto pagar por isso. O perpétuo não detém nada e cobra financiamento pela direção em si. O token da Ondo detém exposição econômica e zero direitos, num calendário 24/5 definido pela emissora. A ação da Nasdaq detém um voto classe A dentro de uma estrutura de três classes.
Seja qual for o caminho, compra-se a mesma empresa: uma que converte capital e energia em computação contratada para um punhado de clientes. Os fatores de risco sobre energia, dívida e investimento merecem ser lidos antes das manchetes sobre IA. São eles que movem o preço.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Ações de cripto x ETFs de bitcoin: exposição a um negócio ou ao bitcoin?
- Como comprar ações da Adobe (ADBE): formas de negociar, custos e riscos
- Como comprar ações da Cboe (CBOE): métodos, custos e riscos
- Como comprar ações da Exxon Mobil (XOM): métodos de negociação, custos e riscos
- O que é Wayfinder?
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] CoreWeave, formulário 10-K do exercício de 2025: constituição, classes de ações, estrutura de contratos e fatores de risco (SEC EDGAR) www.sec.gov
[2] Visão geral do Ondo Stocks: lastro, direitos e horários (documentação oficial da Ondo) docs.ondo.finance
[3] Relações com investidores da CoreWeave: documentos, calendário de resultados e perfil corporativo investors.coreweave.com