ETHA é o código do iShares Ethereum Trust ETF, um trust estatutário de Delaware cujas cotas são listadas na Nasdaq e cujo objetivo declarado é refletir o preço do ether. Manter essa cota não é manter ether, e manter uma versão tokenizada dessa cota em blockchain já é uma terceira construção. O que vem a seguir separa as camadas, aponta qual documento resolve cada pergunta e cita a frase dos próprios documentos do trust que a maioria dos leitores espera ler ao contrário.
O trust que está por trás do ETHA
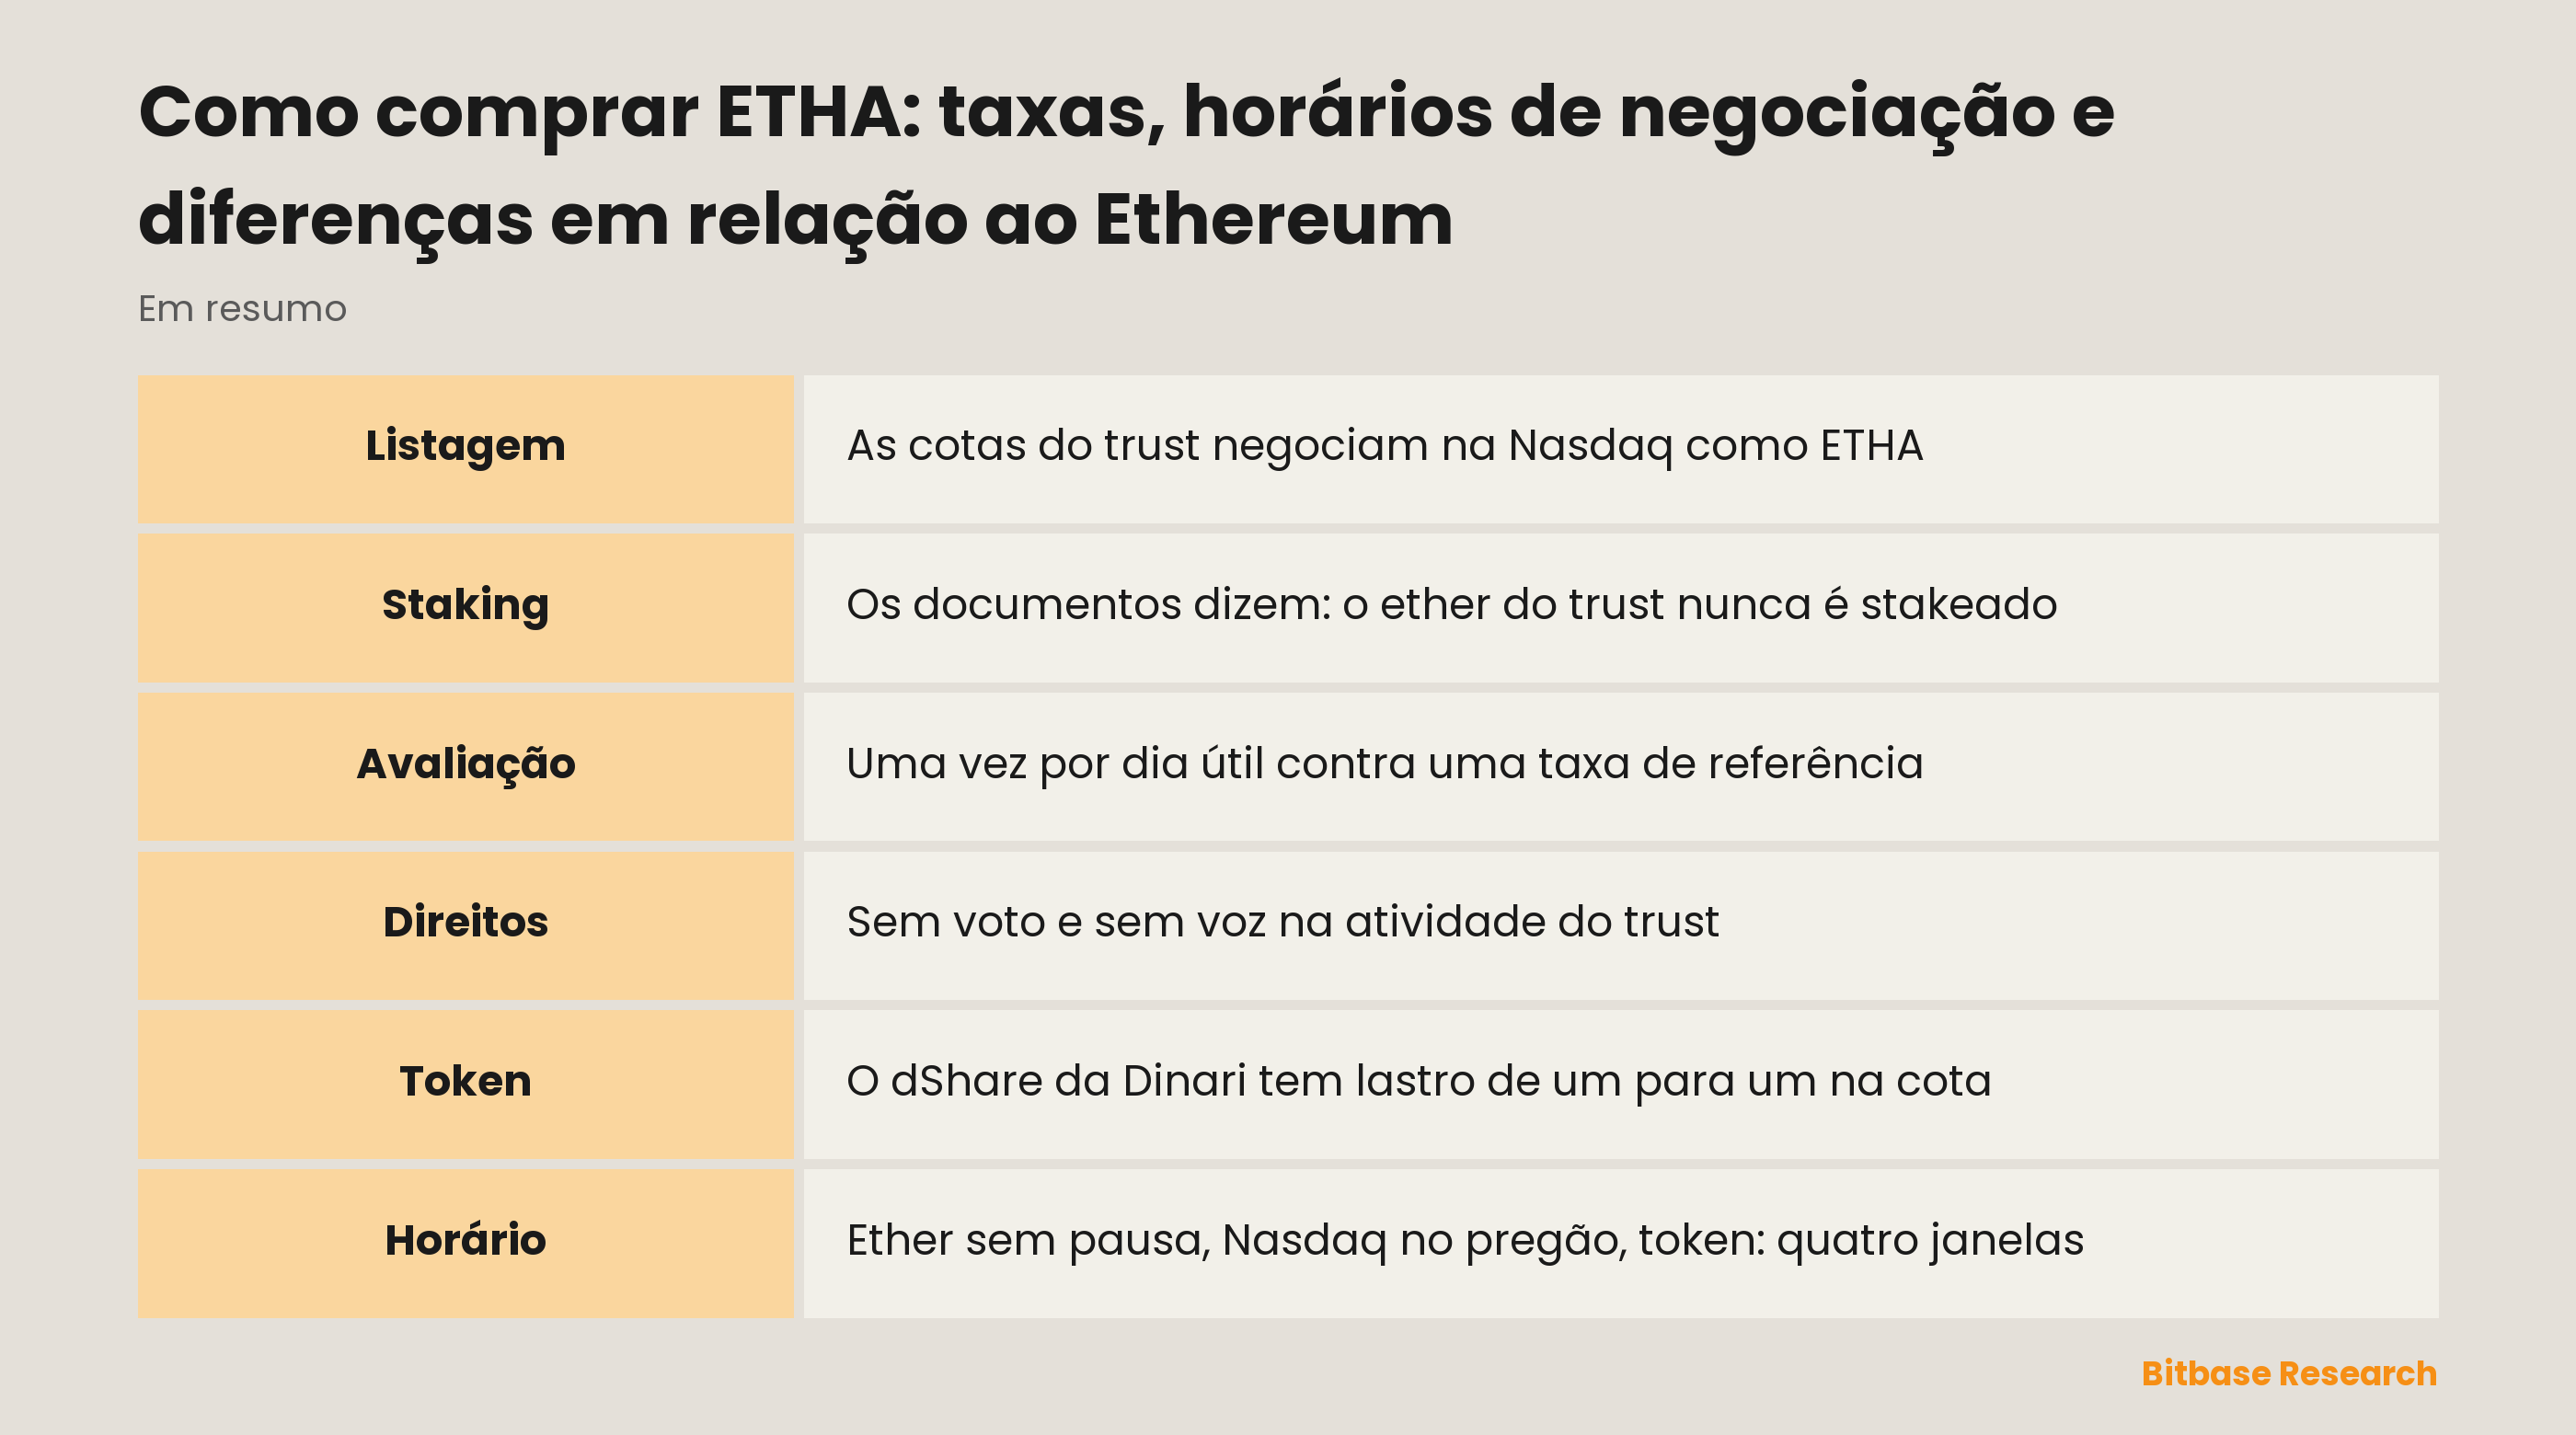
O iShares Ethereum Trust ETF foi constituído como trust estatutário de Delaware em 8 de novembro de 2023, e suas cotas são listadas e negociadas na The Nasdaq Stock Market sob o código ETHA. O patrocinador formula o objetivo assim: «seeks to reflect generally the performance of the price of ether, the native token of the Ethereum network», ou seja, refletir de modo geral o comportamento do preço do ether, o token nativo da rede Ethereum. A palavra que faz o trabalho nessa frase é generally: o trust é avaliado contra uma taxa de referência, e uma taxa de referência não é cada negócio de cada plataforma.
Por trás dessa única linha há uma cadeia de instituições com as quais o titular nunca trata diretamente. Tocar o trust cabe à iShares Delaware Trust Sponsor LLC como patrocinadora e à BlackRock Fund Advisors como trustee; segurar o ether cabe à Coinbase Custody Trust Company, LLC, com a Anchorage Digital Bank N.A. indicada como custodiante adicional disponível. A avaliação também segue um calendário em vez de correr de forma contínua: em cada dia útil, isto é, qualquer dia que não seja sábado, domingo ou dia em que a Nasdaq esteja fechada para negociação regular, o trust avalia o ether que detém assim que possível depois das 16h no horário de Nova York, usando como índice a CME CF Ether-Dollar Reference Rate em sua variante nova-iorquina. O ether, por sua vez, não para às quatro da tarde.
Duas divulgações fixam a moldura jurídica. O trust afirma que «is not an investment company registered under the Investment Company Act of 1940», que não é uma companhia de investimento registrada sob a lei de 1940; e, como não é registrado nem supervisionado pela SEC nessa condição, «the owners of Shares do not have the regulatory protections provided to registered investment companies»: os titulares de cotas não contam com as proteções regulatórias previstas para companhias de investimento registradas. Sobre governança, o prospecto é igualmente direto: os titulares de cotas «do not have any voting rights, take no part in the management or control of, and have no voice in, the Trust's operations or business», isto é, não têm direito de voto, não participam da gestão ou do controle e não têm voz na atividade do trust.
Por que há quem prefira ETHA a ether
A resposta simples é a conta. A cota entra numa conta de investimentos comum, ao lado das ações, então não há carteira, não há frase-semente e não há decisão de autocustódia a tomar. Para dinheiro que já está dentro de um plano de previdência ou de uma carteira administrada, esse costuma ser o único caminho que a conta permite.
O que essa conveniência custa é justamente a pergunta digitada como etha vs buying ethereum. Parte da resposta é a taxa, situada adiante com precisão. O resto é específico deste ativo e explica por que um fundo de ether não é um fundo de bitcoin com outro logotipo.
Ether pode ser colocado em staking; bitcoin não. Staking é a forma como a rede Ethereum recompensa quem ajuda a protegê-la, e um volume grande de ether depositado num custodiante é exatamente o tipo de posição que em princípio poderia obter essas recompensas. Os documentos do próprio trust eliminam essa possibilidade numa única frase: «Neither the Trust, nor the Sponsor, nor the Ether Custodian, nor the Additional Ether Custodian, nor any other person associated with the Trust will, directly or indirectly, employ the Trust's ether in Staking Activities.» Nem o trust, nem o patrocinador, nem os custodiantes, nem qualquer pessoa ligada ao trust empregarão, direta ou indiretamente, o ether do trust em atividades de staking. O prospecto repete o ponto com as mesmas palavras.
A cota, portanto, acompanha o preço do ether e mais nada a respeito do ether. A linha é traçada no nível do produto: a iShares registrou um trust separado, o iShares Staked Ethereum Trust ETF, listado sob o código ETHB. É outro fundo, com documentação de registro própria, e ler um prospecto não diz nada sobre o outro.
Três coisas para ter, e só uma pode ir para staking
Três coisas podem ser mantidas aqui, e elas não são versões umas das outras. O ether é o ativo de rede: liquida em blockchain, negocia em plataformas que nunca fecham, admite autocustódia e pode ser colocado em staking por quem controla as chaves. Uma cota de ETHA é uma unidade de um trust que detém ether: sem voto, sem condição de companhia de investimento registrada, avaliada contra um índice uma vez por dia útil, negociável apenas enquanto a Nasdaq estiver aberta e permanentemente fora do staking.
A camada tokenizada se apoia sobre essa cota. A Bitbase lista o ETHA numa página de cotações cujo nome do instrumento é «iShares Ethereum Trust ETF (Dinari Tokenized ETF)», e o que precisa ser lido é justamente o parêntese: o token é emitido pela Dinari, não pela iShares. O produto da Dinari é um dShare, as ordens são roteadas via Alpaca, e cada token tem lastro de um para um na cota subjacente. Seu calendário de negociação se divide em quatro sessões, e apenas parte dos códigos funciona o tempo todo; quais exatamente é assunto da documentação da própria Dinari, e não uma suposição trazida de outro token.
O que um invólucro repassa ao titular é definido pelas condições do emissor, e essas condições pertencem ao emissor. Essa é a forma geral de tudo o que aparece na lista de ações e ETFs tokenizados. Como a própria cota não confere voto, a questão da governança já está resolvida um andar abaixo: a camada do token não pode acrescentar um direito que a cota subjacente nunca teve. O que os documentos do fundo não resolvem é o resgate, a elegibilidade e a mecânica de voltar a uma cota; essas respostas estão na documentação do emissor, não no prospecto da iShares.
O que move o ETHA
A entrada dominante é o preço do ether, filtrado pelo índice que o trust utiliza em vez de tomado de uma única plataforma. Um descolamento em determinada corretora não move a avaliação do trust enquanto não mover a taxa de referência.
A taxa do patrocinador empurra no sentido contrário, em silêncio e sem interrupção. O trust a provisiona diariamente a uma taxa anualizada aplicada ao valor patrimonial líquido e a paga pelo menos trimestralmente ao final do período, em dinheiro, em espécie ou numa combinação, o que com o tempo reduz a quantidade de ether que sustenta cada cota. A taxa em si fica deliberadamente fora deste artigo porque pode mudar; onde lê-la está explicado adiante. Pela regra do próprio trust, as recompensas de staking também estão ausentes dessa mesma aritmética, de modo que a trajetória da cota é o preço de referência menos uma taxa que corre, e nunca o preço de referência mais um rendimento.
Entre o preço de referência e o preço que um comprador paga está a oferta de cotas, que grandes intermediários expandem e contraem por meio da criação e do resgate. Esse vínculo é uma tendência e não uma garantia, e se sustenta apenas enquanto esses intermediários puderem negociar, se financiar e liquidar.
O calendário move o preço por si só. O ether é negociado em fins de semana e feriados; o pregão da Nasdaq, não. Uma notícia que chega com o mercado de ações fechado é absorvida primeiro pelo mercado contínuo, e a cota reprecifica na abertura, de forma que um titular que não fez nada pode encontrar a posição marcada em outro lugar na segunda-feira. A questão dos etha trading hours não é, portanto, de conveniência, mas de onde o risco passa a noite.
Onde isso pode dar errado
Os etha investment risks que vale a pena listar são estruturais e não direcionais, porque a direção é simplesmente o preço do ether.
A estrutura está acima do preço. O trust não é uma companhia de investimento registrada, e seus próprios documentos dizem que os titulares de cotas ficam, por isso, sem as proteções correspondentes. É uma afirmação sobre a moldura, não uma previsão: a comparação com um fundo convencional precisa ser feita sobre documentos e não sobre a palavra «ETF» que ambos compartilham.
A taxa nunca faz pausa. Provisionada diariamente sobre o valor patrimonial líquido, ela se aplica tanto em mercados de lado quanto em quedas, e um prazo longo de permanência compõe o efeito sobre o ether por trás de cada cota. O tratamento geral dos custos de um fundo e dos arranjos de guarda está no texto sobre taxas de administração e modelos de custódia.
A custódia é delegada, não eliminada. O ether do trust fica com um custodiante, e o titular da cota não tem chave, não tem endereço e não tem legitimidade para dar instrução a ninguém. O risco operacional dessa camada é carregado em seu nome.
Um invólucro sobre outro invólucro acrescenta uma parte. A versão tokenizada depende de o emissor continuar operando e honrando as próprias condições. Mantê-la em blockchain não elimina essa dependência: cria-a.
Como conferir o ETHA nos documentos dele mesmo
Cada afirmação acima está num documento que o leitor pode abrir, e esses documentos não são intercambiáveis.
Para a taxa, a página do fundo ETHA na iShares traz o número na seção Key Facts, sob o rótulo Sponsor Fee, e o prospecto apresenta a mesma cobrança na parte sobre despesas do trust. Essa é a resposta honesta para etha expense ratio: um campo vivo na página do patrocinador, e não um número decorado de um artigo escrito meses antes. Para saber o que o trust faz com o ether dele, basta abrir o prospecto ou o relatório anual e procurar no texto por Staking Activities.
Para os fatos societários, o trust protocola documentos na SEC sob o CIK 2000638, e a aba Documents da página do fundo reúne prospecto, lâmina e formulário 10-K num só lugar. Se a página do fundo e o protocolo no EDGAR parecerem divergir, o protocolo é o que tem data.
Os nomes são parecidos o bastante para confundir, então confira qual produto está na tela: o iShares Ethereum Trust ETF negocia como ETHA, enquanto o iShares Staked Ethereum Trust ETF é um trust separado, com o código ETHB. Leia a capa do documento, não a caixa de busca. Para a camada tokenizada, a página de cotações do ETHA na Bitbase nomeia o emissor no próprio título do instrumento; um título que não diz quem emitiu um token ainda não contou o que é preciso saber antes de mantê-lo.
Em resumo
O ether roda continuamente e pode ser colocado em staking por quem tem as chaves. Uma cota de ETHA roda no pregão da Nasdaq, é avaliada uma vez por dia útil contra uma taxa de referência, não dá voto e fica fora do staking pela regra do próprio trust. Um token com lastro de um para um nessa cota roda no calendário do seu emissor e vive das condições do seu emissor.
Cada passo em direção à conveniência entrega algo concreto, e nenhum deles o titular desfaz sozinho. Leia a página do patrocinador para a taxa, o prospecto para o que o trust fará e não fará, e a documentação do emissor para tudo o que acontece com o token. Só então escolha a camada em que você realmente queria estar.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações da CME Group (CME): métodos, custos e riscos
- Como comprar ações da CrowdStrike (CRWD): métodos, custos e riscos
- Como comprar ações da Dell Technologies (DELL): métodos de negociação, custos e riscos
- Como negociar MSTR: a Strategy e seu balanço em bitcoin
- O que é Hemi? Super-rede Bitcoin-Ethereum, hVM, hBK, PoP, Tunnels e HEMI
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] iShares Ethereum Trust ETF, formulário 10-K do exercício de 2025: estrutura, custodiantes, avaliação e cláusula de staking (SEC EDGAR) www.sec.gov
[2] Prospecto do ETHA (emenda pós-eficácia): status sob a lei de 1940, ausência de voto, despesas do trust www.sec.gov
[3] Página oficial do fundo ETHA: objetivo declarado, o campo Sponsor Fee em Key Facts e a aba Documents www.ishares.com
[4] Panorama dos produtos de Ethereum da iShares: nomeia o trust de staking separado e seu código ETHB www.ishares.com