Comprar IBIT é uma forma de ter exposição a bitcoin sem nunca segurar bitcoin, e a distância entre essas duas coisas é maior do que três letras em comum sugerem. Uma cota do iShares Bitcoin Trust ETF é uma participação em um trust cujas moedas ficam com custodiantes indicados pelo nome; na Bitbase o mesmo ticker reaparece como um ETF tokenizado emitido pela Dinari, ou seja, um token sobre a cota e não um token sobre a moeda. Este perfil mostra qual camada acaba nas mãos de quem compra, onde a taxa é publicada em vez de quanto ela vale hoje, e por que um único ticker obedece a três relógios diferentes.
O que é o iShares Bitcoin Trust ETF (IBIT)
O prospecto enuncia o objetivo duas vezes: “The Trust seeks to reflect generally the performance of the price of bitcoin. The Trust seeks to reflect such performance before payment of the Trust's expenses and liabilities.” É justamente a segunda frase que se pula na leitura. Tudo o que o trust gasta é subtraído do resultado que chega a quem detém a cota — assim foi desenhado, e a subtração não para. Por isso a frase sobre replicar o preço do bitcoin não se lê sem a segunda metade: o que se replica é o desempenho antes das despesas, e a linha depois das despesas corre sempre um pouco abaixo, com diferença que se abre conforme o prazo aumenta.
O que soa como um produto único é, na verdade, uma lista de partes indicadas pelo nome. O patrocinador é a iShares Delaware Trust Sponsor LLC. O administrador fiduciário é a BlackRock Fund Advisors e o administrador fiduciário de Delaware é o Wilmington Trust, National Association. As moedas ficam na Coinbase Custody Trust Company, LLC, custodiante do bitcoin, com o Anchorage Digital Bank N.A. indicado como alternativa disponível, enquanto o The Bank of New York Mellon guarda e administra o caixa do trust. Ler essa lista é o caminho mais rápido para perceber que uma cota é um direito contra um arranjo entre instituições, e não contra uma moeda.
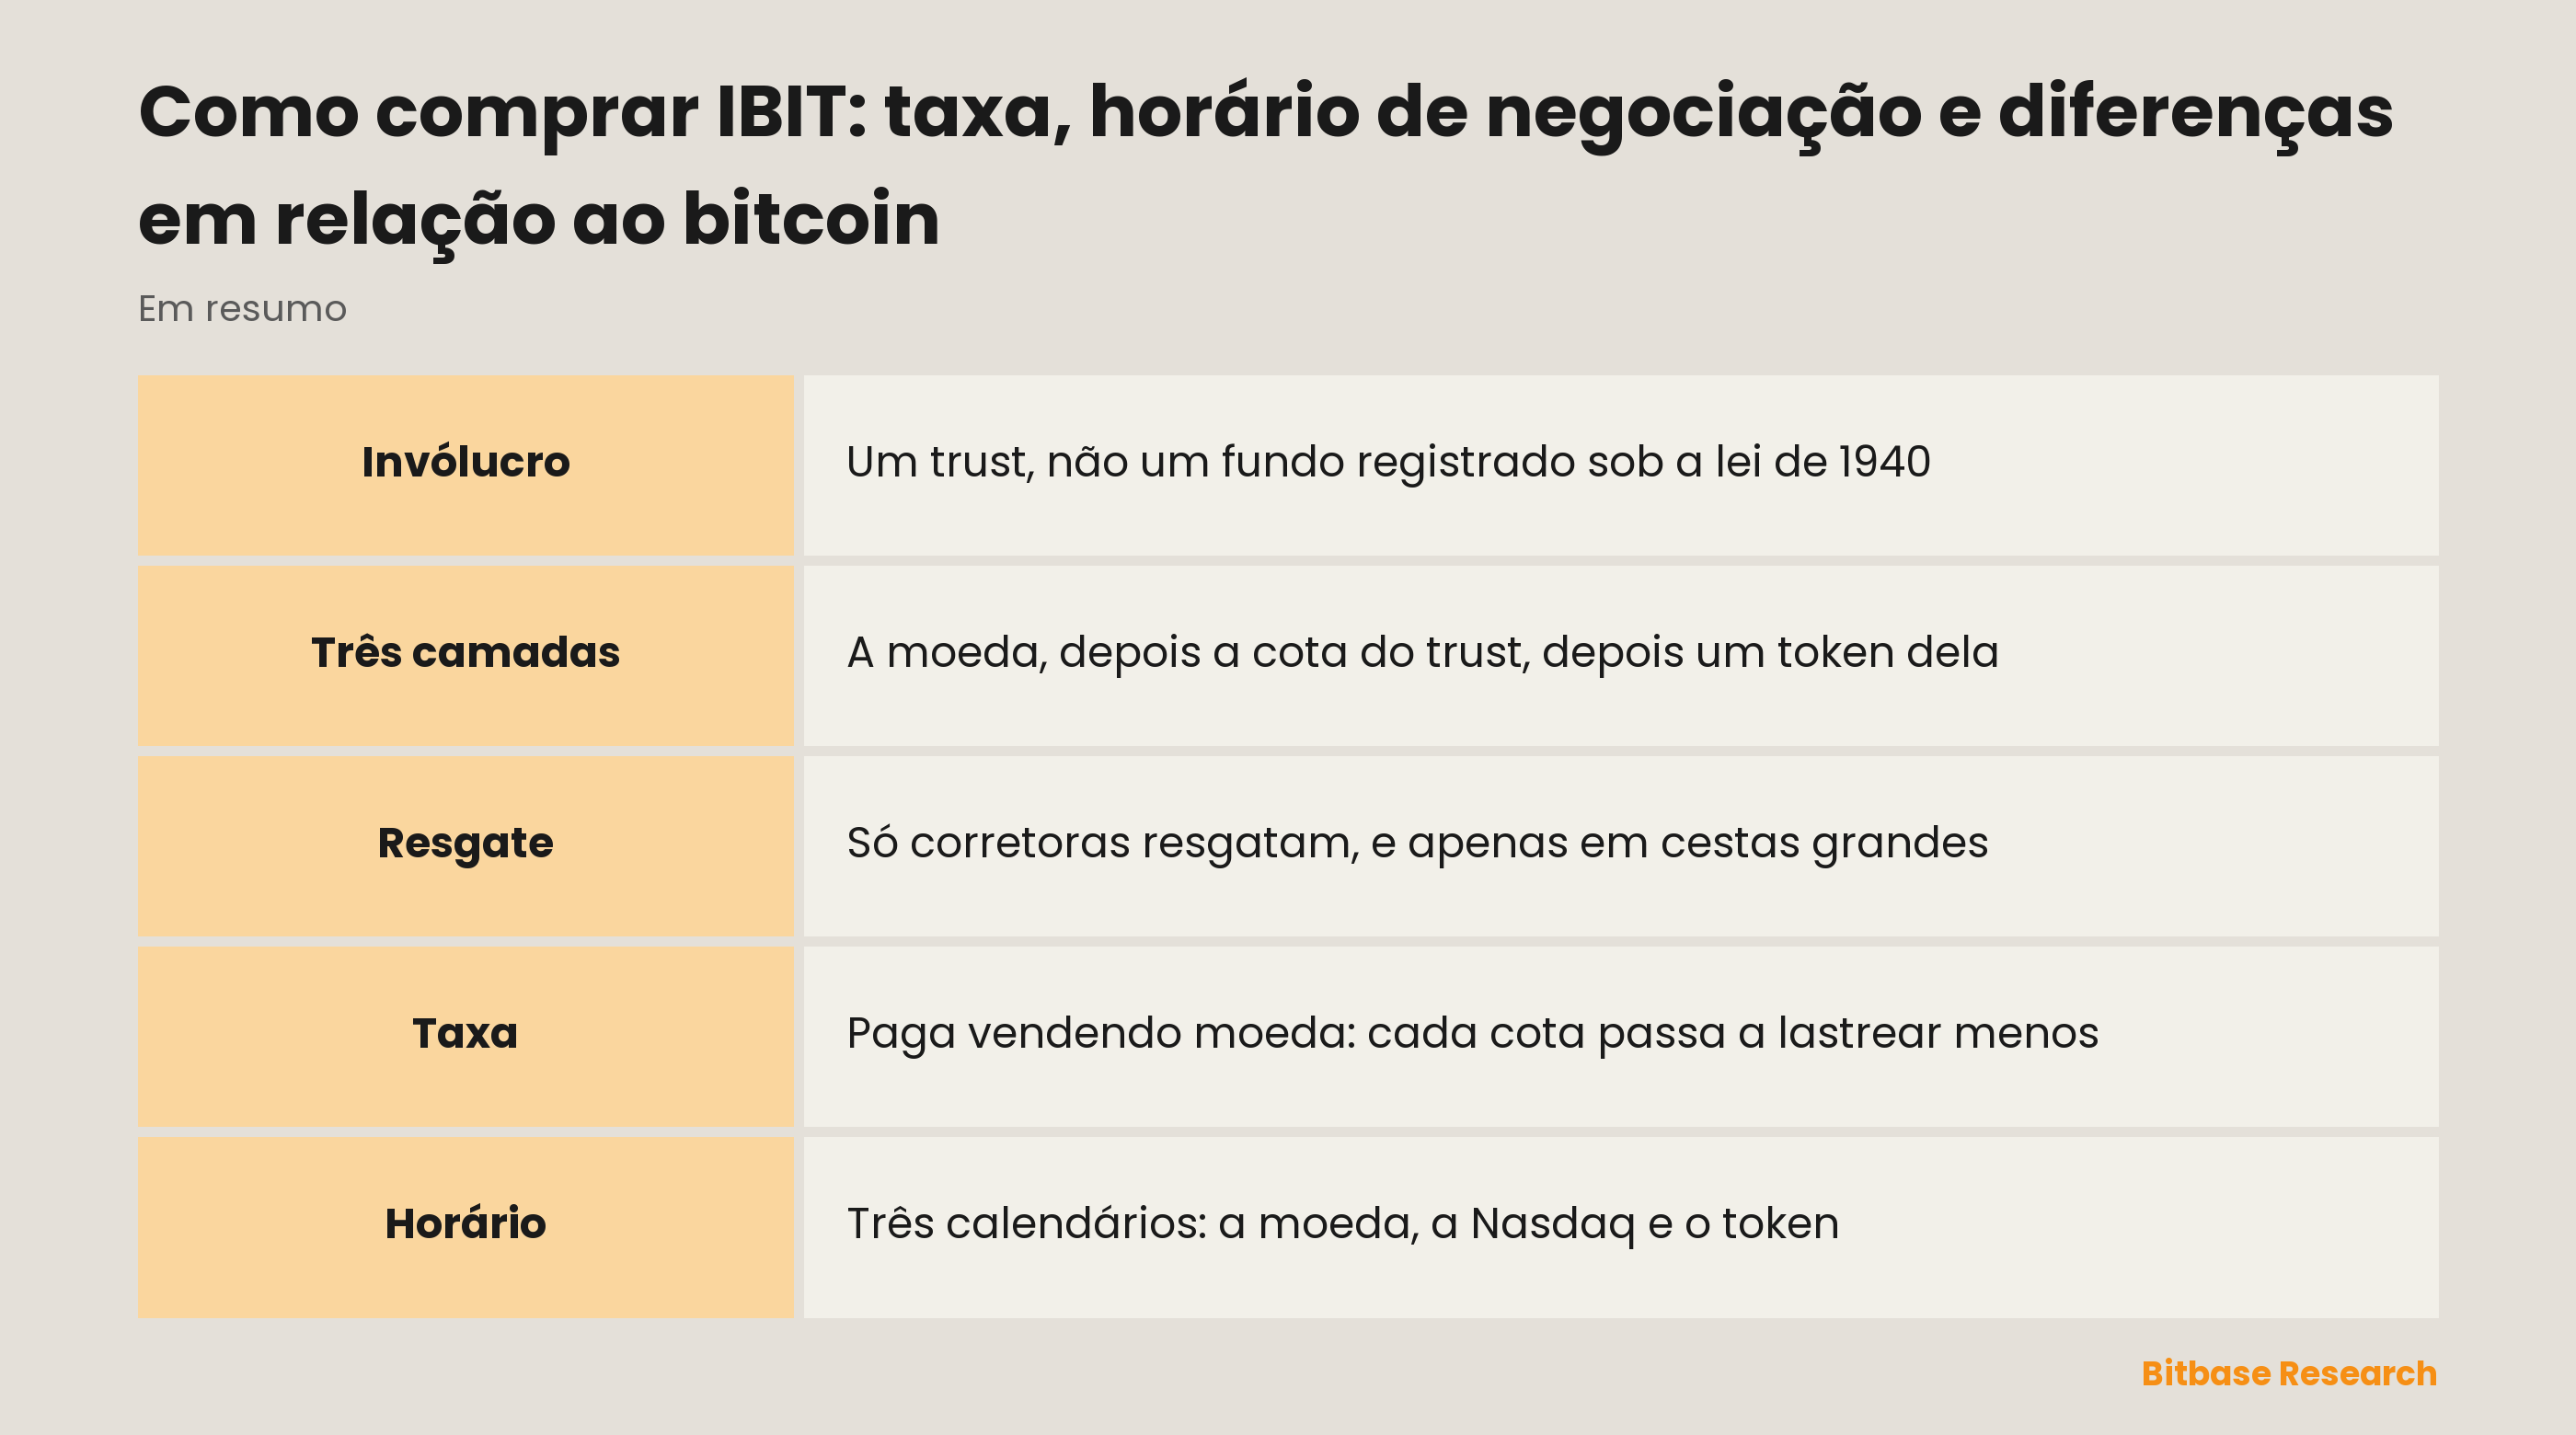
“The Shares are listed and traded on NASDAQ under the ticker symbol 'IBIT,'” — isso coloca o papel dentro do sistema acionário norte-americano e do seu calendário de feriados, mas não dentro do regime que a maioria pressupõe em qualquer coisa chamada fundo. O trust “is not an investment company registered under the Investment Company Act of 1940” nem “is not a commodity pool for purposes of the Commodity Exchange Act”. A consequência é o próprio prospecto que tira: os cotistas “do not have the protections associated with ownership of shares in an investment company registered under the Investment Company Act or the protections afforded by the CEA”.
Por que se compra IBIT em vez de bitcoin
A resposta honesta é alcance. Uma conta em corretora que jamais aceitará uma carteira digital consegue manter um papel listado, e muitíssimas contas — planos de previdência, carteiras sob gestão, mandatos de tesouraria corporativa — são definidas pelo que lhes é permitido manter, não pelo que o titular gostaria. O IBIT transforma uma pergunta de custódia em uma pergunta de ticker, e para essas contas a transformação é o produto inteiro. Vale dizer com clareza: o risco de custódia não sumiu, apenas mudou de lugar — de você para uma cadeia de instituições com nome.
O preço dessa transformação é pago onde nenhuma tela de cotação mostra. Quem faz a própria custódia controla chaves e pode mover o ativo a qualquer hora. Quem tem cotas controla uma posição em corretora e pode vendê-la quando a Nasdaq está aberta. Não é uma versão reduzida do mesmo direito: é outro direito, com outra contraparte por trás.
Uma cláusula torna a lacuna palpável. Quando a rede do bitcoin se divide ou distribui algo a quem a sustenta, o trust não repassa: os cotistas “will not receive the benefits of any Incidental Rights and any IR Digital Asset, including any forked or airdropped assets”. Quem faz a própria custódia está presente naquele momento; o cotista não está, e nenhuma tabela de taxas registra isso.
Bitcoin, uma cota de IBIT e um token sobre essa cota
Três objetos podem se chamar IBIT, e eles não competem entre si: empilham-se.
O próprio bitcoin é a base. Negocia sem interrupção, liquida na própria rede e pertence a quem controla a chave. Não há abertura nem fechamento, nem contraparte obrigada a entregar algo — e é exatamente por isso que uma chave perdida ninguém recupera por você.
Uma cota de IBIT está um degrau acima. O trust “issues and redeems Shares only in Baskets of forty thousand or integral multiples thereof”, e apenas corretoras registradas que assinaram o contrato correspondente podem operar essas cestas. Aos demais o prospecto responde sem rodeios: “Except when aggregated in Baskets, Shares are not redeemable securities.” O investidor de varejo, portanto, nunca resgata nada: vende ao próximo comprador em bolsa. Daí vem o preço de uma cota, formado pela oferta e pela demanda do mercado acionário e amarrado às moedas apenas pela mecânica de criação e resgate que opera um andar acima.
Um IBIT tokenizado está mais um degrau acima, e é aí que se perde a conta das camadas. A documentação da Dinari define um dShare como um token com um título por trás, na proporção de um para um, criado ou destruído somente quando a Alpaca liquida a ordem correspondente. O título por trás desse token é a cota de IBIT. Forma-se a corrente: o token representa uma cota, a cota representa participação em um trust, e o trust detém as moedas. A página de cotação da Bitbase diz isso no próprio título do instrumento: primeiro o nome do fundo, depois as palavras Dinari Tokenized ETF. Essa etiqueta de emissor é o que permite ao leitor saber de qual camada a página trata.
Cada passo para fora acrescenta uma parte que precisa cumprir o combinado. Ter IBIT não é ter bitcoin, e ter um IBIT tokenizado não é ter uma cota de IBIT.
O que move o IBIT
O motor óbvio é a moeda, medida por um índice de referência e não por uma praça isolada: a variante de Nova York da CME CF Bitcoin Reference Rate, calculada pela CF Benchmarks Ltd. O fato de o cálculo ser externo já é informação: a cotação extrema de uma única plataforma não decide sozinha a avaliação do trust. Quem persegue uma divergência entre a cota e um preço visto em outro lugar deveria checar primeiro qual referência está sendo citada, antes de concluir que algo quebrou.
Atrás do segundo motor não há mercado nenhum. Como a taxa é quitada com o próprio patrimônio, “the amount of bitcoin represented by each Share will decrease over the life of the Trust due to the sales of bitcoin necessary to pay the Sponsor's Fee and other Trust expenses”. É assim que um índice de despesas aparece quando descrito com honestidade: não é uma fatura que chega, é a redução lenta de quanta moeda sustenta cada cota. Ela corre na alta e corre na baixa.
O motor menos intuitivo é o relógio. “NASDAQ is open for trading in the Shares for a limited period each day, but the digital asset market is a 24-hour marketplace.” O que acontece com a moeda de madrugada ou no fim de semana só alcança a cota quando a bolsa reabre, de modo que “the Shares may trade at a price that is at, above or below the Trust's NAV as a result of the non-current trading hours between NASDAQ and the digital asset market”. O momento da avaliação alarga a mesma costura: o valor patrimonial líquido é apurado uma vez por dia útil e divulgado após o fechamento, em geral até cinco e meia da tarde de Nova York, enquanto o valor indicativo divulgado durante o pregão “should not be viewed as an actual real time update of the NAV”.
Riscos e limites
Três calendários, não um. A moeda nunca fecha. O pregão das cotas na Nasdaq vai das nove e meia da manhã às quatro da tarde de Nova York, nos dias úteis. A camada tokenizada tem horário próprio de novo: ao lado do pregão regular, a Dinari mantém uma janela antes, outra depois e uma noturna, e o acesso contínuo fica reservado a um conjunto limitado de tickers; ordens a mercado enviadas fora do pregão regular viram ordens limitadas e podem ser executadas por inteiro, em parte ou de jeito nenhum. Uma posição pode ficar inalcançável em uma camada enquanto outra se mexe.
O risco de contraparte se acumula a cada invólucro. A cota depende de o patrocinador, o administrador fiduciário e os custodiantes cumprirem seu papel. O token depende de tudo isso e ainda da estrutura, das regras de acesso e das condições do próprio emissor, que ele define e pode mudar. Estar em blockchain acrescenta uma parte, não retira nenhuma.
O direito do cotista aponta para valor, não para moedas. Na dissolução o trust vende e distribui dinheiro: “Shareholders are not entitled to any of the Trust's underlying bitcoin holdings upon the dissolution of the Trust.” Quem compra o invólucro para terminar com o ativo deveria ler essa linha primeiro.
Como verificar as informações sobre o IBIT
Do lado do fundo, a página de produto da iShares traz as grandezas que mudam linha a linha, e cada linha tem nome: Sponsor Fee, NAV, Premium/Discount, Shares Outstanding ou o spread mediano de trinta dias, entre outras. Leia a taxa ali e não em artigos, este incluído: o prospecto permite ao patrocinador abrir mão de toda a taxa ou de parte dela, a seu critério e por períodos declarados, de modo que o número divulgado e o número vigente podem não coincidir.
Do lado da estrutura, o prospecto é a autoridade sobre as partes, a mecânica de resgate e o cronograma de avaliação, e cada frase citada acima está nele. Uma afirmação sobre o IBIT que não se encontre nesse documento é uma afirmação sobre outra coisa.
Do lado do invólucro, a própria documentação da Dinari descreve o que é um dShare e como funcionam suas sessões. Do lado da listagem, a página de preço da Bitbase mostra a etiqueta do emissor no título do instrumento, e o diretório de ações e ETFs tokenizados é onde se vê como outro ticker está listado; este aqui não responde pelos demais. Se o invólucro sai mais barato que fazer a própria custódia é uma pergunta separada, com documentos próprios.
Em resumo
Comprar IBIT significa escolher uma camada antes de escolher um preço. A moeda dá controle e cobra gestão de chaves. A cota dá um papel listado dentro de uma conta em corretora, menos os forks, menos o direito de resgate, menos as proteções de um fundo registrado e com um pouco menos de moeda por trás a cada ano. A versão tokenizada dá um direito sobre essa cota e encaixa mais um emissor por baixo.
Leia a taxa na página do fundo, leia as cláusulas de resgate no prospecto e saiba qual dos três relógios manda na posição que você tem. Essas três conferências dizem mais sobre o que foi comprado do que qualquer opinião sobre o preço do bitcoin.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações da CME Group (CME): métodos, custos e riscos
- Como comprar ações da CrowdStrike (CRWD): métodos, custos e riscos
- Como comprar ações da Dell Technologies (DELL): métodos de negociação, custos e riscos
- Como negociar MU: memória da Micron, spot e futuros perpétuos
- O que é Talus?
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Prospecto do iShares Bitcoin Trust ETF: partes, listagem, cestas, taxa do patrocinador e avaliação www.ishares.com
[2] Página de produto do iShares IBIT: as linhas onde a taxa e os números vigentes são publicados www.ishares.com
[3] Documentação da Dinari: o que é um dShare, seu lastro de um para um e suas sessões docs.dinari.com