O nome diz bolsa e a primeira frase do relatório anual da própria empresa diz tecnologia e dados. A Intercontinental Exchange, Inc. reporta três segmentos, e um deles é remunerado no instante em que um financiamento imobiliário é fechado e remunerado outra vez quando esse mesmo financiamento entra em execução, sem que ninguém tenha negociado nada em mercado algum. Este texto lê o documento em vez da placa: o que a empresa diz vender, quais linhas de receita ela chama de recorrentes e quais chama de transacionais, e o que a compra da ação listada na NYSE entrega e não entrega.
O que é a Intercontinental Exchange (ICE)
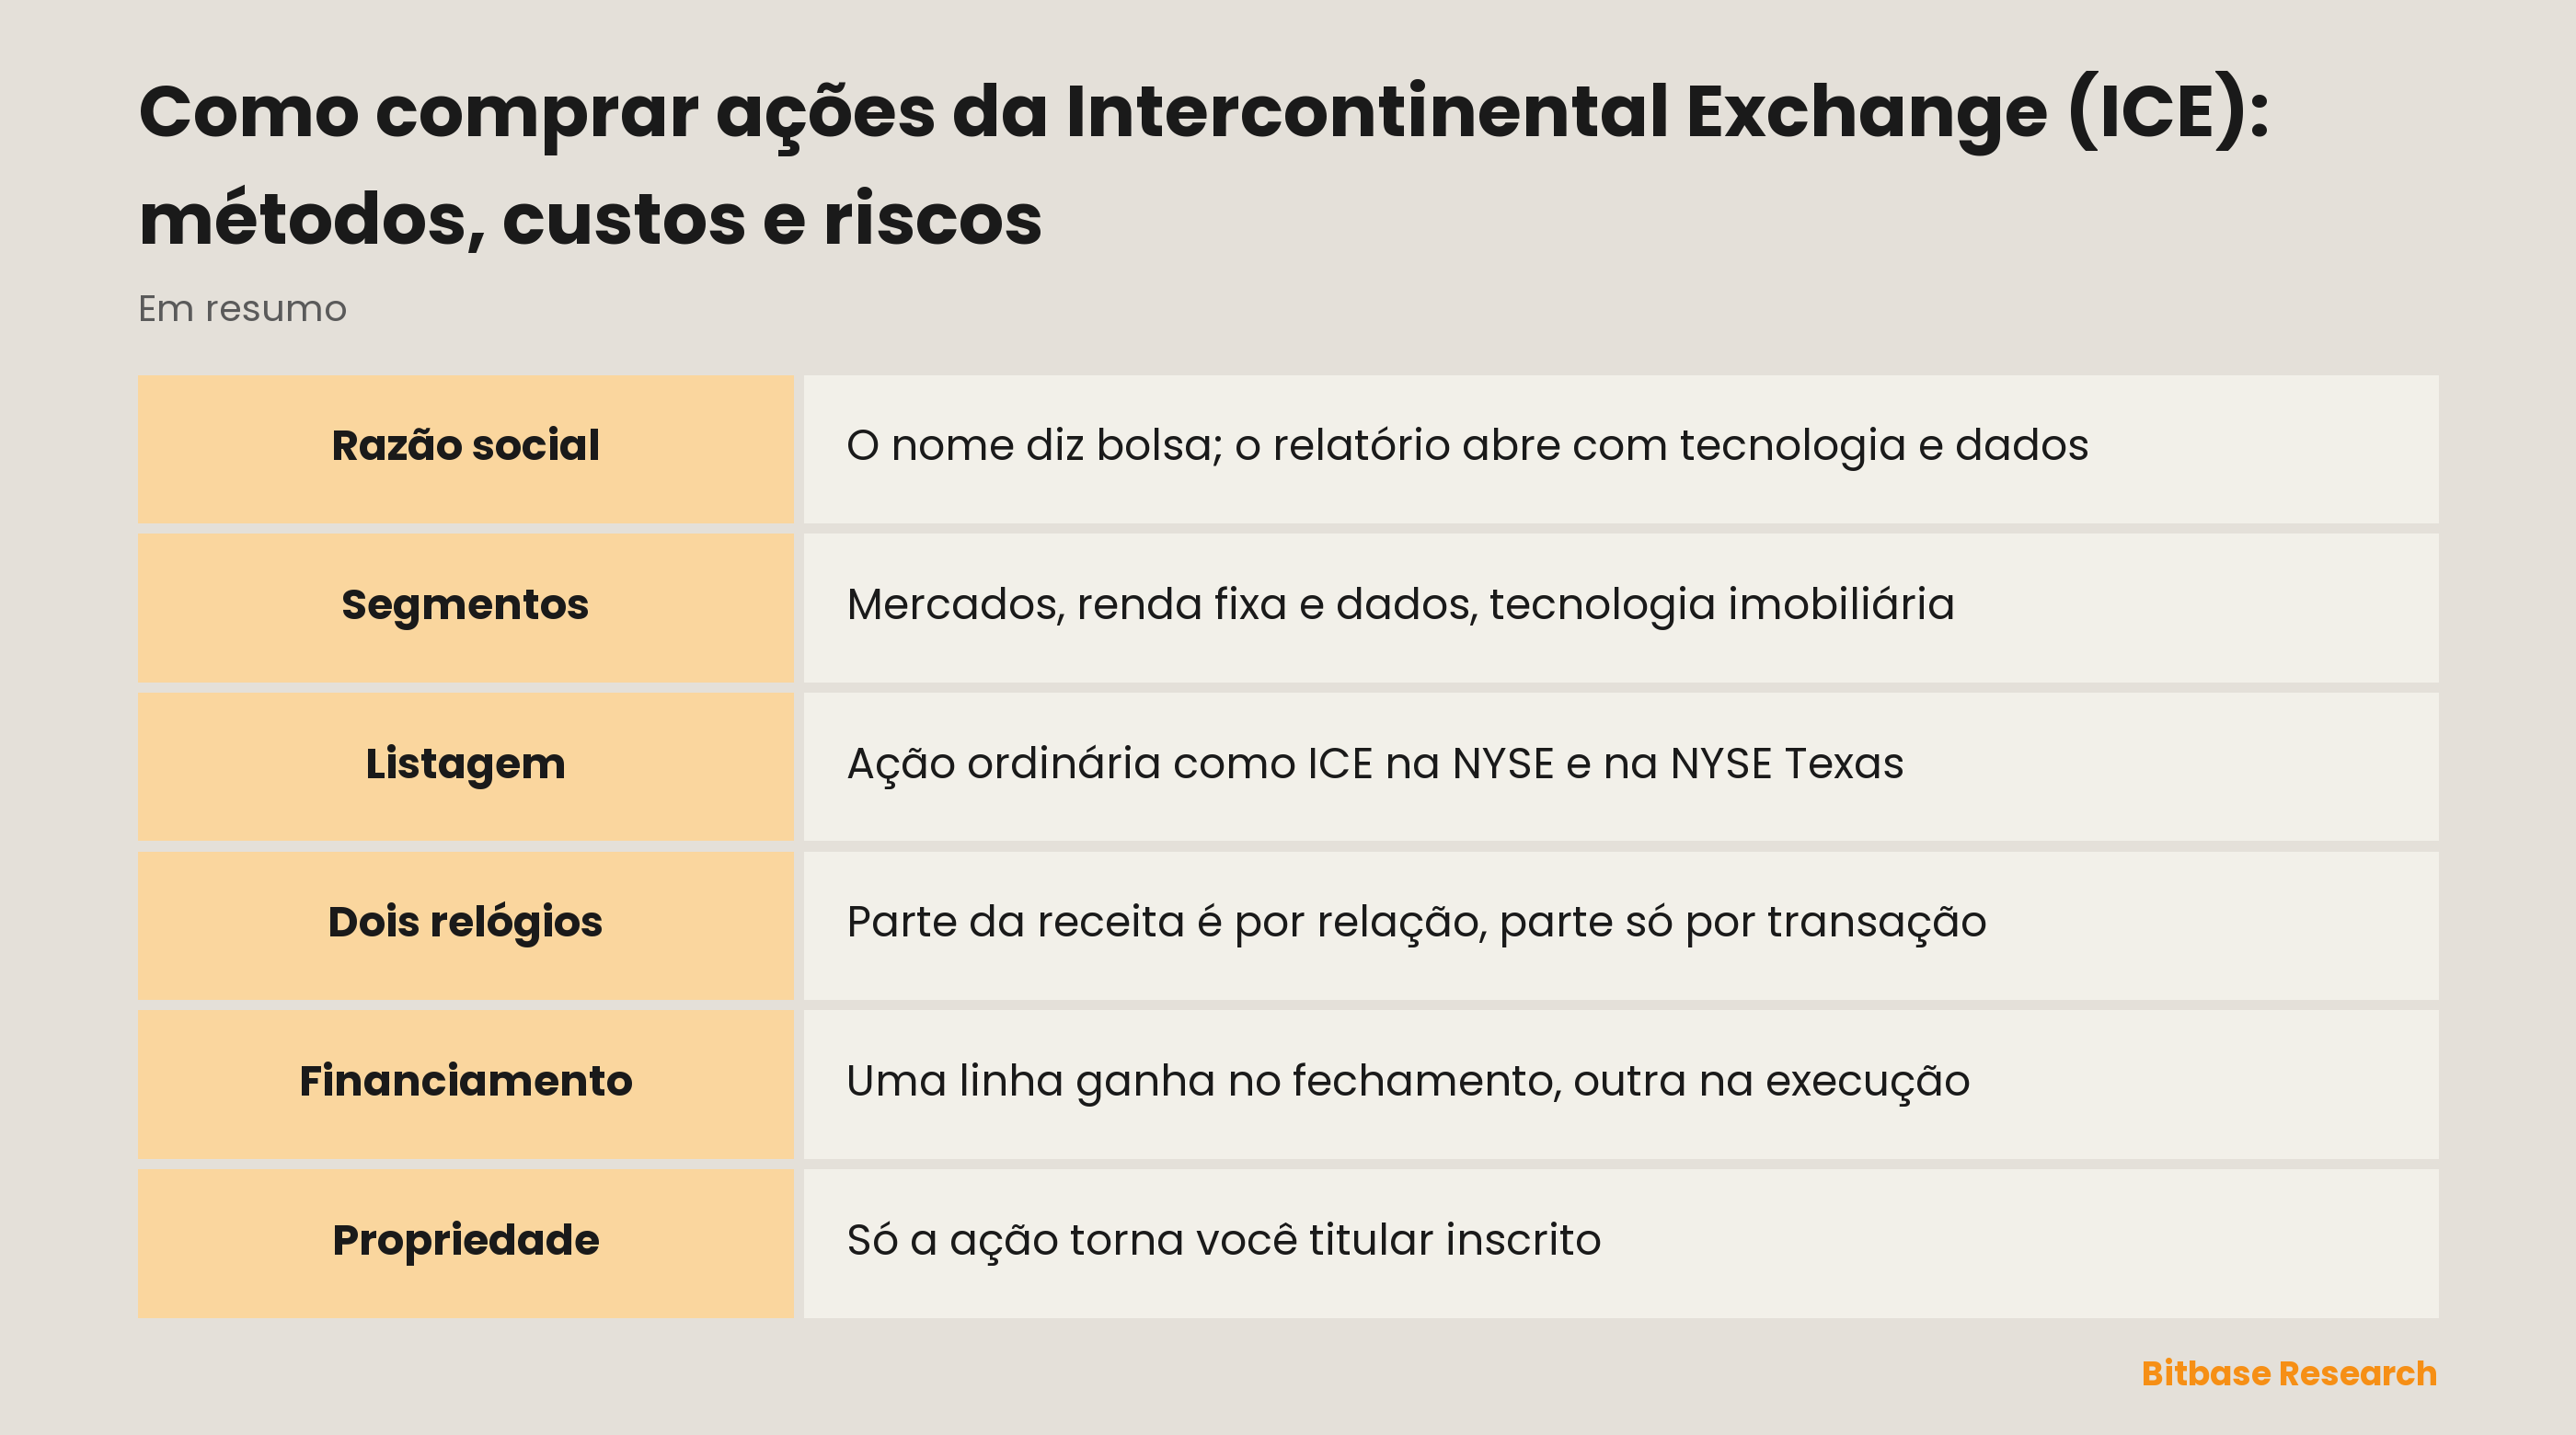
Basta ler a primeira linha do relatório anual para a razão social começar a parecer uma relíquia: “Intercontinental Exchange, Inc. is a leading global provider of technology and data to a broad range of customers including financial institutions, corporations and government entities.” A palavra bolsa está no nome jurídico e não está na autodescrição. Isso não é um descuido de redação, é o formato do negócio.
Esse negócio se apoia em três segmentos reportáveis, e o documento os chama de Exchanges, Fixed Income and Data Services e Mortgage Technology. O primeiro é exatamente o que a placa promete: “We operate regulated marketplaces for the listing, trading and clearing of a broad array of derivatives contracts and financial securities.” O segundo aparece descrito como um segmento que “includes our fixed income execution, or ICE Bonds, CDS clearing, our fixed income data and analytics offerings, and other multi-asset class data and network services.” O terceiro não tem relação com nenhum dos dois: seus produtos, nas palavras da própria empresa, “connect the key stakeholders across the mortgage origination workflow and provide our customers with data services and technology that deliver greater transparency and enable significant customer efficiency gains.”
Colocadas lado a lado, essas três descrições derrubam a intuição de que comprar esta ação é comprar um local de negociação: uma operadora de mercados regulados, um negócio de dados e execução em renda fixa e uma empresa de software que vende para a cadeia do crédito imobiliário dividem um balanço e um ticker.
Os dados societários estão na capa e merecem leitura, não suposição. É uma companhia de Delaware cujo exercício social se encerra em 31 de dezembro. A tabela da seção 12(b), nessa mesma capa, registra a ação ordinária sob o ticker ICE e nomeia duas praças em que esse registro vale: a Bolsa de Nova York e a NYSE Texas.
Por que há quem negocie ICE
Ter a operadora é uma exposição diferente de ter aquilo que circula por ela. Os ativos cotados, liquidados, precificados e financiados por esses negócios pertencem a outros. À empresa pertence o encanamento, e o encanamento é remunerado por uma mistura que o documento enuncia sem rodeios: “Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues.”
É essa frase que explica por que há quem carregue o papel em períodos nos quais não carregaria um local de negociação puro. Um negócio pago apenas por operação precisa que as pessoas continuem operando; um negócio que também fatura assinaturas, listagens e dados segue faturando haja ou não ordens. A mistura não torna a ação segura. Ela faz a ação responder a mais de uma pergunta, o que é outra propriedade e precisa ser analisada como outra.
O mesmo hábito serve para as operadoras que cresceram no mundo cripto e não no de commodities: abra primeiro o documento e veja como a linha de cima está repartida, e só então confie na palavra impressa no ticker. Percorremos esse método sobre esses papéis no nosso guia de ações de corretoras e exchanges de cripto, e as respostas que ele dá lá não são as respostas daqui.
Os caminhos até a ICE e no que cada um transforma você
O caminho direto é uma conta em corretora com acesso à Bolsa de Nova York, e é o único em que o que sobra nas suas mãos é o valor mobiliário registrado que a capa nomeia. A liquidação passa pelo sistema de renda variável, o calendário de negociação é o da bolsa, e os direitos ligados à ação ordinária chegam até você na condição de titular inscrito.
A exposição a uma companhia aberta também aparece em outros formatos, e cada formato reescreve as condições. Uma ação tokenizada vem de um emissor terceiro: não é uma ação, não confere nenhum direito de acionista e depende da estrutura desse emissor, das suas regras de acesso e das suas condições de resgate, e tudo isso o emissor pode reescrever. Um contrato perpétuo está ainda mais longe: não mantém ativo subjacente algum, acompanha um preço, exige margem, cobra ou paga financiamento e pode ser liquidado enquanto o titular ainda julga certa a sua direção.
Se algum desses formatos existe para uma empresa específica é pergunta para a plataforma e para o emissor, nunca para os documentos da empresa. Um 10-K descreve o registrante. Sobre o que outras casas possam ter construído em cima das ações dele não há uma palavra, e o documento não prova nada em nenhuma direção. A Bitbase mantém a própria lista de instrumentos de mercado tradicional na página de mercados TradFi, e como qualquer produto empacotado é construído quem diz com autoridade é a documentação do emissor.
A lição é simples: trocar a embalagem nunca troca a empresa que está dentro. O que muda é a lista de direitos que viaja junto com a posição, o horário em que ela pode ser movimentada e o número de partes que precisam continuar solventes para que ela valha o que a tela mostra.
O que move a ICE
A linha de cima corre em dois relógios, e o documento etiqueta os dois. A receita de dados e serviços de conectividade é “largely recurring in nature”, e a receita de taxas de listagem é descrita do mesmo jeito. Essas linhas são cobradas por uma relação, não por um evento. Ao lado delas ficam as linhas transacionais, que se comportam ao contrário: só aparecem quando algo acontece. Quem acompanha um relógio e ignora o outro toma susto com regularidade, e nos dois sentidos.
Há um segmento que recebe nas duas pontas do ciclo do crédito imobiliário. Aqui o documento é incomumente direto. “Revenue from the ICE Mortgage Technology network is largely transaction-based.” As receitas das soluções de fechamento “are largely transaction-based and are based on the volume of loan closings”. E então vem a frase que reenquadra a companhia inteira: as receitas das soluções de inadimplência “are largely transaction-based and are based on the number of foreclosures”. Tudo o que mudar quantos empréstimos são fechados aparece em uma dessas linhas. Tudo o que mudar quantos empréstimos azedam aparece na outra. As duas não andam juntas, e nenhuma é função de volume negociado em lugar nenhum.
Software contratado chega conforme o calendário de faturamento. Parte do negócio imobiliário é vendida como software, e essa receita “are based on recurring Software as a Service, or SaaS, subscription fees, with an additive transaction-based or success-based pricing fee”, enquanto a receita dos softwares de administração de carteira é “largely recurring in nature”. Recorrente aqui descreve como as faturas são emitidas, e não promete por quanto tempo continuarão a ser.
Os mercados respondem à atividade e a um regulamento escrito fora da empresa. Uma taxa por contrato é ganha quando contratos mudam de mãos, tenha o preço ido para onde tiver ido naquela semana. A outra entrada está costurada na redação da própria empresa: são “regulated marketplaces”, e as condições sob as quais um mercado regulado opera são definidas fora da empresa, por órgãos que publicam no calendário deles e não no de resultados.
Somando tudo, esta é uma ação precificada por vários relógios ao mesmo tempo: operações, assinaturas, listagens, empréstimos fechados, execuções e os regulamentos por cima de tudo isso. Carregada como substituta da volatilidade de mercado, ela é uma fração do que é.
Riscos e limites
Um único ticker cobre negócios que não compartilham ciclo. Uma tese sobre volume de derivativos cobre parte da companhia; uma tese sobre originação de crédito imobiliário cobre outra parte. As duas podem estar certas e ainda assim não explicar a ação, porque os demais segmentos estavam em outra coisa naquele período.
Recorrente é palavra de faturamento, não garantia. O documento a usa para descrever como a receita nasce, e a descrição é exata; ela não afirma que as relações por baixo vão continuar. Assinaturas vencem, companhias mudam de praça de listagem e contratos chegam ao fim do prazo.
Regulação é uma dependência que a própria empresa nomeia. Mercados descritos como regulados funcionam sobre autorizações que podem ser revistas e regras que podem ser reescritas, e nenhum desses processos consulta o acionista. Nenhuma leitura, por mais cuidadosa, das tabelas de receita precifica isso de antemão.
O invólucro acrescenta uma parte, e a parte acrescentada é o risco novo. Se a exposição for tomada por qualquer via que não a ação, além da empresa precisa continuar solvente também quem honra as próprias condições. Essa dependência é separada de tudo acima e se soma a isso.
O que falta aqui de propósito também é um limite. Não aparece acima capitalização de mercado, nem cotação, nem múltiplo de avaliação, nem receita trimestral, nem participação de segmento, porque cada uma dessas grandezas muda e uma frase escrita uma vez passa a desinformar depois. Esses números moram nos documentos, onde carregam data.
Como verificar por conta própria as informações sobre a ICE
Vá até a empresa em vez de ir aos comentários sobre ela. Os documentos da Intercontinental Exchange, Inc. estão no SEC EDGAR sob o CIK 1571949, e o relatório anual no formulário 10-K é a fonte de cada citação acima. Comece pela capa: a tabela da seção 12(b) resolve de uma vez qual papel, qual ticker e qual bolsa, e antes de resolver essas três coisas nenhuma outra pergunta compensa. Depois vem o Item 1, com as descrições dos segmentos e a linguagem de recorrente contra transacional.
O site de relações com investidores publica os mesmos documentos junto com as datas de resultados e as informações sobre a ação. Para qualquer produto empacotado ou derivativo, a autoridade é a documentação do emissor e as páginas de produto da plataforma que o lista; um documento da companhia não substitui nenhuma das duas.
Um hábito só resolve aqui a maior parte da confusão. Ticker é um rótulo dado por uma plataforma, não um identificador global de uma empresa, e a mesma sequência curta pode estar pendurada em coisas sem relação em mercados sem relação. Antes de tratar uma página como página sobre esta companhia, confirme a razão social e a bolsa de listagem; a mesma disciplina que separa tickers de cripto de símbolos de ações se aplica igualzinho aqui.
Em resumo
Comprar ICE é comprar um conjunto de relógios de receita que por acaso são detidos juntos. Alguns andam quando contratos mudam de mãos, outros quando faturas saem, um quando um empréstimo é fechado e outro quando um empréstimo deixa de ser pago. A bolsa do nome descreve um segmento, não a companhia, e a companhia diz isso sozinha já na frase de abertura.
Por isso a preparação útil não é uma opinião sobre volume negociado. É uma passada pelo Item 1 para ver qual segmento faz o quê e, em seguida, uma decisão sobre qual formato de exposição se quer carregar, sabendo que só um deles transforma você em acionista.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações da CME Group (CME): métodos, custos e riscos
- Como comprar ações da CrowdStrike (CRWD): métodos, custos e riscos
- Como comprar ações da Dell Technologies (DELL): métodos de negociação, custos e riscos
- Como comprar e negociar NFLX: Netflix sem número de assinantes
- Tokens meme da Base explicados: Toshi e Brett
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Intercontinental Exchange, formulário 10-K de 2025: registro, segmentos e linguagem de receita (SEC EDGAR) www.sec.gov
[2] Relações com investidores da Intercontinental Exchange: documentos, calendário de resultados e informações sobre a ação ir.theice.com