A receita por trás de uma ação farmacêutica carrega uma data de validade, e as consequências dessa data quem escreve é a própria empresa. A Eli Lilly and Company registra que um medicamento de marca não biológico que perde a exclusividade de mercado costuma enfrentar concorrência de preço intensa dos genéricos e pode perder uma parcela significativa da receita em muito pouco tempo. Vale manter isso em vista ao escolher entre a ação registrada de uma companhia de Indiana, um token da Ondo que a acompanha e um perpétuo que acompanha apenas o preço: nenhum dos três caminhos move essa data.
O que a Eli Lilly vende, e por quanto tempo
A descrição que a empresa faz de si mesma é incomumente curta. O relatório anual diz que ela “was incorporated in 1901 in Indiana to succeed to the drug manufacturing business founded in Indianapolis, Indiana, in 1876 by Colonel Eli Lilly” e que descobre, desenvolve, fabrica e comercializa produtos “in a single business segment—human pharmaceutical products”. Não existe um segundo segmento capaz de suavizar um ano difícil no primeiro.
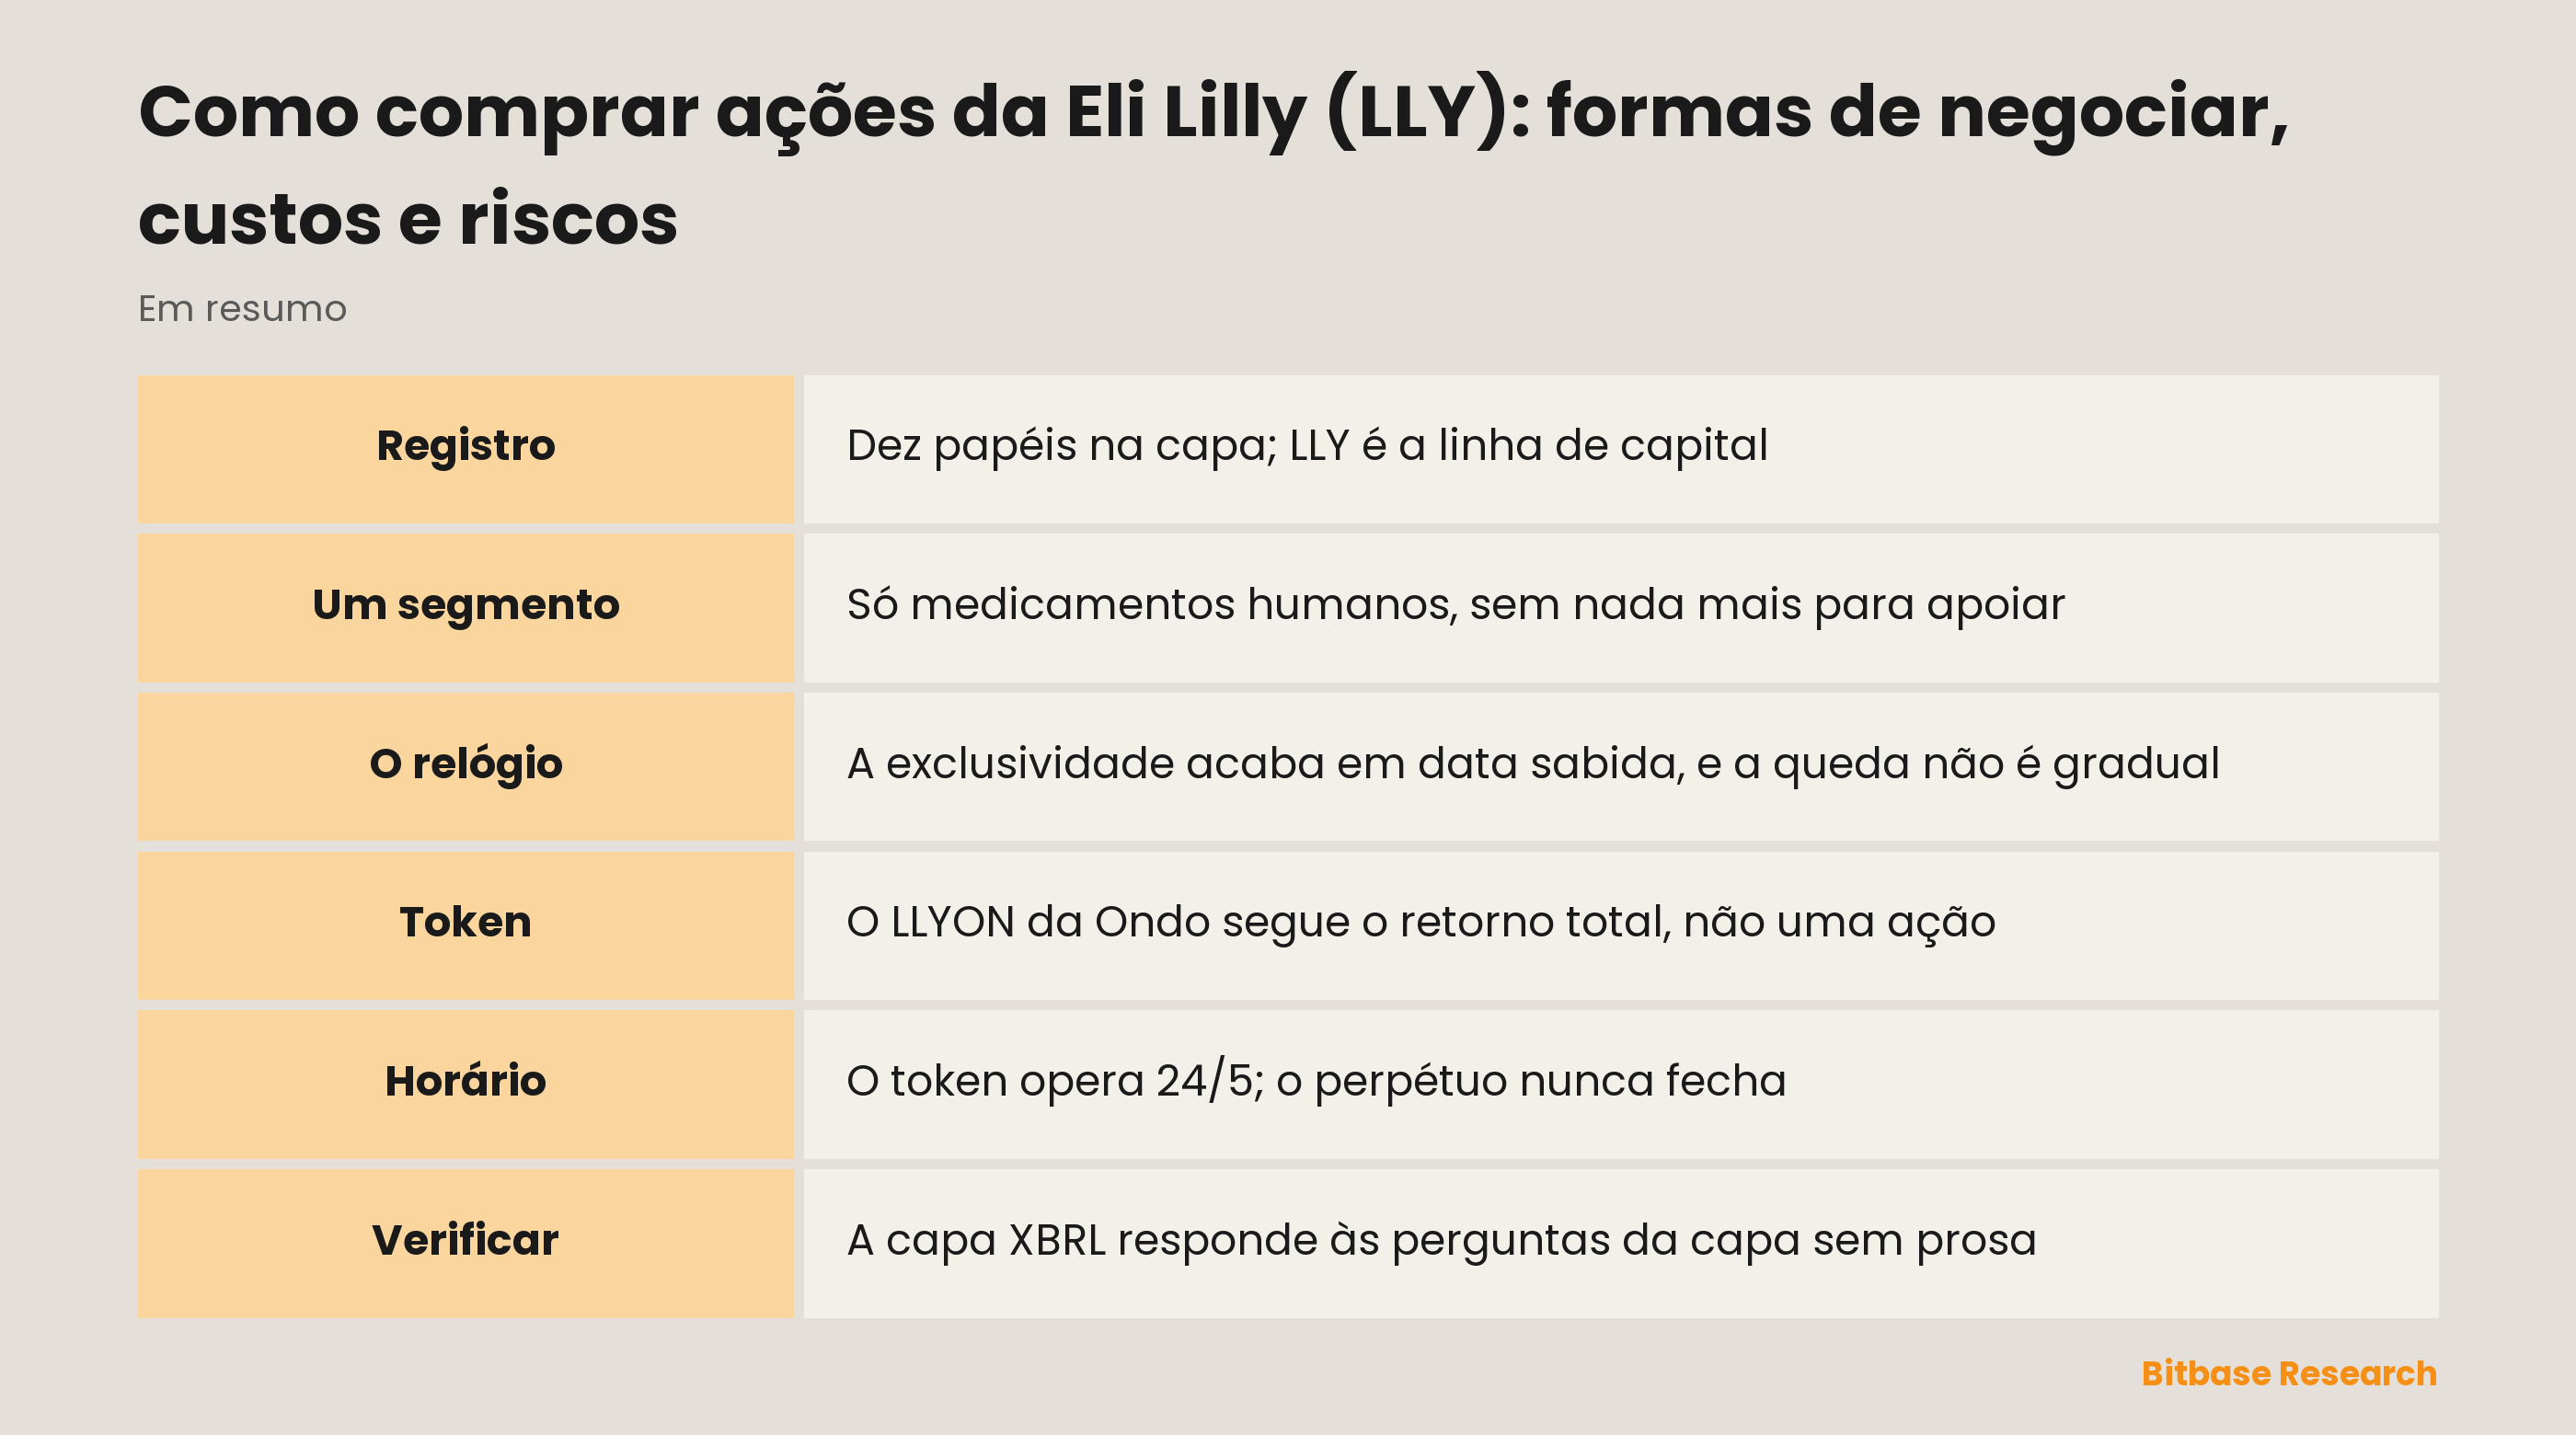
Há dois dados na capa desse documento que merecem leitura antes do próprio ticker. O primeiro é o estado de constituição: Indiana. É um campo etiquetado, não uma dedução a partir de onde fica a sede; local de registro e local da matriz continuam sendo perguntas distintas mesmo quando as respostas coincidem. O segundo é o registro em si: sob a seção 12(b) constam dez papéis, todos na Bolsa de Nova York, e a ação ordinária é apenas um deles. Os outros nove são séries de títulos de dívida com códigos próprios. LLY é a linha de capital de uma capa que lista dez. O exercício fiscal encerra em 31 de dezembro.
A venda é mundial e deliberadamente local: a empresa adapta “our marketing methods and product emphasis in various countries to meet local customer needs and comply with local regulations”. Um medicamento não é um produto distribuído amplamente, e sim um produto cuja bula, preço e caminho até o paciente são definidos de novo em cada país que o aprova.
Por que se negocia LLY
Exposição a uma farmacêutica não é exposição a um ciclo de produto. Se existe algo a vender, quem decide é um regulador; por quanto tempo isso será vendido sem uma cópia ao lado, quem decide é uma patente. A aprovação é uma condição prévia, não um problema de marketing, e é concedida produto a produto e mercado a mercado. Sobre a outra metade a empresa é direta: “Intellectual property protection is critical to our ability to successfully commercialize our life sciences innovations and invest in the search for new medicines and uses.”
A concentração agrava as duas metades. Entre os riscos que o relatório anexa às suas projeções está uma “dependence on relatively few products or product classes for a significant percentage of our total revenue and a consolidated supply chain”. Ou seja, a contagem regressiva não está espalhada em camada fina por um catálogo inteiro.
O que liga esse ticker a uma corretora cripto é o invólucro, não o negócio: nenhuma linha desse resultado responde ao preço de um token. No perpétuo há uma consequência mais silenciosa: a perna de financiamento é precificada pelo posicionamento do mercado cripto, enquanto o ativo de referência nada tem a ver com esse mercado.
Onde cada caminho para antes de chegar à empresa
A Bitbase exibe esse ticker como Eli Lilly (Ondo Tokenized Stock), símbolo LLYON. Comece extraindo o emissor desse título: o que o instrumento é depende de quem o escreveu, não do nome da empresa que vem na frente.
A Ondo deixa três pontos claros sobre seus tokens de ações. São rastreadores de retorno total e não direitos um para um: reproduzem a economia de deter a ação com dividendos reinvestidos e imposto retido descontado, de modo que o preço de um token “will not always match the price of the underlying asset”. Não carregam nada da relação de acionista: nem voto, nem direitos legais de informação. E o calendário deles é 24/5, não contínuo, com um conjunto menor de ativos alcançável fora desse horário e pausas à disposição do emissor em torno de eventos societários e limites de risco. O acesso é dirigido a investidores fora dos Estados Unidos e delimitado por jurisdição.
O perpétuo é uma terceira construção e nada há por baixo dele: nem ação, nem token, nem obrigação da empresa com você. Ele segue um preço, liquida em stablecoin, movimenta periodicamente um pagamento de financiamento entre comprados e vendidos e encerra uma posição perdedora contra um preço de marcação, e não contra o último negócio, quando a margem acaba.
Os três caminhos param, portanto, a três distâncias diferentes: o preço; a economia, com a estrutura do emissor no meio; e a propriedade, com os direitos que a acompanham. Escolher o invólucro é escolher o que se detém e de quem se depende para continuar detendo, nunca a que se está exposto. O fim de uma exclusividade, uma decisão regulatória ou uma sentença em disputa de patente chegam aos três na mesma manhã.
O que a Bitbase lista sob LLY
Esse ticker tem duas superfícies, e só em uma delas se abre posição.
A leitura acontece na página de cotação: preço e gráfico da ação tokenizada, com o emissor escrito no título do instrumento. É esse título que convém confirmar primeiro.
A direção é tomada no contrato perpétuo. A margem é depositada em stablecoin, a liquidação corre contra um índice e não contra o último negócio, e o financiamento é cobrado ou recebido enquanto a posição seguir aberta. De quanto em quanto tempo ele liquida, onde ficam as faixas de margem e até onde vai a alavancagem são parâmetros da plataforma, publicados na página de regras do contrato: leia ali, em vez de importar números de um contrato cripto.
A diferença real em relação a um perpétuo cripto não está na alavancagem, e sim no mercado de referência. O spot cripto nunca fecha; uma ação fecha toda noite, todo fim de semana e em todo feriado de bolsa, de modo que o preço seguido por esse contrato fica parado a maior parte da semana. Num nome farmacêutico isso pesa mais que o normal: a divulgação de um estudo, uma decisão regulatória ou uma sentença não esperam o sino de abertura, e o contrato segue vivo atravessando um gap que a própria ação não permite negociar.
Quais superfícies um ticker tem varia, então vale consultar a lista de ações tokenizadas e ETFs da Bitbase em vez de supor.
O que move LLY
A exclusividade se comporta como um relógio, não como um evento. O relatório afirma: “when a branded non-biologic pharmaceutical loses its market exclusivity, it normally faces intense price competition from generic forms of the product, which can result in the loss of a significant portion of the branded product's revenue in a very short period of time.” Em outro trecho o mesmo mecanismo cabe numa linha: a perda de proteção patentária efetiva pode levar a “a severe and rapid decline in revenues for the product”. A ação pode, portanto, se mover por causa de uma data a anos de distância, porque a data é conhecida e a queda não é gradual.
Uma cópia não chega antes de a comporta jurídica abrir. Os genéricos de medicamentos não biológicos entram no mercado por um pedido abreviado sob o arcabouço Hatch-Waxman, e a empresa observa: “absent a patent challenge, the FDA cannot approve an ANDA until after certain of the innovator's patents expire.” É por essa cláusula que uma disputa de patente é um evento de preço neste setor: a contestação não muda o medicamento, muda a data.
Os biológicos entram por outra porta. O relatório trata as duas pressões como uma só — “generic pharmaceuticals and biosimilars can pose major competitive challenges to our business” — mas um biossimilar é aprovado com um pacote de dados abreviado apoiado em similaridade analítica e clínica, outro teste e outro cronograma.
Quem paga define o preço efetivamente obtido. A empresa observa: “in the U.S. private sector, consolidated and integrated healthcare organizations significantly affect the competitive marketplace for pharmaceuticals.” Um medicamento aprovado mas não coberto não é linha de receita.
Parte da concorrência nunca passou por aprovação alguma. A empresa relata que segue vendo “the production, marketing, and sale of counterfeit, misbranded, adulterated, and mass-compounded incretins in the U.S. and other markets” — um canal que nenhum cronograma de expiração de patentes prevê, e que no relatório aparece ao lado do quadro competitivo comum: “our products compete globally with many other pharmaceutical products in highly competitive markets”.
Somando tudo, o que move essa ação é um calendário jurídico e regulatório, não comercial: pautas de tribunal, decisões de agências e negociações com pagadores, e nenhum deles é montado para caber num pregão.
Riscos e limites
O token acrescenta uma contraparte que a ação não tem. LLYON é um direito contra a estrutura da Ondo, não contra a Eli Lilly and Company. Depende de o emissor honrar as próprias condições de resgate, e as regras de acesso são definidas e alteradas pelo emissor. Liquidar em blockchain não retira nada disso.
Três calendários só se sobrepõem em parte. O pregão de Nova York, o regime 24/5 do token e um contrato que nunca fecha deixam frestas pelas quais uma notícia chega a uma praça enquanto outra está fechada, reprecificando quem não enviou ordem alguma.
A alavancagem transforma um gap em saída. A liquidação é medida contra um preço de marcação, e o financiamento se acumula independentemente da direção. Um movimento que um detentor de ação ou de token simplesmente atravessaria sentado pode encerrar uma posição alavancada.
Trocar de invólucro não muda o risco do negócio. Exclusividade com prazo, aprovação como condição prévia e dependência de relativamente poucas classes de produto chegam aos três caminhos sem alteração.
Vale marcar um limite sem rodeios: nada aqui avalia qualquer medicamento, e nada disso é aconselhamento médico ou de investimento. Se um tratamento funciona, quem decide são reguladores e evidência, não um gráfico de preço.
Como verificar por conta própria as informações da Eli Lilly
Os documentos estão no EDGAR, da SEC, sob o CIK 0000059478, processo 001-06351, e cada frase citada acima aparece naquele relatório anual.
Para os dados de capa existe um atalho que dispensa a prosa por completo. Na mesma pasta do relatório anual, o EDGAR publica uma renderização dos dados XBRL de capa num arquivo chamado R1.htm: nome do registrante, estado de constituição, exercício fiscal e cada papel registrado com título, símbolo de negociação e bolsa próprios, tudo como campos etiquetados. É dali que vem o número dez. Pegue o mesmo arquivo de dois exercícios consecutivos e o que mudou na capa aparece de imediato.
A redação sobre exclusividade e concorrência está no Item 1 do relatório: as seções de propriedade intelectual, de concorrência e de genéricos e biossimilares, nas palavras da própria empresa e não num resumo alheio. O instrumento em si é regido pela documentação da Ondo, autoridade sobre lastro, direitos, horários e elegibilidade.
O mercado se confere na página de cotação, onde o emissor está no título do instrumento: essa é a checagem que importa, porque três letras numa página de preço podem pertencer a um projeto cripto sem relação nenhuma. Nenhum documento registral traz o intervalo de financiamento, a faixa de margem ou o teto de alavancagem; esses são da plataforma.
Em resumo
Comprar LLY começa por uma pergunta sobre propriedade, não sobre preço. Um caminho é um contrato sobre um número; outro é o rastreador de um emissor com as condições desse emissor por baixo; outro é uma ação de uma companhia de Indiana, uma linha entre os dez papéis de sua capa.
Atrás dos três está um negócio farmacêutico de segmento único, cujo direito de vender é concedido por reguladores e cuja proteção vence conforme cronograma. Leia no relatório o que a empresa escreve sobre exclusividade, aprovação e concentração antes de ler uma manchete sobre um medicamento: a manchete move o preço, o cronograma define as datas.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações da CrowdStrike (CRWD): métodos, custos e riscos
- Como comprar ações da Dell Technologies (DELL): métodos de negociação, custos e riscos
- Como comprar ETHA: taxas, horários de negociação e diferenças em relação ao Ethereum
- Como comprar ORCL: Oracle Cloud, o token e o perpétuo
- Solv Protocol explicado
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Eli Lilly, formulário 10-K do exercício de 2025, Item 1: exclusividade, genéricos e biossimilares, concorrência (SEC EDGAR) www.sec.gov
[2] Capa XBRL do mesmo documento: registrante, estado, exercício e cada papel registrado www.sec.gov
[3] Visão geral do Ondo Stocks: lastro, direitos e horários (documentação do emissor) docs.ondo.finance