Manter QEW e manter um fundo de Nasdaq-100 ponderado por capitalização significa possuir as mesmas cem empresas em duas proporções diferentes, e o que separa os dois é uma regra, não uma opinião. O QEW segue um índice que a Nasdaq devolve a pesos iguais por emissor quatro vezes por ano, enquanto a versão por capitalização deixa o maior continuar com a maior fatia. Este perfil mostra quanto custa esse reajuste, qual linha dos documentos do próprio fundo traz a taxa anual e por que “peso igual” descreve quatro datas, e não todo pregão.
O que é o Invesco QQQ Equal Weight ETF (QEW)
O objetivo cabe em uma frase: o fundo “busca replicar os resultados de investimento (antes de taxas e despesas) do Nasdaq-100 Equal Weighted Index”. A gestora é a Invesco Capital Management LLC, as cotas são listadas na The Nasdaq Stock Market LLC e o fundo “geralmente investirá pelo menos 90% de seus ativos totais nos títulos que compõem o índice subjacente”.
O índice, porém, é de outro. Quem “elabora, mantém e calcula o índice subjacente” é a Nasdaq, Inc., estritamente conforme suas próprias diretrizes e procedimentos estabelecidos. A Invesco conduz uma carteira segundo regras que não escreve; quando os pesos mudam, mudam porque chegou uma data no calendário da Nasdaq, não porque alguém tomou uma decisão.
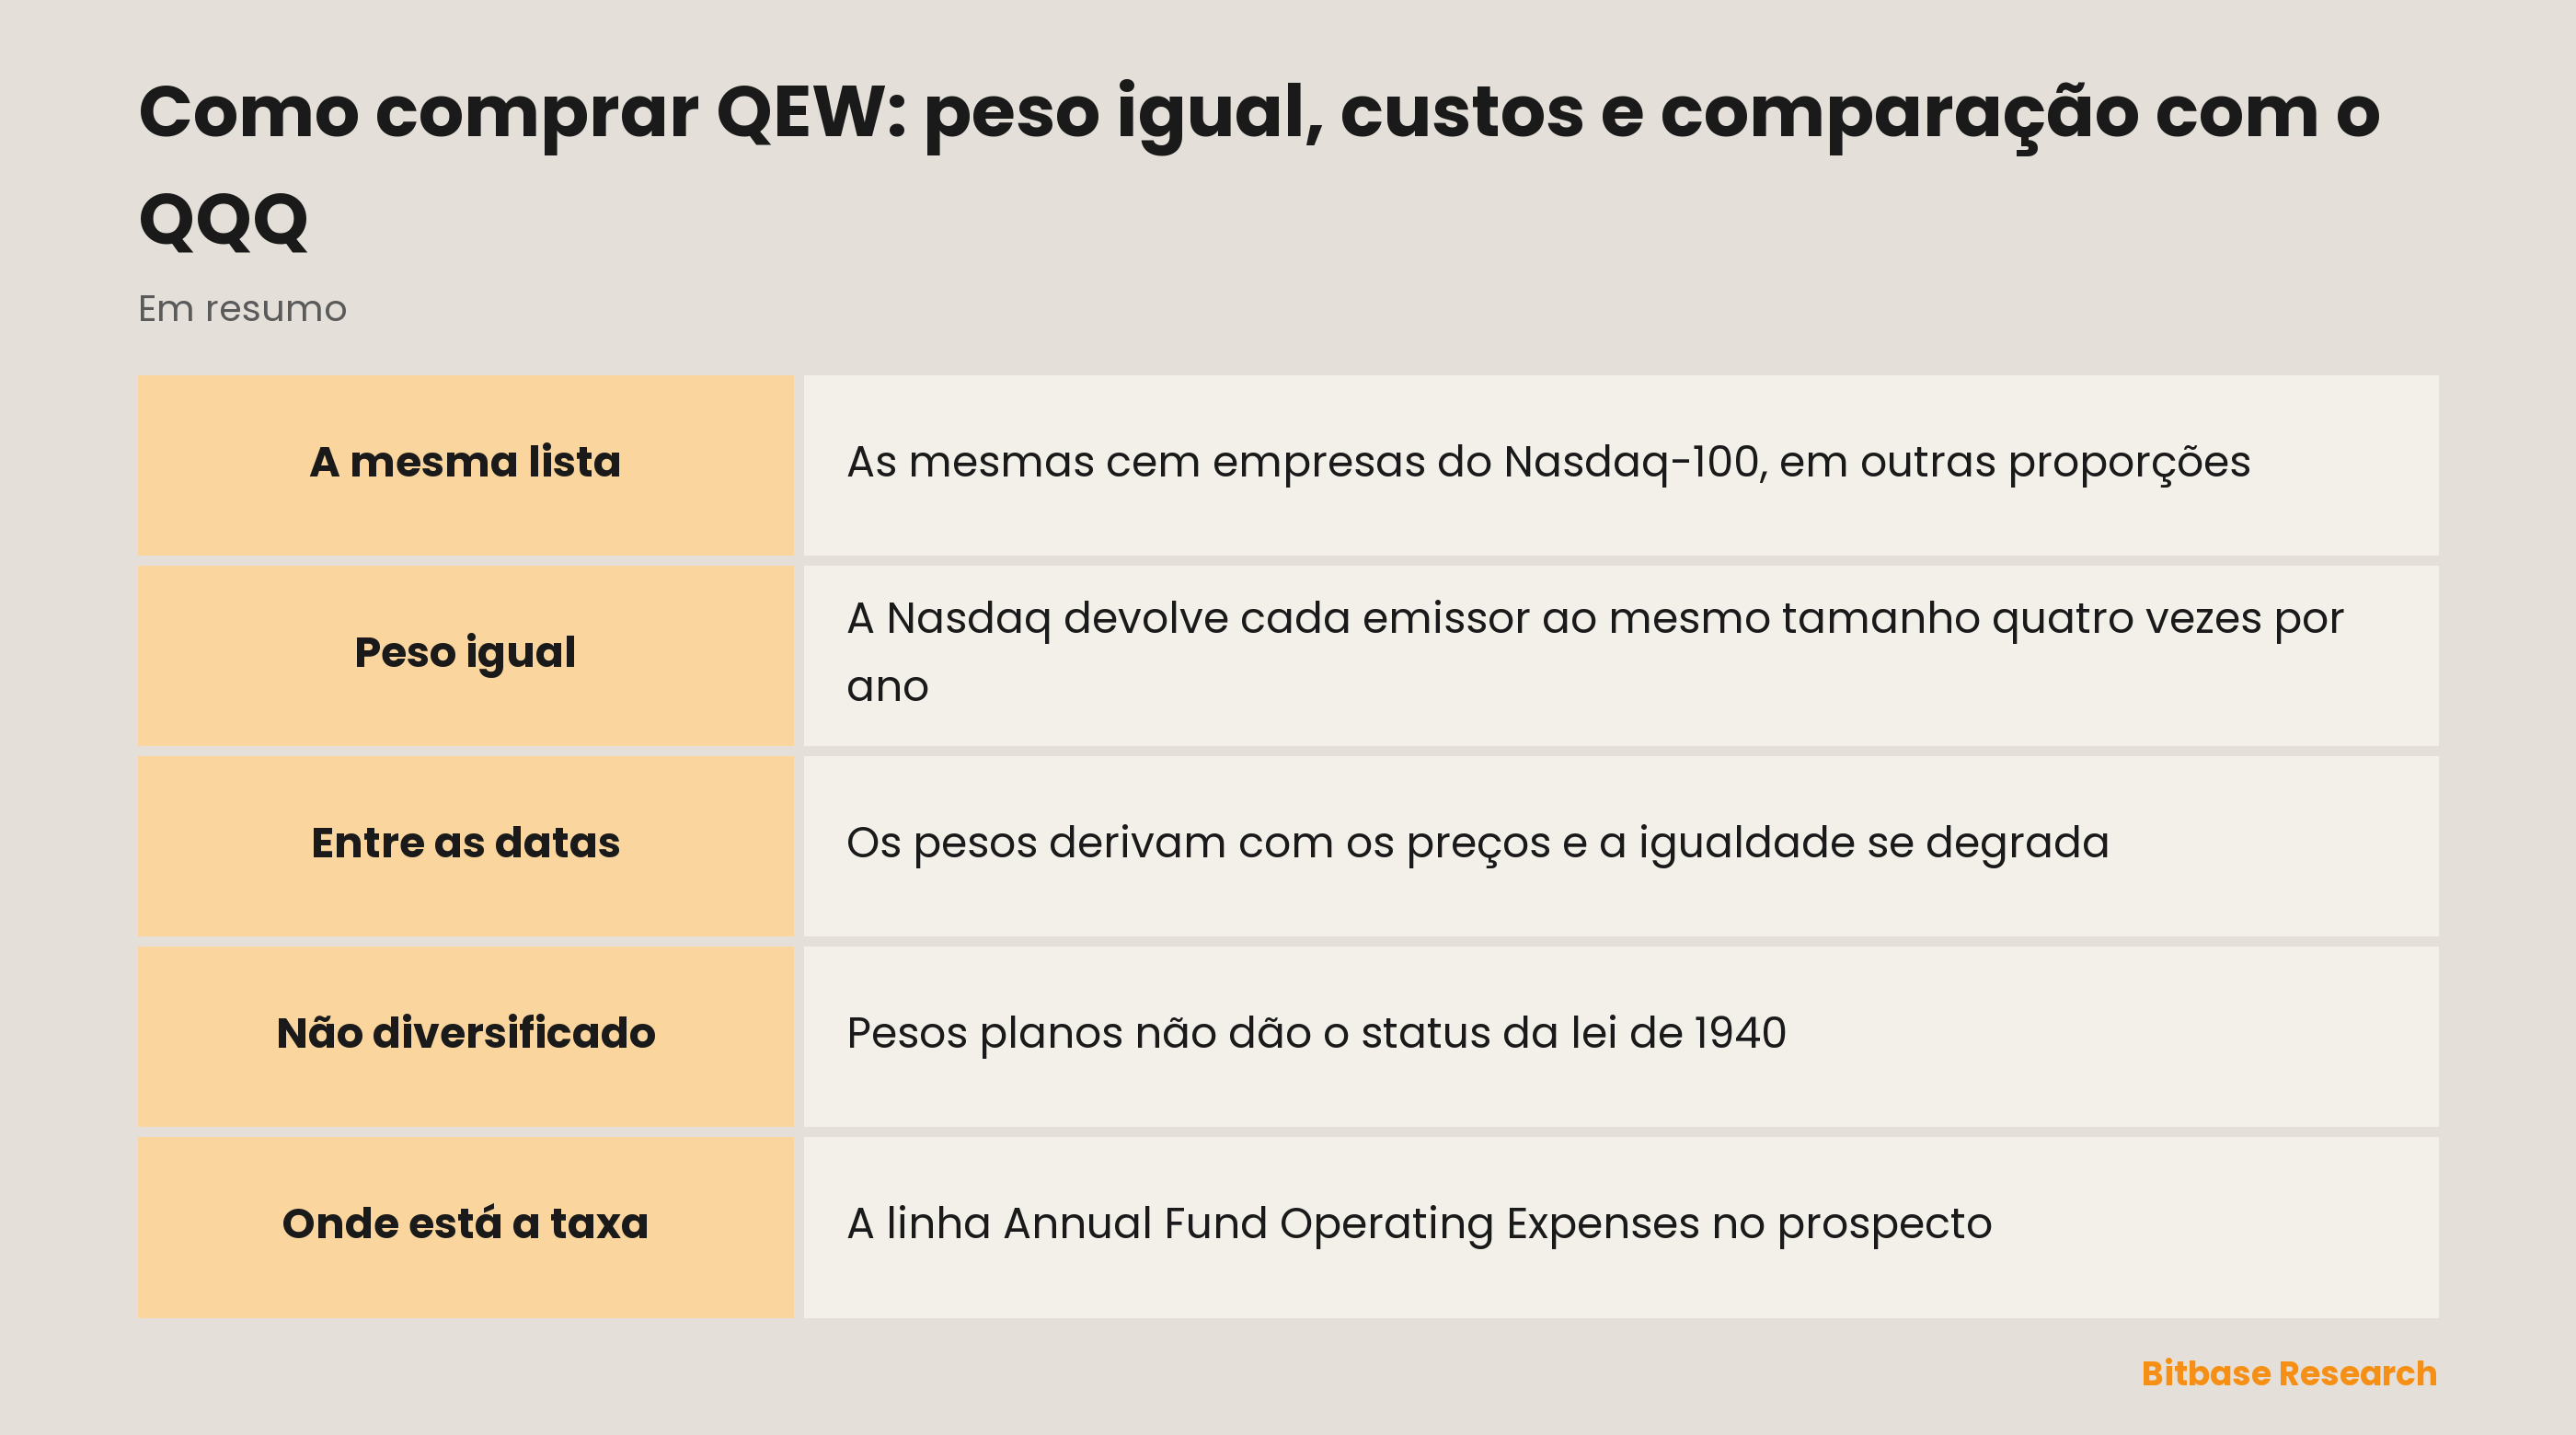
O que essas regras fazem o prospecto resume em um único contraste: o índice subjacente “contém os mesmos títulos do Nasdaq-100, mas cada empresa do índice subjacente tem peso igual, em vez de peso baseado na capitalização de mercado de cada título”. Nenhum filtro, nenhum critério de qualidade, nenhuma inclinação em direção alguma. Quem entra na lista se decide em outro lugar, e as regras de admissão que definem a composição do Nasdaq-100 valem aqui sem alteração. O QEW herda a lista e reescreve apenas as proporções.
Uma classificação costuma surpreender: o fundo é “não diversificado” e, portanto, “não é obrigado a cumprir determinados requisitos de diversificação previstos na Lei das Companhias de Investimento de 1940”. Ter cem emissores em partes iguais soa como a definição de dicionário de diversificar, mas essa classificação é jurídica, vem de uma lei específica e não decorre de quão planos os pesos parecem.
Por que alguém compra um Nasdaq-100 de peso igual
Como a lista de componentes é idêntica, a escolha entre os dois fundos nunca é sobre quais empresas ter. É inteiramente sobre quanto de cada uma, o que faz dessa uma das comparações mais limpas que a seleção de fundos oferece: uma variável se move e todo o resto fica parado.
Sob ponderação por capitalização, o lugar de uma empresa no índice é decidido pelo próprio sucesso dela. Cresça mais rápido que os demais e o índice passará a ter mais de você sem que ninguém tenha decidido comprar. O peso igual corta esse laço de realimentação segundo um cronograma: apara o que subiu e recompõe o que ficou para trás. Se isso ajuda depende do que vier depois. O que se sabe de antemão é outra coisa: os dois fundos não podem se comportar igual, porque a aritmética não permite.
O motivo pelo qual se recorre a ele costuma ser concentração, e aí os documentos do fundo são mais cuidadosos do que o argumento de venda. O peso igual de fato achata o tamanho dos emissores. Daí não decorre que a exposição setorial se achate junto, e o prospecto diz isso com todas as letras: o índice “pode, de tempos em tempos, estar concentrado em grau significativo em títulos de emissores que atuam em um único setor ou grupo setorial”, e onde ele se concentra, “o fundo também concentrará seus investimentos aproximadamente na mesma medida”. Ponderar igualmente uma lista de grandes empresas não financeiras listadas na Nasdaq muda quanto se tem de cada uma, não o tipo de negócio de que essa lista está cheia.
Três caminhos até as mesmas cem empresas
O primeiro é o próprio fundo, comprado como um papel listado por meio de uma corretora com acesso à Nasdaq. Essa compra não leva as cem empresas, e sim uma cota de uma carteira que as detém, mais a obrigação da gestora de continuar replicando o índice a cada reajuste. As operações trimestrais são feitas por você e pagas com ativos do fundo.
O segundo é o fundo por capitalização sobre o mesmo conjunto, que é a comparação que a maioria dos compradores realmente faz. Os mesmos nomes, outras proporções, nenhum reajuste programado. Um fundo que nunca volta a pesos-alvo não tem o que negociar em um dia de rebalanceamento, e essa é a razão estrutural de os dois carregarem custos diferentes antes que qualquer um deles cobre uma taxa.
O terceiro é deter as cem ações diretamente e reajustá-las por conta própria. Essa versão mostra o que o fundo de fato vende: ordens em cada papel que se desviou, quatro vezes por ano, o spread absorvido em cada uma e os eventos tributários gerados em nome próprio. O fundo não faz esses custos sumirem. Ele os junta.
Há um caminho que não existe para pessoa física: comprar diretamente do fundo. “Somente participantes autorizados (AP) podem realizar operações de criação ou resgate diretamente com o fundo”, e esses participantes “não têm obrigação de enviar ordens de criação ou resgate”. Todos os demais compram de outro detentor na bolsa, e por isso o preço pago não é o valor patrimonial do fundo: as cotas “são negociadas em bolsa a preços iguais, acima ou abaixo do último valor patrimonial do fundo”. Esse valor patrimonial “é calculado ao fim de cada dia útil”, enquanto o preço em bolsa “oscila continuamente durante o horário de negociação”. Uma avaliação por dia contra um pregão inteiro de preços, e a distância entre os dois tem nome e tem medida.
O que move o QEW
Comece pelo calendário, porque aqui ele é um mecanismo e não um detalhe administrativo. A metodologia da Nasdaq fixa um rebalanceamento do índice “trimestral”, a partir dos “últimos preços negociados no fechamento do último pregão de fevereiro, maio, agosto e novembro”. A composição anda num relógio mais lento: “a reconstituição do índice é realizada anualmente”. Quatro reajustes e uma revisão de lista.
Essas datas de referência são, elas próprias, uma escolha que pode mudar — e mudou há pouco. O registro de alterações da metodologia anota que, até a primavera de 2026 no hemisfério norte, o rebalanceamento trimestral usava o fechamento “da terceira sexta-feira de março, junho, setembro e dezembro”. Quem compara comportamentos dos dois lados dessa fronteira está comparando duas regras ligeiramente diferentes.
Entre essas datas, o fundo não tem peso igual nenhum. A metodologia é explícita: “exceto como resultado direto de eventos societários, o índice normalmente não sofre ajustes na quantidade de ações entre os eventos programados de reconstituição e rebalanceamento”. Os pesos são fixados no dia do reajuste e depois derivam com os preços até o seguinte. O peso igual vale quatro vezes por ano e se degrada continuamente no intervalo, de modo que a exposição real em qualquer momento depende de há quanto tempo foi o último reajuste e de quanto os componentes se afastaram desde então.
Por isso a dispersão dentro da lista pesa mais do que a direção da lista. Quando os ganhos se concentram no punhado de nomes maiores, uma carteira que deliberadamente os mantém do mesmo tamanho que todo o resto não acompanha; quando os ganhos se espalham pelo restante, a aritmética corre no sentido oposto. A mesma notícia chega aos dois fundos, e a ponderação decide a amplitude.
Mudanças de composição chegam do índice-mãe de forma mecânica: um papel retirado do Nasdaq-100 “também é retirado” aqui, as inclusões são espelhadas “ao mesmo tempo” e um substituto “assumirá o peso da empresa retirada na posição do fim do mês anterior”.
Riscos e limites
O rebalanceamento é custo tanto quanto característica, e o próprio fundo o nomeia. O retorno pode divergir do índice porque o fundo “incorre em despesas operacionais que não se aplicam ao índice subjacente e incorre em custos na compra e venda de títulos, especialmente ao rebalancear”. A ressalva é o ponto: o rebalanceamento é apontado como o momento em que os custos de negociação mordem. Uma estratégia definida por reajustar pesos precisa negociar para existir.
Essas operações reaparecem como giro de carteira. O fundo “paga custos de transação, como corretagens, quando compra e vende títulos”, e os paga com ativos do fundo em vez de emitir uma fatura, de modo que nunca aparecem num extrato.
A concentração setorial sobrevive ao esquema de pesos, como visto acima, e ao lado dela está a classificação de não diversificado. Nenhuma das duas é defeito; ambas são condições aceitas na entrada.
A microestrutura do mercado acrescenta os próprios limites. O prospecto alerta para “a potencial falta de um mercado ativo para as cotas” e para condições de estresse em que esse mercado “pode se tornar menos líquido”, causando “uma variação entre o preço de mercado das cotas e seu valor patrimonial”. Some-se que um fundo cujos documentos são datados de 2026 tem atrás de si um histórico público curto, o que não é prova em direção alguma.
Como verificar as informações sobre o QEW
Perguntas sobre fundo se respondem com documentos de fundo, e esse é um caminho diferente do exigido por um relatório de empresa. O prospecto resumido está no EDGAR, a base da SEC, sob a Invesco Exchange-Traded Fund Trust II, CIK 1378872, e é a fonte de cada linha citada acima.
Para a taxa anual, vá à seção intitulada “Fees and Expenses of the Fund” e procure a linha “Annual Fund Operating Expenses”. Essa linha é a taxa de administração total, no único lugar em que ela é declarada sob responsabilidade. Compará-la com outro fundo significa abrir a mesma tabela no prospecto daquele fundo e conferir a data do documento antes de confiar em qualquer um dos números.
Para as regras, leia a metodologia de índice da Nasdaq em vez de uma descrição dela, e vá direto ao anexo com o registro de alterações, no fim. É ali que fica anotada uma regra que mudou, e é o jeito mais rápido de descobrir se o comportamento de que você se lembra ainda vale.
Para o horário e o calendário de feriados, a Nasdaq publica o próprio calendário de negociação. O fundo é negociado quando a bolsa em que está listado está aberta, e nenhum documento do fundo se sobrepõe a esse calendário.
E para saber o que uma plataforma de fato lista, o diretório de ações tokenizadas e ETFs dela é o registro. A existência de um ticker na Nasdaq nada diz sobre onde mais ele pode ser alcançado.
Em resumo
O QEW e um fundo de Nasdaq-100 por capitalização respondem a uma pergunta sobre proporção, não sobre seleção. A versão de peso igual compra as mesmas cem empresas e se recusa a deixar qualquer uma delas crescer até uma posição dominante, ao preço de negociar quatro vezes por ano para impor essa recusa, e sem tocar na concentração setorial que a lista subjacente carrega por construção.
Essa recusa é o produto. Julgue-a lendo a regra que a produz e a tabela que a precifica: ambas publicadas, datadas e curtas o bastante para serem lidas por inteiro.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações da CrowdStrike (CRWD): métodos, custos e riscos
- Como comprar ações da Dell Technologies (DELL): métodos de negociação, custos e riscos
- Como comprar ETHA: taxas, horários de negociação e diferenças em relação ao Ethereum
- Como negociar PLTR: Palantir sem possuir a ação
- O que é Arbitrum (ARB)? As seis coisas que dividem o nome
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Prospecto resumido do Invesco QQQ Equal Weight ETF: objetivo, índice, taxas e riscos (SEC EDGAR) www.sec.gov
[2] Metodologia do Nasdaq-100 Equal Weighted Index: pesos, calendário de rebalanceamento e registro de alterações indexes.nasdaqomx.com
[3] Página do fundo na Invesco: documentos vigentes e divulgações www.invesco.com
[4] Calendário de negociação da Nasdaq: horário de pregão e feriados www.nasdaqtrader.com