A mesma lista de empresas pode virar dois fundos de temperamento bem diferente, e o RSP é o que joga fora o tamanho de cada companhia. O prospecto resumido da Invesco comprime todo o desenho numa única frase sobre o que acontece quatro vezes por ano, e o resto decorre dela: a que o fundo responde, com que frequência ele negocia e em que ainda assim pode estar concentrado.
O que é o Invesco S&P 500 Equal Weight ETF (RSP)?
O RSP é um fundo de índice listado na NYSE Arca, e o prospecto enuncia o objetivo em uma linha: o fundo busca replicar os resultados de investimento do índice S&P 500 Equal Weight, antes de taxas e despesas. Nessa frase aparecem dois índices, e separá-los é a maior parte do trabalho. O próprio S&P 500 é o que o prospecto chama de índice matriz, desenhado para medir o desempenho das ações de empresas americanas de maior porte; o índice que o RSP de fato acompanha é descrito ali como uma versão de pesos iguais do índice matriz. A lista é a mesma. A aritmética aplicada sobre ela não é.
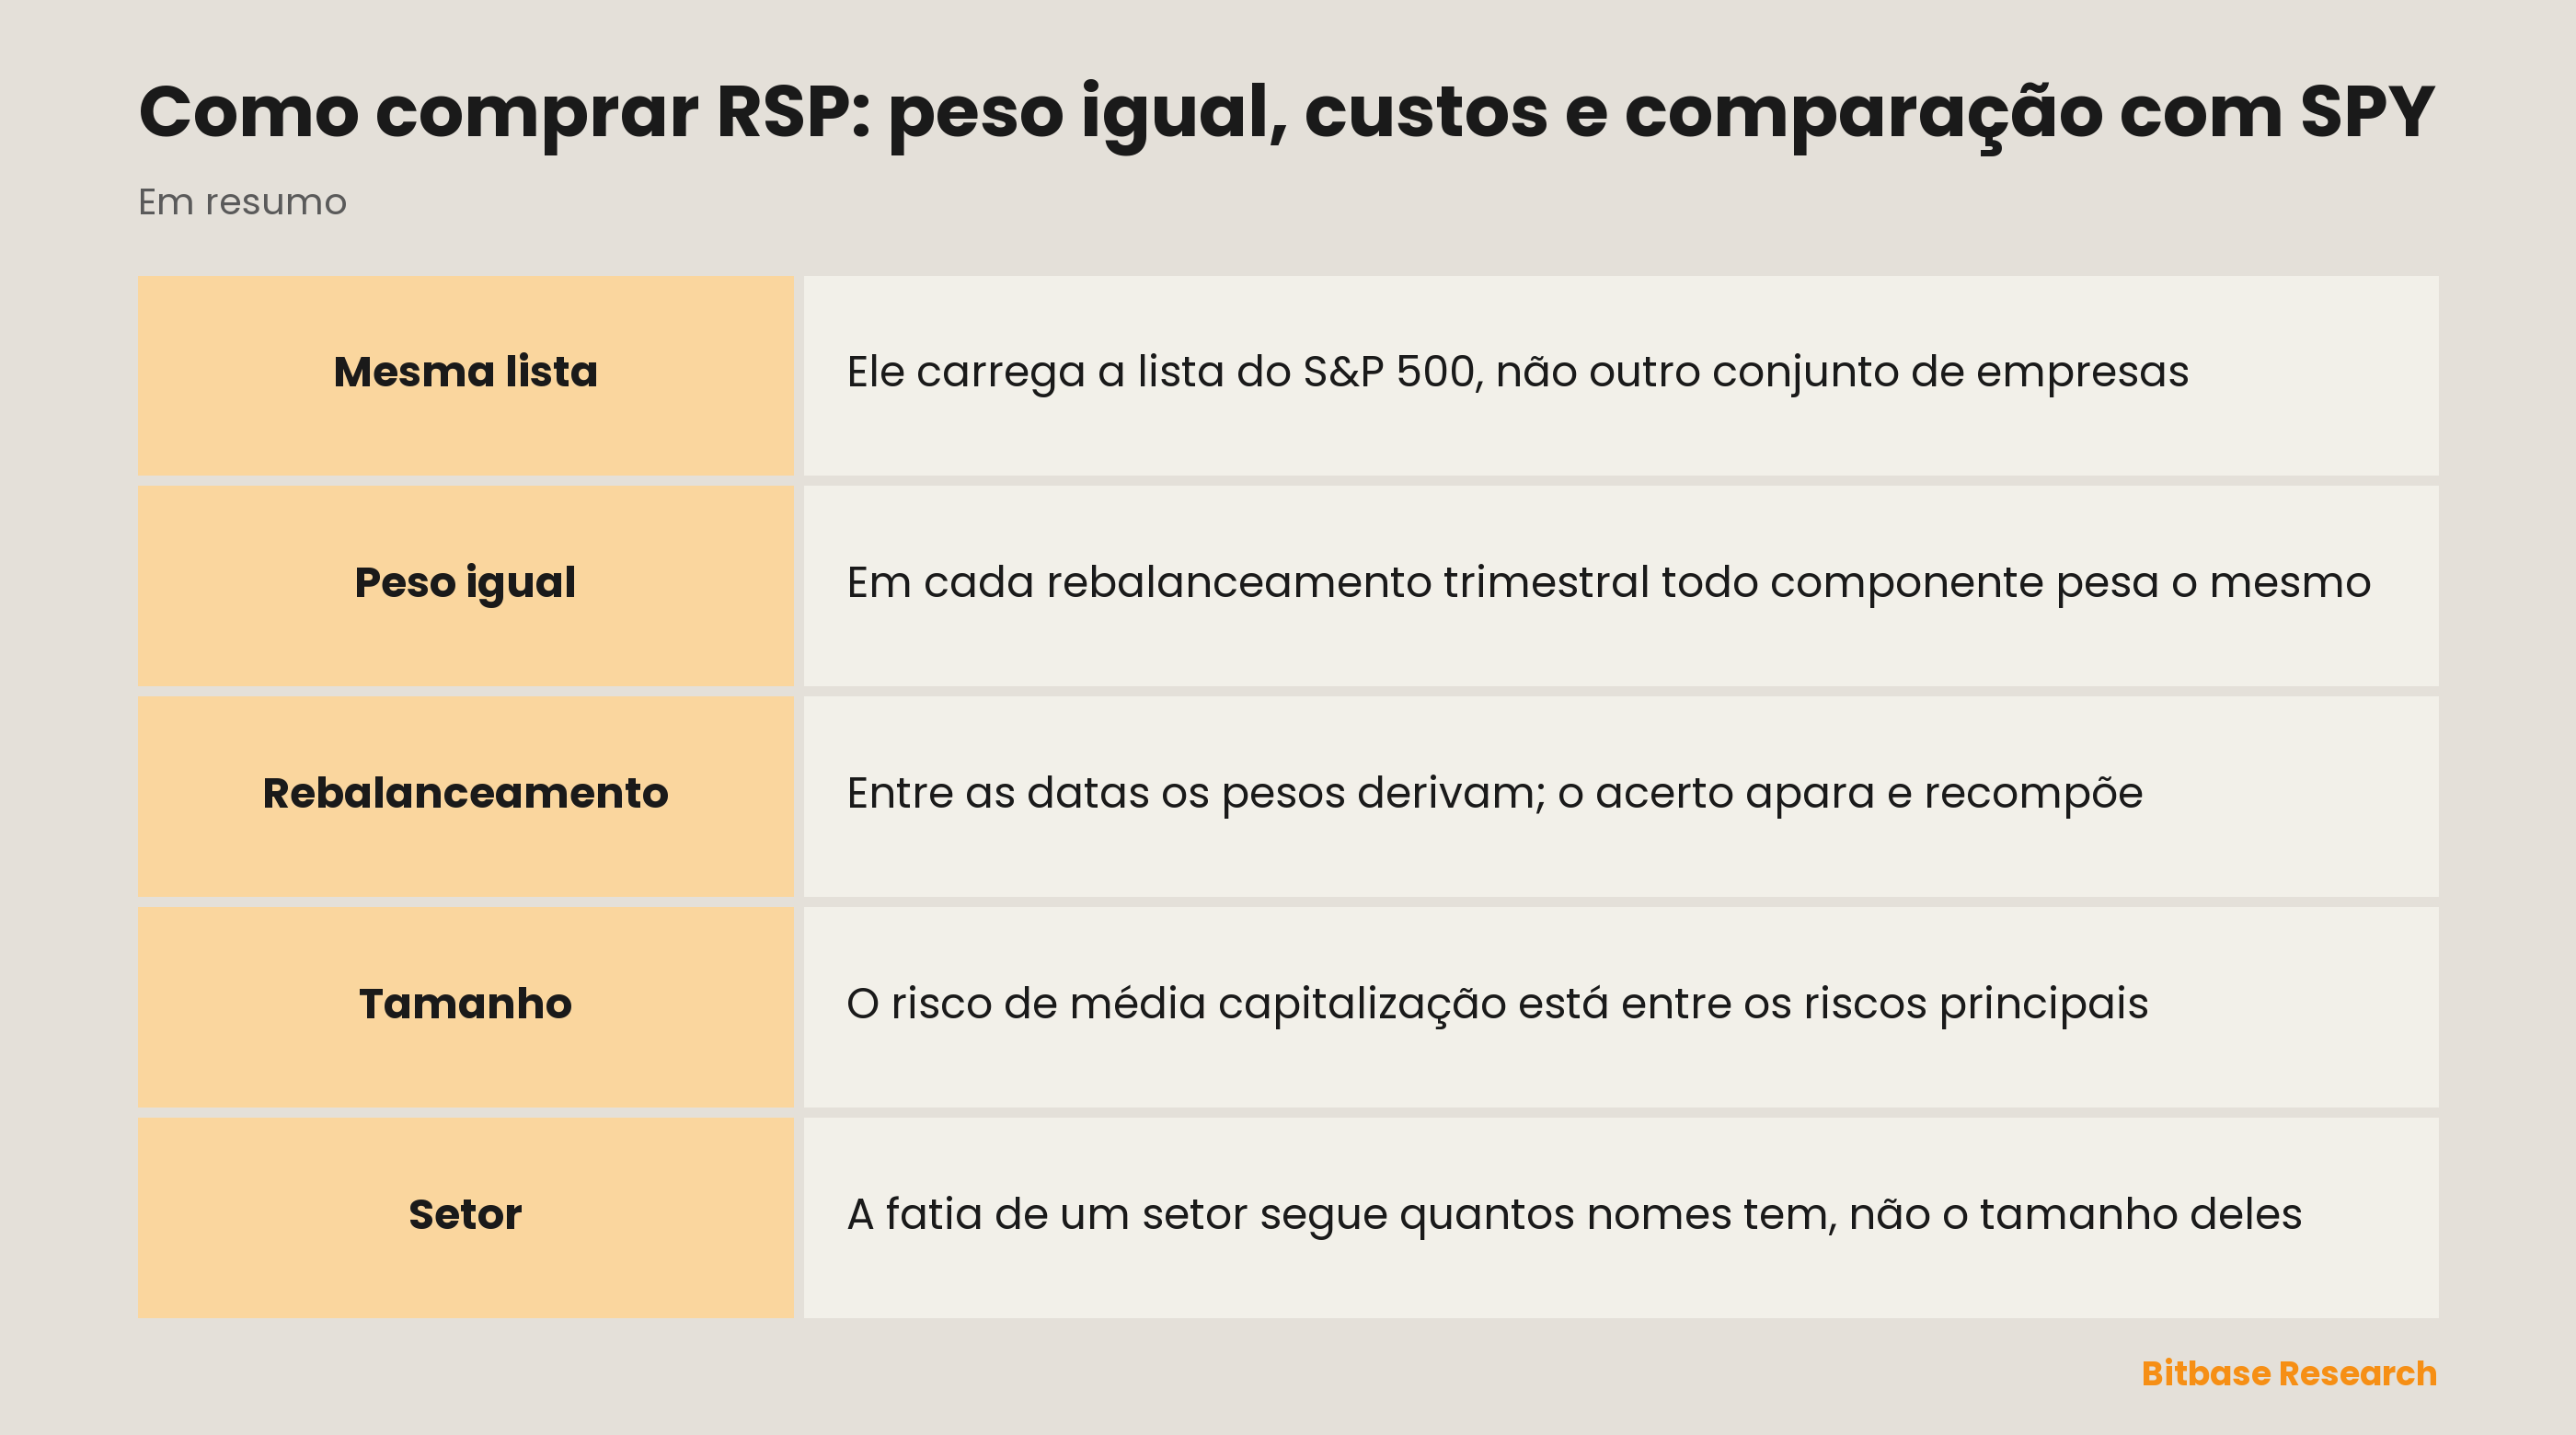
Essa aritmética está escrita, não subentendida. Peso igual significa, segundo o prospecto, que, ao contrário do índice matriz, que usa metodologia de ponderação por capitalização de mercado ajustada ao free float, o índice subjacente atribui a cada papel componente o mesmo peso em cada rebalanceamento trimestral. Ponderar por capitalização deixa o tamanho da empresa decidir quanto dela o investidor carrega. O peso igual apaga essa decisão e coloca no lugar uma regra própria, aplicada por calendário e não de forma contínua.
O fundo não se aproxima do índice: ele o carrega. Emprega metodologia de replicação integral, ou seja, costuma investir em todos os papéis que compõem o índice subjacente, na proporção dos pesos que eles têm nesse índice. A regra em si pertence a outro: o prospecto nomeia a S&P Dow Jones Indices como provedora do índice, encarregada de compilá-lo, mantê-lo e calculá-lo. A Invesco opera o fundo; não escreve aquilo a que o fundo obedece.
Por que as pessoas negociam RSP
Um fundo ponderado por capitalização responde a uma pergunta: o que fizeram as maiores empresas listadas. O peso igual faz uma pergunta mais estreita: o que fez um integrante típico dessa mesma lista. Quando cada componente carrega o mesmo peso no acerto, uma gigante e uma empresa apenas grande valem exatamente o mesmo. Além disso, aplicar essa regra a uma cesta grande seguindo um calendário dá trabalho, e quem quer a regra aplicada sem aplicá-la está comprando execução, não uma ideia.
Isso transforma o par em instrumento de medida, e não só em posição. A comparação entre SPY e RSP sai incomumente limpa, porque as empresas embaixo são as mesmas dos dois lados: uma diferença entre eles fala de amplitude de mercado e não fala nada sobre seleção de ações, já que nenhum dos dois fundos selecionou coisa alguma. Uma ressalva: o trust por trás do SPY é um unit investment trust, enquanto o RSP é um fundo aberto, então duas variáveis os separam e a ponderação é apenas a mais barulhenta delas.
Os caminhos de entrada e qual deles rebalanceia por você
Comprar RSP por qualquer corretora com acesso à NYSE Arca torna o comprador cotista do fundo, e quem carrega as empresas é o fundo. Entre o titular e os negócios há um invólucro, e dentro dele o acerto trimestral é problema operacional de outra pessoa.
Montar a mesma exposição na mão mostra quanto vale esse invólucro. Cada componente precisa ser comprado separadamente e depois devolvido a um peso igual no ritmo do índice, com as operações e a escrituração que isso implica. A exposição é reproduzível. O produto é a manutenção.
Derivativos escritos sobre o S&P 500 parecem atalho e aterrissam em outro lugar. Um contrato sobre o índice matriz acompanha a versão ponderada por capitalização ajustada ao free float, ou seja, não entrega peso igual nenhum — justamente o esquema de pesos é o que ele deixa para trás.
O invólucro tokenizado é outra forma ainda. Ele é emitido por um terceiro e não pela gestora, de modo que lastro, elegibilidade, tratamento de dividendos e sessões passam a ser escritos por esse emissor e não pela Invesco. Quais tickers uma plataforma carrega nesse formato é publicado, não adivinhado: na Bitbase, quem mantém isso em dia é a lista de ações e ETFs tokenizados. Um contrato perpétuo fica ainda mais longe: não carrega cota de coisa alguma, seu custo de carregamento é o funding e ele pode ser liquidado.
O que move o RSP
O acerto é agendado, não provocado. Os pesos ficam iguais em cada rebalanceamento trimestral e em nenhum outro momento; entre essas datas os preços andam e a igualdade se desfaz. Restaurá-la significa aparar o que subiu em relação ao resto desde o último acerto e comprar o que ficou para trás. Essas operações saem do calendário e da aritmética, e acontecem em dias calmos com a mesma naturalidade que em dias barulhentos.
Aqui se registra a amplitude, não a liderança. Num fundo ponderado por capitalização, poucos papéis muito grandes conseguem carregar o índice inteiro enquanto a maior parte da lista anda de lado. O peso igual proíbe isso: um movimento trancado nos maiores nomes se dilui até o mesmo peso de todo o resto, enquanto um movimento espalhado pela lista chega com força total.
O tamanho desce mais do que o índice matriz sugere. Entre os riscos principais do fundo, o prospecto lista o risco de empresas de média capitalização e adverte que investir em papéis dessas companhias costuma envolver risco maior do que investir em papéis de empresas maiores e mais estabelecidas — e isso está no documento de um fundo cujo índice matriz mede ações de empresas americanas de maior porte. O peso igual é a razão de as duas frases caberem no mesmo documento: assim que o tamanho deixa de definir o peso, os menores integrantes de uma lista de grandes empresas carregam no fundo tanto quanto os maiores.
O peso setorial segue a contagem. O prospecto adverte que o índice subjacente, ao seguir sua metodologia, pode de tempos em tempos ficar concentrado em grau significativo em papéis de emissores que atuam num mesmo setor ou grupo de setores, e que o fundo só se concentra na medida em que o índice reflita essa concentração. A concentração em empresas isoladas some; a setorial não, e muda o modo como ela nasce: a fatia de um setor no fundo segue quantos nomes pertencem a ele, não o tamanho desses nomes. Entradas e saídas do índice matriz chegam pelo mesmo canal, e um fundo que replica as executa em vez de avaliá-las.
Riscos e limites
Os riscos de investimento do RSP que merecem leitura primeiro estão escritos na estrutura, não no mercado. A começar pela concentração: ela se deslocou, não desapareceu. O peso igual promete apenas que nenhuma empresa sozinha domina, e o alerta setorial diz sem rodeios que o índice ainda pode pender com força para um grupo de emissores.
A dependência do índice é completa. O prospecto é direto: ao contrário de muitas companhias de investimento, o fundo não adota estratégia que busque retorno acima do seu índice subjacente. Não há margem para pular um componente nem mecanismo para carregar mais de um que esteja melhor.
O giro é um custo que o desenho traz junto. Uma carteira que volta a pesos iguais conforme um calendário negocia mais do que outra que deixa os pesos flutuarem, e a taxa de giro da carteira no último exercício é informada pelo fundo no parágrafo do prospecto que leva esse nome. Essa taxa é reapresentada todo ano, e é por isso que ela se lê em vez de se decorar.
A replicação imperfeita é de fábrica. O retorno do fundo pode não coincidir com o do índice subjacente por uma série de razões, a começar por despesas operacionais que um índice nunca paga. O quanto o resultado se afasta chama-se erro de acompanhamento, e é uma medida diferente do ágio ou deságio com que uma cota troca de mãos num dia específico.
O preço em bolsa e a avaliação própria do fundo são dois números. As cotas negociam em bolsa a preços iguais ao último valor patrimonial líquido calculado do fundo, acima dele ou abaixo dele, e o mecanismo que normalmente aproxima os dois é estreito: só participantes autorizados podem fazer operações de criação ou resgate diretamente com o fundo.
Invólucros trazem riscos próprios. Um token depende de um emissor que não é a Invesco nem a bolsa, e de condições que esse emissor escreve e pode reescrever; um perpétuo não carrega cota nenhuma do fundo e pode ser encerrado por liquidação. Nenhum dos dois muda o que as empresas fazem; os dois mudam o que se tem em mãos.
Como verificar por conta própria as informações sobre o RSP
Comece pelo documento, não por uma página de dados. O prospecto resumido é público no EDGAR e é a fonte de cada frase citada aqui: o objetivo, a cláusula de peso igual, a redação sobre replicação integral, a política de concentração e os títulos de risco.
A taxa de administração do RSP mora nesse mesmo documento, na seção de taxas e despesas do fundo, dentro da tabela de despesas operacionais anuais, nas linhas de taxa de gestão, outras despesas e despesas operacionais anuais totais. Comparar quanto custam dois fundos significa abrir os dois prospectos e ler em cada um a mesma linha, o que não é o mesmo exercício de confrontar dois números copiados de um site comparador: o documento tem data, e a data decide se o número ainda vale. A página de produto da Invesco para esse ticker também é datada.
O horário de negociação do RSP pertence à bolsa de listagem e não ao fundo: as cotas têm cotação enquanto a NYSE Arca está aberta e param de ter quando ela fecha, ao passo que o valor patrimonial líquido é apurado segundo o calendário descrito nos documentos — pregão e avaliação, portanto, não são o mesmo evento. Qualquer invólucro que faça referência ao ticker roda pelo calendário do próprio emissor.
Para as regras a que o fundo obedece, vá ao lado do índice. O prospecto nomeia a S&P Dow Jones Indices como quem compila, mantém e calcula o índice subjacente, então o que pertence ao fundo e quando os pesos voltam a ficar iguais é decidido pela provedora do índice, e não por um material da Invesco.
Com o SPY, faça o mesmo do outro lado da comparação. O prospecto dele afirma que o trust é um unit investment trust constituído nos Estados Unidos e que não é gerido ativamente — já uma estrutura jurídica diferente, antes de começar qualquer discussão sobre pesos.
Em resumo
Comprar RSP é comprar uma única regra aplicada a uma lista conhecida: as mesmas empresas do S&P 500, cada uma carregando o mesmo peso em cada rebalanceamento trimestral. Por isso a amplitude aparece no preço onde, num fundo ponderado por capitalização, apareceria a liderança; por isso a exposição setorial segue quantos nomes há num grupo e não o tamanho deles; e por isso a carteira negocia por calendário, porque a regra exige.
A primeira pergunta a resolver, então, não é se peso igual é melhor, e sim se a exposição comprada é aquela que lê a lista inteira — e se ela foi lida no prospecto ou no resumo que alguém fez dele.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ETHA: taxas, horários de negociação e diferenças em relação ao Ethereum
- Como comprar IBIT: taxa, horário de negociação e diferenças em relação ao bitcoin
- Como comprar ações da Intercontinental Exchange (ICE): métodos, custos e riscos
- Como negociar SHOP: a Shopify, empresa canadense na Nasdaq
- Yield Basis explicado
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Prospecto resumido do Invesco S&P 500 Equal Weight ETF: objetivo, peso igual, replicação, concentração e riscos (SEC EDGAR) www.sec.gov
[2] Prospecto do SPDR S&P 500 ETF Trust: estrutura de unit investment trust e listagem (SEC EDGAR) www.sec.gov
[3] Página de produto da Invesco para o RSP: os números datados que o prospecto não traz www.invesco.com