Ele descarta toda empresa que não pagou dividendo por dez anos seguidos e só então ordena as sobreviventes por quatro indicadores financeiros. Essas regras pertencem ao índice Dow Jones U.S. Dividend 100, e o SCHD é o fundo listado da Schwab construído para acompanhá-lo. Na Bitbase, as mesmas quatro letras levam a outro lugar: a um Robinhood Classic Stock Token cujo tratamento de dividendos, horários e direitos está fixado nos termos de um emissor, e não no prospecto do fundo. Separar esses dois documentos é a primeira tarefa desta página; colocar as regras do índice ao lado das do QQQ é a segunda.
O que é o Schwab U.S. Dividend Equity ETF (SCHD)
O prospecto resumido que a Schwab Strategic Trust protocolou na SEC em 27 de fevereiro de 2026 enuncia o objetivo em uma frase: “A meta do fundo é acompanhar o mais fielmente possível, antes de taxas e despesas, o retorno total do índice Dow Jones U.S. Dividend 100.” Quase tudo que distingue esse fundo é, portanto, propriedade do índice, e não um julgamento feito dentro da Schwab.
O mesmo documento descreve o índice como “desenhado para medir o desempenho de ações de alto dividend yield emitidas por empresas americanas com histórico de pagamentos consistentes, selecionadas por força fundamental em relação aos seus pares, com base em indicadores financeiros”. Dentro dessa frase escondem-se três testes separados, e eles rodam em sequência.
Primeiro vem o teste de histórico. As ações elegíveis “devem ter sustentado ao menos 10 anos consecutivos de pagamentos de dividendos” e ainda superar um piso de capitalização ajustada pelo free float e critérios mínimos de liquidez. Uma empresa que começou a pagar no ano passado não é candidata, por maior que seja o pagamento.
Depois vem a classificação. O que sobrevive é avaliado “por quatro características fundamentais: fluxo de caixa sobre dívida total, retorno sobre o patrimônio líquido, dividend yield e taxa de crescimento do dividendo em cinco anos”. O yield é uma entrada entre quatro; as outras três medem a solidez do balanço e o crescimento do próprio pagamento. É essa combinação que separa o índice de uma lista ordenada apenas por yield.
Por fim, o resultado é remodelado. Os pesos seguem “uma abordagem modificada de ponderação por capitalização” e então dois tetos entram em cena: nenhuma ação isolada pode representar mais de 4% do índice e nenhum setor, na definição do provedor do índice, mais de 25%, ambos “medidos no momento da construção, da reconstituição e do rebalanceamento do índice”. A composição é “revisada anualmente e rebalanceada trimestralmente”.
O fundo então se compromete a seguir, embora não perfeitamente. Sua política declarada é investir, em circunstâncias normais, “ao menos 90% do patrimônio líquido nessas ações”. Suas cotas trocam de mãos como as de qualquer fundo listado: cotas individuais “só podem ser compradas e vendidas no mercado secundário, isto é, em uma bolsa de valores nacional”, de modo que é preciso uma conta em corretora com acesso a essa bolsa, e não uma conta na gestora.
Por que as pessoas negociam SCHD
O atrativo é um filtro que outra pessoa roda e publica. Descobrir quais empresas têm histórico duradouro de pagamento, e quais delas parecem financeiramente sólidas, dá trabalho; o índice faz isso em calendário fixo e o fundo copia a resposta.
A segunda razão são aqueles dois tetos, e é fácil passar por eles sem ver. Um índice convencional ponderado por capitalização deixa seus maiores membros crescerem sem limite, enquanto este apara, a cada revisão programada, tudo acima de 4% e qualquer setor acima de 25%. A carteira resultante é deliberadamente mais plana do que o mercado de onde foi extraída.
Essa é também a forma honesta de colocá-lo ao lado do QQQ. Os dois fundos não diferem em grau: eles selecionam por coisas distintas. O fundo da Invesco acompanha o Nasdaq-100, que seu patrocinador descreve como as 100 maiores empresas não financeiras negociadas na Nasdaq, então lá a participação segue tamanho e local de listagem. O índice do SCHD parte de uma década de pagamentos de dividendos e sequer olha para uma empresa que falhe nesse teste. Comparar seus retornos responde a uma pergunta bem mais estreita do que comparar suas regras.
Onde o prospecto termina e os termos do emissor começam
Tudo acima sai dos documentos do fundo. O que a Bitbase lista sob essas letras é regido por outro documento, escrito por outra empresa.
A página de preço nomeia o instrumento como Schwab US Dividend Equity ETF e o rotula como Robinhood Token, e é esse rótulo que decide o que um comprador teria em mãos. O site europeu da Robinhood define o produto sem rodeios: Classic Stock Tokens são “contratos derivativos entre você e a Robinhood”, precificados pelos preços dos valores mobiliários subjacentes, “sem conceder direitos sobre eles”. Os ativos subjacentes “pertencem à Robinhood e são mantidos em uma instituição licenciada nos EUA”, e os tokens “não concedem quaisquer direitos sobre as ações ou ETPs subjacentes”. A entidade emissora é a Robinhood Europe, UAB, supervisionada pelo Banco da Lituânia, e a janela de negociação vai de segunda-feira às 02:00 CET até sábado às 02:00 CET.
Os dividendos merecem um parágrafo próprio, porque a premissa inteira deste fundo são os dividendos e duas coisas diferentes se fundem aqui com muita facilidade.
No nível do fundo, o prospecto é cuidadoso na sua própria linguagem de risco: “Se as ações detidas pelo fundo reduzirem ou deixarem de pagar dividendos, a capacidade do fundo de gerar renda poderá ser afetada.” Quanto o próprio fundo distribui, com que frequência e em que valor, é respondido pelos documentos do fundo e por nenhuma página de cotação.
No nível do token, o mecanismo é contratual e pertence ao emissor. A Robinhood afirma que “se a ação ou o ETP subjacente pagar um dividendo, a Robinhood repassará um valor correspondente aos detentores elegíveis… em dinheiro”. Isso é um pagamento de uma contraparte sob um contrato, não uma distribuição recebida na condição de cotista do fundo, e a mesma fonte diz que os tokens não dão direitos sobre o subjacente. Quem conta como detentor elegível, quando o valor chega e como o imposto o trata são assuntos dos termos do emissor. Leia aquela seção em vez de supor que ela espelha o fundo, porque nenhum documento coloca as duas camadas lado a lado.
Quantas superfícies um ticker tem em uma plataforma é propriedade da plataforma, não do fundo; a resposta atual está na lista de instrumentos tokenizados.
O que move o SCHD
Aqui a política de dividendos é notícia de índice, o que não vale em outros lugares. Uma empresa que corta ou suspende o pagamento quebra o teste de elegibilidade, e o índice a remove na revisão programada seguinte, independentemente do que a cotação tenha feito. Um evento que num fundo ponderado por capitalização seria apenas má notícia, aqui é uma mudança de composição.
Por isso o calendário faz boa parte do trabalho. A composição é revisada uma vez por ano e os pesos são redefinidos a cada trimestre, então a carteira muda em datas publicadas e não em resposta a manchetes; as empresas compradas ou vendidas naquele dia nada fizeram para causar isso.
Os tetos empurram contra uma alta. Uma posição que rompe o limite por papel é aparada no rebalanceamento seguinte, com o excedente espalhado pelas demais; um setor que passa do seu próprio limite recebe a mesma correção um andar acima. Um mercado puxado por um punhado de nomes muito grandes deixará esse índice para trás por construção, e isso é escolha de projeto, não falha de execução.
Uma das entradas se move continuamente. O dividend yield é uma das quatro características de classificação, e yield é uma razão com o preço da ação no denominador. Os preços se mexem todo dia enquanto a classificação só é recalculada no cronograma de revisão, de modo que a lista do fundo é sempre uma foto tirada na última reconstituição.
A exposição setorial é herdada, não escolhida. O prospecto compromete o fundo a “concentrar seus investimentos em determinada indústria, grupo de indústrias ou setor aproximadamente na mesma medida em que o índice esteja concentrado”.
Riscos e limites
Um filtro não é uma promessa. O prospecto nomeia o Investment Style Risk sem suavizar: o fundo “pode ter desempenho inferior ao de fundos que não limitam seus investimentos a ações pagadoras de dividendos”. Um histórico de dez anos descreve o passado e não obriga ninguém. Ao lado dele estão o risco de concentração, o risco de erro de acompanhamento e correlação, e o risco de negociação em mercado.
Os tetos vinculam em momentos, não continuamente. Eles valem “no momento da construção, da reconstituição e do rebalanceamento do índice”, então os pesos podem ultrapassá-los no intervalo sem que nada tenha dado errado.
O fundo não é o índice. Aquela política de 90% deixa margem por desenho, e o prospecto avisa em separado que preço e valor patrimonial podem se descolar, já que “pode haver momentos em que o preço de mercado e o NAV divirjam significativamente”. Essa é a distância entre o preço de um fundo e o seu NAV, e ela tende a se alargar justamente quando os mercados estão desordenados.
O token acrescenta uma camada de risco que nenhum documento do fundo menciona. É um direito contra uma contraparte, e os termos que mais decidem — elegibilidade, cláusula de dividendos, janela de negociação, tratamento de eventos corporativos — cabem a essa contraparte escrever e alterar. Os calendários também não batem: um contrato que só para no fim de semana segue cotando enquanto a bolsa por trás do fundo está fechada, então tudo que acontece nesse intervalo é precificado sem uma cotação do fundo para conferir.
Como verificar por conta própria as informações sobre o SCHD
Comece pelo protocolo, porque ele é gratuito e todo o resto é resumo dele. A busca em texto completo do EDGAR o encontra pelo nome legal exato do fundo; o citado ao longo desta página é o prospecto resumido no formulário 497K protocolado pela Schwab Strategic Trust e datado de 27 de fevereiro de 2026.
Os custos estão no mesmo documento, em uma tabela. A seção de taxas leva os títulos “Shareholder Fees” e “Annual Fund Operating Expenses”, e a taxa de administração total é uma linha dentro da segunda. Ler ali ganha de ler em qualquer outro lugar por um motivo: a tabela é reapresentada a cada protocolo do prospecto, então o número chega com uma data colada. O prospecto ainda remete ao site da própria gestora para o prospecto completo, o documento de informações adicionais e os relatórios aos cotistas.
O índice guarda uma trilha de papel separada. O prospecto delega a definição de setor ao “provedor do índice”, sinal de que as regras de composição são publicadas em outro lugar e não cabe à gestora reescrevê-las.
O token não tem interseção nenhuma com isso. As páginas europeias da Robinhood são o único lugar onde constam sua definição, sua cláusula de pagamento e suas regras de acesso. Na Bitbase, a página de preço deste ticker carrega a cotação, e o nome do instrumento impresso nela nomeia o emissor. Um título que não nomeia emissor não está descrevendo o objeto que você imagina.
Em resumo
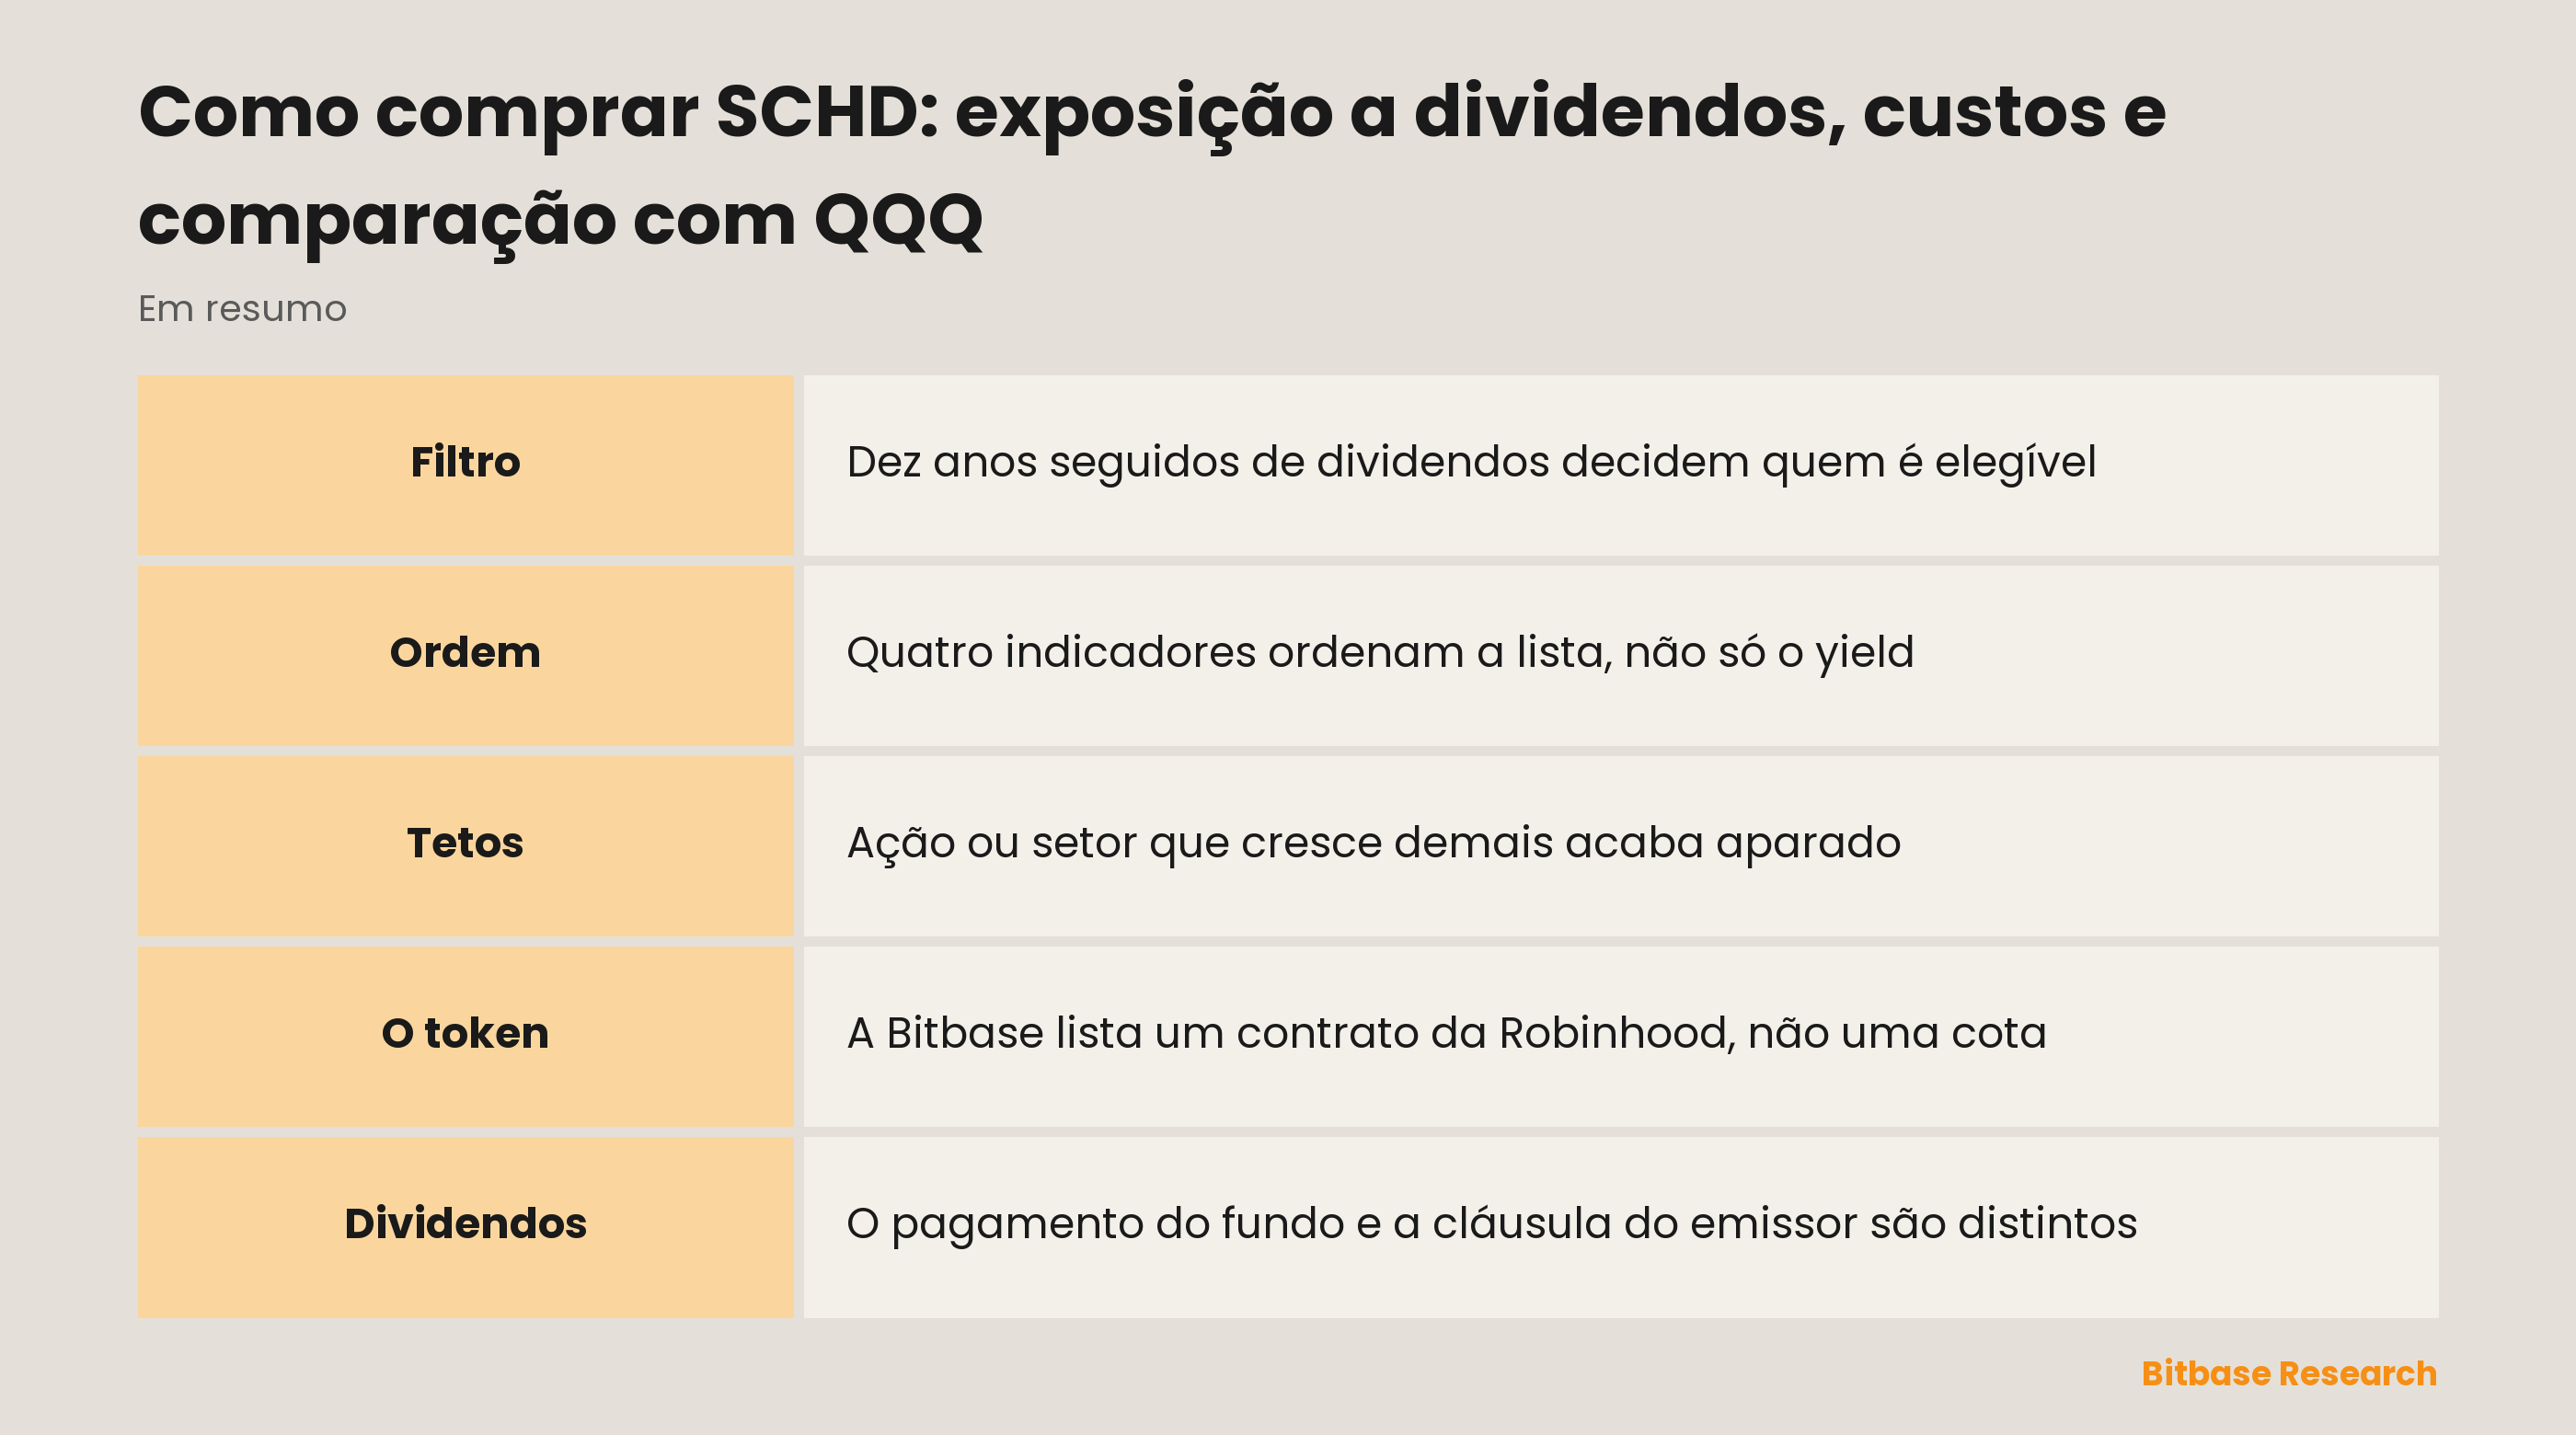
Comprar SCHD é comprar um conjunto de regras. Dez anos ininterruptos de dividendos decidem quem é elegível, quatro indicadores decidem a classificação, dois tetos decidem o formato, e um calendário publicado decide quando qualquer disso muda.
Na Bitbase, as mesmas letras levam a um Robinhood Classic Stock Token: um contrato precificado a partir do preço do fundo, e não uma fatia dele, com horários próprios e cláusula de dividendos própria. O prospecto nunca descreverá esse contrato, e os termos do emissor nunca descreverão o fundo. Descubra qual dos dois rege o que você tem antes de a ordem sair.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ETHA: taxas, horários de negociação e diferenças em relação ao Ethereum
- Como comprar IBIT: taxa, horário de negociação e diferenças em relação ao bitcoin
- Como comprar ações da Intercontinental Exchange (ICE): métodos, custos e riscos
- Como negociar índices de ações sem possuir o índice
- Comparação de trilhos fiat: transferência bancária, cartão, ACH e SEPA
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Prospecto resumido do Schwab U.S. Dividend Equity ETF, formulário 497K, 27 de fevereiro de 2026 (SEC EDGAR) www.sec.gov
[2] Robinhood Europe: o que é um Classic Stock Token, quem detém o subjacente, horários e dividendos robinhood.com
[3] Invesco QQQ: o Nasdaq-100 e como sua composição é definida www.invesco.com