Sua receita é medida por um contador, não por uma assinatura. A Snowflake declara à SEC que entrega a plataforma por meio de um “modelo de negócio baseado em consumo e centrado no cliente”, e que reconhece receita “à medida que os clientes consomem recursos de computação, armazenamento e transferência de dados” — de modo que um contrato assinado e um dólar reconhecido ficam aqui mais distantes do que em um fornecedor que vende assentos. Este perfil trata do que a empresa vende, de por que esse contador decide qual divulgação vale a leitura, e do que separa a ação listada na NYSE do token da Ondo cotado na Bitbase e do perpétuo com margem em stablecoin.
O que é a Snowflake (SNOW)
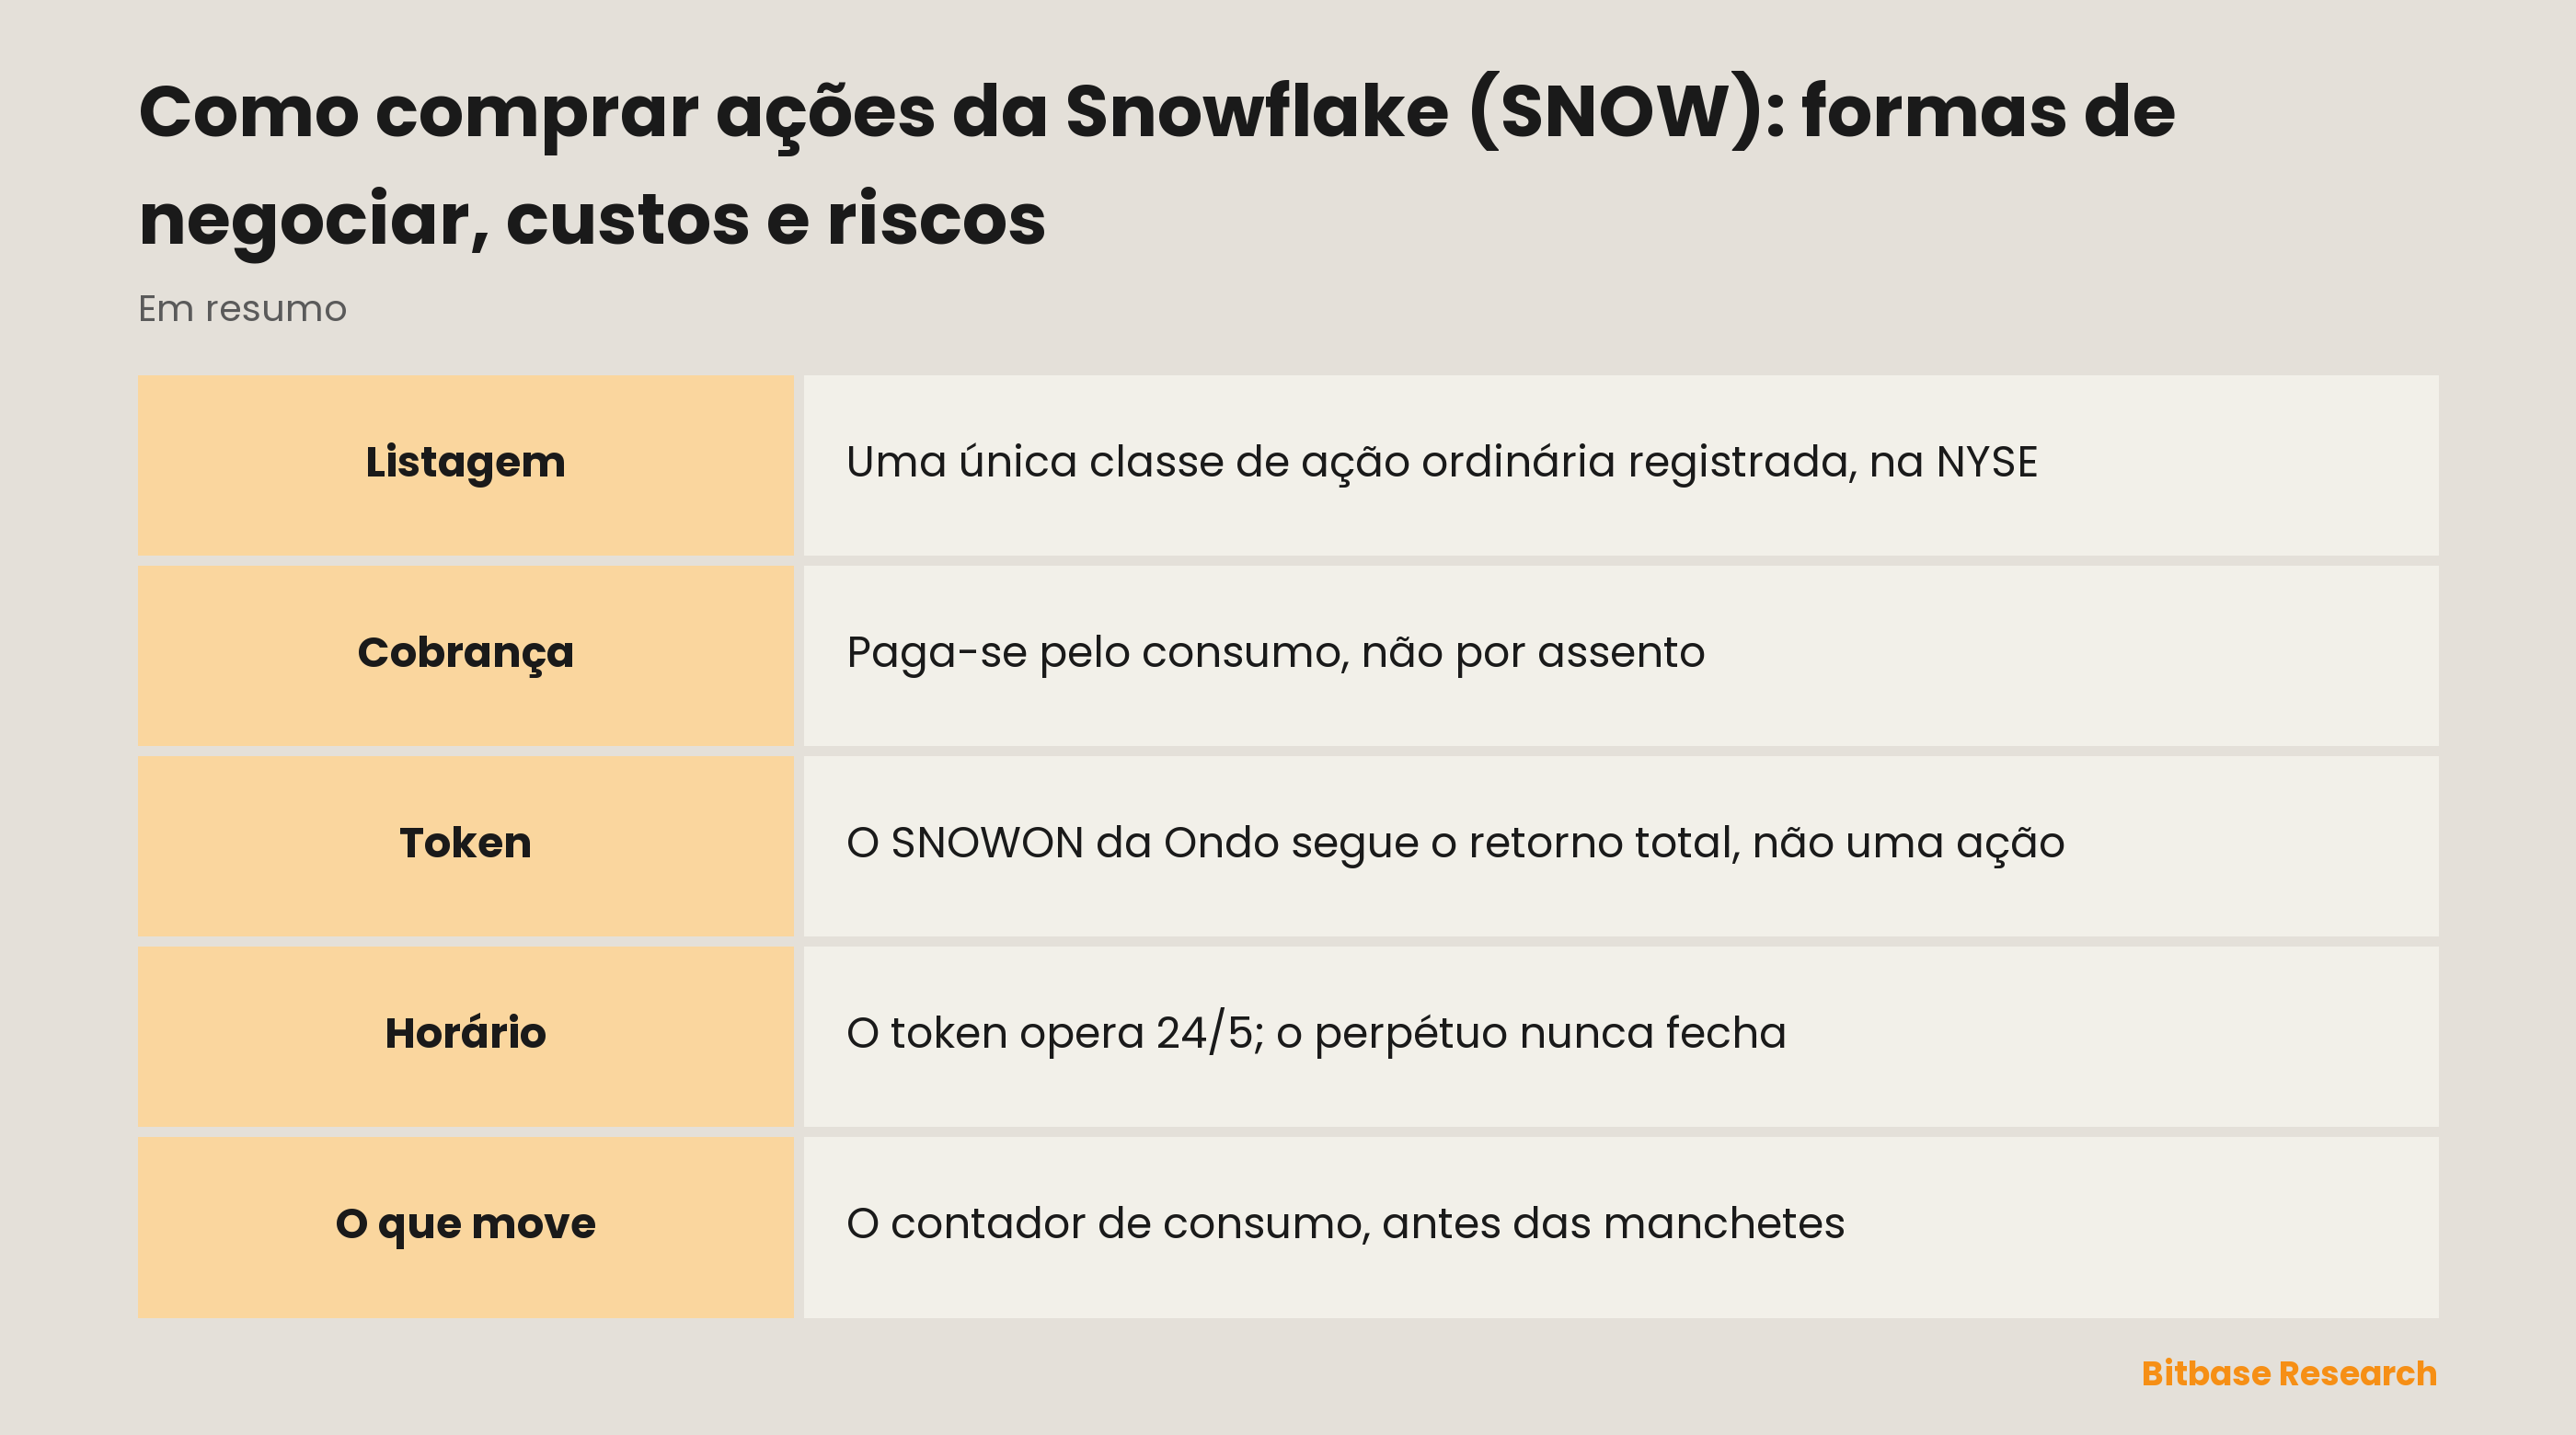
A Snowflake Inc. é constituída em Delaware, e a capa do relatório anual registra, sob a seção 12(b), exatamente um valor mobiliário: ações ordinárias, negociadas sob o código SNOW na Bolsa de Nova York. Boa parte do grupo de empresas de software em que esse código costuma ser encaixado está listada na Nasdaq.
A companhia descreve a própria plataforma como “a tecnologia inovadora que sustenta a AI Data Cloud e permite aos clientes consolidar dados em uma única fonte confiável”. Para quem precifica a ação, porém, outra frase da mesma seção pesa mais: “Entregamos nossa plataforma por meio de um modelo de negócio baseado em consumo e centrado no cliente.”
O calendário contábil também é dela. O exercício encerra em 31 de janeiro, então o relatório rotulado como exercício de 2026 cobre um período terminado em 31 de janeiro de 2026 — nunca o mesmo trecho de tempo de uma empresa que fecha em dezembro.
Um último detalhe de capa merece o segundo olhar. Os relatórios dos exercícios de 2024 e 2025 registram “ações ordinárias classe A”; o de 2026 registra apenas “ações ordinárias”, com código e bolsa idênticos nos três. O rótulo de classe saiu do papel registrado em algum momento entre esses arquivamentos: invisível em um gráfico de preço, imediato em uma capa.
Por que se negocia SNOW
Uma posição em SNOW é uma posição sobre uso, e os arquivamentos descrevem o encanamento com franqueza incomum. Os clientes “escolhem consumir a plataforma por meio de acordos de capacidade, nos quais se comprometem com determinado volume de consumo a preços acordados, ou por meio de acordos sob demanda”. Nos acordos de capacidade, “de onde vem a maior parte da receita, a companhia normalmente fatura os clientes anualmente de forma antecipada”.
Essas duas frases abrem uma fresta que um fornecedor por assento nunca tem: o caixa chega no começo do prazo e a receita só aparece à medida que a plataforma é usada. No meio fica um compromisso que o cliente pode não gastar, e os contratos costumam perdoar isso: “Em muitos casos, os contratos permitem ao cliente transferir a capacidade não utilizada para um pedido posterior, geralmente na compra de capacidade adicional.”
O contador em si é minucioso, e cada mostrador está escrito. “Para recursos de computação, o consumo depende do tipo de recurso utilizado e da duração do uso ou, em alguns recursos, do volume de dados processados.” O armazenamento é medido por “terabytes médios por mês”, e a transferência de dados por “terabytes transferidos, provedor de nuvem pública utilizado e região”.
Essa minúcia corta nos dois sentidos: uma carga de trabalho levada para a plataforma eleva a conta sem renegociar contrato algum, e uma consulta reescrita para ler menos dados a reduz com o mesmo silêncio.
Uma ação, um rastreador de retorno total e um pagamento de funding
Na Bitbase esse código leva a uma página intitulada Snowflake (Ondo Tokenized Stock) (SNOWON), e o emissor nomeado ali decide o que o instrumento é.
A documentação da Ondo recusa o atalho confortável: “Um token não representa necessariamente o valor de uma ação, e o preço do token nem sempre acompanha o preço do ativo subjacente.” O que se acompanha é o retorno total: os dividendos voltam para o valor do token, líquidos de retenção na fonte, em vez de chegar ao detentor em dinheiro. Os direitos também não viajam junto — os detentores “não recebem direito de voto, direitos legais de informação nem quaisquer outros direitos de acionista” — e a disponibilidade fica em geral restrita a investidores não norte-americanos, sujeita a restrições jurisdicionais e outras. A negociação é 24/5 e não ininterrupta, com pausas para eventos societários e controle de risco, e um pequeno conjunto de ativos é cotado em uma janela Off-Hours. Emissão e queima são instantâneas, e uma compra ou venda troca tokens por stablecoins “em uma única transação atômica”.
O perpétuo pertence a uma terceira categoria. Atrás dele não há nada: nem ação, nem token, nem custodiante; ele não vence, margem e liquidação são em stablecoin, e o funding passa em intervalos do lado congestionado do livro para o outro.
O que um perpétuo de ação acrescenta à mecânica cripto conhecida é um mercado de referência que fecha. Como se comporta o preço de marcação enquanto o subjacente está apagado, e o que acontece com o funding nessas horas, é assunto da página de regras do contrato da plataforma.
Como negociar SNOW na Bitbase
O primeiro lugar a olhar é a página de preço: o nome do emissor está ali no título, ao lado da cotação, e a lista mais ampla de instrumentos ligados a ações mostra qual código traz quais caminhos.
O caminho negociável aqui é o contrato perpétuo. A margem é depositada em stablecoin, o tamanho é expresso em contratos e não em ações, e não há vencimento a administrar. A frase que traz a maioria até esta página — comprar ações SNOW com USDT — nomeia corretamente a moeda e nada corretamente o objeto da compra: em uma plataforma de derivativos, um stablecoin compra um contrato referenciado a um preço.
Vender aqui não reduz uma posição detida: abre uma posição vendida. É exatamente o que procura quem pergunta como vender SNOW a descoberto, sem papel para tomar emprestado nem recompra a temer.
Os dois custos têm formatos distintos: spread e taxa incidem duas vezes, na entrada e na saída, e terminam ali, enquanto o funding se repete a cada intervalo que a posição sobrevive, de modo que o tempo de permanência precifica a operação tanto quanto a entrada. Sobreviver é uma questão de colchão: os requisitos de margem definem quanto o preço de marcação pode andar antes do encerramento forçado, e a aritmética de um preço de liquidação pertence à decisão de tamanho. Intervalo, fórmula e limites do funding são parâmetros do contrato: tire-os da página de regras da plataforma em que você negocia.
Fora da plataforma, a via NYSE é uma compra comum por meio de corretora, negociável apenas enquanto aquela bolsa está aberta.
O que move SNOW
Comece pela frase que a companhia coloca ao lado da própria carteira de receita futura: “O valor e o momento do reconhecimento de receita dependem, em geral, do consumo futuro dos clientes, que é por natureza variável e fica a critério deles, e pode estender-se além do prazo original do contrato nos casos em que se permite transferir capacidade não utilizada para períodos futuros, normalmente na compra de capacidade adicional na renovação.”
Cada oração carrega peso. Incerto não é só o valor: também o momento. A variabilidade pertence ao cliente, não ao fornecedor. E uma obrigação pode sobreviver ao contrato que a criou.
É por isso que essa carteira é lida com tanto cuidado, e por isso a redação da definição diz mais do que o tamanho do número: “Obrigações de desempenho remanescentes (RPO) representam o valor de receita futura contratada ainda não reconhecida, incluindo (i) receita diferida e (ii) valores contratados não canceláveis que serão faturados e reconhecidos como receita em períodos futuros.” Um número crescente diz que clientes prometeram pagar, não quando vão consumir — e a companhia já disse que também não sabe.
O que a medida exclui pesa o mesmo: “A RPO da companhia exclui obrigações de desempenho de acordos sob demanda, pois não há compromissos mínimos de compra associados a esses acordos.” Seja o que for que aconteça nessa parte, por construção ela não aparece na carteira de receita futura.
O contador ainda transforma eficiência em variável de receita, coisa que a cobrança por assento nunca faz. Se o consumo é medido por tipo e duração de computação, por terabytes armazenados no mês e por terabytes movidos entre nuvens e regiões, um cliente que ajusta seus warehouses gasta menos sem cancelar nada — e nenhuma das duas direções é anunciada.
Riscos e limites
O token coloca um emissor entre o detentor e a empresa. Seu valor depende da estrutura da Ondo, das regras de elegibilidade e das condições de resgate, que o emissor pode alterar, e ele explicitamente não é um direito sobre uma ação.
Sobre a mesma exposição correm três relógios: um pregão, um token negociado 24/5 com pausas do emissor e um contrato sem sino de fechamento. Uma notícia que chega enquanto dois deles estão parados é precificada pelo que está aberto, e os demais a alcançam em uma única impressão.
A alavancagem transforma essa lacuna em saída. O encerramento segue o preço de marcação, não o último negócio do livro, e o funding segue devido em qualquer direção. Um tamanho que passa despercebido dentro de um pregão comum pode ser encerrado por um movimento de fim de semana que um acionista teria simplesmente dormido.
Nenhum invólucro toca o contador. Clientes consumindo menos do que comprometeram chega igualmente à ação registrada, ao token da Ondo e ao contrato, e a cláusula de transferência significa que um compromisso não gasto pode ressurgir depois, em vez de desaparecer.
Um limite pertence a este artigo: os fatores de risco da própria companhia ocupam uma seção inteira do relatório anual e não estão resumidos aqui.
Como verificar por conta própria as informações sobre SNOW
Tudo o que foi citado acima está no SEC EDGAR sob o CIK 1640147, e o relatório anual traz o número de processo 001-39504. Um detalhe decide se o documento certo aparece: o exercício encerra em 31 de janeiro, então o relatório a abrir é aquele cujo período fecha em janeiro, e um filtro ajustado para fim de ano civil devolve o exercício errado ou nada.
Leia a capa antes do texto corrido. Razão social, estado de constituição, nome do valor mobiliário registrado, código e bolsa estão ali juntos, preenchidos campo a campo em vez de redigidos como frases — por isso uma pergunta como quantas classes estão registradas se resolve justamente na capa. Comparar as capas de dois exercícios é também o que torna visível a mudança descrita antes.
| O que ler | Onde fica | O que resolve |
|---|---|---|
| A capa | Primeira página do relatório anual | Razão social, constituição, nome do papel, código, bolsa |
| A política de reconhecimento de receita | Notas às demonstrações financeiras | Capacidade ou sob demanda, e quando consumo vira receita |
| A nota sobre obrigações remanescentes | A parte de receita dessas notas | O que está contratado sem reconhecimento e o que o número deixa de fora |
| A página de regras do contrato | Documentação de derivativos da plataforma | Intervalo de funding, faixas de margem, mecânica de encerramento |
Do lado da plataforma, o nome do emissor no título do instrumento responde ao que um código não responde; um título que não nomeia ninguém não está descrevendo uma ação tokenizada. A documentação da própria Ondo é onde lastro, direitos e calendário de negociação têm autoridade.
Em resumo
Comprar SNOW é escolher entre um direito de proprietário e dois contratos sobre um preço. A condição de acionista se prende a um único caminho: a ação ordinária listada na NYSE. O token da Ondo acompanha o retorno total sem conceder nenhum direito de acionista, e vive pelo calendário do emissor. O perpétuo não detém nada e cobra funding por cada intervalo em que a posição continua aberta.
Debaixo dos três há um contador. A Snowflake ganha quando dados são consultados, guardados e movidos, não quando um assento está ocupado — por isso a primeira divulgação a ler não é a linha de receita, e sim a linguagem de consumo ao redor dela: capacidade contra sob demanda, a transferência de capacidade não utilizada e uma carteira de receita futura que depende de consumo “por natureza variável e a critério dos clientes”.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ETHA: taxas, horários de negociação e diferenças em relação ao Ethereum
- Como comprar IBIT: taxa, horário de negociação e diferenças em relação ao bitcoin
- Como comprar ações da Intercontinental Exchange (ICE): métodos, custos e riscos
- Como operar ações na Bitbase: guia passo a passo para traders de cripto
- Como interpretar os fluxos de ETFs de criptomoedas
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Snowflake, formulário 10-K do exercício de 2026: modelo de negócio, reconhecimento de receita e RPO (SEC EDGAR) www.sec.gov
[2] Capa estruturada do mesmo arquivamento: emissor, constituição, papel registrado, código, bolsa e exercício www.sec.gov
[3] Visão geral do Ondo Stocks: lastro, direitos e horários (documentação oficial da Ondo) docs.ondo.finance