A ProShares construiu o SQQQ em torno de um único pregão. O fundo busca um resultado diário, antes de taxas e despesas, correspondente a três vezes o inverso (-3x) do desempenho diário do índice Nasdaq-100, e o prospecto emenda em seguida que ele não busca esse resultado para nenhum período que não seja um dia. Quase toda a confusão em torno desse ticker vem dessa frase: o que o fundo de fato carrega, por que uma semana de serrote consegue custar caro até para quem acertou a direção, e por que a estrutura de custos dele tem pouco a ver com alugar ações de QQQ para vendê-las.
O que é o ProShares UltraPro Short QQQ (SQQQ)
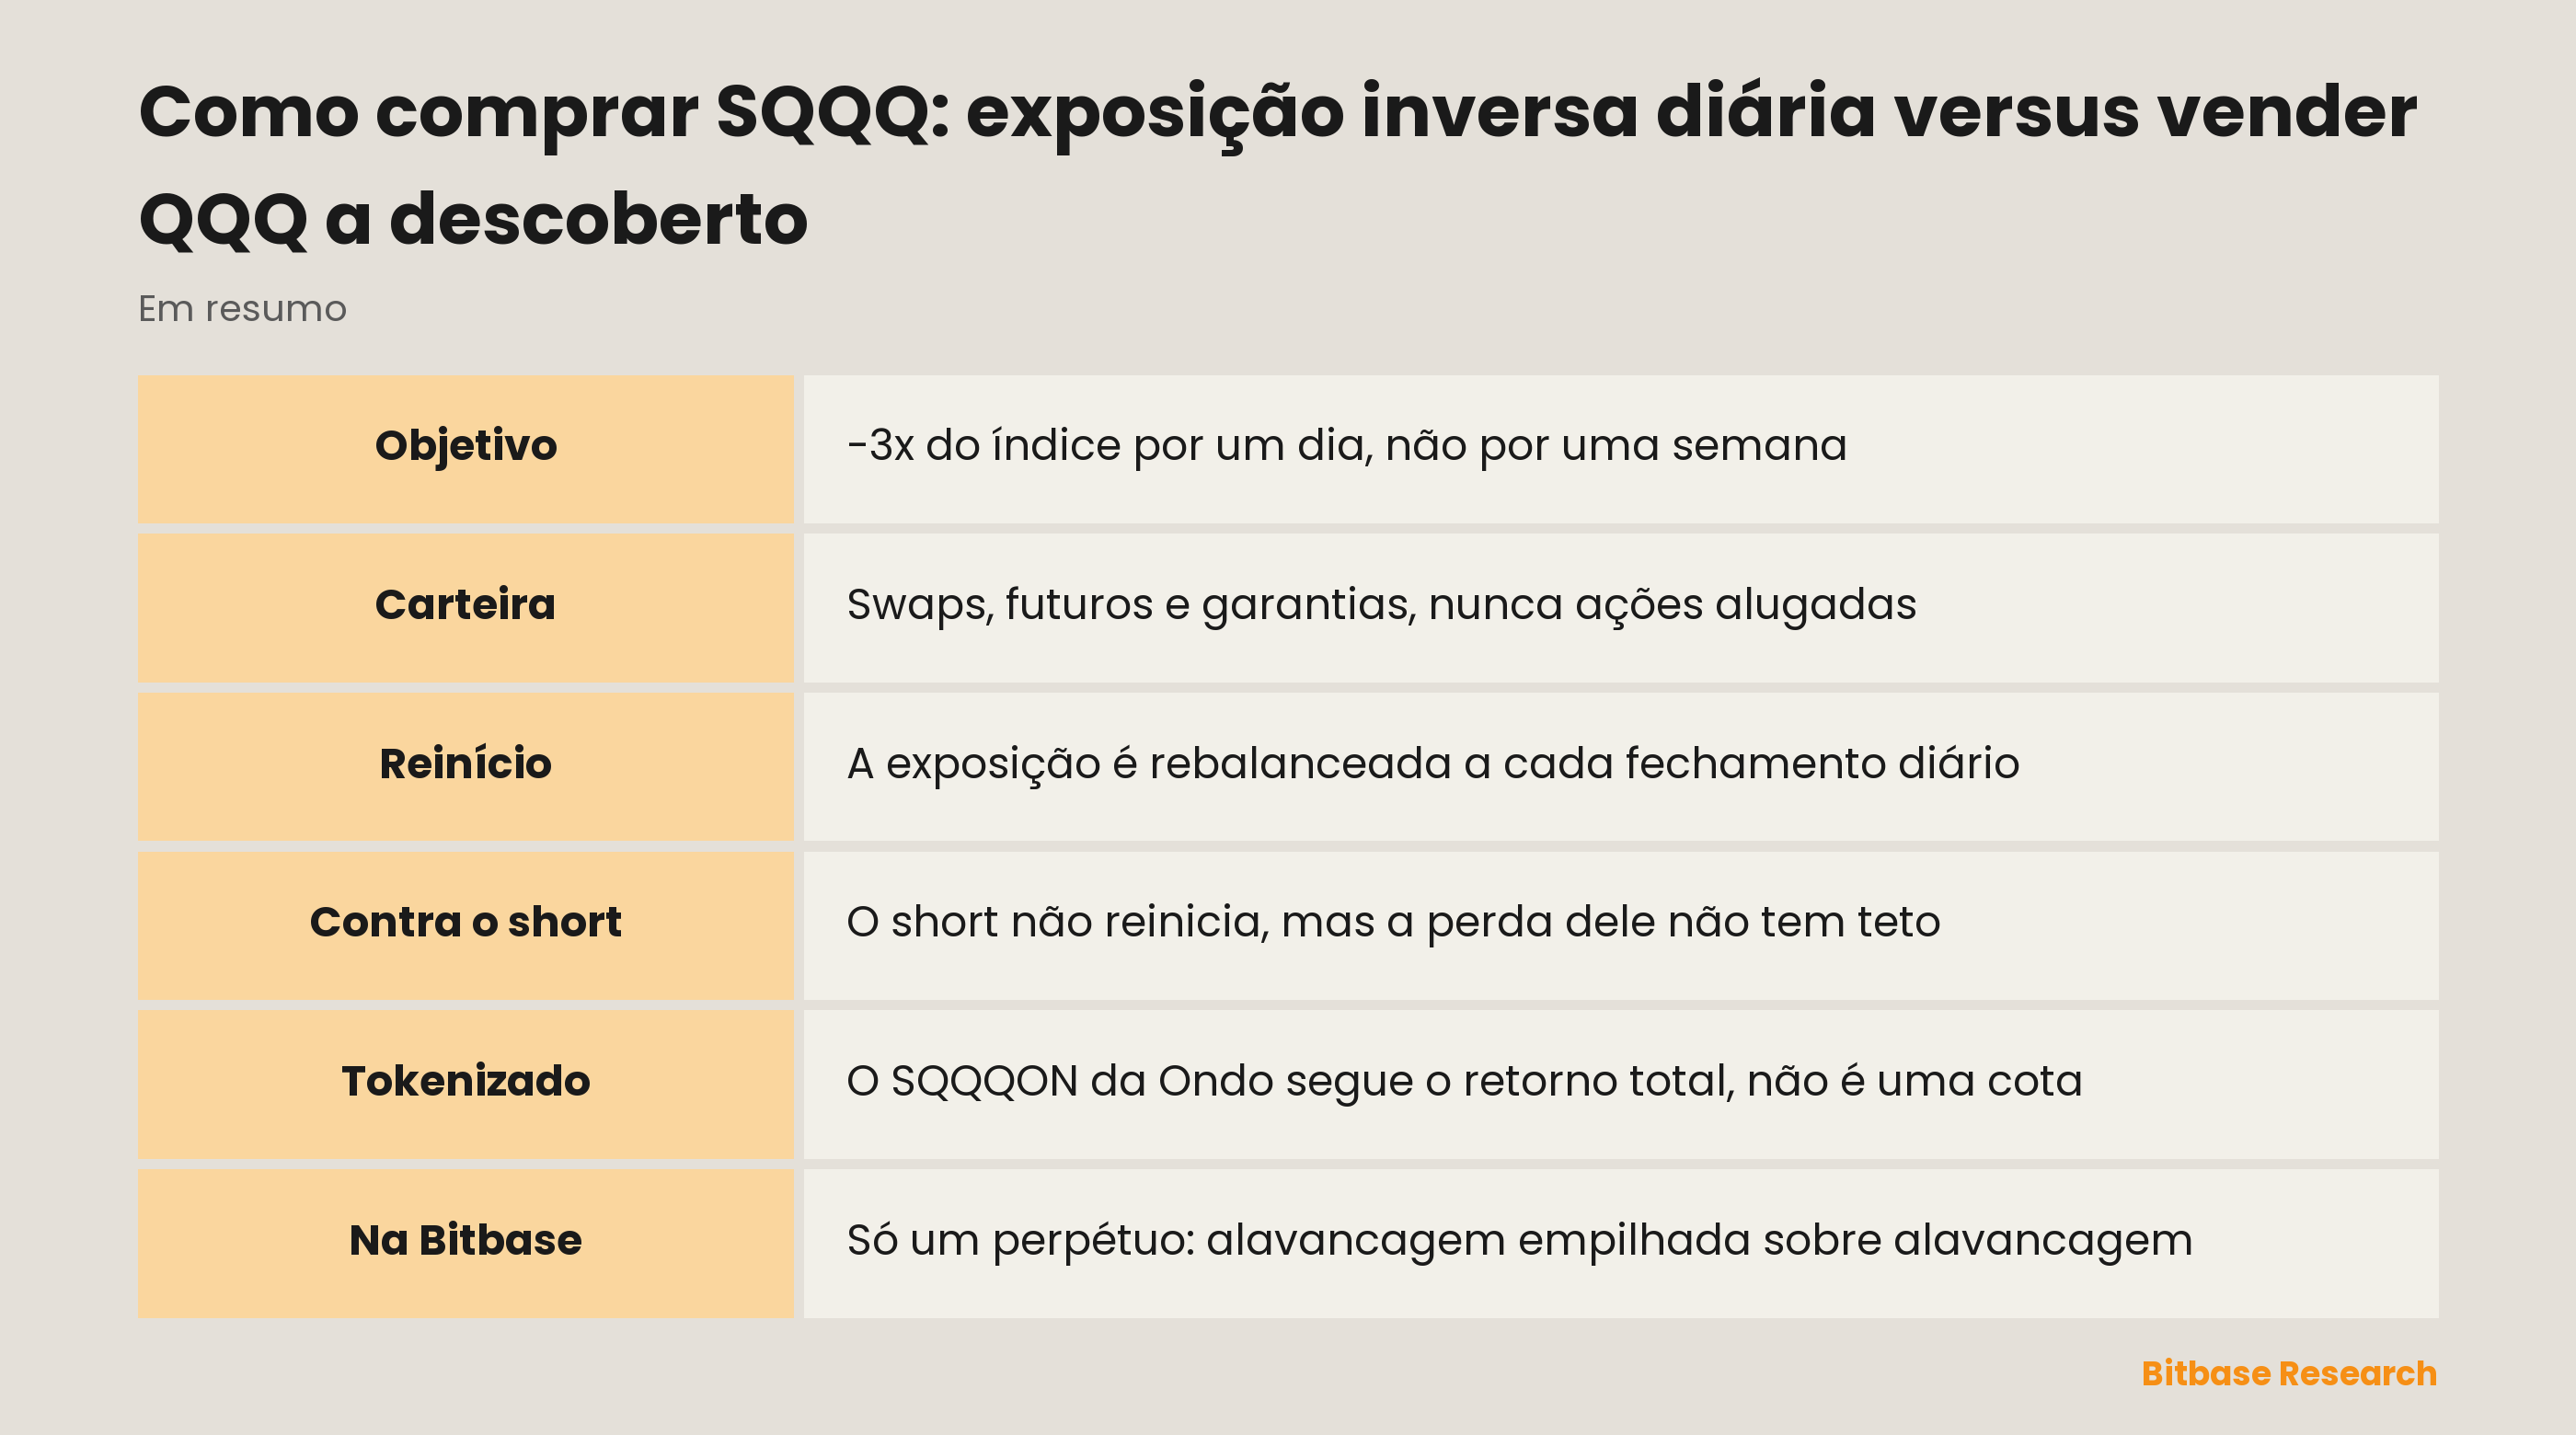
O SQQQ é um fundo negociado na bolsa Nasdaq e em operação desde 2010. O objetivo declarado aparece assim no prospecto: “seek daily investment results, before fees and expenses, that correspond to three times the inverse (-3x) of the daily performance of the Nasdaq-100 Index.”
Vale ler com atenção ao que essa frase se refere: ao índice, e não ao fundo que replica o índice. O prospecto descreve o Nasdaq-100 como medida do desempenho das 100 maiores empresas não financeiras listadas na Nasdaq, construído e mantido pela Nasdaq Inc. O QQQ replica o mesmo índice pelo lado comprado, e as regras do índice estão detalhadas no perfil do QQQ: são elas que comandam os dois produtos.
O fundo não toma ações emprestadas para vendê-las. O prospecto descreve uma carteira de instrumentos financeiros, principalmente contratos de swap e contratos futuros, mantidos para “gain inverse leveraged exposure to the Index”, além de instrumentos do mercado monetário que servem de garantia. Quem tem uma cota tem um pedaço de um livro de derivativos, não uma posição vendida em alguma empresa.
Depois vem o mecanismo que causa o estrago mais adiante: “The Fund seeks to rebalance its portfolio each day so that its exposure to the Index is consistent with the Daily Target.” Quando o índice cai, o patrimônio líquido sobe e a exposição precisa aumentar; quando sobe, a exposição precisa encolher. Esse ajuste não fica a critério do gestor: é assim que um objetivo diário se cumpre.
Por que se opera SQQQ
O acesso vem primeiro. Montar uma posição baixista no Nasdaq-100 por uma corretora normalmente exige conta de margem, um aluguel de ações efetivamente localizado e uma obrigação sem teto. O SQQQ transforma isso em uma ordem de compra comum, em que o máximo que se perde é o valor pago. Em troca, paga-se as taxas publicadas do fundo mais o que o rebalanceamento diário fizer com o retorno ao longo do período de permanência: sem chamada de margem, sem taxa de aluguel, sem vencimento, mas o prospecto cita o custo de obter exposição vendida e o custo de obter alavancagem como duas rubricas distintas que reduzem o resultado.
Alugar ações de QQQ para vendê-las precifica a mesma visão de outro jeito: uma taxa de aluguel que varia com a dificuldade de encontrar o papel, mais juros sobre a parte financiada da posição. Aqui não há reinício diário nem efeito de capitalização, e por isso esse caminho acompanha com mais limpeza uma visão de algumas semanas. Em compensação, a perda não tem teto, porque as ações terão de ser devolvidas pelo preço que tiverem então.
Um contrato perpétuo precifica a mesma visão pelo tempo. Ele não carrega nada, não vence e transfere financiamento periodicamente entre os dois lados do livro, na direção em que a multidão estiver mais densa. O custo se acumula com a duração, não com a distância percorrida.
Os horários separam os três caminhos com a mesma nitidez que os custos, e o que importa não é a duração do pregão, e sim onde o dia termina. O objetivo do fundo é reiniciado no fechamento diário, o token da Ondo negocia num calendário 24/5 definido pelo emissor e o contrato não fecha. Quem leva uma posição no fundo para além do fechamento tem na manhã seguinte um instrumento um pouco diferente, remontado a partir do que o rebalanceamento produziu.
Sobre o que o token e o contrato se apoiam
Há dois emissores em cena aqui, e fundi-los num só é o erro padrão. A ProShares emite o fundo e define objetivo, carteira e taxas. A versão tokenizada é emitida pela Ondo: a página de preços da Bitbase traz o nome completo, ProShares UltraPro Short QQQ (Ondo Tokenized), sob o símbolo SQQQON. As condições de um emissor não obrigam o outro.
A estrutura da Ondo não é uma cota do fundo nem um direito sobre ela. Os tokens são rastreadores de retorno total e não uma representação um para um: um token não representa necessariamente o valor de uma ação, e o preço de um token nem sempre coincide com o preço do ativo subjacente. Os titulares não recebem direito de voto de acionista, nem direitos legais de informação, nem qualquer outro direito de acionista, e a negociação em geral roda 24/5 em vez de continuamente.
O contrato é um terceiro objeto, e é aqui que as camadas se empilham. Ele toma como referência o preço do SQQQ, e o SQQQ já carrega um objetivo diário de -3x, de modo que a alavancagem tomada no contrato não substitui a do fundo: multiplica. Dimensionar a posição como se a referência fosse um fundo de índice comum erra o tamanho por uma margem larga.
Como operar SQQQ na Bitbase
Na Bitbase existe um caminho para esse ticker: o contrato perpétuo. A margem é depositada em stablecoin, a posição é avaliada contra um índice e não contra o último negócio, e o financiamento entra ou sai da conta a cada período conforme o lado do livro que estiver carregado. Como ele não vence, a pergunta que impõe é por quanto tempo manter, não quando rolar.
Dois parâmetros merecem uma olhada prévia na página de regras do contrato, e nenhum deles se deduz da experiência com perpétuos de cripto: o intervalo e a fórmula do financiamento, limites incluídos, e a grade de margem desse contrato específico. Os dois são definidos pela plataforma e os dois podem mudar. O conjunto mais amplo de mercados de ações tokenizadas e perpétuos sobre ações está na página TradFi da Bitbase.
O que move o SQQQ
O movimento diário do índice é a entrada óbvia: invertido e multiplicado, explica quase por inteiro um pregão isolado. Em qualquer janela mais longa explica bem menos, porque a volatilidade age sobre o fundo de forma direta e não pela direção. A exposição é reiniciada todo dia, então o retorno de um período de permanência é o encadeamento dos resultados diários, e encadear movimentos diários invertidos e triplicados não é a mesma operação que inverter e triplicar o movimento do período inteiro. A ProShares coloca a consequência na própria linguagem de risco: a volatilidade do índice tem impacto negativo sobre o retorno do fundo e, em períodos de volatilidade mais alta, pode pesar no resultado do fundo tanto quanto o próprio retorno do índice, ou mais. Um Nasdaq-100 que fecha o mês mais baixo depois de um percurso truncado ainda assim pode deixar para trás quem carrega esse fundo.
Por baixo corre o custo de financiamento. A exposição é fabricada com swaps e futuros, e o prospecto cita os custos de financiamento desses instrumentos entre os fatores que prejudicarão a capacidade do fundo de cumprir seu objetivo diário. Ao lado deles está o resto do que o prospecto chama de risco de correlação: taxas, custos de transação, cumprimento pela contraparte e a possibilidade de o fundo não conseguir rebalancear toda a carteira e encerrar o dia com exposição bem afastada do objetivo diário. Nada disso é uma visão de mercado, e tudo isso chega ao preço.
Riscos e limites
O limite da alavancagem está escrito, não é teórico. A ProShares registra que, se o índice se aproximar de uma alta de 33% em qualquer momento do dia, o investimento inteiro pode ser perdido. Não é um alerta contra períodos longos de permanência: é a descrição do que uma exposição inversa de três vezes significa num dia muito ruim.
Um mercado de lado também não é neutro. O fundo consegue perder dinheiro quando o índice não vai a lugar nenhum ao longo do tempo, porque o rebalanceamento e a volatilidade agem sobre a posição independentemente de onde o índice pare.
O risco de emissor aqui se empilha em vez de se repartir. O token depende de a Ondo seguir operando e honrar os resgates nas condições que publica; o fundo depende das contrapartes dos swaps; o contrato depende de regras que a plataforma pode revisar. E como os três calendários não coincidem, o que acontece fora do pregão de ações é precificado primeiro onde ainda há negociação.
Como verificar por conta própria as informações sobre o SQQQ
Comece pelo fundo, e não pelos comentários a respeito dele. A ProShares publica a página do fundo SQQQ e o prospecto resumido; o objetivo citado acima, a descrição do rebalanceamento e a linguagem de risco saem de lá. A tabela de despesas está no mesmo documento sob o título Annual Fund Operating Expenses, e a taxa de administração total aparece na linha Total Annual Fund Operating Expenses, antes e depois das renúncias de taxa. Leia as duas linhas e a nota de rodapé: a renúncia tem data de validade e os dois números não são iguais.
Para o índice, vá à metodologia da própria Nasdaq em vez de resumos dela: mudanças de composição e de peso são anunciadas lá com antecedência e chegam a este fundo pelo índice, sem que ninguém na ProShares decida nada. Para a versão tokenizada, só a documentação da própria Ondo resolve lastro, direitos e horários. Para o mercado, a página de preços da Bitbase confirma o nome completo do instrumento e o símbolo, enquanto os parâmetros de financiamento e margem ficam na página de regras do contrato.
Em resumo
O SQQQ tem um escopo de projeto estreito: um dia de exposição inversa e triplicada ao Nasdaq-100, fabricada com swaps e reiniciada a cada pregão. Dentro dessa janela ele faz o que o prospecto diz. Fora dela a posição passa a se encadear, e o resultado depende do caminho que o índice percorreu, não só de onde ele parou.
Diante do aluguel de ações de QQQ, ele troca uma obrigação sem teto por uma limitada e paga esse teto com o desgaste do rebalanceamento. Diante de um contrato escrito sobre o próprio preço dele, ele é o que se referencia e não o que se negocia. Defina qual dos três caminhos você está realmente tomando antes de enviar a ordem.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar IBIT: taxa, horário de negociação e diferenças em relação ao bitcoin
- Como comprar ações da Intercontinental Exchange (ICE): métodos, custos e riscos
- Como comprar ações da Eli Lilly (LLY): formas de negociar, custos e riscos
- Como negociar UBER: o que a Uber fica de cada corrida
- O que é Recall Network: mercados de habilidades de IA e RECALL
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Prospecto resumido do ProShares UltraPro Short QQQ: objetivo, estratégias e riscos principais www.proshares.com
[2] Página do fundo ProShares SQQQ: documentos, carteira e taxa de despesas www.proshares.com
[3] Visão geral do Ondo Stocks: lastro, direitos e horários docs.ondo.finance