Antes que uma ordem de ação tokenizada seja executada, três coisas já foram decididas em um lugar onde você não olhou: qual stablecoin está do outro lado do par, quem escreveu o token e de que a menor unidade comprável é unidade. Nenhuma das três aparece no símbolo, e cada uma muda o que a posição custa e o que ela te dá. O que vem a seguir é o percurso de uma única ordem, do ativo de cotação até a saída, incluindo o caso que a expressão cobre sem dizer: o ETF tokenizado, em que um invólucro se apoia sobre outro.
Qual stablecoin está do outro lado
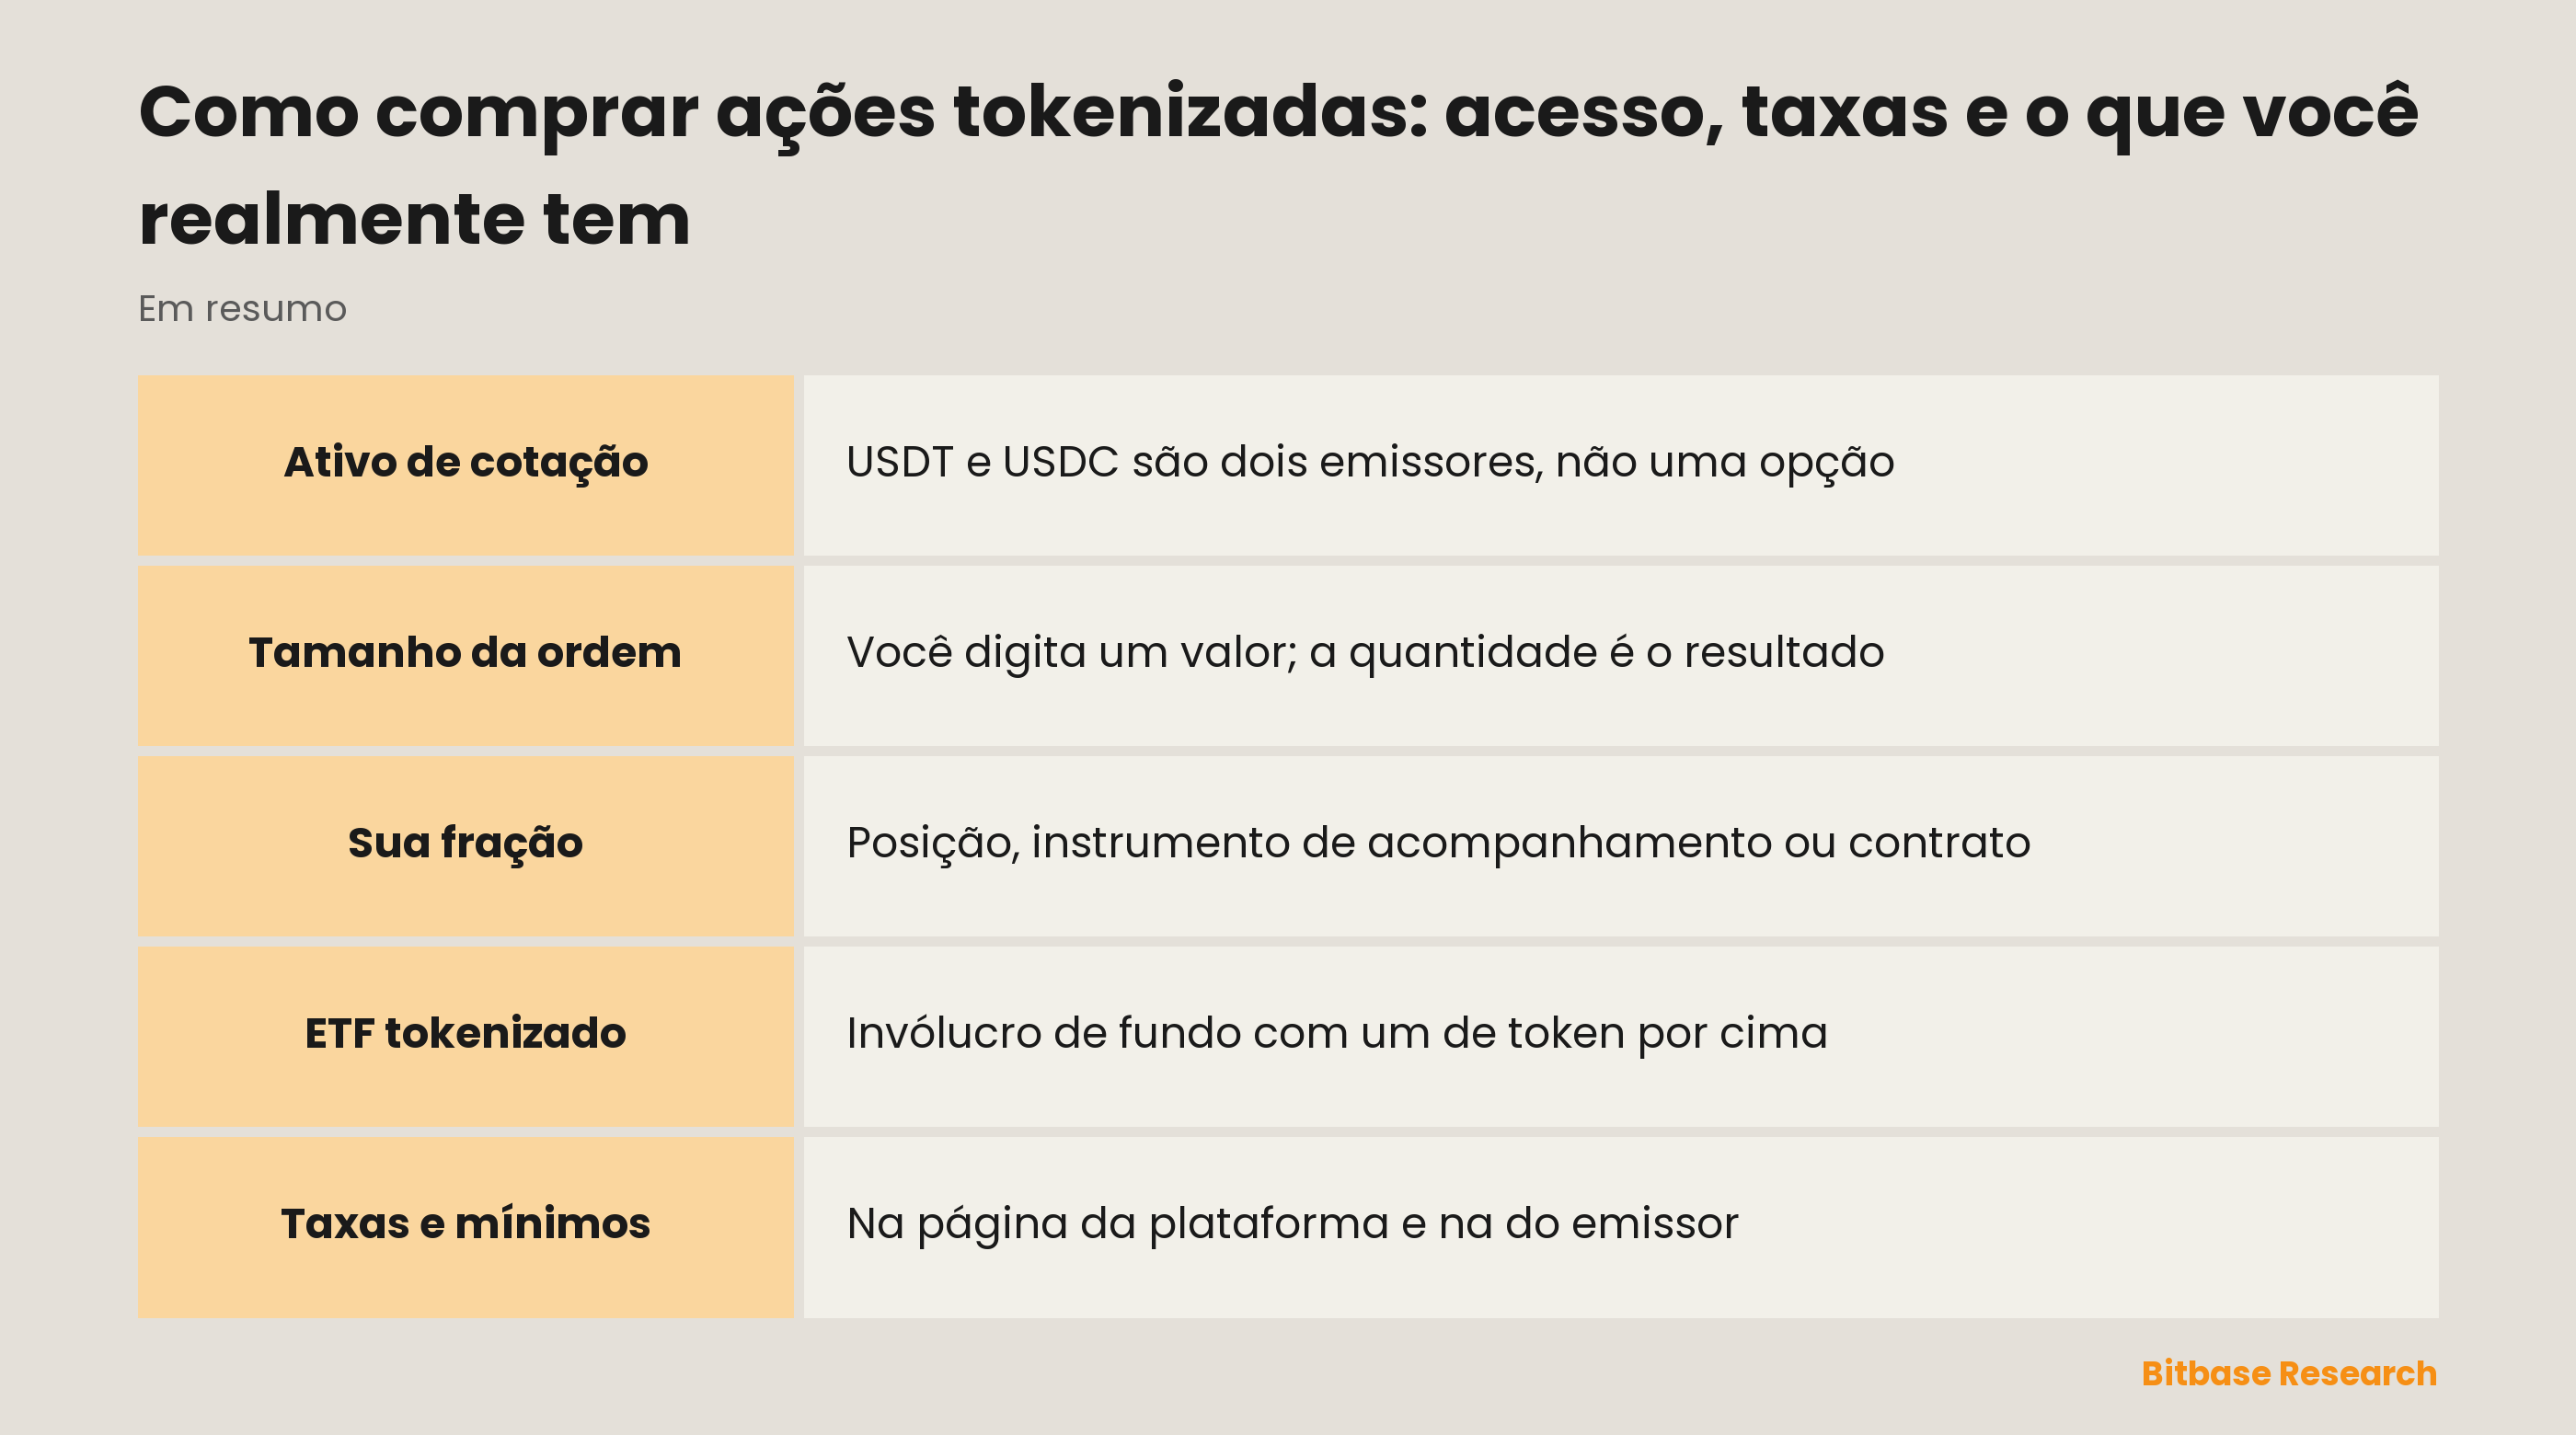
Uma ação tokenizada é negociada em par, e o lado com que você paga é um ativo por direito próprio. USDT e USDC foram construídos para sustentar o valor frente ao dólar, mas vêm de emissores diferentes e têm as reservas montadas de formas distintas; o que separa as duas maiores stablecoins mostra onde elas divergem. Em qual dos dois um livro é cotado é uma propriedade daquele livro, não da ação.
Daí saem duas coisas. Se o seu saldo está em um e o mercado que você quer é cotado no outro, o primeiro trecho da operação é uma conversão, com spread e taxa próprios, paga antes que exista qualquer exposição à ação. E uma cotação é uma relação entre dois ativos, então a ação tokenizada é a estrutura de um emissor precificada no passivo de outro.
Se vale comprar o token ou tomar a mesma exposição por um perpétuo de ação é o que resolve duas rotas a partir de um saldo em stablecoin; a comparação entre deter e contratar mora lá. Tudo o que vem abaixo pressupõe que a decisão já pendeu para o token, e pergunta pela ordem em si.
Ordenar por valor e não por quantidade de ações
Na corretora a unidade é a ação, e comprar uma parte dela é um programa à parte que a corretora teve de construir. No mercado de tokens a unidade é o token, e a divisibilidade está no formato: o saldo carrega casas decimais, de modo que uma ordem já é uma quantidade com vírgula antes que alguém decida permitir frações. O que em outros lugares se vende como acesso fracionado é, neste trilho, o que o formato já era.
Isso muda também o que a execução te conta. Digitar um valor é tão natural quanto digitar uma quantidade, e uma ordem por valor se resolve na quantidade que o livro entrega aos preços disponíveis: a quantidade é um resultado e não uma instrução, e o preço que você lê depois é uma média das execuções.
De que a sua fração é fração
A divisibilidade responde o quão pequeno. Não responde de quê, e essa resposta vem do emissor, não da vírgula. Os quatro respondem de modos diferentes; a comparação completa está em o que o símbolo diz sobre o emissor.
Onde o lastro é um para um, a aritmética é a que você espera. A Backed descreve cada xStock como lastreado 1:1 pelo ativo subjacente em custódia regulada; a Dinari descreve um dShare como um token lastreado 1:1 por um valor mobiliário, criado ou destruído apenas depois que a ordem correspondente é executada na sua corretora, a Alpaca. Um décimo de qualquer um deles fica contra um décimo da mesma posição.
A Ondo é construída de outro jeito. A documentação dela diz que um token não representa necessariamente o valor de uma ação e que o preço de um token nem sempre coincide com o preço do ativo subjacente. É um instrumento de retorno total: os dividendos são reinvestidos líquidos de retenção na fonte em vez de pagos, e a Ondo registra que os detentores não recebem direito de voto de acionista, direitos legais de informação nem outros direitos de acionista. O decimal digitado ali compra um pedaço desse instrumento.
A Robinhood é ainda outra coisa. Ela descreve os Classic Stock Tokens como contratos derivativos entre você e a Robinhood, precificados pelos preços dos papéis subjacentes mas sem conceder direitos sobre eles, e diz que os ativos subjacentes pertencem à própria Robinhood e ficam depositados em uma instituição licenciada nos Estados Unidos. O decimal digitado ali compra um pedaço de um contrato, e do outro lado desse contrato está a própria empresa.
O mesmo número, o mesmo campo, três direitos diferentes.
ETFs tokenizados empilham um invólucro sobre outro
A expressão cobre fundos além de empresas: a Backed descreve os xStocks como representações tokenizadas de ações americanas e ETFs específicos, e a Robinhood registra que seus tokens não concedem direitos sobre as ações ou os ETPs subjacentes. Os dois emissores citam produtos negociados em bolsa na própria descrição do que emitem.
Uma cota de fundo já é um invólucro. O fundo tem uma cesta, a gestora decide o que entra nela e quanto custa mantê-la, e a cota é um direito contra o fundo e não contra as empresas lá dentro. Tokenize essa cota e por cima entra um segundo invólucro, escrito por outra parte.
| A pergunta | Embaixo: o fundo | Em cima: o token |
|---|---|---|
| O que detém | Uma cesta de valores mobiliários | O que a estrutura do emissor entrega |
| Quem escreve as condições | A gestora, nos documentos do fundo | O emissor, na própria documentação |
| Contra o que é o direito | Contra cotas do fundo, não contra as posições | Um para um, um instrumento de acompanhamento ou um contrato |
| Quando negocia | A sessão do mercado de listagem | A semana própria do emissor, que pode não bater |
| Como chega uma distribuição | Pela política do próprio fundo | Reinvestida, em dinheiro ou depositada em tokens |
Leia as colunas como uma pilha e não como uma comparação: uma pergunta que normalmente se faz uma vez agora tem duas respostas, e a que chega até você é a externa filtrada pela interna. De onde vem a camada do fundo está em valores mobiliários e fundos tokenizados. Identifique primeiro o fundo e depois o emissor, e conte com dois conjuntos de condições escritos por partes que nunca se consultaram.
As páginas que fixam taxas, mínimos e acesso
Não existe aqui uma taxa única, porque não existe uma parte única. Na entrada e na saída você paga a taxa de negociação da plataforma e o spread; abaixo disso ficam as condições do emissor para criar e resgatar unidades; mais abaixo ainda, se houver um fundo, os custos dele. Três camadas, três lugares.
Com mínimos é igual. O que se procura como investimento mínimo são pelo menos dois números e não um: a menor ordem que a plataforma aceita e a menor unidade que o emissor cria ou resgata. São fixados de forma independente e são revisados, e é por isso que nenhum dos dois cabe em um texto que será lido daqui a seis meses.
O acesso é uma terceira página, e essa é do emissor. A Ondo descreve suas ações tokenizadas como em geral disponíveis a investidores de fora dos Estados Unidos, sujeitas a restrições jurisdicionais e outras; a Backed registra que os xStocks não estão disponíveis nos Estados Unidos nem para pessoas americanas; a Robinhood oferece seu produto pela Robinhood Europe, UAB, supervisionada pelo Banco da Lituânia; a Dinari publica restrições próprias, incluindo uma lista de países não suportados. Se um nome está listado em uma plataforma é outra pergunta, então ser elegível e conseguir chegar são duas condições, e uma ordem precisa das duas.
A saída: o livro e a outra porta do emissor
A maioria das saídas usa a entrada: você vende no mesmo livro, recebe a stablecoin, e a taxa e o spread são cobrados uma segunda vez. Nada estava registrado no seu nome, então também não há ciclo de liquidação para desfazer.
A outra porta leva ao emissor, e o formato muda em cada um. A Ondo descreve a emissão e a queima como instantâneas, e uma compra ou venda como uma única transação atômica; a Dinari amarra a criação e a destruição à execução de uma ordem na sua corretora, de modo que essa porta abre no ritmo daquele mercado e não no da rede. O que um resgate paga e sob quais condições está nas condições do próprio emissor e em nenhum outro lugar.
Uma coisa não obedece a nenhuma das portas. Uma saída vale o que o livro valer naquele instante, e um token cujo emissor mantém uma semana mais larga que a da listagem principal pode ser vendido em horas nas quais o mercado subjacente não tem nada a dizer sobre o preço; livros finos nessas horas são uma característica desse arranjo e não um defeito.
Em resumo
Uma ordem de ação tokenizada parece uma decisão e contém quatro. A stablecoin do outro lado é um segundo emissor que você assume. O emissor do token decide se o seu decimal é um pedaço de uma posição, de um instrumento de acompanhamento ou de um contrato. Um fundo embaixo, se houver, acrescenta um segundo conjunto de condições que ninguém combinou com o primeiro. E taxas, mínimos e elegibilidade estão todos publicados em outro lugar que não aqui.
O trabalho antes da ordem é pequeno e específico: ler a descrição que o emissor faz do próprio token, procurar os documentos do fundo se houver fundo, e conferir os dois pisos e os dois portões onde eles são fixados. O que vem depois é uma ordem comum: por valor, executada a um preço médio e revendida no mesmo livro.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações da Eli Lilly (LLY): formas de negociar, custos e riscos
- Como comprar QEW: peso igual, custos e comparação com o QQQ
- Como comprar QQQM e comparar com o QQQ
- Como comprar WMT: um dShare da Walmart e um perpétuo
- Os padrões de topo duplo e fundo duplo
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Visão geral do Ondo Stocks: não é um token por ação, instrumento de retorno total, direitos e emissão instantânea docs.ondo.finance
[2] Site oficial da xStocks: representações tokenizadas de ações dos EUA e ETFs, lastro um para um xstocks.com
[3] Robinhood Europe: os Classic Stock Tokens como contratos derivativos sem direitos sobre ações ou ETPs robinhood.com
[4] Documentação da Dinari: um dShare tem lastro um para um e é criado após a ordem ser executada na Alpaca docs.dinari.com