Os futuros da Bitbase são contratos perpétuos com margem em USDT: sem data de vencimento, com uma taxa de financiamento que mantém o preço colado ao à vista e com alavancagem definida por ativo conforme parâmetros de risco. Este guia cobre o que você realmente detém, como abrir e dimensionar uma posição, a diferença entre margem cruzada e isolada, como a liquidação é calculada, e os três ajustes que se configuram antes da primeira operação, não depois.
O que um perpétuo da Bitbase é de fato
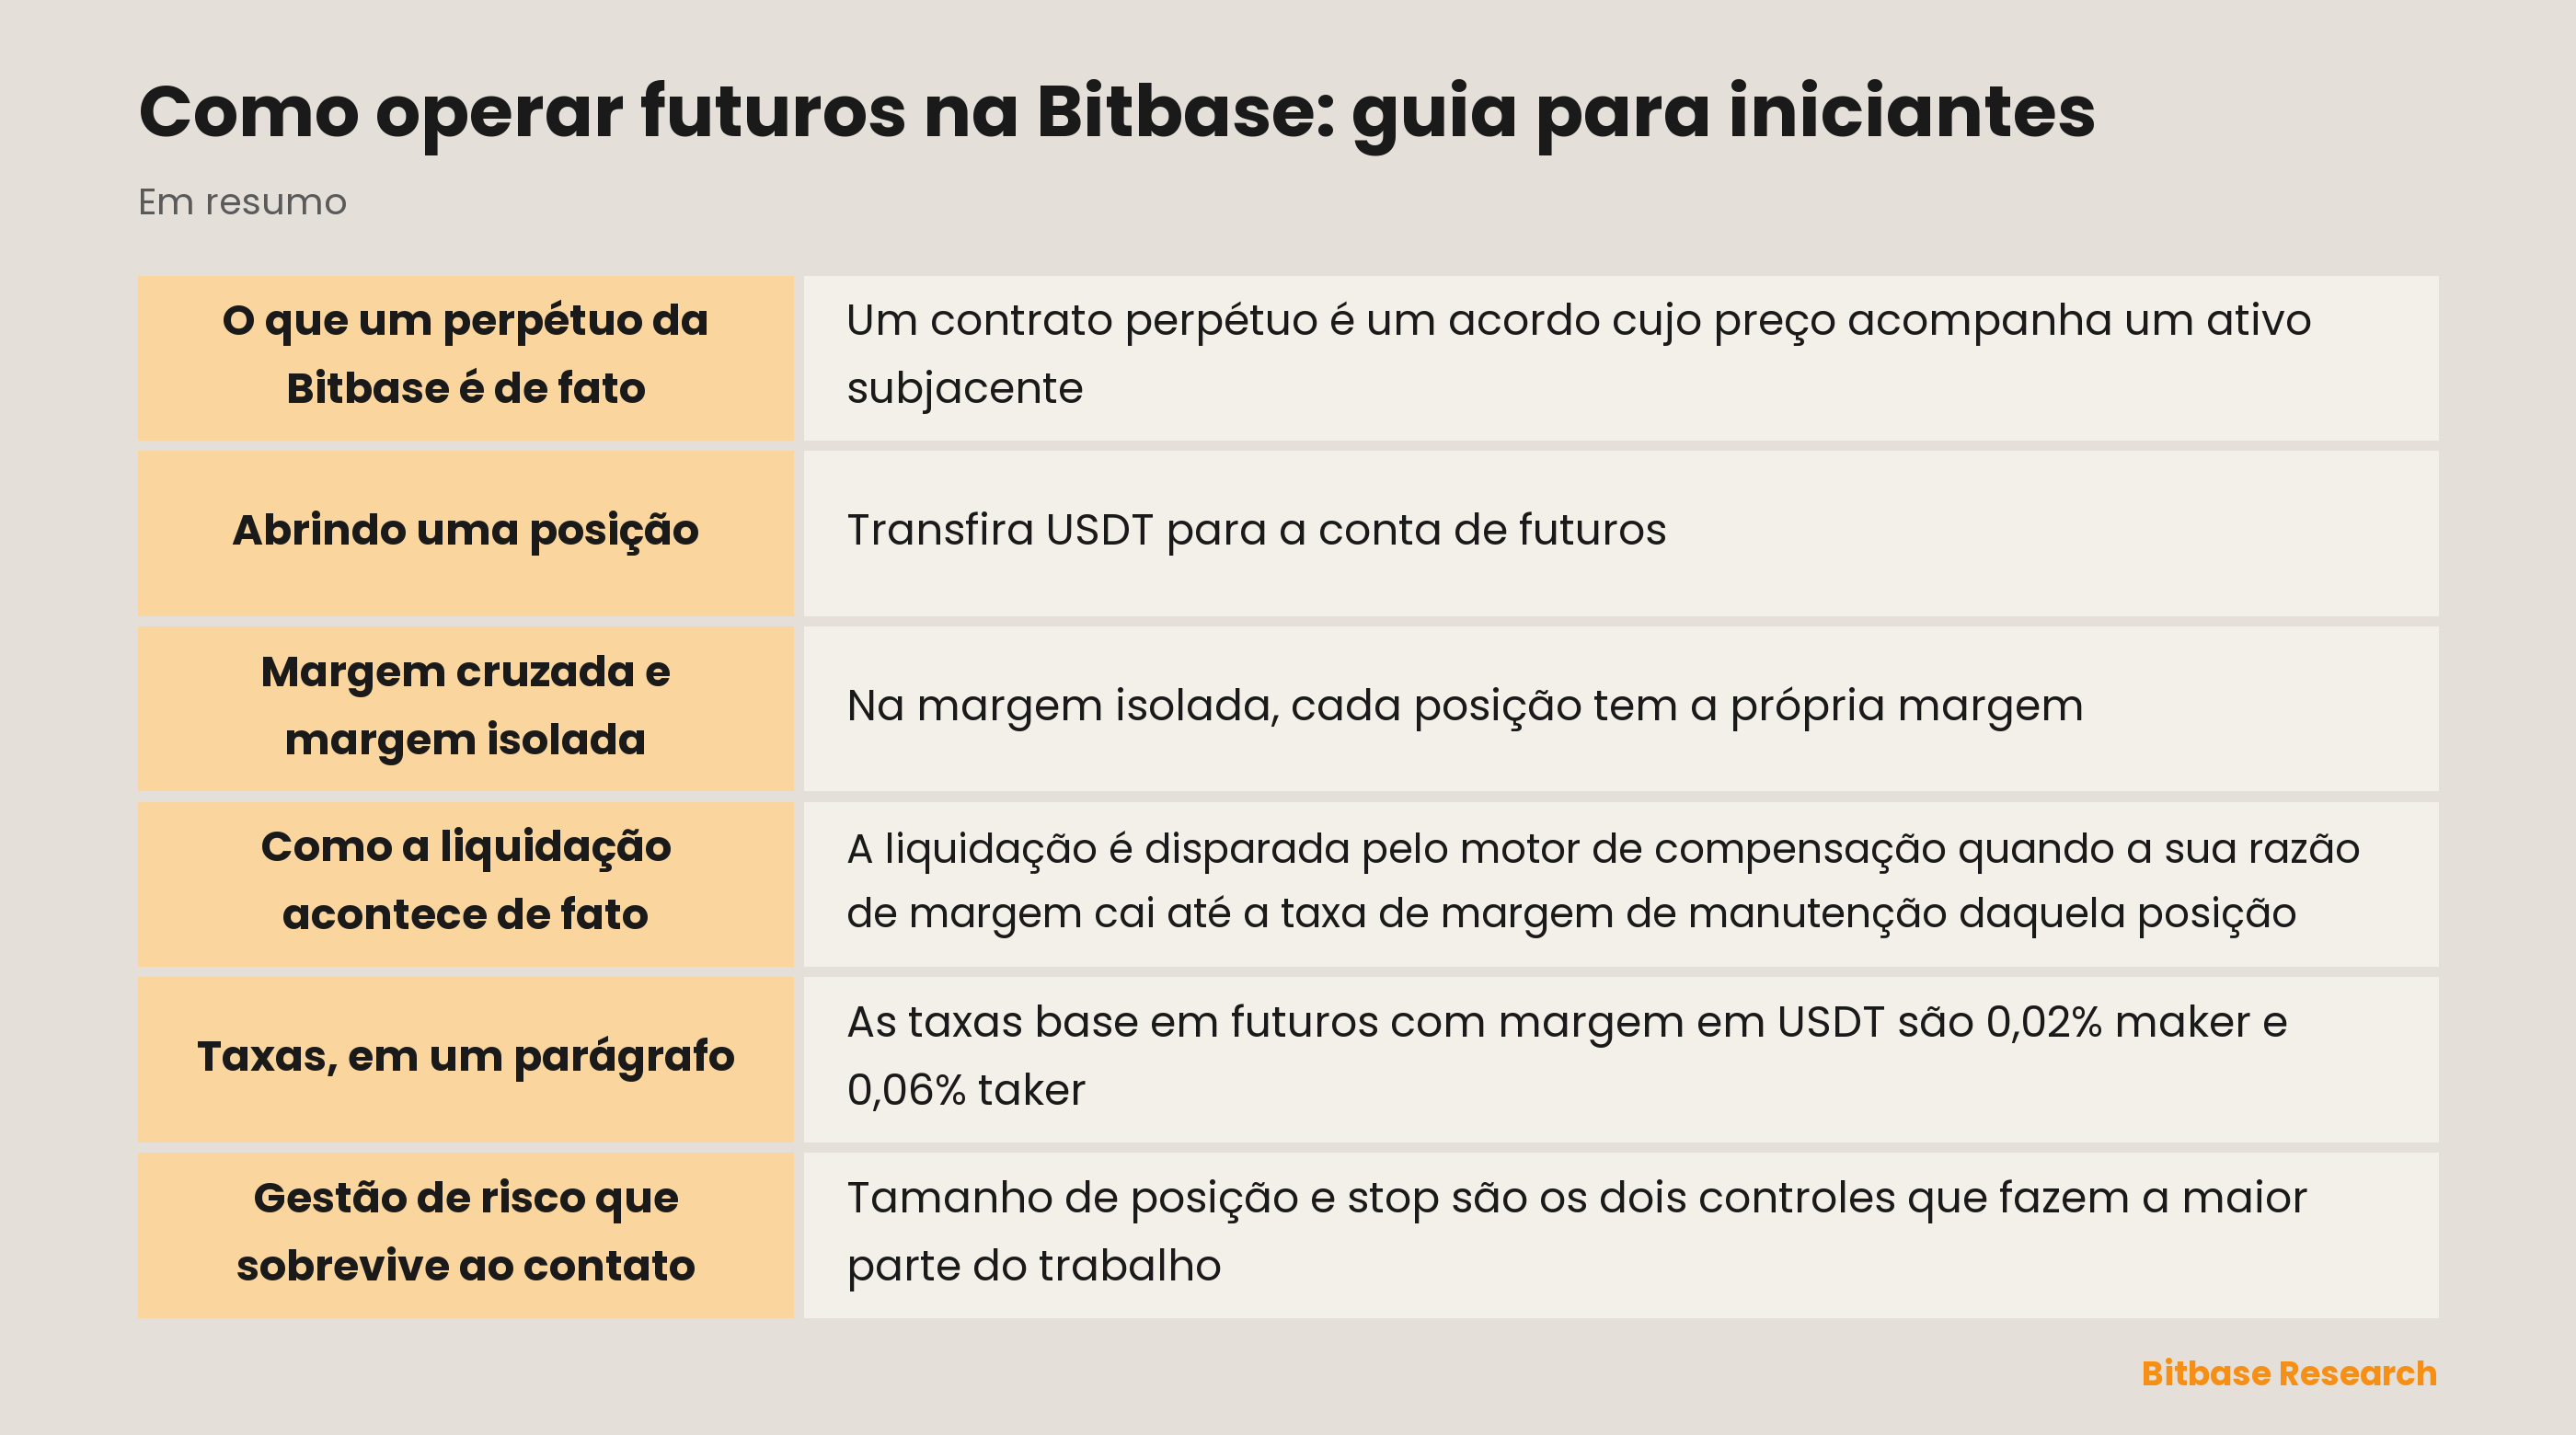
Um contrato perpétuo é um acordo cujo preço acompanha um ativo subjacente, liquidado em USDT e sem data de vencimento. Você nunca detém a moeda. Você detém uma posição cujo valor se move com o preço da moeda, e ficar comprado ou vendido é igualmente fácil.
Dois mecanismos mantêm esse arranjo honesto. A taxa de financiamento, liquidada em geral a cada oito horas, é um pagamento entre comprados e vendidos que puxa o preço do contrato de volta ao à vista sempre que ele se afasta. Só pagam ou recebem as posições abertas no instante da liquidação. E o preço de marcação usado para liquidar é definido por marcação a preço justo contra uma média ponderada de índices à vista de praças relevantes, de modo que um vão de liquidez em uma única plataforma não consegue disparar liquidações que o mercado mais amplo não justifica.
Esse segundo mecanismo vale entender antes de precisar dele. Ele existe porque a alternativa, marcar pelo último preço negociado da própria plataforma, transforma todo livro de ofertas fino numa máquina de liquidação.
Antes da primeira operação: três ajustes
| Ajuste | O que escolher | Por que agora e não depois |
|---|---|---|
| Modo de margem | Isolada para uma primeira posição | Limita a perda ao que você alocou àquela operação |
| Alavancagem | A menor com que a operação ainda valha a pena | Define a distância até a liquidação, que é a variável real |
| Stop-loss | Colocado na abertura, não quando você já está no prejuízo | Decidir a saída segurando uma posição perdedora é o pior momento para decidir qualquer coisa |
Nenhum deles se define bem sob pressão, e esse é todo o argumento para defini-los antes. Uma posição aberta sem stop é uma posição cuja saída será escolhida pelo sentimento que chegar primeiro.
Abrindo uma posição
Transfira USDT para a conta de futuros, escolha o contrato e defina modo de margem e alavancagem antes de definir o tamanho. Essa ordem importa, porque a alavancagem muda quanto de margem um dado tamanho custa.
Escolha o tipo de ordem de propósito. Uma ordem limitada nomeia o seu preço e pode não executar; uma ordem a mercado executa agora ao que o livro oferecer. Num movimento rápido, a diferença entre as duas é a diferença entre um preço que você escolheu e um preço que aconteceu com você.
Depois defina o tamanho pela perda que está disposto a assumir, não pela margem que por acaso tem. A aritmética corre de trás para frente a partir do stop: decida o máximo que pode perder na operação, olhe a distância até o stop e deixe esses dois números determinarem o tamanho. Dimensionar pelo saldo disponível é como contas são fechadas por um movimento comum.
Margem cruzada e margem isolada
Na margem isolada, cada posição tem a própria margem. Se ela for liquidada, a perda se limita ao que você lhe atribuiu e o resto da conta fica intocado.
Na margem cruzada, todo o saldo disponível sustenta cada posição. Perdas flutuantes de uma recorrem ao caixa comum, o que empurra a liquidação para longe e melhora a eficiência de capital, e também significa que um movimento extremo em uma posição pode afetar a conta inteira.
A troca é direta: a isolada contém o estrago, a cruzada o adia. Uma primeira posição pertence à isolada, porque conter pesa mais que ser eficiente enquanto você ainda descobre como o contrato se comporta sob tensão. A Bitbase permite alternar entre os dois modos e entre posição unidirecional e de hedge.
Como a liquidação acontece de fato
A liquidação é disparada pelo motor de compensação quando a sua razão de margem cai até a taxa de margem de manutenção daquela posição. É aritmética, não decisão, e usa o preço de marcação em vez da última negociação.
Duas consequências saem daí. A alavancagem não aumenta a probabilidade de você estar errado; ela encurta a distância entre o preço atual e o preço que te fecha. A 10x essa distância é cerca de dez por cento antes de taxas e financiamento; a 50x é cerca de dois por cento, o que cabe na faixa diária comum da maioria dos criptoativos. E como a liquidação lê o preço de marcação, um pavio em uma única corretora não deveria fechar uma posição que o mercado mais amplo nunca justificou, que é exatamente para o que serve a marcação a preço justo.
O financiamento é o custo lento que se esquece. Mantida por semanas, uma taxa persistentemente positiva numa posição comprada é uma cobrança recorrente contra a posição, e ela é paga funcione ou não a operação.
Taxas, em um parágrafo
As taxas base em futuros com margem em USDT são 0,02% maker e 0,06% taker, com uma escada VIP de sete níveis acima delas. As taxas mudam e a página de taxas é a fonte viva, então trate qualquer número de um artigo como ilustração e não como cotação. O que vale estruturalmente é que ordens maker custam menos que taker, então escolher entre limitada e a mercado também é uma decisão de taxa, e que o financiamento é um custo separado das taxas de negociação, não parte delas.
Gestão de risco que sobrevive ao contato
Tamanho de posição e stop são os dois controles que fazem a maior parte do trabalho, e ambos precisam existir antes da operação, não depois. Ponha o stop onde o seu raciocínio estaria errado, não onde a perda fica desconfortável: são preços diferentes e só o primeiro é informação.
Mais dois hábitos. Não acrescente a uma posição perdedora para baixar o preço médio de entrada, porque isso converte uma perda limitada em ilimitada. E dimensione para o gap: ativos cujos mercados subjacentes fecham à noite podem se mover quando você não pode agir, então uma posição dimensionada para negociação contínua é grande demais para um instrumento que abre em gap.
O quadro geral da plataforma está em o que é a Bitbase, as especificações vigentes na página de futuros, e a mecânica dos perpétuos em geral em o que é negociação de futuros de cripto.
Em resumo
Um perpétuo da Bitbase é um contrato liquidado em USDT sem vencimento, precificado contra um índice à vista ponderado, com financiamento liquidado a cada cerca de oito horas e liquidação disparada aritmeticamente na taxa de margem de manutenção.
Abra em margem isolada, na menor alavancagem que faça a operação valer a pena, com um stop posto no momento da entrada e um tamanho derivado da distância até esse stop. Essas quatro escolhas determinam o resultado mais do que acertar a direção. Para continuar aprendendo os fundamentos, acompanhe mais conteúdos da Bitbase Academy.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- A adição automática de margem: o que ela faz com o seu preço de liquidação
- Como o funding afeta o seu resultado em um perpétuo
- Mecânica de risco dos futuros de cripto: fundo de seguro e ADL
- Os tipos de rede DePIN
- Diamond hands, paper hands e jeets
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Não constitui aconselhamento de investimento, negociação, tributário ou financeiro. Criptoativos são voláteis; avalie seu próprio risco. Escrito em setembro de 2026; consulte as informações oficiais mais recentes.
Fontes
[1] Bitbase, Sobre a Bitbase — perfil da empresa e registros regulatórios www.bitbase.com