NQ e MNQ são escritos sobre o mesmo índice, cotam no mesmo incremento e param de negociar na mesma tarde. Só uma grandeza os separa: quantos dólares vale um ponto do índice. Essa proporção de um para dez se propaga depois para a margem, para a menor posição que se consegue carregar e para o número de contratos que precisam ser movidos em cada vencimento trimestral. O que ela não muda é o risco por dólar de exposição.
Um índice em dois tamanhos
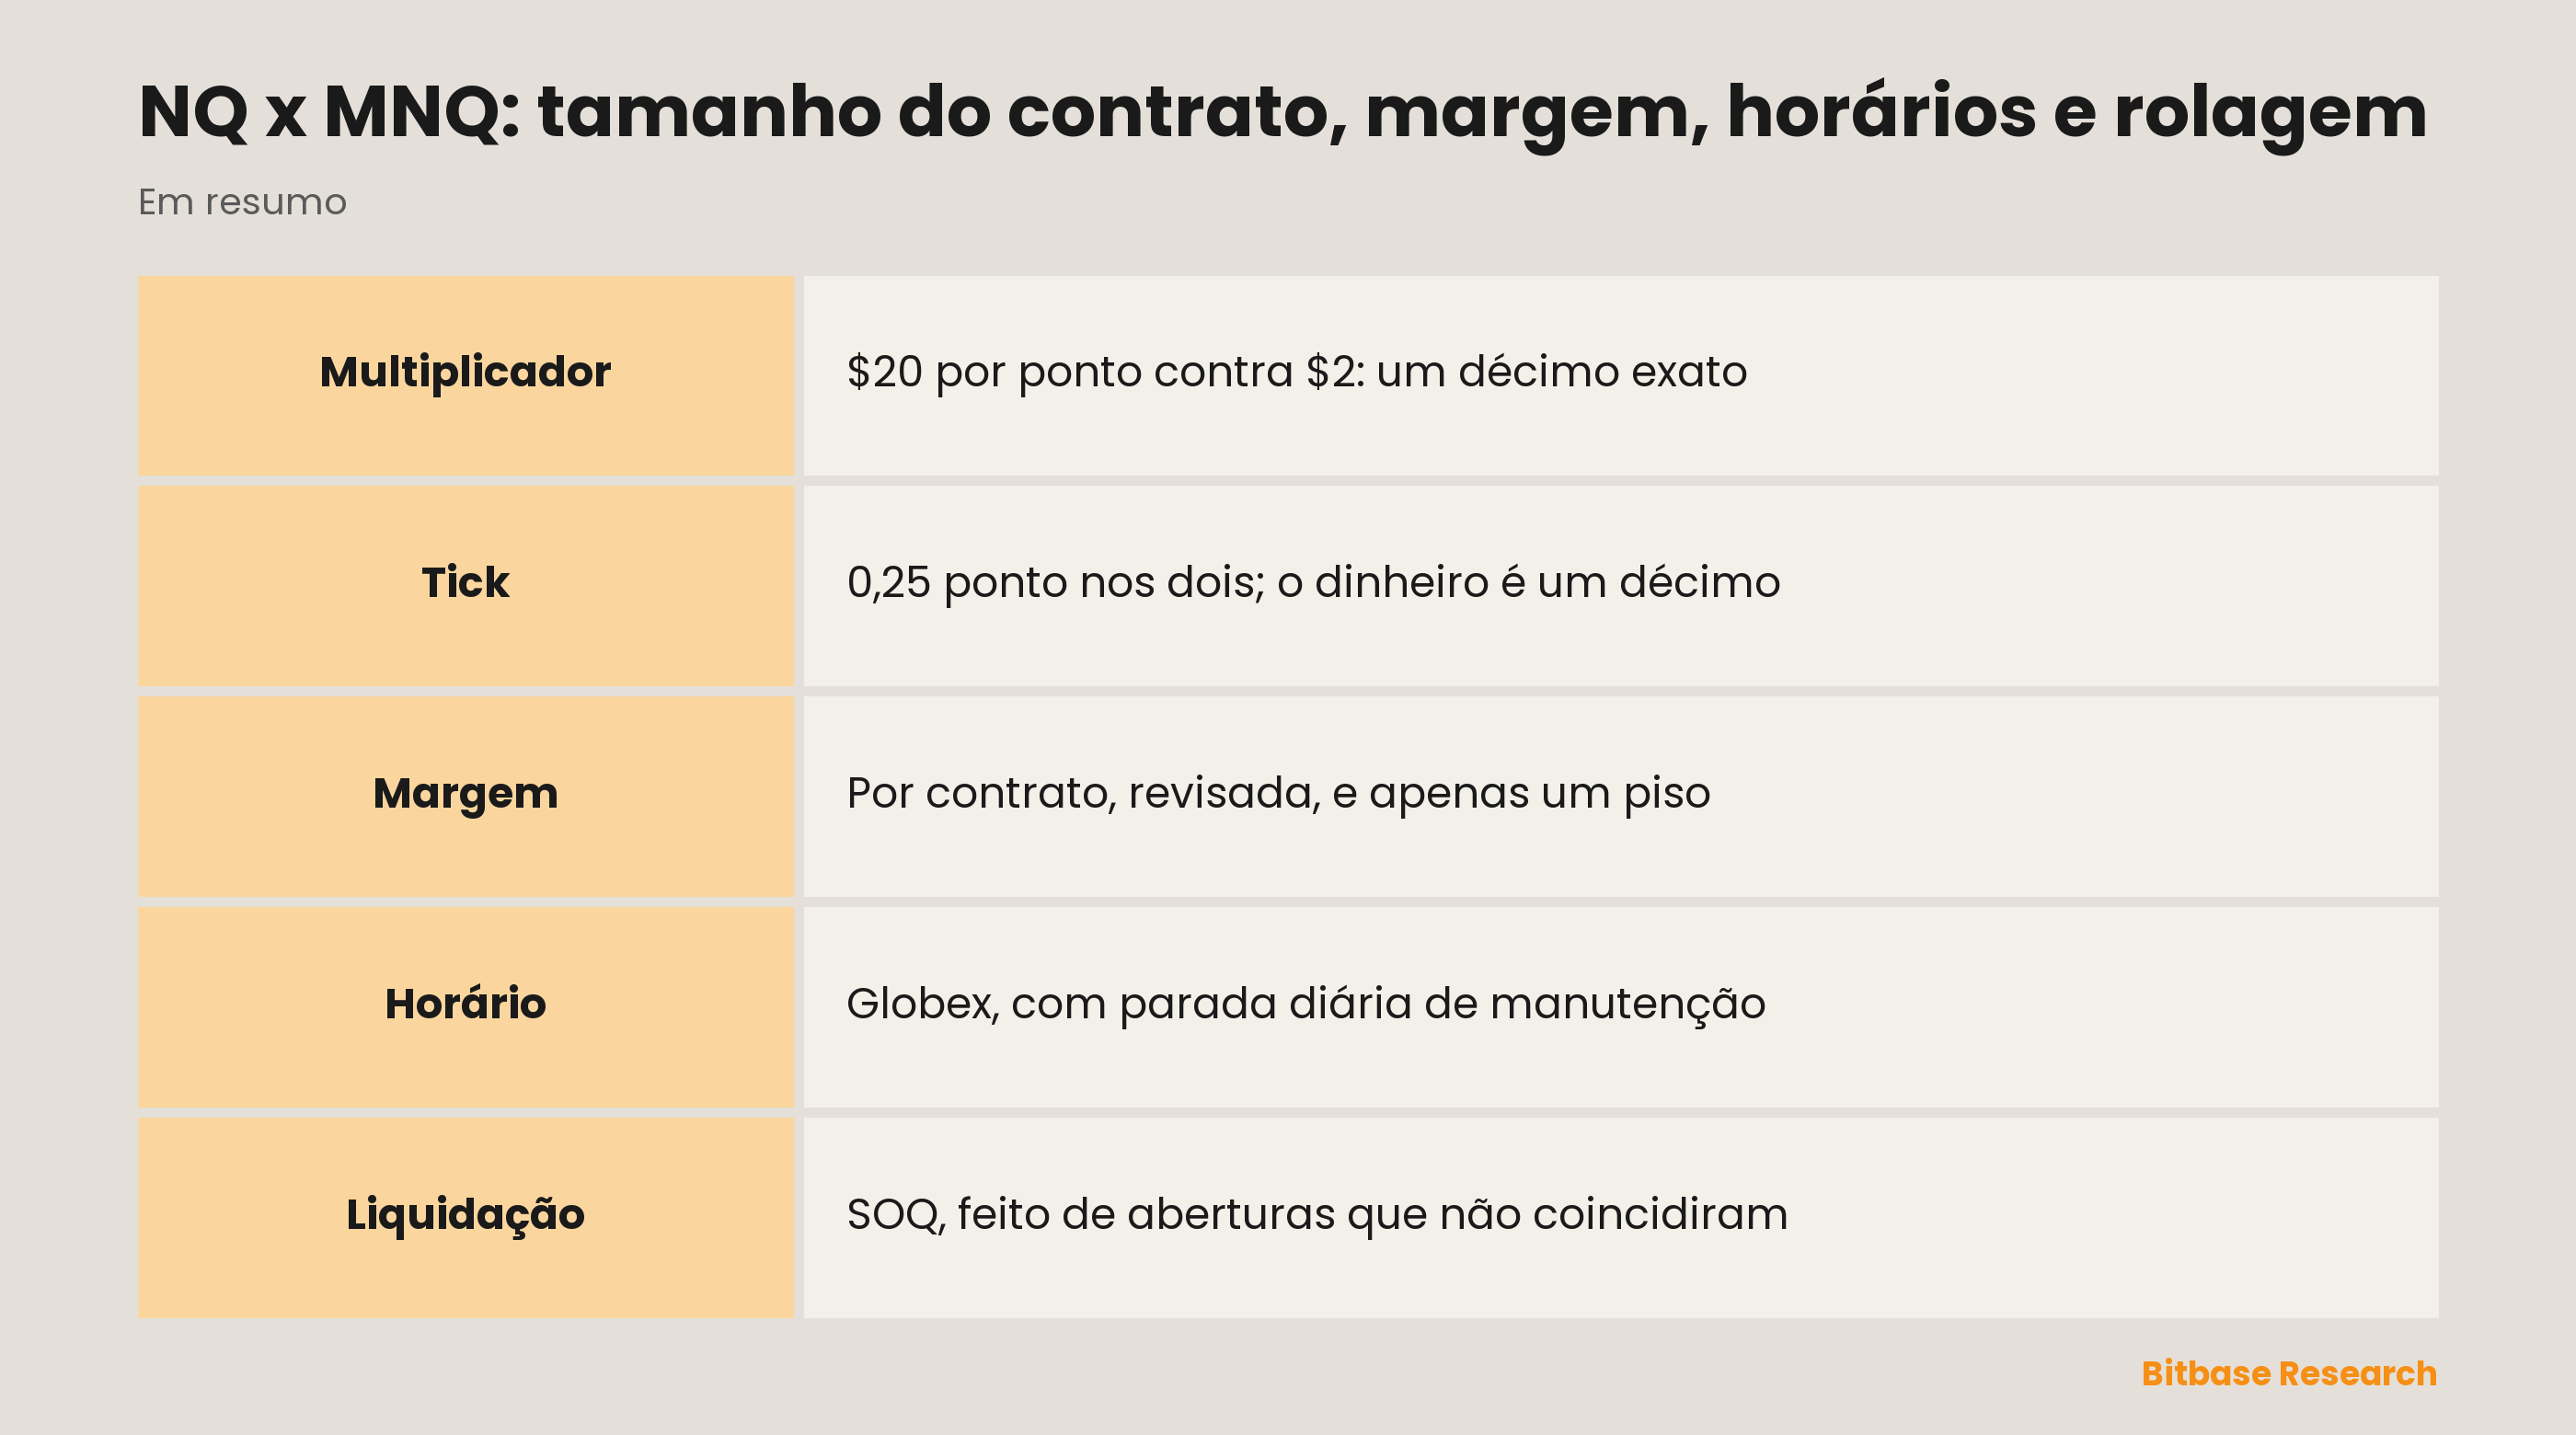
O futuro E-mini Nasdaq-100, ticker NQ, vale $20 vezes o índice Nasdaq-100. O Micro E-mini Nasdaq-100, ticker MNQ, vale $2 vezes esse mesmo índice. Nada mais se move na definição: mesmo ativo subjacente, mesmos meses listados, mesma bolsa, mesmo procedimento de liquidação final. O Micro é o E-mini dividido por dez, e existe exatamente para que uma posição possa ser reduzida sem mudar nada no comportamento do instrumento.
Um esclarecimento elimina boa parte da confusão em torno desses dois tickers. NQ acompanha o índice Nasdaq-100, e QQQ é um fundo listado em bolsa que acompanha esse mesmo índice. Chamar o NQ de “futuro de QQQ” enfia dois produtos diferentes em um nome só: uma cota de fundo é propriedade de uma carteira, enquanto um futuro é um acordo sobre o nível de um índice. No que esse fundo se transforma dentro de uma corretora cripto é assunto de outro texto; como o índice é construído está no texto sobre os futuros do Nasdaq-100.
O outro ponto que exige precisão é o tick. Os dois contratos cotam em incrementos mínimos de 0,25 ponto de índice: a resolução de preço é a mesma, não um décimo dela. Mas o multiplicador é um décimo, então o dinheiro contido em um tick também é: um tick vale $5 no NQ e cinquenta centavos no MNQ. O MNQ não dá uma visão mais fina do mercado, apenas uma visão mais fina da conta.
As duas especificações lado a lado
| Especificação | NQ (E-mini) | MNQ (Micro E-mini) |
|---|---|---|
| Multiplicador | $20 por ponto de índice | $2 por ponto de índice |
| Tick mínimo | 0,25 ponto de índice | 0,25 ponto de índice |
| Dinheiro em um tick | $5 | Um décimo do E-mini |
| Meses listados | Março, junho, setembro, dezembro | Igual |
| Último dia de negociação | Terceira sexta-feira do mês do contrato | Igual |
| Liquidação | Em dinheiro, contra um cálculo de abertura | Igual |
| Sessão | CME Globex, da noite de domingo à tarde de sexta | Igual |
Só as três primeiras linhas diferem, e as três pelo mesmo fator. Todo o resto é idêntico, e é aí que está a razão do par: escolher entre NQ e MNQ é uma decisão de tamanho de posição, não uma decisão sobre em que mercado estar.
Por que o Micro também exige um décimo da margem
Margem aqui não é taxa nem preço. É uma garantia depositada contra a posição para que a câmara de compensação fique coberta enquanto essa posição estiver aberta, e ela é definida por contrato. Um Micro carrega um décimo do nocional que um E-mini carrega, então a garantia que o cobre também é um décimo: dez MNQ pedem aproximadamente a margem de um NQ, porque são aproximadamente a mesma posição.
É essa equivalência que torna errada a frase “o Micro é menos arriscado”. O que fica menor é o valor de face do contrato, não a alavancagem e não o risco. A alavancagem é a razão entre o nocional sob a posição e o dinheiro que está por trás dela, e depende de quantos contratos são mantidos, não de qual dos dois.
Dois mecanismos pesam aqui mais do que qualquer número. A margem de bolsa é revisada conforme a volatilidade se move, de modo que um número copiado de um guia já mudou. E ela é um piso, não um teto: uma corretora pode exigir mais. Por isso nenhum valor aparece neste texto — o número que obriga fica na página de especificações da bolsa e na da corretora, e precisa ser lido no dia em que for usado.
Três calendários que não se encaixam
Uma posição em NQ ou MNQ fica entre três horários, e quase toda surpresa que esses contratos produzem nasce de supor que existe apenas um. O horário do próprio contrato é o CME Globex: de domingo às 18:00 ET até sexta às 17:00 ET, com uma parada diária de manutenção das 17:00 às 18:00 ET. Quase contínuo, mas não é 24/7, e a hora que some toda noite é uma hora real em que nenhuma ordem pode ser trabalhada.
O horário do subjacente é o pregão à vista americano, bem mais curto. Na maior parte de qualquer dia útil o contrato cota um mercado cujas ações componentes não estão negociando, então um movimento de madrugada existe primeiro no futuro e só chega ao índice quando essas ações reabrem.
O terceiro horário pertence a outro instrumento: um perpétuo não tem parada de manutenção nem vencimento e paga financiamento periódico em vez de rolar; essa troca está desenvolvida por inteiro em outro lugar. Ler uma sessão de futuros como se fosse a de um perpétuo é o jeito mais confiável de ser pego numa sexta à tarde.
A rolagem trimestral
Os dois contratos são listados no ciclo trimestral de março, junho, setembro e dezembro, e cada um para de negociar na terceira sexta-feira do seu mês. Uma posição que precise sobreviver a essa data tem de ser rolada — o contrato que vence é fechado, o seguinte é aberto —, porque nada a leva adiante sozinha.
O custo de uma rolagem não é uma taxa. É a diferença de preço entre os dois contratos no momento em que são negociados, mais o que o spread e a profundidade disponível custarem naquele dia. Estruturalmente isso não se parece com financiamento: a rolagem é pontual e está no calendário, o financiamento é suave e contínuo. Nenhum é mais barato por regra — eles têm formatos diferentes, e é contra esse formato que o prazo de permanência esbarra.
Rolar MNQ carrega uma assimetria. Como o Micro é um décimo do tamanho, a mesma exposição são dez vezes mais contratos a mover. Invisível com um ou dois; em escala, vira um problema de execução por si só.
O que é de fato o preço de liquidação final
Os dois contratos são liquidados em dinheiro, e o número contra o qual liquidam se chama cotação especial de abertura, abreviada como SOQ. Ela é calculada, nas palavras da própria bolsa, “com base no preço de abertura de cada ação componente do índice correspondente, independentemente de quando essas ações abrirem”.
As duas metades dessa frase trabalham. As entradas são preços de abertura — não de fechamento nem uma leitura no meio do pregão —, e cada uma pertence a uma ação específica e é tomada no instante em que aquela ação abre, o que numa terceira sexta-feira pode se espalhar por muitos minutos.
O que vem depois é a parte que pega as pessoas de surpresa. O valor de liquidação é montado com preços que nunca existiram no mesmo momento. Não é um retrato do índice em instante nenhum, então pode diferir de qualquer nível do índice impresso naquele dia, inclusive do que aparece quando o contrato para de negociar. Uma posição levada até o vencimento liquida contra uma construção — e só esse argumento já basta para tratar a terceira sexta-feira como uma data com mecânica própria.
Em resumo
NQ e MNQ são um contrato em dois tamanhos: $20 e $2 por ponto de índice, o mesmo tick de 0,25 ponto, os mesmos meses trimestrais, a mesma liquidação em dinheiro. O Micro reduz a menor posição que se consegue manter; não reduz a alavancagem nem o risco por dólar de exposição. A margem escala junto com o nocional e não passa de um piso abaixo do que a corretora pedir. Três calendários correm ao mesmo tempo, e só o Globex pertence ao contrato. E quatro vezes por ano os dois liquidam contra um número construído com preços de abertura que nunca foram simultâneos.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- ES e MES: tamanho do contrato, margem, horários e rolagem
- O FOMC e os derivativos de ações: volatilidade, execução e risco de posição
- Financiamento dos perpétuos de ações: cálculo, direção e custo de carregamento
- Prêmio memético: por que memes movem preços
- Estratégia de trading em faixa
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Especificações do CME E-mini Nasdaq-100: multiplicador, tick, meses listados e liquidação www.cmegroup.com
[2] Especificações do CME Micro E-mini Nasdaq-100: um décimo do E-mini, mesmo tick e horário www.cmegroup.com