Você aproxima o cartão uma única vez e dessa compra saem pagamentos para quatro empresas diferentes, cada uma por um trabalho diferente e cada uma com uma tarifa diferente. Uma ação de tecnologia de pagamentos é uma participação em uma dessas camadas, nunca na cadeia inteira. A pergunta útil não é se a empresa trabalha com pagamentos, e sim qual tarifa chega até ela e com quem fica o risco.
Quatro papéis por trás de uma compra
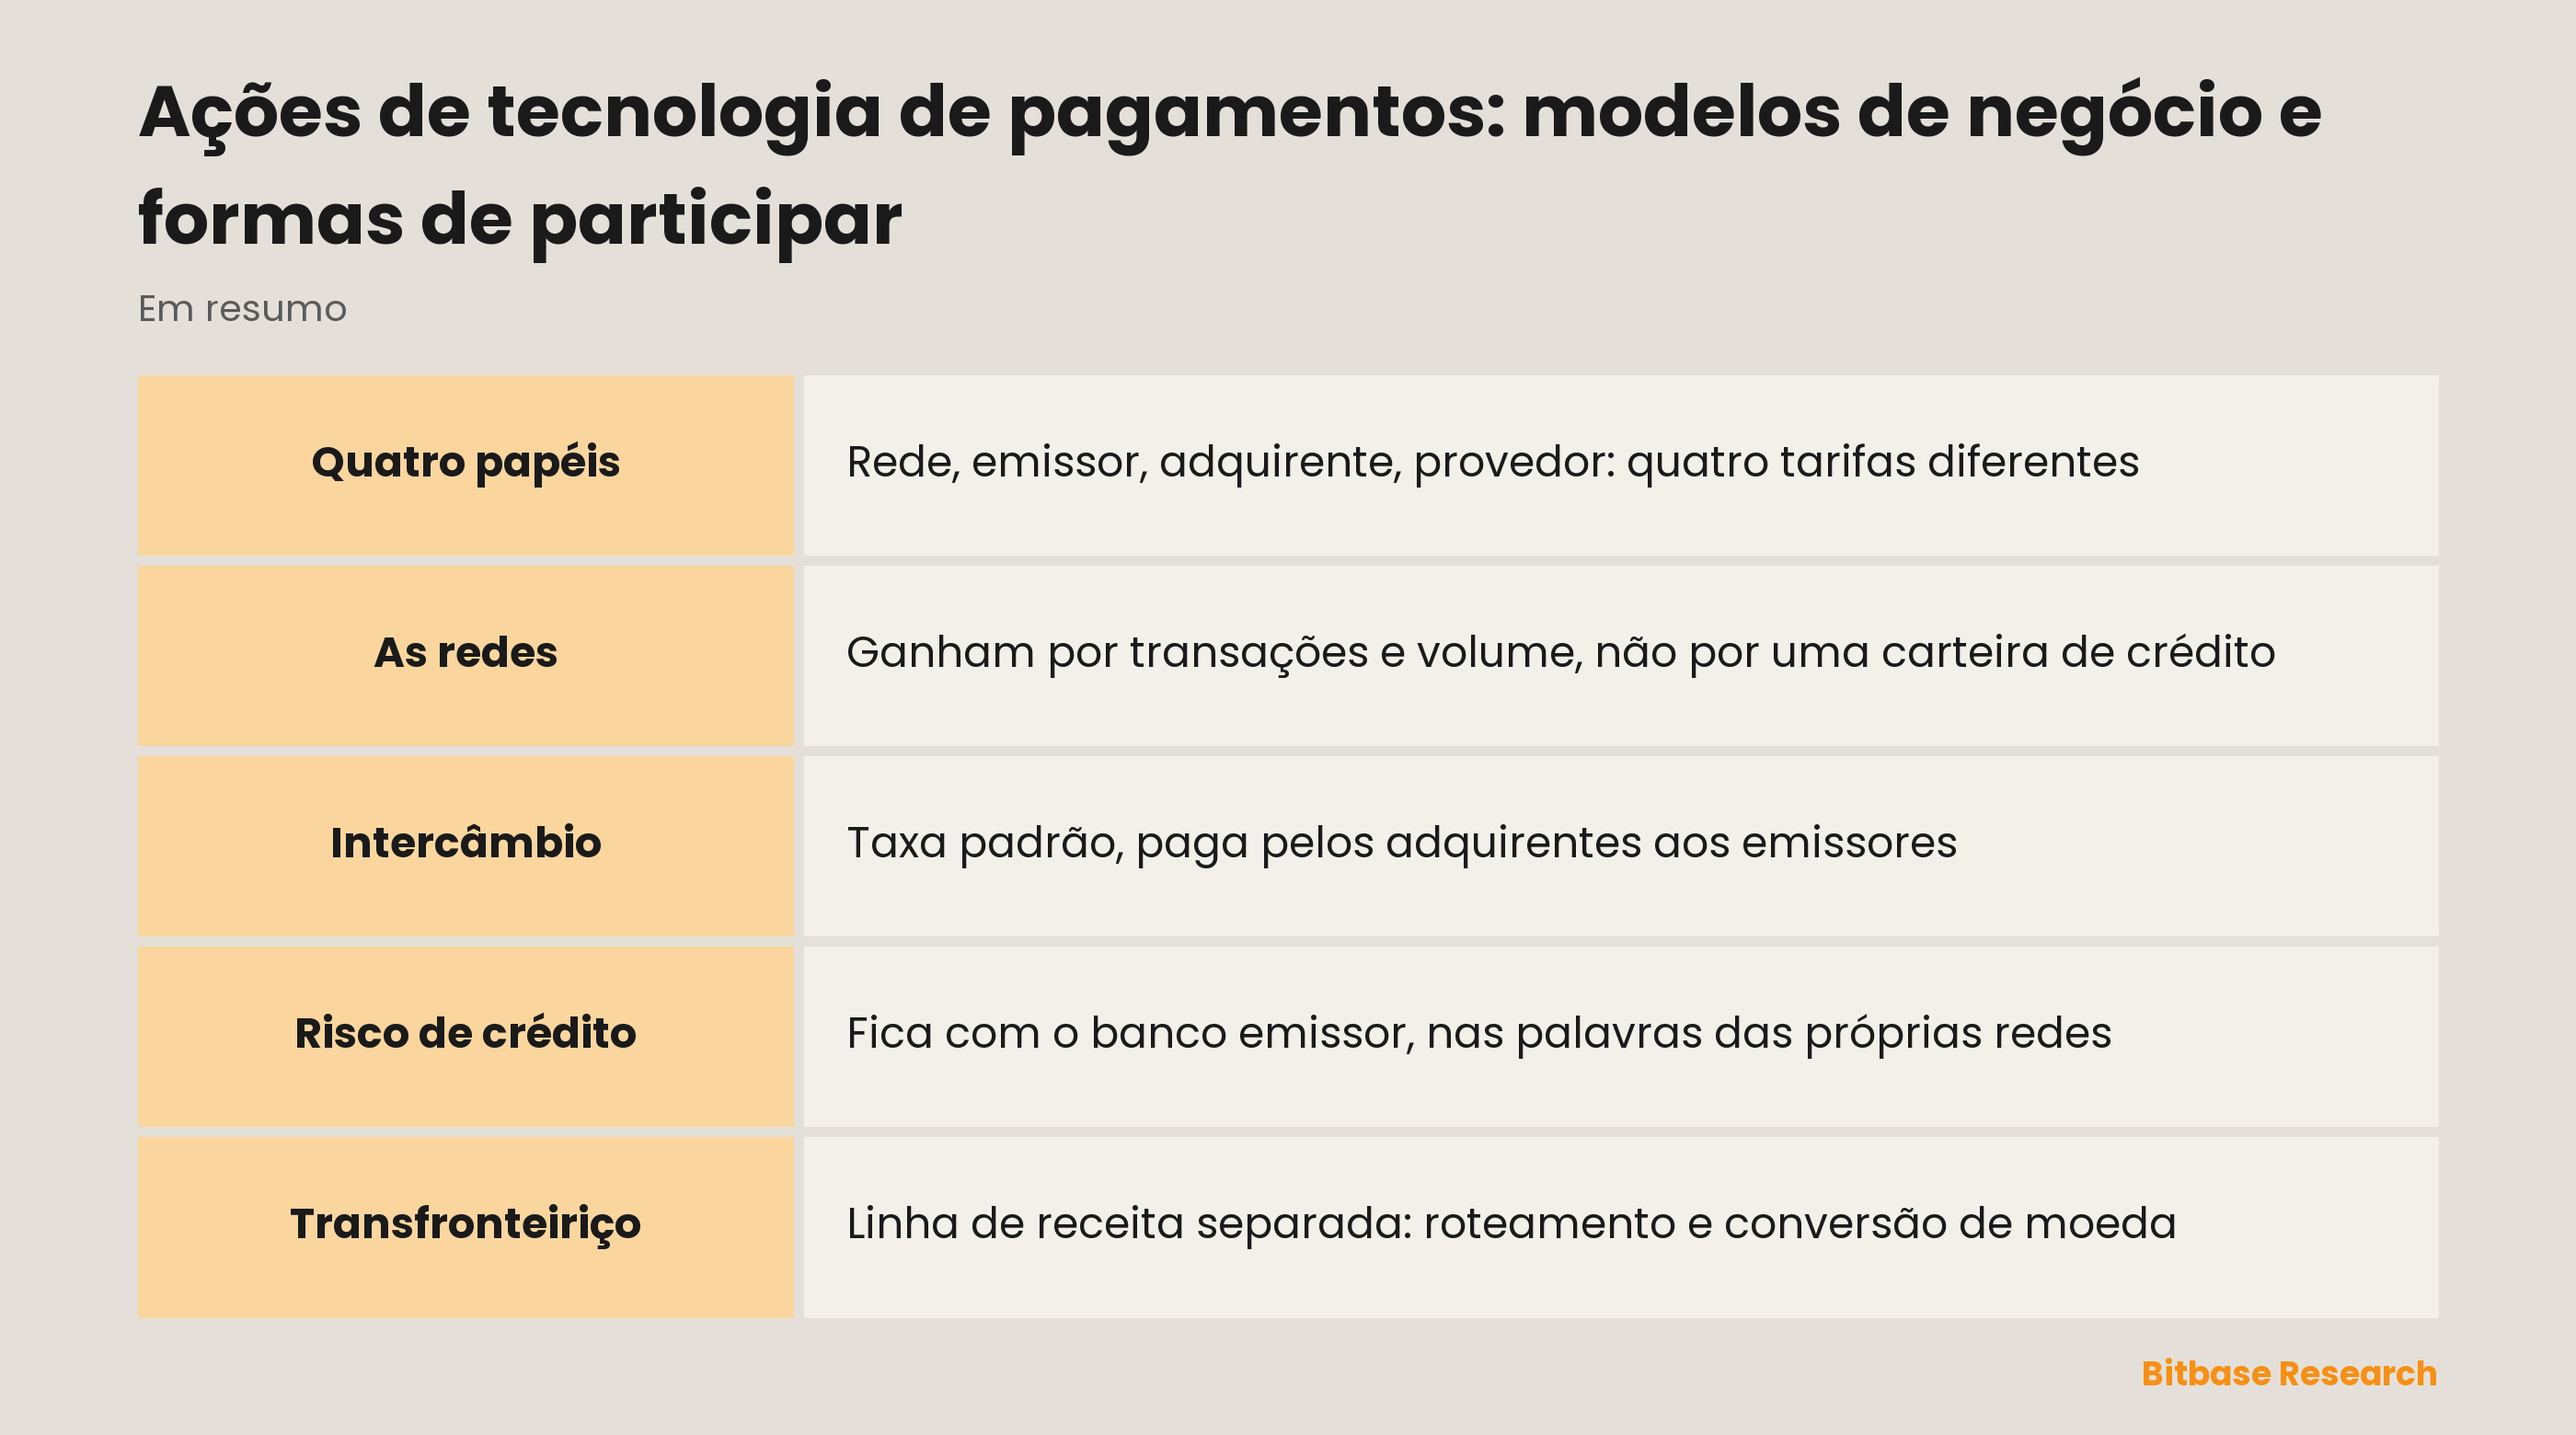
Pagamentos com cartão funcionam num arranjo de quatro partes, e essas quatro partes são quatro negócios separados, com relatórios anuais separados. A bandeira leva a mensagem de autorização e a instrução de liquidação entre os bancos. O emissor é o banco que entregou o cartão ao comprador e lança a compra naquela conta. O credenciador contrata o lojista e paga a ele pela venda. O provedor de serviços de pagamento fica na frente do lojista: o caixa, a maquininha, o software e muitas vezes a decisão antifraude.
Quatro posições e quatro cobranças diferentes sobre uma mesma compra. Nenhum relatório descreve as quatro, porque nenhuma empresa ocupa todas elas. Defina primeiro a camada e só depois leia o resto.
| Camada | O que faz | De onde vem o dinheiro | Risco de crédito do portador |
|---|---|---|---|
| Bandeira | Autorização, compensação e liquidação entre bancos | Tarifas cobradas de emissores e credenciadores | Não |
| Emissor | Emite o cartão, lança a compra, empresta o dinheiro | Intercâmbio, mais juros e tarifas de conta | Sim |
| Credenciador | Contrata o lojista e paga a ele pela venda | Margem própria sobre os custos que repassa | Não |
| Provedor | Caixa, maquininha, software, antifraude | Tarifas sobre o volume processado e assinaturas | Leia o relatório |
O que as bandeiras realmente vendem
A Visa Inc. é uma companhia de Delaware cujas ações ordinárias classe A estão registradas na New York Stock Exchange sob o código V, e cujo relatório anual cobre um exercício encerrado em setembro, não em dezembro. A Mastercard Incorporated, também de Delaware, lista a classe A na mesma bolsa sob MA e reporta pelo ano civil. Duas vizinhas no mesmo negócio e dois calendários de divulgação diferentes.
A Visa nomeia quatro linhas de receita: serviços, processamento de dados, transações internacionais e outras; o processamento de dados é ganho na autorização, na compensação e na liquidação, no acesso à rede e no suporte. A nota de receita da Mastercard corta a empresa de outro jeito, em rede de pagamentos e serviços e soluções de valor agregado. A receita da rede de pagamentos, diz o texto, vem de tarifas cobradas de clientes, ou seja, emissores, credenciadores e outros participantes do mercado, por roteamento e demais serviços de rede, e de tarifas que dependem sobretudo do volume bruto de operações nos cartões com suas marcas.
Coloque as duas descrições lado a lado e a forma por baixo é a mesma. O que uma bandeira recebe acompanha transações contadas e o volume que elas carregam, não uma carteira de crédito.
A tarifa que a bandeira define e não fica com ela
O intercâmbio é a tarifa de que todo mundo já ouviu falar e a mais frequentemente atribuída à empresa errada. O relatório da Visa diz que a companhia define taxas de intercâmbio padrão, aplicáveis quando não há outras condições de liquidação acordadas, que essas taxas em geral são pagas pelos credenciadores aos emissores, e então traça o limite: as tarifas que a Visa recebe de emissores e credenciadores não derivam delas. A Mastercard escreve o mesmo: as taxas padrão são estabelecidas por ela ou por instituições financeiras, e o intercâmbio é cobrado dos credenciadores e pago aos emissores para reembolsá-los de parte dos custos incorridos.
Uma tarifa é, portanto, definida pela bandeira, mas passa ao largo dela até o emissor. Uma segunda, a cobrança própria da bandeira, fica com ela. Uma terceira, o que o lojista paga acima dos custos repassados, é definida pelo credenciador, e a Mastercard escreve com todas as letras que não estabelece as taxas cobradas pelos credenciadores. Três tarifas sobre uma compra e três partes diferentes decidindo cada uma. Cada taxa é negociada e regulada de forma distinta em cada mercado, e por isso um guia é o lugar errado para um número.
Com quem fica o risco de crédito do portador
As duas bandeiras dizem por conta própria a frase que as separa de um banco. A Visa escreve que não é uma instituição financeira, que não emite cartões, não concede crédito nem define taxas e tarifas para os titulares de contas de seus produtos, e que não obtém receita disso nem assume risco de crédito por isso. A Mastercard escreve que não emite cartões, não concede crédito e não determina nem recebe receita das taxas de juros e demais tarifas que os emissores cobram dos titulares de contas.
Um comprador que para de pagar é, portanto, problema do emissor. Isso muda o comportamento de dois códigos: a receita da bandeira depende de quanto se gasta e a do emissor depende de quanto se toma emprestado e se devolve, e essas duas coisas não viram no mesmo dia. Como essa fronteira aparece no nível da empresa está nas páginas sobre a linguagem do relatório da Visa e sobre a Mastercard como rede no meio.
A linha internacional é reportada separadamente
A Visa dá à receita de transações internacionais uma linha própria e nomeada: processamento de operações transfronteiriças e conversão de moeda. A Mastercard dobra esse mesmo fluxo dentro do volume bruto, que define como abrangendo o volume doméstico e o transfronteiriço juntos.
Dentro dessa linha estão dois trabalhos: levar uma operação entre países e trocar uma moeda por outra. Uma fronteira muda, por isso, a economia de uma compra idêntica em todo o resto. Viagens, bens importados e o movimento do câmbio chegam a essas empresas por uma linha que uma leitura puramente doméstica do consumo deixa de fora.
O lado do lojista: carteiras, credenciamento e gateways
A PayPal Holdings, Inc. é listada no Nasdaq Global Select Market sob o código PYPL e descreve seu modelo sem enfeites: obtém receita principalmente cobrando tarifas por concluir operações de pagamento e outros serviços relacionados a pagamento, que costumam depender do volume de atividade processado pela plataforma. Uma segunda linha reúne outros serviços de valor agregado, que o relatório enumera como parcerias, juros e tarifas de seus produtos de crédito a consumidores e lojistas, juros obtidos sobre certos ativos que lastreiam saldos de clientes, tarifas de indicação, assinaturas e serviços de gateway. Leia essa lista com calma: uma carteira de crédito e uma exposição a juros moram dentro de uma empresa que a maioria arquiva sob a palavra carteira digital.
A Block, Inc., listada na New York Stock Exchange sob o código XYZ e chamada Square, Inc. até o fim de 2021, reporta dois segmentos, Square e Cash App, e três categorias de receita: Commerce Enablement, Financial Solutions e Bitcoin Ecosystem. Financial Solutions é descrita como produtos bancários, de crédito e de gestão de dinheiro para pessoas e empresas, e a companhia opera um banco subsidiário próprio, o Square Financial Services, ao lado de bancos parceiros. O código também tem uma página de cotação na Bitbase, embora o que vale guardar sejam os nomes dos segmentos.
O que os relatórios dizem sobre cripto
A Block é aqui o caso mais limpo porque a exposição cripto não é inferência: Bitcoin Ecosystem é uma das três categorias de receita do relatório anual e cobre os produtos de bitcoin para pessoas e empresas. Mantenha qualquer outra afirmação cripto do setor no mesmo padrão: ou o negócio aparece nas próprias categorias de receita da empresa, ou não aparece, e um comunicado não é a mesma coisa que uma categoria reportada.
Como um pagamento cripto chega de fato ao lojista, passando por um gateway, uma custódia, uma conversão e um registro de liquidação, é um mecanismo à parte, explicado no texto sobre gateways de pagamento cripto e liquidação para o lojista. Esta página responde à outra metade: qual empresa listada recebe.
O que abrir antes de comprar qualquer coisa
Comece pela capa: razão social, bolsa, código e encerramento do exercício. Siga para o Item 1, atrás dos segmentos e das categorias de receita nas palavras da própria empresa, e não num resumo alheio. Depois o Item 1A, onde a companhia enumera os riscos estruturais que quer colocar diante dos acionistas; leia os títulos antes dos parágrafos.
O próprio relatório da Visa mostra para que serve essa seção: nele consta que obrigações ou restrições impostas por governos aos sistemas internacionais de pagamento podem impedi-la de competir com provedores em determinados países, e China e Índia são citadas. Um limite sobre onde uma rede sequer pode operar não aparece em nenhuma linha de receita, e nenhum indicador o recupera. Listas dos melhores nomes de um setor envelhecem mais rápido que os negócios, e o porquê está no texto sobre escolher sem ranking.
Em resumo
Tecnologia de pagamentos não é um negócio só, então uma ação de tecnologia de pagamentos também não é uma exposição só. Uma bandeira recebe por transações contadas e declara por escrito que não empresta nem carrega o risco de crédito do portador. Um emissor recebe intercâmbio e juros, e carrega esse risco. Um credenciador define a própria margem. Um provedor recebe pelo volume processado e pode, como mostram esses relatórios, manter também uma carteira de crédito. Cada frase acima vem do relatório anual da empresa citada nela.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar RSP: peso igual, custos e comparação com SPY
- Como comprar SCHD: exposição a dividendos, custos e comparação com QQQ
- Como comprar ações da Snowflake (SNOW): formas de negociar, custos e riscos
- Ações de infraestrutura de tokenização: quem é listado e o que o relatório anual mostra
- O VWAP explicado para traders de cripto
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Relatório anual 10-K da Visa Inc.: títulos, linhas de receita e intercâmbio www.sec.gov
[2] Relatório anual 10-K da Mastercard: nota de receita e limites do seu papel www.sec.gov
[3] Relatório anual 10-K da Block, Inc.: dois segmentos e três categorias de receita www.sec.gov
[4] Relatório anual 10-K da PayPal Holdings: receita de transações e serviços www.sec.gov