A Cboe Global Markets, Inc. é negociada em uma bolsa que pertence ao próprio grupo. Essa única linha de capa já apresenta o que é um operador de bolsa e por que a ação dele não é uma versão ampliada da ação de uma exchange cripto listada. Este guia lê quatro relatórios anuais atrás do que é cobrado quando ninguém envia ordem: dados, acesso, listagem, índices e a câmara de compensação.
Quatro capas, quatro respostas diferentes
A capa de um formulário 10-K resolve, na seção 12(b), quem é o registrante, qual é o código e em que bolsa o registro se apoia. Para o exercício encerrado em 31 de dezembro de 2025, as quatro dizem o seguinte.
| Registrante | Código | Bolsa indicada na capa | Estado de constituição |
|---|---|---|---|
| CME GROUP INC. | CME | Nasdaq | Delaware |
| INTERCONTINENTAL EXCHANGE, INC. | ICE | NYSE | Delaware |
| Cboe Global Markets, Inc. | CBOE | Cboe BZX | Delaware |
| Nasdaq, Inc. | NDAQ | Nasdaq | Delaware |
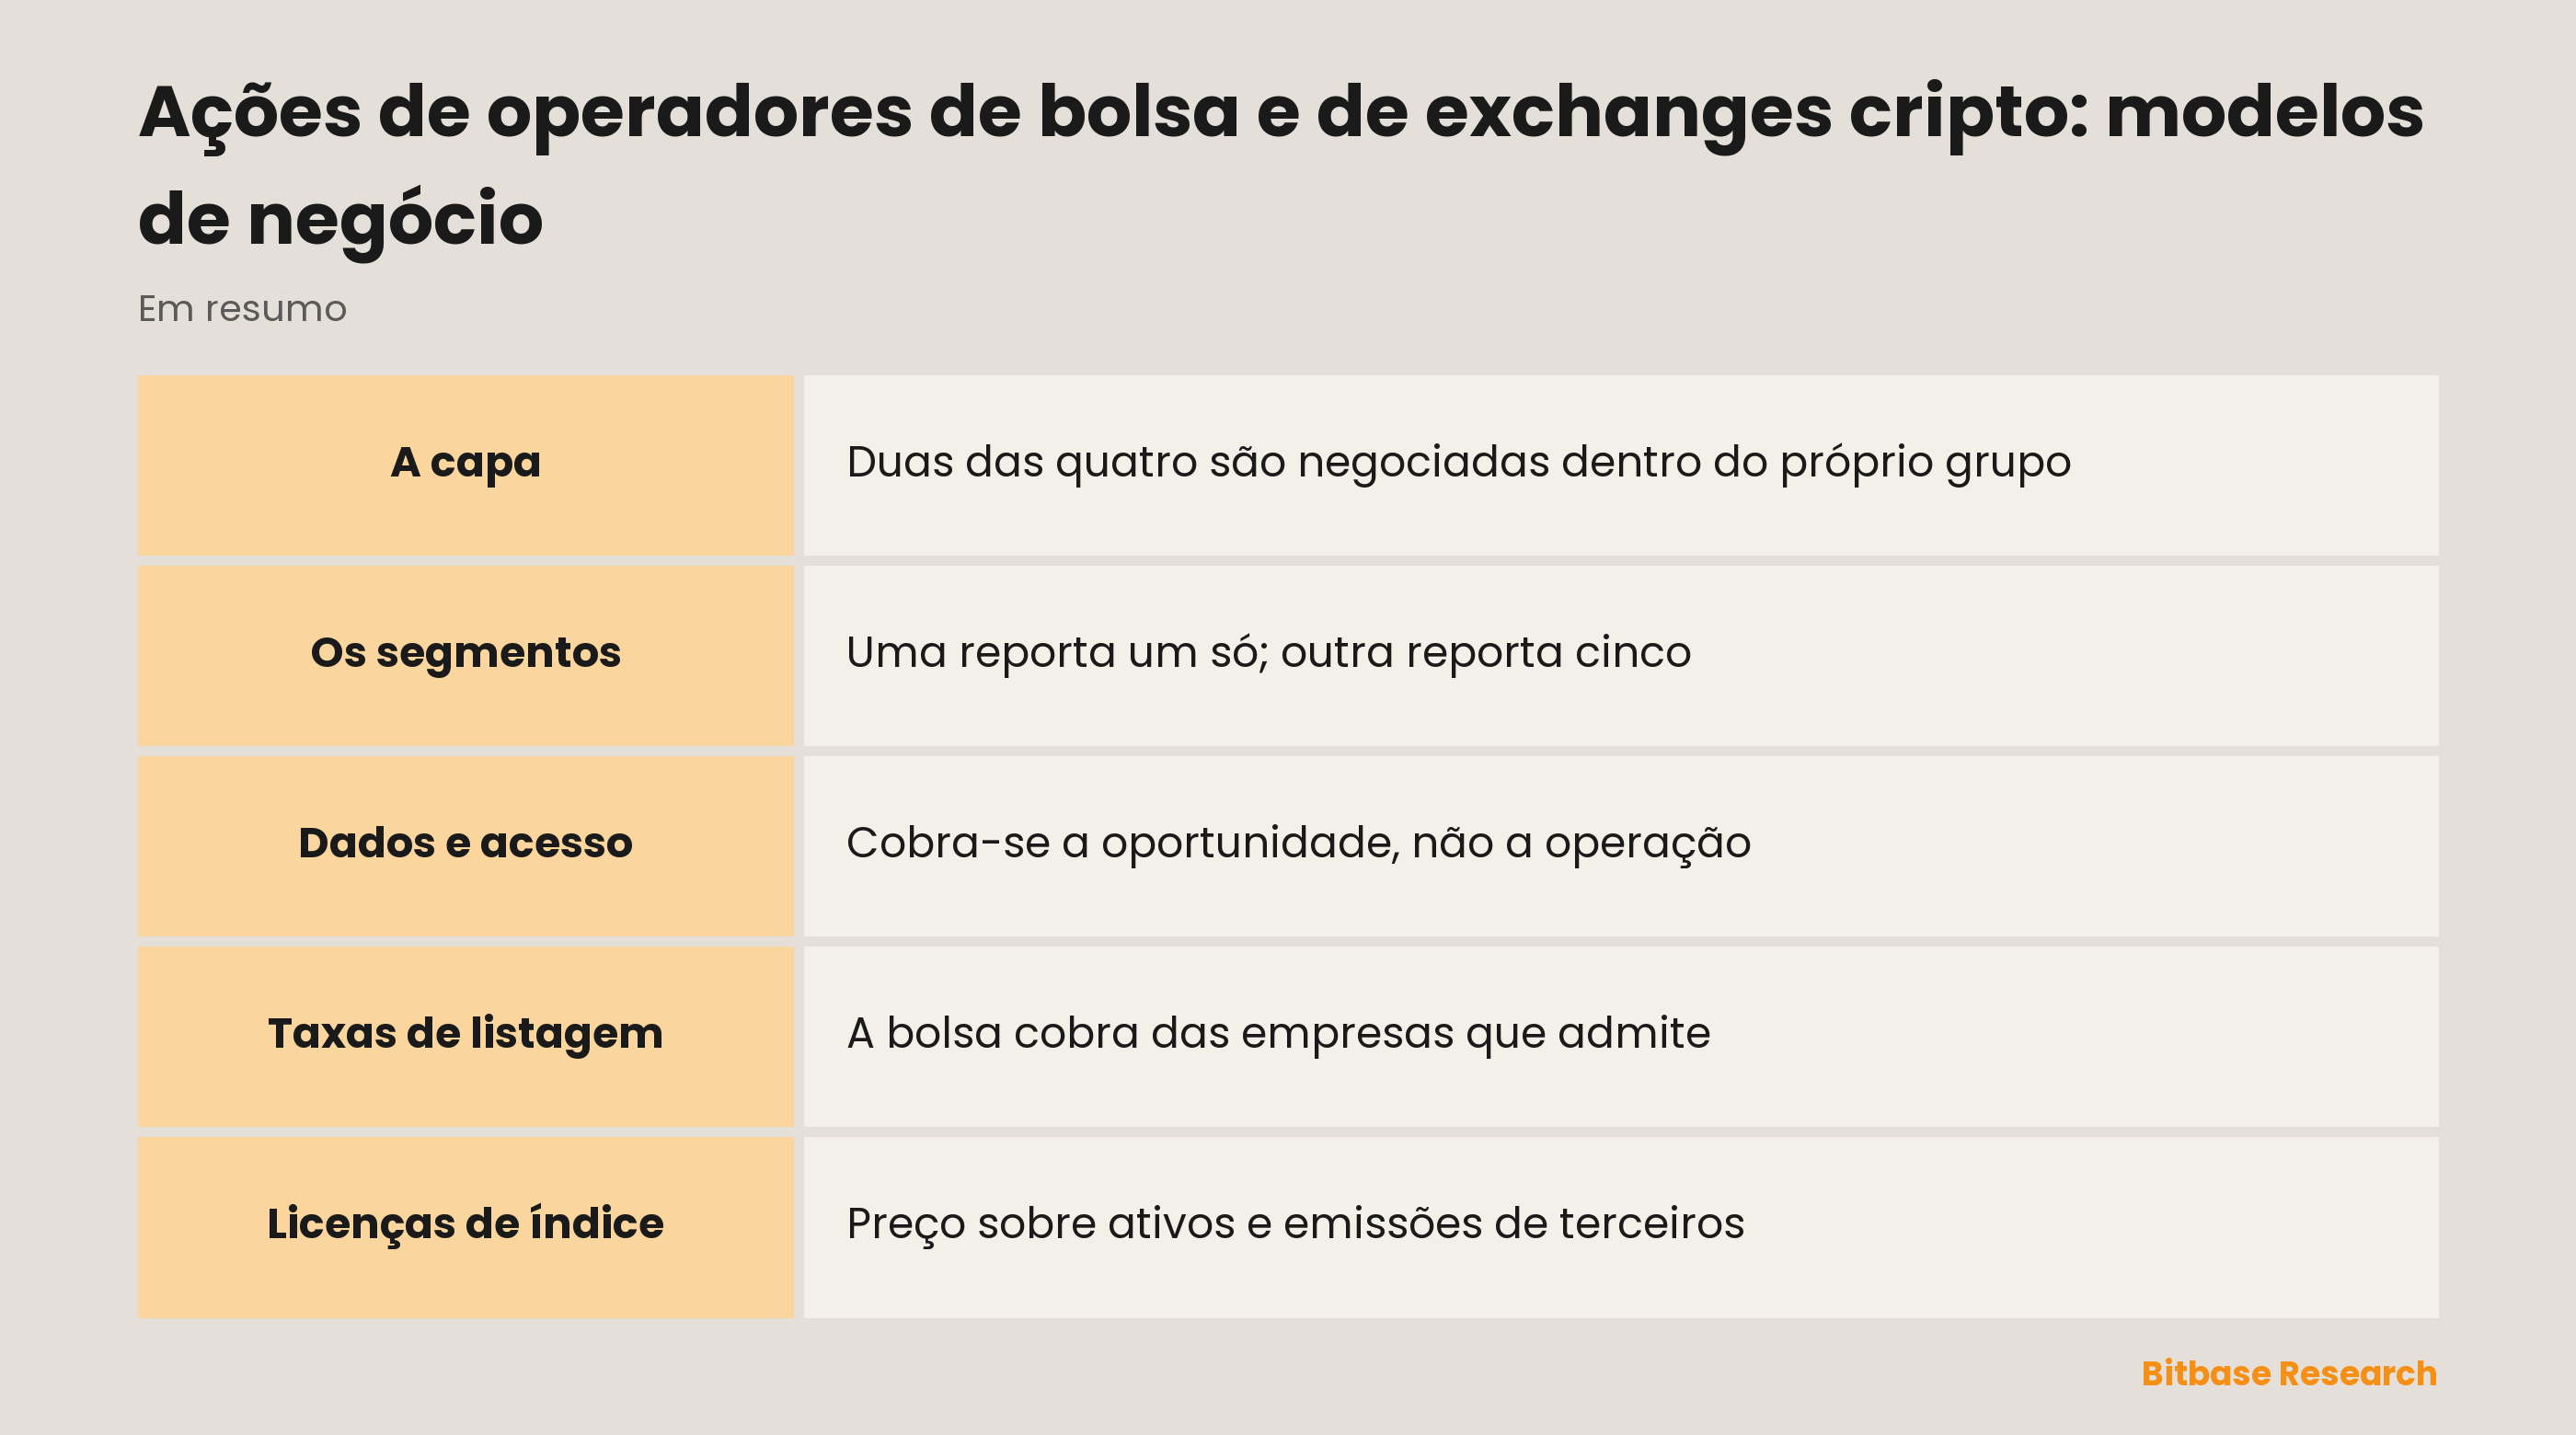
Duas dessas linhas descrevem uma companhia negociada dentro do próprio grupo. A nota de segmentos da Cboe coloca as bolsas totalmente eletrônicas “owned and operated by BZX, BYX, EDGX, and EDGA” no segmento de ações norte-americanas, e a Cboe BZX é justamente onde a própria ação está registrada. A Nasdaq vai um passo além: além da ação ordinária, quatro séries de notas seniores estão registradas na seção 12(b) na mesma bolsa.
Os mapas de segmentos não se encaixam
Quem tenta comparar o negócio de bolsa entre essas quatro companhias esbarra primeiro na estrutura do relatório. A CME Group escreve: “The company's business is conducted through one reportable business segment, CME Group consolidated” — não há uma linha de bolsa para isolar, porque tudo é uma linha só. A Cboe reporta cinco: “Options, North American Equities, Europe and Asia Pacific, Futures, and Global FX”. A Nasdaq cita três, “Capital Access Platforms, Financial Technology and Market Services”, e só o último é um mercado. A Intercontinental Exchange deixa a costura à mostra ao descrever “13 regulated exchanges and six clearing houses (one of which, ICE Clear Credit, is included in our Fixed Income and Data Services segment)”. Uma câmara de compensação do próprio grupo é reportada fora do segmento chamado Exchanges.
Por isso um número tirado de um desses relatórios e colocado ao lado de um número de outro costuma medir perímetros distintos. A mesma cautela vale no sentido inverso, em direção às ações de exchanges cripto e corretoras.
O que é cobrado quando ninguém negocia
Todo mercado é pago por operação. O que separa essas quatro é quanto da fatura não depende de nenhuma.
A CME Group chama os dados de mercado de “revenue from the dissemination of market data to subscribers, distributors, and other third-party licensees” e reúne em outras receitas “access and communication fees, fees for collateral management, equity membership subscription fees, and fees for trade order routing”. A Cboe define as taxas de acesso e capacidade como “fees assessed for the opportunity to trade” — cobra-se a oportunidade, usada ou não. A Intercontinental Exchange resume a mistura em uma frase: “Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues.”
Uma linha da Cboe merece uma segunda leitura. Entre as taxas regulatórias está a taxa regulatória de opções, que “supports the Company's regulatory oversight function”, ao lado de outras taxas sobre as quais se diz: “neither can be used for non-regulatory purposes”. O dinheiro é recolhido, cercado e gasto na fiscalização do mesmo mercado de onde veio.
As taxas de listagem correm no sentido oposto
Quase tudo acima é cobrado de quem quer negociar. A receita de listagem é cobrada das companhias que são negociadas. A Intercontinental Exchange afirma que suas “listings revenues include original and annual listings fees, and other corporate action fees” — uma vez na admissão e de novo a cada ano em que a companhia permanece listada. A Cboe registra as taxas de listagem em outras receitas, e a Nasdaq mantém a linha de dados e listagem dentro do segmento de acesso a capital. É por isso que a primeira tabela pesa mais do que parece: em dois desses registrantes, a relação entre a companhia listada e o mercado que a admite é uma relação do grupo consigo mesmo.
Um índice é uma licença, não um produto
A linha mais distante de qualquer negociação é o índice. O negócio da Nasdaq “develops and licenses Nasdaq-branded indices and financial products”, e a companhia diz sem rodeios como isso é precificado: “License fees for our trademark licenses vary by product based on a percentage of underlying assets, dollar value of a product issuance, number of products or number of contracts traded.”
Vale ler essas condições. Uma licença pode ser cobrada sobre ativos que outra pessoa reuniu, sobre o tamanho de uma emissão alheia, sobre quantos produtos forem construídos ou sobre contratos negociados em outro lugar. As taxas de dados de mercado da Cboe também incluem “revenue from various licensing agreements”. Uma licença é um contrato antes de ser uma linha de receita, então carrega contraparte, prazo e renovação — coisas decididas em negociação, não numa tela.
A compensação coloca algo entre as duas pontas
A CME Group cobra as taxas de compensação e transação como “per-contract charges for trade matching, clearing, trading on the company's electronic trading platforms, portfolio reconciliation and compression services”: casamento e compensação na mesma fatura. A Cboe cobra “transaction and clearing fees”, e a Intercontinental Exchange, na frase citada acima, conta suas câmaras separadamente das bolsas.
Haver ou não uma câmara de compensação entre as duas pontas de uma operação muda a resposta sobre quem deve a você, e essa resposta mora no regulamento do mercado. Do lado cripto, a mesma pergunta é destrinchada no texto sobre risco de contraparte em uma exchange.
Como conferir tudo isso
Cada frase acima tem endereço fixo. No EDGAR, a CME Group registra sob o CIK 1156375, a Intercontinental Exchange sob 1571949, a Cboe sob 1374310 e a Nasdaq sob 1120193. O Item 1 nomeia os segmentos, e a nota de reconhecimento de receita guarda a redação sobre o que cada taxa compra. Cada protocolo traz ainda uma versão estruturada da capa, em que os campos da seção 12(b) são valores preenchidos por máquina em vez de prosa — foi assim que a tabela acima foi conferida.
Nada disso é preço, múltiplo ou fatia de mercado, então nada envelhece entre dois relatórios anuais. Essa é a diferença entre uma leitura estrutural e uma lista ranqueada de nomes. Quais instrumentos uma plataforma oferece sobre essas companhias é pergunta para ela; a Bitbase mantém a própria lista na página de mercados TradFi.
Em resumo
Um operador de bolsa vende quatro coisas ao mesmo tempo: um casamento de ordens, um serviço de compensação, uma assinatura e uma licença. As duas primeiras precisam de alguém negociando. As outras duas são faturadas por calendário a quem talvez nunca envie uma ordem: assinantes de dados, firmas que pagam para se conectar, empresas que pagam para continuar listadas e emissores que pagam para usar o nome de um índice. A comparação com uma exchange cripto listada se desfaz exatamente aí.
Abra a nota de receitas de cada relatório, leia os nomes das categorias em vez dos totais e veja quais categorias existem em um documento e não têm correspondente no outro.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Recuperação de conta cripto sem o número de telefone antigo
- Índice de reservas de corretora cripto: como ler, moeda por moeda
- O processo de listagem em cripto
- O que é ATH (máxima histórica)?
- Bandeiras, flâmulas e triângulos
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Relatório anual Form 10-K da CME Group Inc. do exercício de 2025 www.sec.gov
[2] Relatório anual Form 10-K da Intercontinental Exchange, Inc. do exercício de 2025 www.sec.gov
[3] Relatório anual Form 10-K da Cboe Global Markets, Inc. do exercício de 2025 www.sec.gov
[4] Relatório anual Form 10-K da Nasdaq, Inc. do exercício de 2025 www.sec.gov