Rolar uma posição em futuros de índice é o momento em que o custo de carregar futuros ao longo do tempo deixa de ser abstrato. Os contratos acabam segundo um calendário trimestral rígido, liquidam em dinheiro contra um preço que não aparece em tela nenhuma, e passar de um mês de contrato para o seguinte são duas operações, não uma. As corretagens são a parte pequena disso; a diferença entre os dois preços é o número que decide quanto a rolagem custou.
Quando os futuros de índice vencem
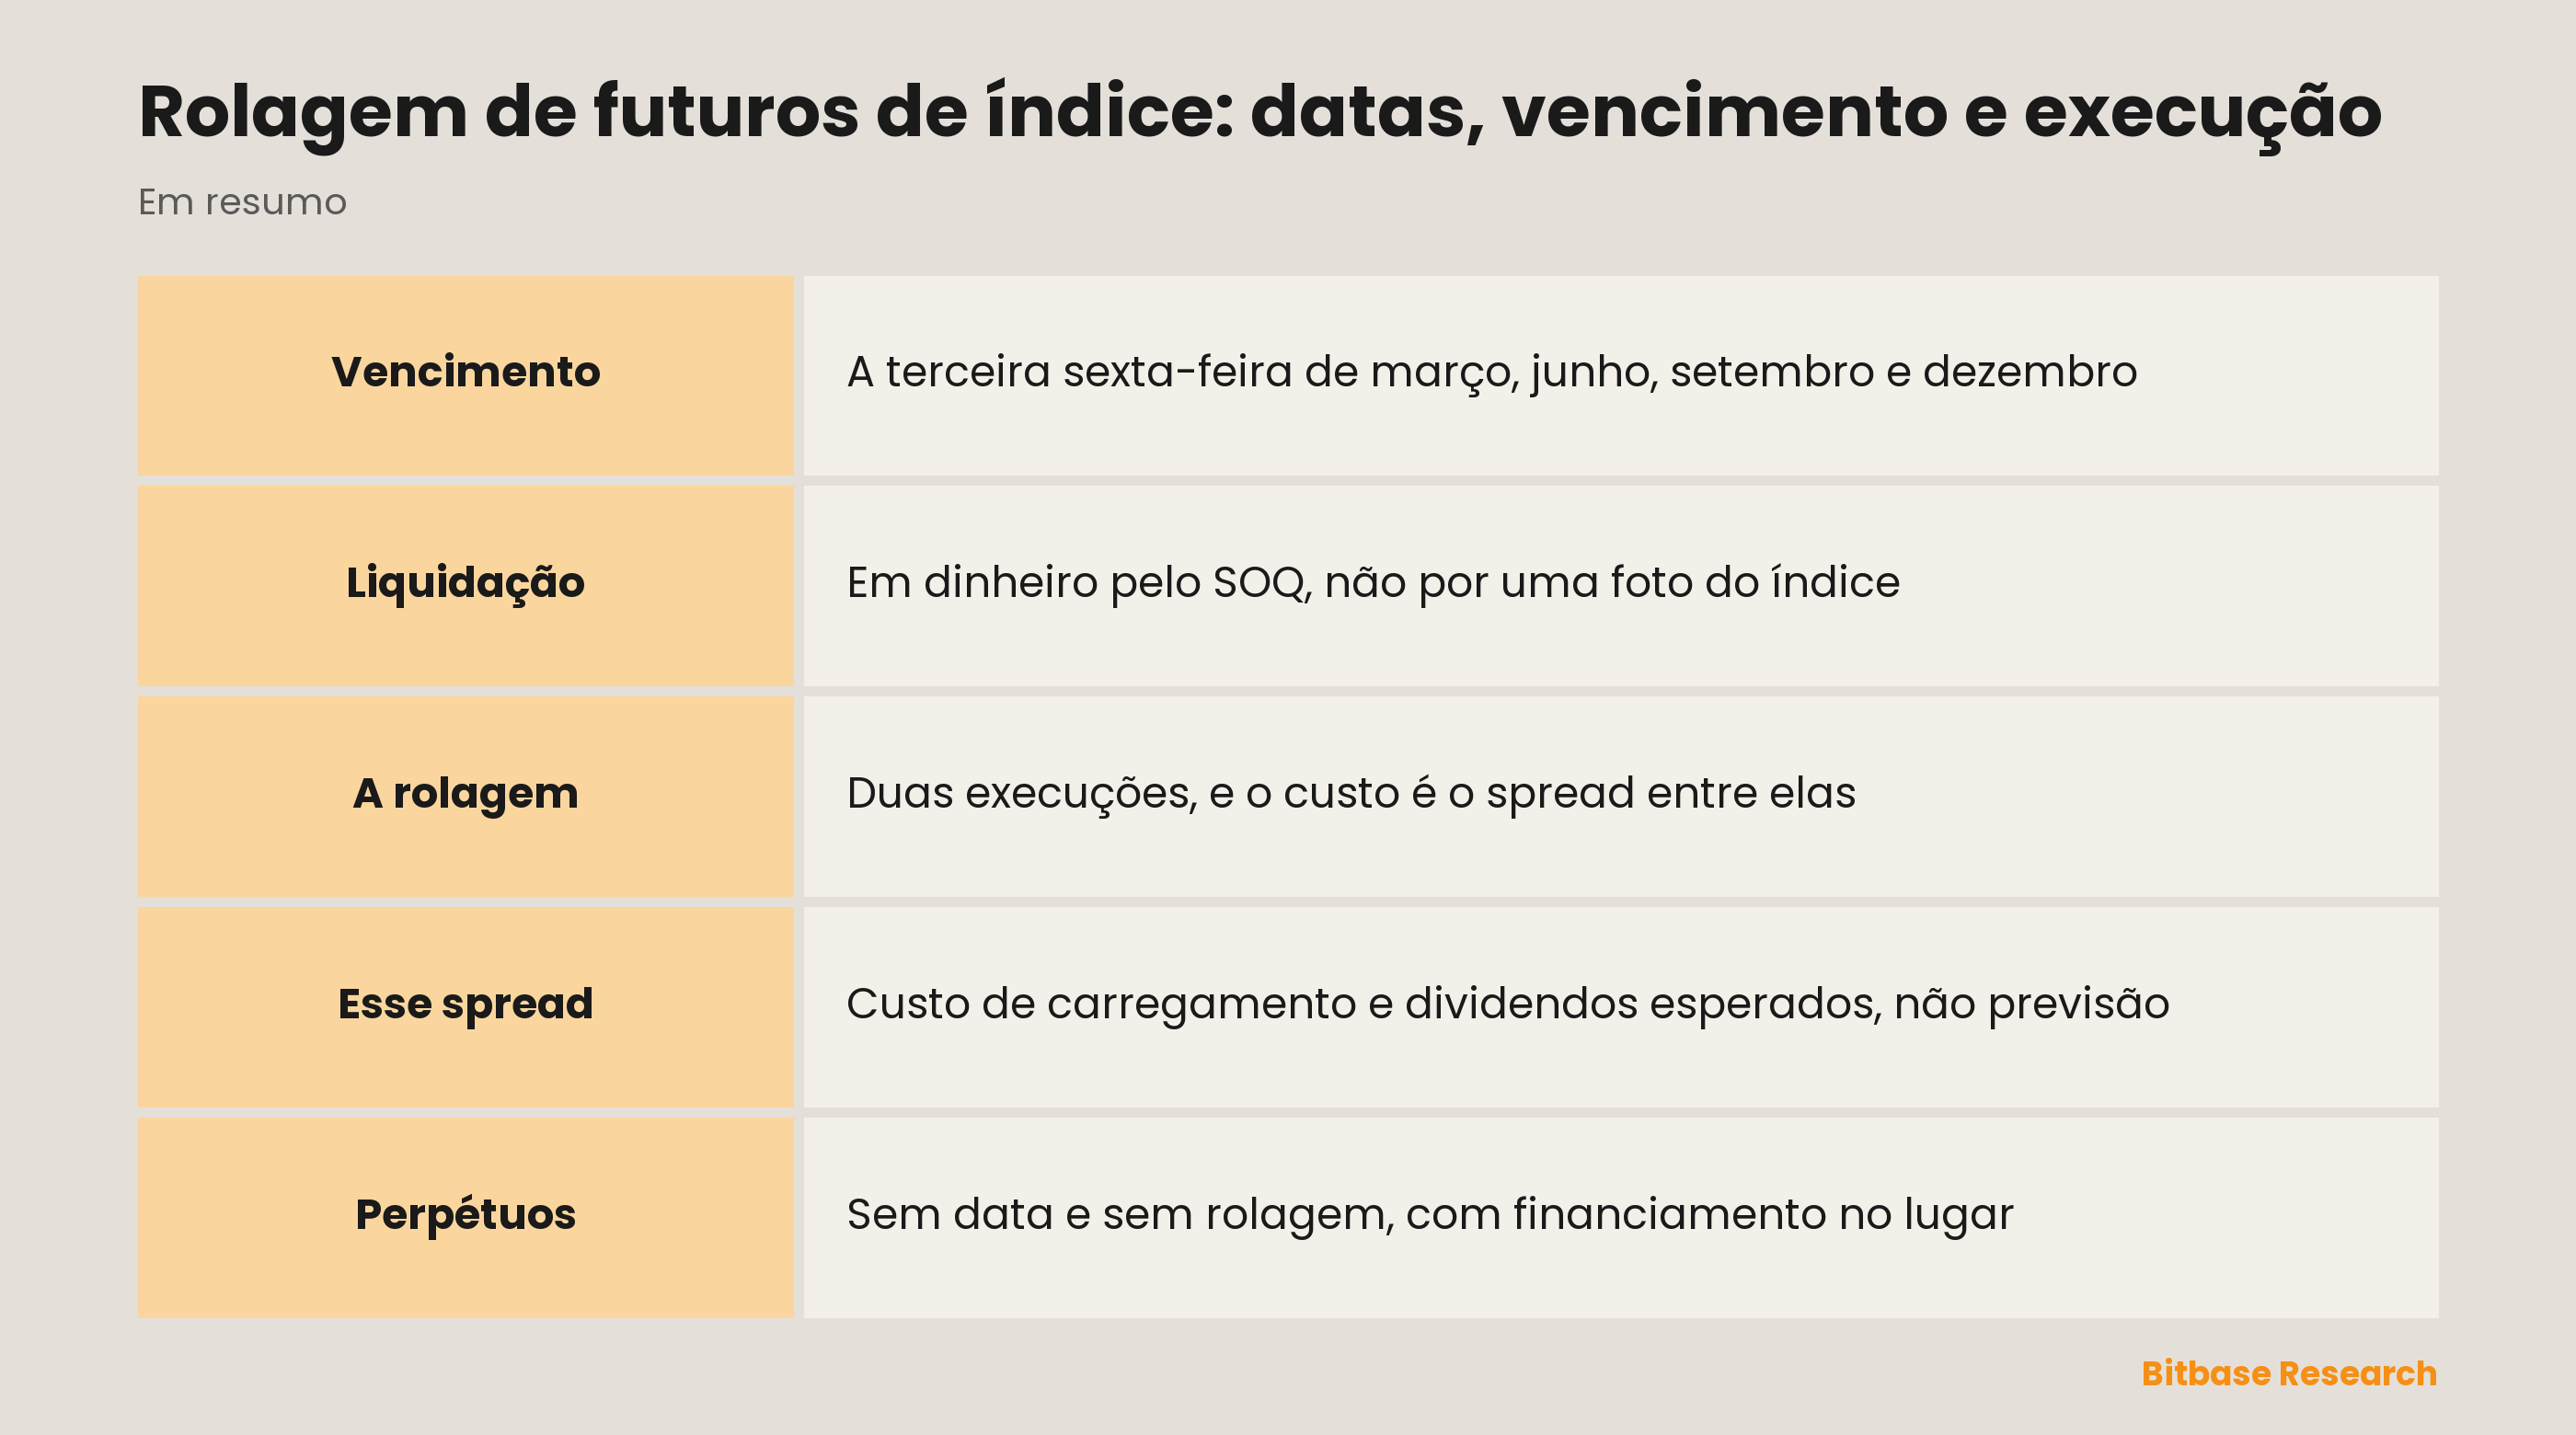
Os futuros de índices de ações na CME seguem um ciclo trimestral: março, junho, setembro e dezembro. Cada contrato para de ser negociado e vence na terceira sexta-feira do seu mês de contrato, e é por isso que o calendário vira quatro vezes por ano em vez de todo mês. O contrato mais próximo do vencimento é o mês cheio de liquidez, o primeiro vencimento; os de trás são vencimentos mais longos, negociáveis porém bem mais rarefeitos.
O vencimento não é a única data envolvida, porque uma posição em futuros se apoia ao mesmo tempo em três calendários diferentes. O contrato é negociado na CME Globex do domingo à noite, às 18:00 ET, até a tarde de sexta, às 17:00 ET, com uma parada de manutenção diária entre 17:00 e 18:00 ET. As ações que compõem o índice têm um pregão bem mais curto, e o vencimento trimestral não obedece a nenhum desses relógios. A mecânica do dia a dia do contrato está no guia de futuros do S&P 500; aqui trata-se apenas da parte que termina.
O que é de fato o preço de liquidação
Futuros de índice liquidam em dinheiro. No vencimento nenhuma cesta de ações troca de mãos, e a posição aberta simplesmente vira um valor em caixa. O número usado nessa conversão se chama Special Opening Quotation, abreviado SOQ, e a CME o descreve como baseado no “preço de abertura de cada ação que compõe o índice correspondente, independentemente de quando essas ações abrirem”.
É o fim dessa frase que sustenta o resto do artigo. As ações de um índice não abrem todas no mesmo instante e, em qualquer manhã, algumas começam bem depois das outras. O SOQ é montado a partir do primeiro negócio de cada ação, no momento em que ele acontece. O SOQ, portanto, não é o valor do índice em nenhum instante isolado, e pode divergir de todas as cotações do índice impressas naquele dia, inclusive daquela que está na tela quando o sino de abertura toca.
Por que levar até o vencimento não é o mesmo que encerrar
Há duas saídas de um contrato que vence, e na tela de posições elas parecem intercambiáveis sem que sejam. Encerrar por conta própria é uma operação comum: aparece um preço, ele é aceito ou não, e o resultado se conhece assim que a execução volta. Deixar o contrato vencer entrega o preço de saída a um mecanismo. Encerrar é um preço escolhido; vencer é um preço recebido, calculado depois a partir de negócios que ninguém viu num mesmo lugar.
É aqui também que chegam as posições em opções. Uma opção que termina dentro do dinheiro no último dia de negociação é exercida automaticamente no futuro que vence com liquidação em dinheiro, de modo que quem pretendia operar opções acaba liquidando contra o mesmo SOQ. As datas trimestrais juntam vários tipos de vencimento de uma vez, e em parte por isso as semanas de vencimento de opções se comportam de forma diferente das comuns.
Como se executa uma rolagem: duas operações, um spread
A rolagem mantém a exposição e troca o contrato que a carrega. Na prática, encerra-se a posição no mês que vence e abre-se a mesma posição num mês posterior: são duas execuções, não um ajuste.
| Escolha | O que acontece na data | O que define o preço de saída | O que fica depois |
|---|---|---|---|
| Encerrar antes do vencimento | A posição acaba mais cedo | A execução que for aceita | Sem posição, só caixa |
| Levar até o vencimento | Liquidação do contrato em dinheiro | O SOQ, conhecido após a abertura | Sem posição, só caixa |
| Rolar para o mês seguinte | Duas execuções, uma sai e outra entra | As duas execuções e a distância entre elas | A mesma exposição um trimestre adiante |
A corretagem de duas execuções é visível e pequena. A distância entre elas não é nem uma coisa nem outra. Ela é cotada em pontos de índice, e pontos de índice viram dinheiro pelo multiplicador do contrato: o E-mini S&P 500 vale $50 por ponto de índice e sua versão micro, $5; o E-mini Nasdaq-100 vale $20 por ponto e o micro, $2. Os dois tamanhos andam no mesmo passo mínimo de 0,25 ponto de índice, então o micro é um décimo do nocional e um décimo do valor do passo, não outro instrumento.
O momento da execução muda o que essas duas operações encontram. A liquidez migra do mês que vence para o seguinte ao longo dos pregões anteriores à data, de modo que uma posição ainda parada no contrato antigo já tarde nessa janela sai de um livro que está esvaziando e entra em outro que se encheu sem ela. As duas pernas sentem isso. O volume e os contratos em aberto de cada mês são publicados pela bolsa e descrevem essa migração de forma direta, o que vale mais do que qualquer número fixo de dias.
De onde vem o spread entre meses
O contrato mais longo raramente é negociado pelo mesmo preço do que vence, e essa diferença não é uma opinião sobre direção. É o custo de carregar a exposição ao índice por mais um trimestre: de um lado o financiamento, do outro os dividendos que se espera das ações do índice. Os dois puxam o spread em sentidos opostos, e o que se cota é o líquido entre eles.
Os futuros de cripto têm a mesma estrutura com uma perna a menos, já que não há dividendos a subtrair; o formato da curva resultante está descrito em base, contango e backwardation. A consequência é idêntica nos dois mercados. Um spread entre meses é um número de custo de carregamento, não uma previsão, e ler um vencimento longo mais caro como sinal de alta confunde aritmética com humor do mercado.
O gráfico e o contrato não são a mesma coisa
A maioria das plataformas mostra uma série contínua em vez de um contrato específico, porque o histórico de um contrato específico se interrompe a cada trimestre. Essa série é feita emendando meses, e cada emenda fica exatamente onde houve uma rolagem, entre dois preços que nunca foram iguais. As plataformas ou ajustam os dados antigos para apagar o degrau, ou deixam o degrau onde está, e as duas escolhas produzem histórias visivelmente diferentes do mesmo mercado.
Um gráfico contínuo é uma construção, não um contrato. Níveis lidos de antes da última emenda não precisam corresponder a nenhum preço que tenha sido negociado no contrato hoje carregado, e isso pesa em tudo que se ancora num número específico. O gráfico do primeiro vencimento é o honesto, ao custo de terminar no vencimento.
Perpétuos não rolam
Um futuro perpétuo não tem vencimento, então nada do acima se aplica a ele: sem data trimestral, sem SOQ, sem segunda perna, sem spread entre meses a atravessar. Essa é a diferença estrutural em relação a um contrato trimestral e a razão de um perpétuo de ação poder ser carregado indefinidamente sem nenhum evento programado.
O custo de carregamento não some, muda de formato. Um contrato trimestral o cobra de uma vez, no spread de cada rolagem; um perpétuo o cobra continuamente por meio do financiamento, uma transferência periódica entre comprados e vendidos. Nenhuma das duas estruturas é gratuita, e a comparação útil não é qual sai mais barata no abstrato, e sim qual formato de custo combina com o tempo que a posição pretende ficar aberta.
Em resumo
A rolagem costuma ser descrita como burocracia, e essa descrição esconde os dois lugares onde o dinheiro realmente anda: o spread pago para trocar de mês e o preço de liquidação que chega no lugar de uma saída escolhida. Os dois decorrem de uma só decisão de projeto: esses contratos terminam numa data e liquidam contra as ações que compõem o índice, não contra o valor impresso do índice. Multiplicadores, passos mínimos, horários e a regra de liquidação citada acima vêm todos das páginas de especificação de contrato da CME, que são a autoridade para o contrato que estiver sendo negociado.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- ES e MES: tamanho do contrato, margem, horários e rolagem
- O FOMC e os derivativos de ações: volatilidade, execução e risco de posição
- NQ x MNQ: tamanho do contrato, margem, horários e rolagem
- O que são opções de criptomoedas? Calls, puts, preço de exercício e vencimento
- O que é criptografia de carteira de cripto? Como suas chaves ficam seguras
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Especificações do CME Micro E-mini Nasdaq-100: multiplicador, tick, horários e ciclo trimestral www.cmegroup.com
[2] CME Micro E-mini S&P 500: tamanho do contrato, vencimento na terceira sexta-feira e liquidação em dinheiro pelo SOQ www.cmegroup.com