Você nunca paga o financiamento para a corretora. Você o paga aos traders do outro lado do contrato, ou são eles que pagam a você, e para que lado ele vai depende de onde o perpétuo negocia em relação à ação que ele acompanha. O pagamento se repete a cada período em que a posição continua aberta, de modo que o tempo de carregamento vira uma linha de custo. No perpétuo de ação existe ainda outra camada: o mercado que fornece o preço de referência fecha todas as noites.
Sobre o que o pagamento incide
O financiamento é uma transferência recorrente entre o lado comprado e o lado vendido do mesmo contrato. O guia dos perpétuos de ações explica por que o mecanismo precisa existir: um contrato sem data de liquidação não tem nada que o puxe de volta para o ativo subjacente, então esse trabalho fica com o pagamento. O que vem a seguir é a parte que determina quanto custa manter a posição.
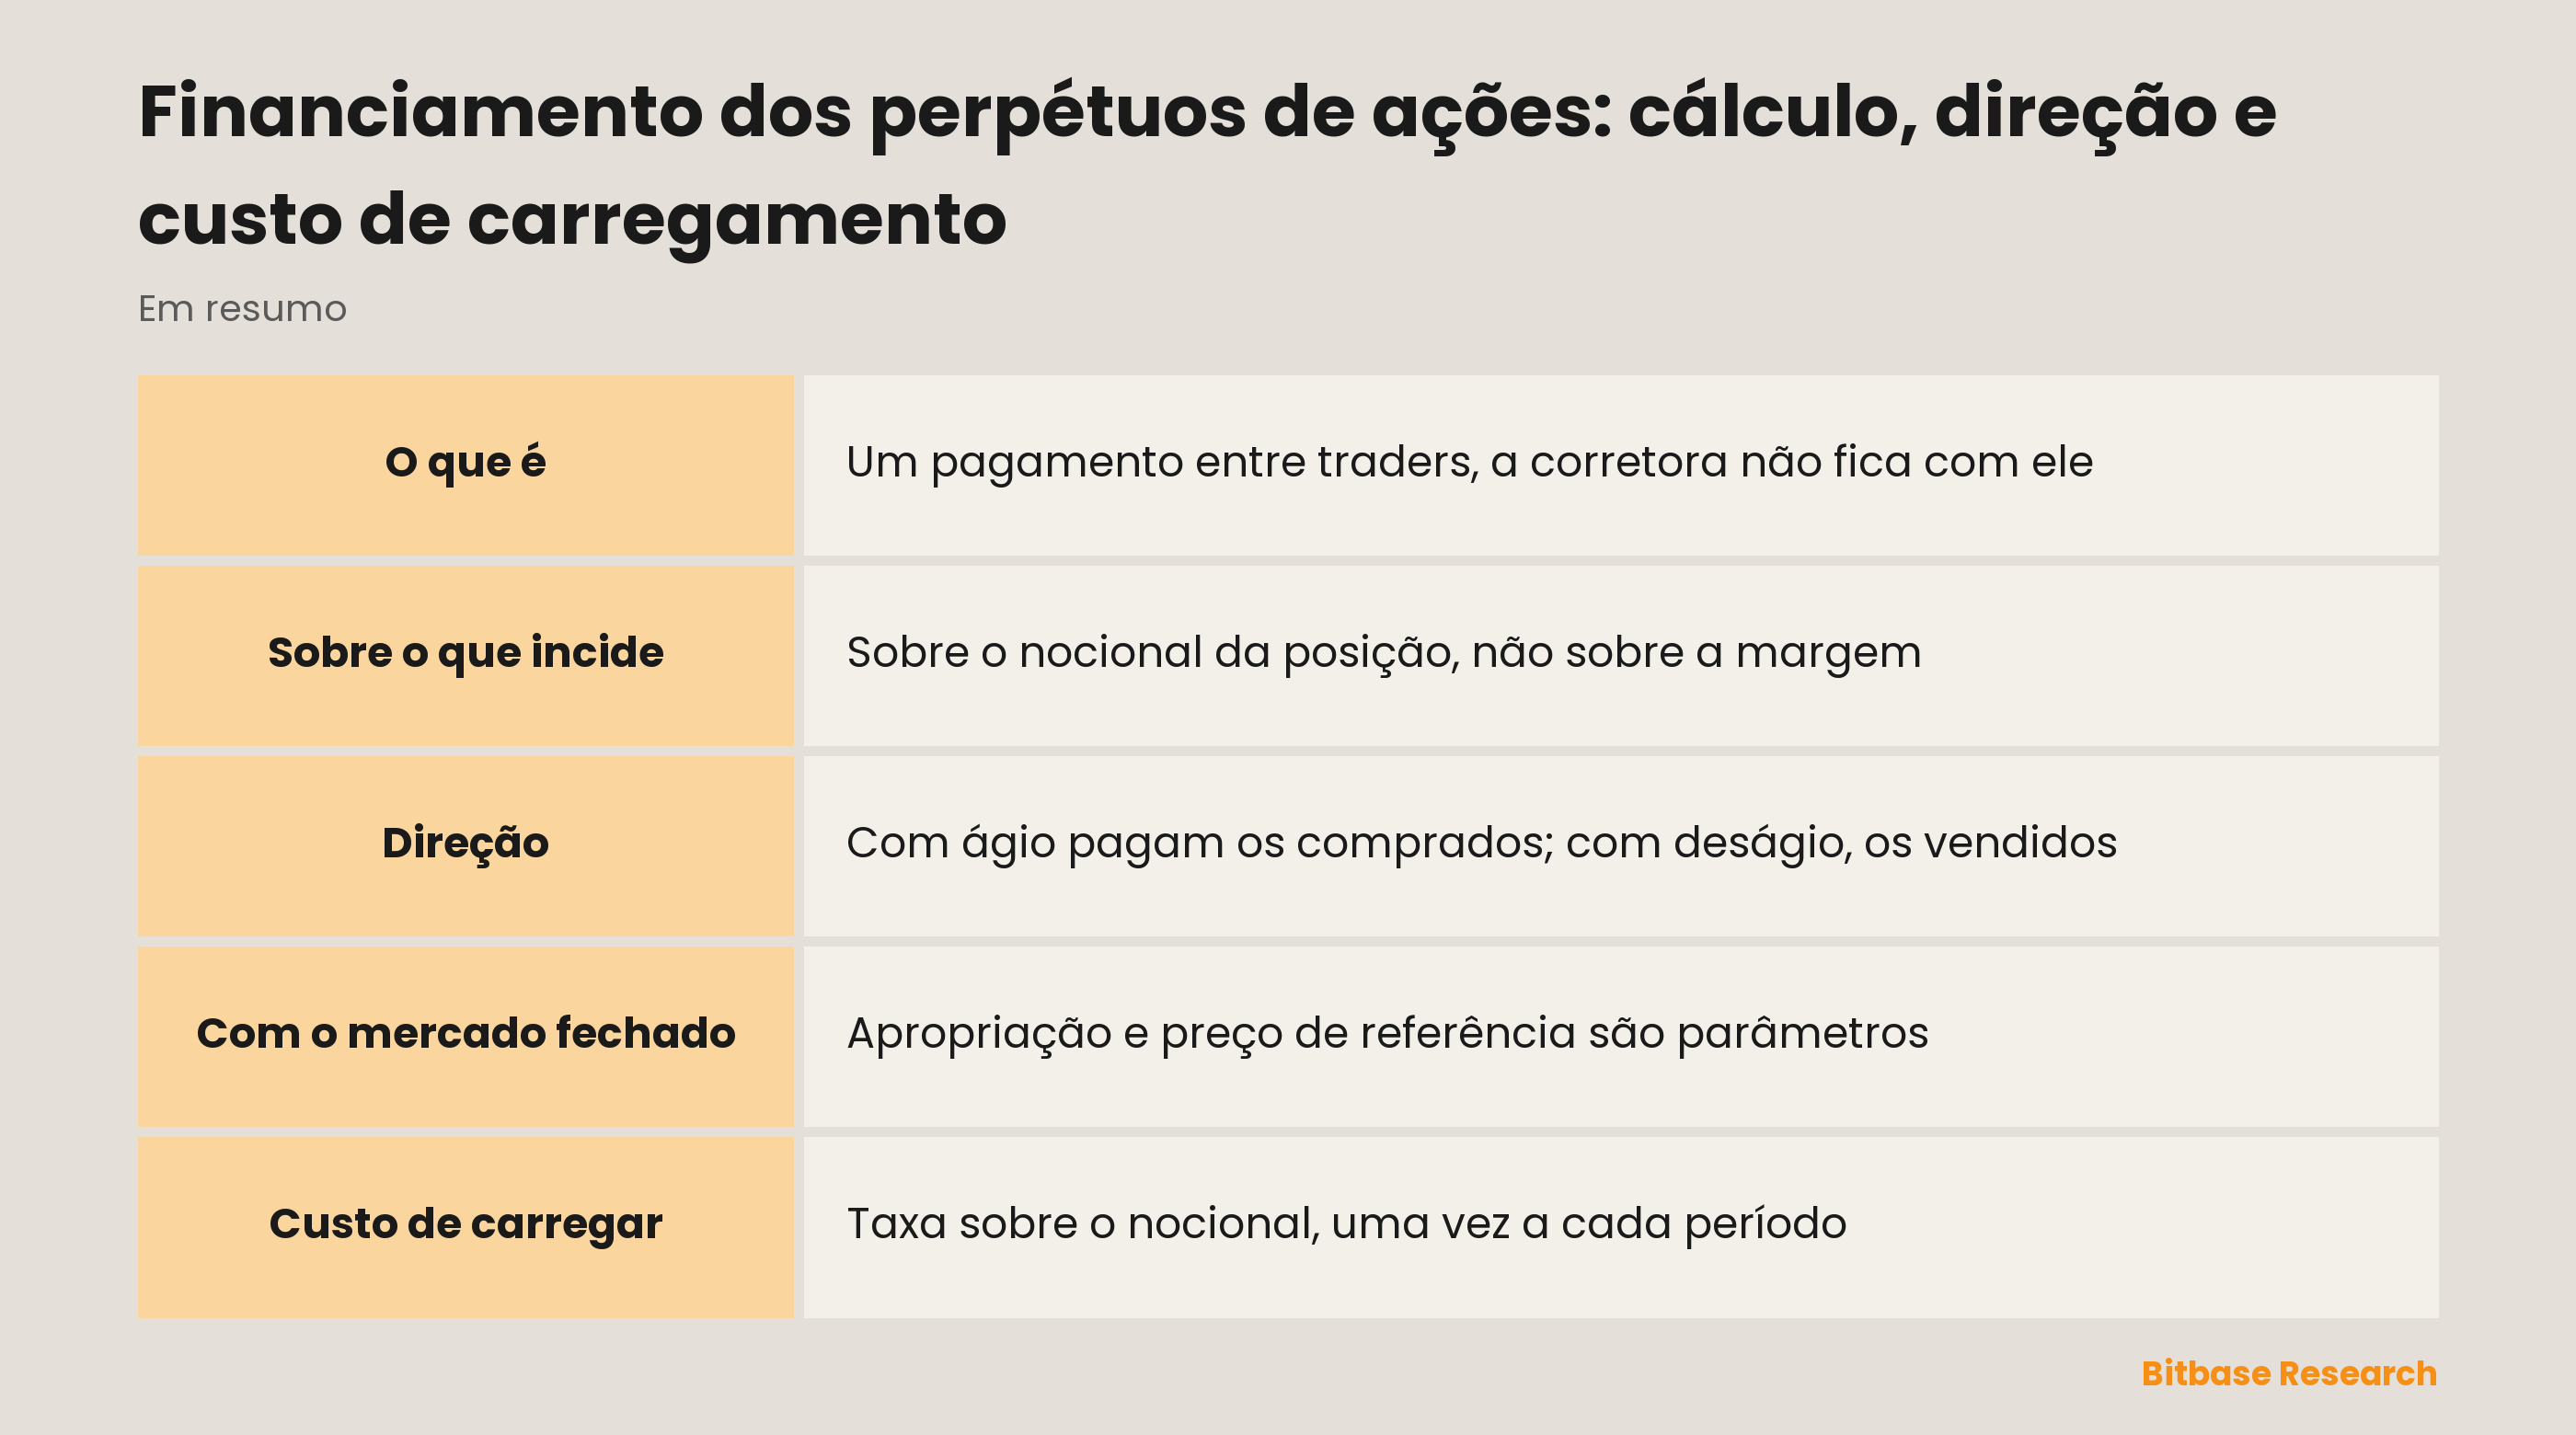
Comece pela base de cálculo, porque todo o resto decorre dela. O financiamento incide sobre o valor nocional da posição — o tamanho multiplicado pelo preço —, e não sobre a margem depositada para sustentá-la. Duas contas com exposição idêntica devem financiamento idêntico, mesmo que uma tenha colocado um décimo da garantia da outra.
Daí caem três consequências. A alavancagem não aumenta a conta de financiamento; ela encolhe o saldo ao qual essa conta é lançada, de modo que o mesmo pagamento passa a ser uma fatia bem maior da margem em risco. A comissão de negociação da plataforma é uma cobrança separada, somada por cima, e vai para a plataforma e não para outro trader. E uma posição pode estar parada no preço e ainda assim cair na conta, porque o pagamento continua chegando tenha o preço se mexido ou não. A mecânica vem intacta da taxa de financiamento do mundo cripto; o que muda a conta são a base e a direção.
Para que lado ele flui
A direção não é escolhida por um calendário nem pela opinião da plataforma. Ela sai do próprio preço do contrato medido contra a referência.
| Sinal da taxa | Onde o perpétuo negocia | Quem paga a quem | O que isso descreve |
|---|---|---|---|
| Positiva | Com ágio sobre a referência | Comprados pagam aos vendidos | A demanda por ficar comprado supera o lado vendido |
| Negativa | Com deságio sobre a referência | Vendidos pagam aos comprados | O lado lotado é o vendido |
| Perto de zero | Alinhado com a referência | Quase nada troca de mãos | Os dois lados estão próximos do equilíbrio |
Leia o sinal como uma descrição do posicionamento, nunca como uma instrução. Uma taxa positiva diz que o lado comprado está pagando neste momento para continuar comprado. Ela não diz nada sobre para onde a ação vai em seguida, e um posicionamento lotado pode seguir lotado por semanas. O que o sinal informa com precisão é qual lado está subsidiando o outro agora e, portanto, se a sua própria base de custo está crescendo ou encolhendo enquanto você espera.
Por que a taxa se move
O pagamento é corretivo por construção. Quando o perpétuo negocia acima da referência, cobrar do lado comprado encarece mantê-lo, e esse encarecimento é a pressão que estreita a distância. Abaixo da referência, o incentivo corre no sentido inverso. Quanto maior a distância, mais forte o mecanismo precisa empurrar — por isso a taxa não é uma constante, e sim um número refixado a cada período a partir de condições que acabaram de mudar.
A aritmética em si — de quanto em quanto tempo há liquidação, qual fórmula converte um ágio em taxa, quais limites impedem um único período de disparar — é um parâmetro da plataforma, não uma propriedade do instrumento. Duas plataformas com perpétuo sobre a mesma ação podem liquidar em ritmos diferentes e chegar a números diferentes. Leia a página de regras do contrato da plataforma em que você negocia. Nada mais é fonte oficial, e ela também pode mudar.
O que acontece quando o mercado de ações fecha
É aqui que a versão de ações se separa da cripto, e a diferença não está na alavancagem, no tamanho nem nas taxas. Está no calendário que fica embaixo da referência.
Um perpétuo cripto se apoia num mercado à vista que nunca fecha: sempre há um negócio recente com que montar a referência, e o intervalo entre uma observação e a seguinte é medido em segundos. Um perpétuo de ação se apoia num mercado que fecha todo fim de tarde nos dias úteis, fica fechado o fim de semana inteiro e fecha de novo nos feriados. Nessas horas o ativo subjacente não produz nenhum negócio novo: não são negócios escassos, é nenhum.
Por isso duas perguntas ficam reais aqui, e simplesmente não aparecem num perpétuo cripto. Com o que a referência é montada enquanto o mercado de referência está fechado? E o financiamento corre durante essas horas ou entra em pausa?
As duas coisas são parâmetros da plataforma, e as duas moram na página de regras do contrato. Vale encontrá-las antes do primeiro fim de semana, e não depois, porque as duas respostas possíveis não são simétricas. Se a apropriação continua durante o fechamento, um fim de semana são vários períodos de custo sobre uma posição cujo subjacente não pode se mover. Se ela pausa, o custo volta na reabertura, contra um preço que pode ter aberto em gap. De um jeito ou de outro, o preço de marcação continua rodando, então a posição ainda pode ser encerrada à força enquanto a bolsa em que a ação é listada está apagada.
Como a conta se acumula
O custo de carregar é a soma, ao longo de todos os períodos em que a posição ficou aberta, da taxa daquele período aplicada ao nocional daquele período. Três entradas, e só uma delas é você quem define.
O nocional é escolhido na entrada e depois deriva junto com o preço. A taxa é refixada a cada período e não dá para conhecê-la de antemão. O número de períodos é simplesmente quanto tempo você ficou. Por isso o total não é uma cotação que se possa obter na entrada — é um acúmulo, e a única parte sob controle direto é o tamanho.
Daí saem duas propriedades. O custo cresce com o tempo de carregamento e não com o número de operações, o que inverte a intuição que a maioria traz das ações. E ele não para quando o preço para: uma posição que passou um mês sem sair do lugar passou esse mês inteiro pagando, ou recebendo. A aritmética detalhada desse acúmulo está em quanto custa manter um perpétuo, e a forma como esses pagamentos caem na conta em vez de caírem na variação de preço não realizada está em pagamentos de financiamento e resultado do perpétuo.
Uma exposição, três formatos de custo
| Instrumento | Quando o custo de carregar é cobrado | Com o que ele escala | O que encerra o custo |
|---|---|---|---|
| Ação comprada diretamente | Só na entrada e na saída | Com a operação, não com o prazo | Vender a ação |
| Perpétuo de ação | A cada período de financiamento | Com nocional, taxa e tempo decorrido | Encerrar a posição |
| Microfuturo de índice | Uma vez por rolagem | Com o spread entre dois vencimentos | O vencimento, ou a rolagem |
A linha do meio é a que pior se transporta da linha de cima. Comprar uma ação à vista custa corretagem duas vezes e, a não ser que a posição esteja financiada, nada no meio, então, em termos de custo de carregar, segurá-la por um ano é quase igual a segurá-la por um dia. O perpétuo inverte esse formato: entrar é barato, ficar não é.
A linha de baixo tem outro formato ainda. Microfuturos de índice não carregam financiamento nenhum. Eles rodam num ciclo trimestral e liquidam em dinheiro na terceira sexta-feira de março, junho, setembro e dezembro, então quem quer exposição contínua paga na rolagem — uma vez por trimestre, como diferença de preço entre o contrato que vence e o seguinte. Mesma ideia econômica, só que chegando de uma vez em vez de em fluxo.
O que conferir antes da primeira noite
Quatro itens na página de regras da plataforma decidem quanto uma posição custa de fato, e nenhum deles pode ser deduzido de um contrato cripto. O intervalo de liquidação: de quanto em quanto tempo o pagamento é cobrado. A fórmula e seus limites, incluindo qualquer teto para o quanto um único período pode ficar extremo. O tratamento durante o fechamento: o que acontece com o preço de referência e com a apropriação enquanto o mercado subjacente está parado. E a contabilização — realizada no saldo ou lançada contra a margem da posição, porque isso decide se o financiamento sozinho consegue chegar a uma liquidação forçada.
Em resumo
Financiamento é uma transferência entre traders, calculada sobre o nocional, com direção definida por o contrato negociar acima ou abaixo do mercado que ele acompanha. Ele se acumula com o tempo e não com a atividade, o que transforma o prazo pretendido de carregamento em um dado de entrada para o tamanho da posição, e não em uma lembrança tardia. A parte genuinamente específica das ações é a janela de fechamento — e é também a parte que nenhum guia pode responder por você: o intervalo, a fórmula, os limites e o tratamento durante o fechamento moram na página de regras do contrato da plataforma em que se negocia, e eles mudam.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- ES e MES: tamanho do contrato, margem, horários e rolagem
- O FOMC e os derivativos de ações: volatilidade, execução e risco de posição
- NQ x MNQ: tamanho do contrato, margem, horários e rolagem
- O que é cripto wrapped?
- Como os mercados de previsão são liquidados
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Especificações do CME Micro E-mini Nasdaq-100: ciclo trimestral, terceira sexta-feira e liquidação em dinheiro www.cmegroup.com
[2] CME Micro E-mini S&P 500: liquidação trimestral em dinheiro e a rolagem entre vencimentos www.cmegroup.com