Коли ваші монети лежать на біржі, ви тримаєте вимогу до компанії, а не сам актив. Ризик контрагента — це сукупність способів, якими ця вимога може лишитися невиконаною, і в нього кілька незалежних джерел, що під тиском поводяться по-різному. Розуміння того, яке з них вас турбує, перетворює туманну тривогу на рішення про те, скільки там лишати.
Що таке ризик контрагента
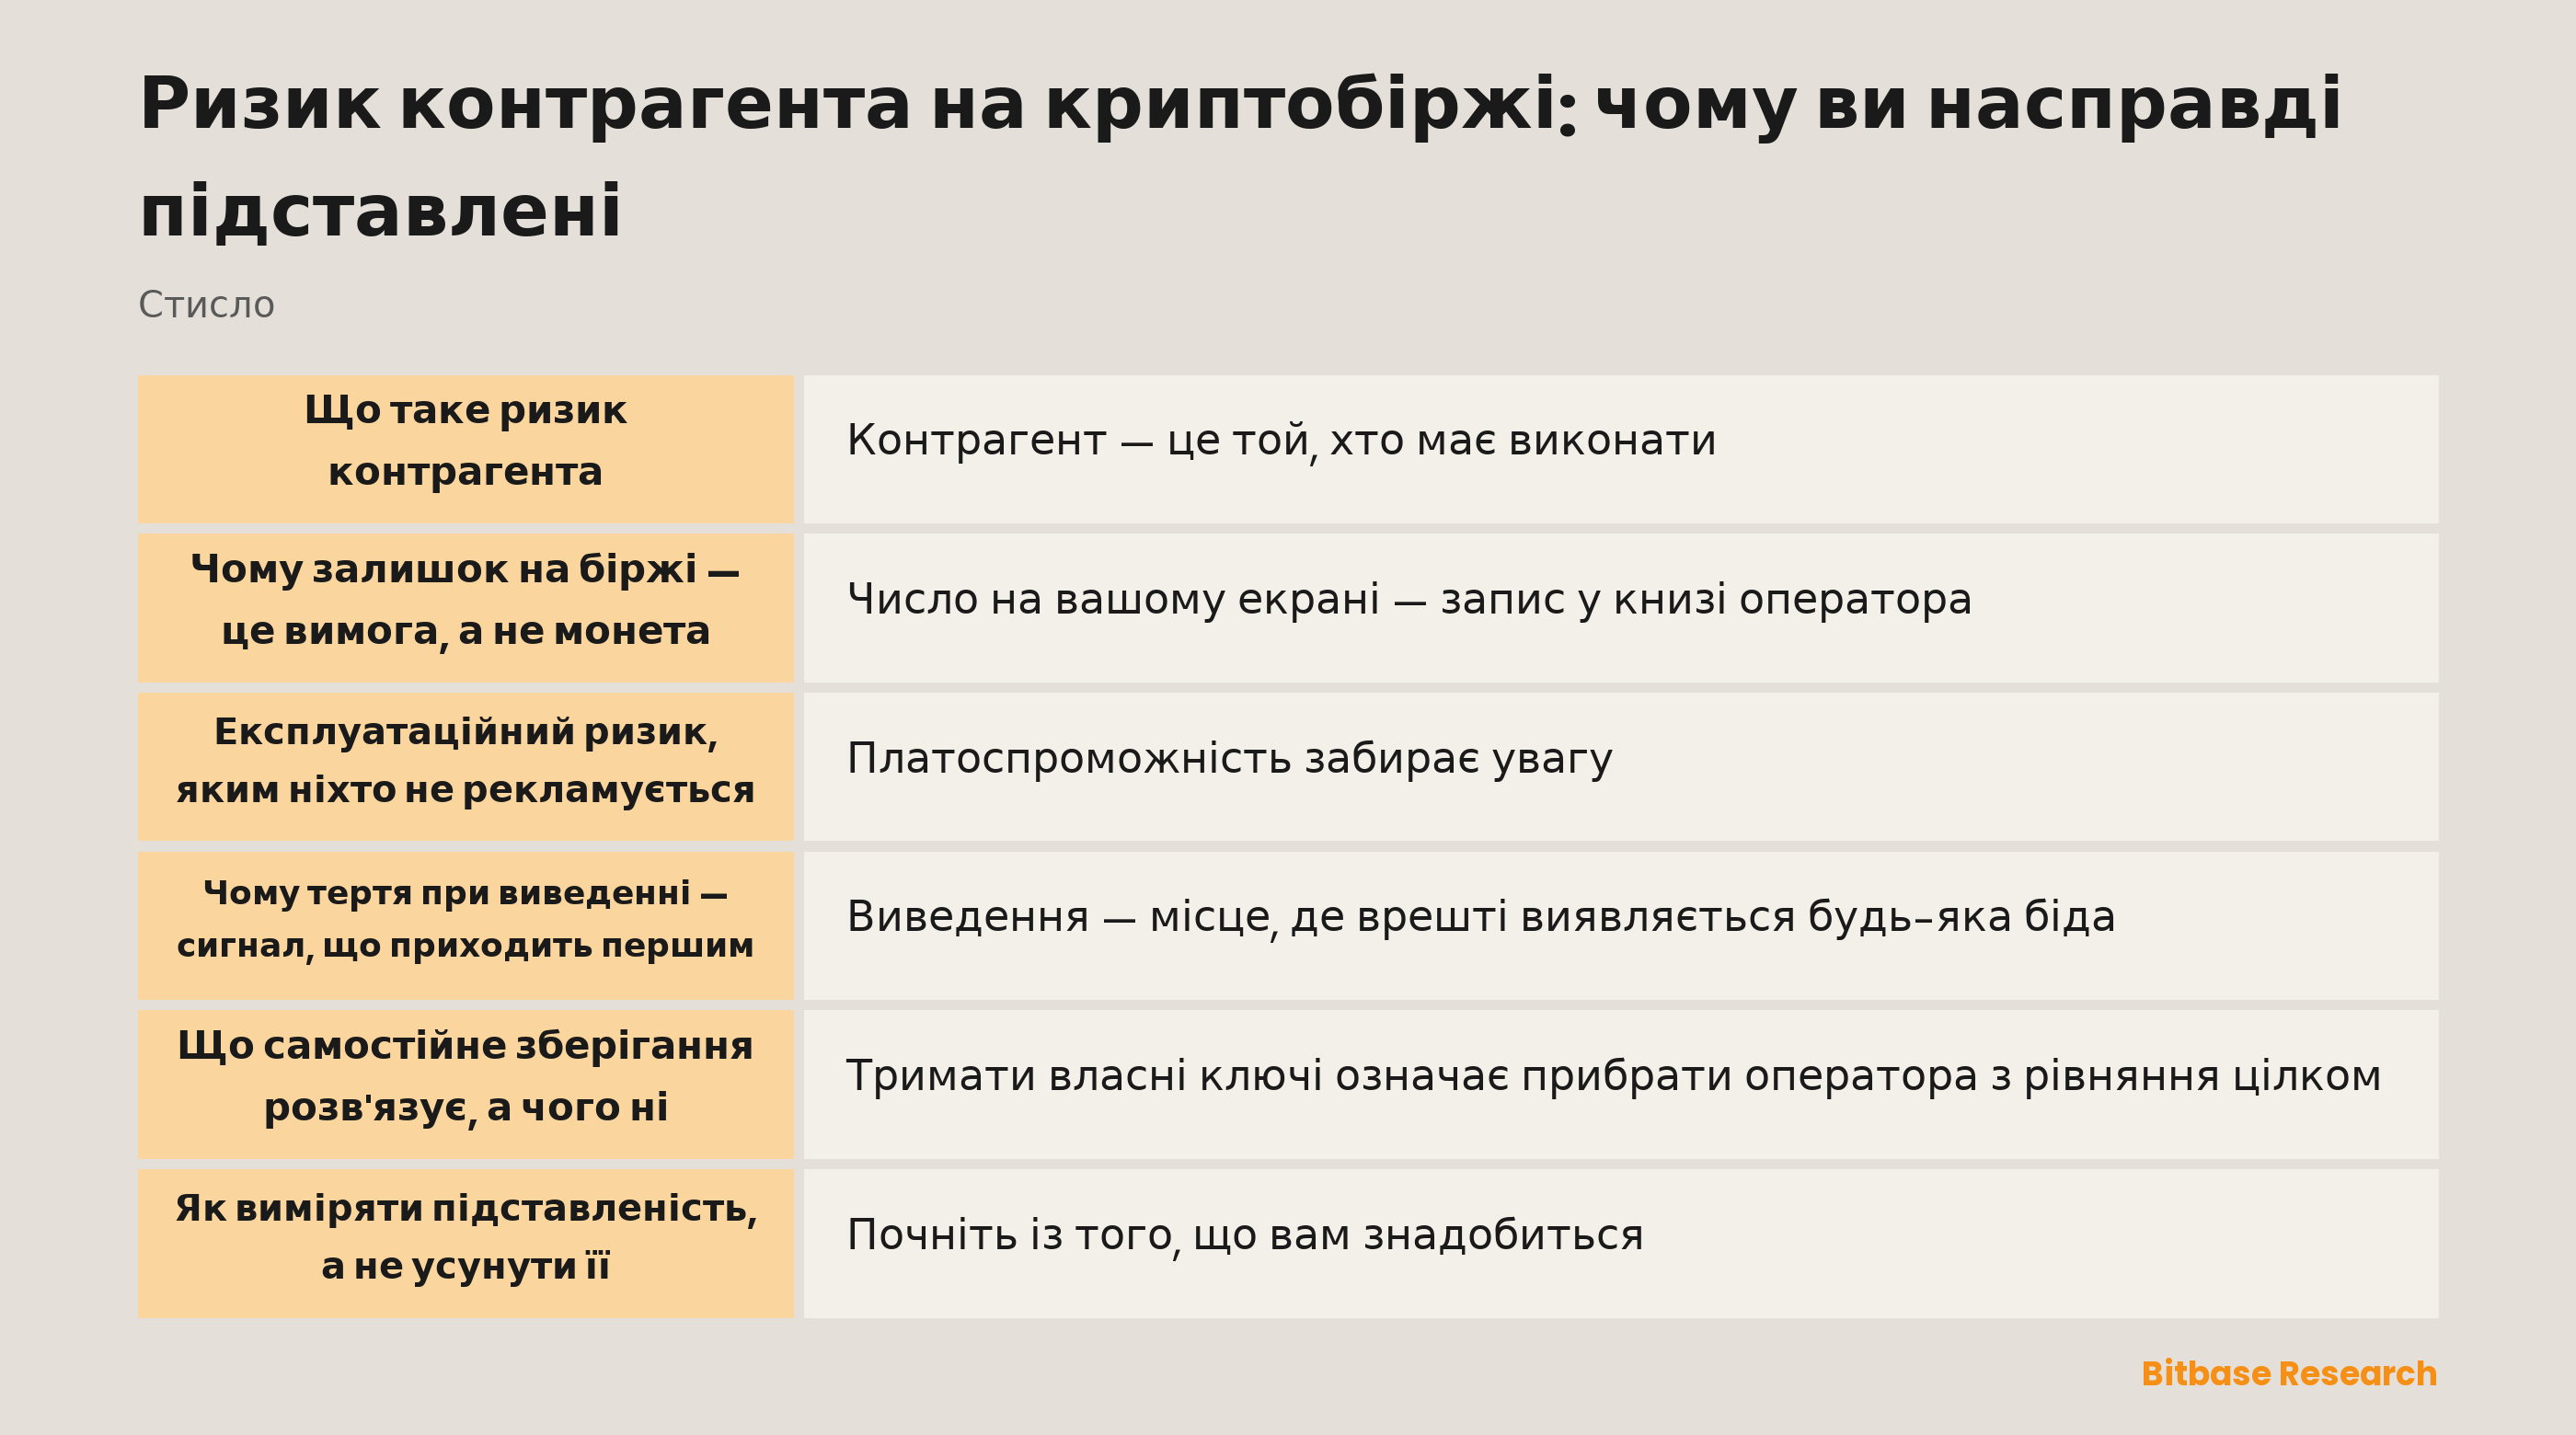
Контрагент — це той, хто має виконати, щоб ви отримали належне. На біржі це оператор, а виконанням тут є можливість вивести.
Отже, ризик не про ціну. Ваш актив може зростати цілий рік, а ви все одно можете не зрушити його, бо це два окремі питання й лише одне з них про ринок. Плутати їх — найпоширеніший спосіб недооцінити цю справу.
Є й друга плутанина, варта називання: ризик контрагента — не те саме, що ризик зламу. Крадіжка — один зі способів, яким вимога зазнає невдачі, і вимога здатна провалитися й без жодної вкраденої монети. Він до того ж не бінарний. Спектр тягнеться від виведення, що зайняло три дні замість трьох хвилин, до оператора, який не повертає нічого, і більшість того, що трапляється на практиці, ближча до першого краю.
Звідки береться ризик
| Джерело | Як воно виявляється | Що його зменшує |
|---|---|---|
| Ваші активи на зберіганні | Монети, яких без дозволу не зрушити | Опубліковані резерви, які ви перевірите |
| Платоспроможність бізнесу | Зобов'язання, невидимі ззовні | Заявлене охоплення, зовнішнє засвідчення |
| Експлуатаційний збій | Простої, затримки, застряглі перекази | Історія і те, як повідомляють про інциденти |
| Право і юрисдикція | Заморожені рахунки, змінені умови | Знання, яка особа тримає відносини |
| Концентрація на одному майданчику | Один збій забирає одразу все | Поділ залишків між місцями |
| Активи, використані за вас деінде | Ризик, успадкований без вибору | Читання про долю невживаних коштів |
Читайте третій стовпець чесно: кілька пунктів зменшують, а не усувають, а джерело без запису там можна лише виміряти, але не зменшити. Останній рядок — той, про який користувачі майже не думають, і саме він без жодної згадки перетворює одні відносини на кілька.
Чому залишок на біржі — це вимога, а не монета
Число на вашому екрані — запис у книзі оператора. Монети за ним лежать на адресах, якими розпоряджається оператор, змішані з чужими, а ваш запис — обіцянка видати стільки на вимогу.
Це не критика моделі. Об'єднання коштів і робить можливою миттєву торгівлю; майданчик, що рухав би монети в мережі під кожну угоду, був би повільнішим і дорожчим на порядки. У конструкції є призначення, і підставленість — її ціна.
Практично це означає, що ваша позиція залежить від спроможності й готовності оператора виконати. Доказ резервів закриває частину цього, роблячи бік активів перевірним, а те, що лишається відкритим, описано в матеріалі чи доводить доказ резервів платоспроможність.
Експлуатаційний ризик, яким ніхто не рекламується
Платоспроможність забирає увагу, а більшість справжніх бід створює експлуатація. У волатильність системи падають, мережа перевантажується, вікно обслуговування затягується, і виведення стають у чергу.
Ніщо з цього не означає біди в балансі й усе одно здатне позбавити вас змоги діяти саме тоді, коли найбільше хочеться. Для активного трейдера це справжні витрати, навіть якщо наступного дня все відновлено.
Це також та категорія, де історія справді передбачає, бо експлуатаційна якість змінюється повільно й виявляється багаторазово. Корисний сигнал — не в тому, чи стаються такі події, а в тому, як оператор поводиться під час них. Чіткі повідомлення, названі причини й час відновлення кажуть щось про організацію; мовчання під час простою каже інше.
Чому тертя при виведенні — сигнал, що приходить першим
Виведення — місце, де врешті виявляється будь-яка біда, і це робить його найінформативнішим з того, що користувач спостерігає напряму. Проблеми платоспроможності, експлуатації та права спливають там раніше, ніж деінде.
Тому вивести насправді час від часу вартує більше, ніж читати про виведення. Перерахувати невелику суму у звичайний момент означає встановити, як цей процес відчувається, коли все гаразд, і саме ця база робить зміну поведінки помітною.
Те саме міркування стосується лімітів і кількості кроків підтвердження: це звичайні налаштування, доки вони не змінюються без пояснення. Стежте за змінами, а не за абсолютними рівнями. Майданчик, який завжди витрачав добу на обробку виведення, — не те саме, що майданчик, який раптом почав витрачати добу, і інформацією є лише друге.
Що самостійне зберігання розв'язує, а чого ні
Тримати власні ключі означає прибрати оператора з рівняння цілком. Немає вимоги, немає обіцянки, немає черги, і для активів, якими ви не торгуєте активно, це найчистіша відповідь на ризик контрагента.
Воно замінює одну підставленість іншою. Керування ключами стає вашою турботою, помилки незворотні, і скаржитися нікому — це обмін, а не втеча. Чим дві моделі різняться механічно, викладено в матеріалі моделі зберігання на біржах.
Розважливе прочитання в тому, що вони служать різним цілям. Торгові залишки доречні там, де йде торгівля, а довгострокові запаси — необов'язково, і більша частина практичної вигоди походить із цього поділу, а не з вибору боку.
Як виміряти підставленість, а не усунути її
Почніть із того, що вам знадобиться, щоб пережити місяць без доступу. Ця рамка перетворює абстрактну тривогу на суму, а сума — єдина частина всього цього, якою ви справді керуєте.
Допомагає й ділити гроші за призначенням, а не за відчуттям, бо сума, якою ви готові ризикнути на тиждень, — інше число, ніж та, якою готові ризикувати безстроково. Далі користуйтеся перевірним. Опубліковані резерви, розбивка за активами, підписи, які ви перевірите, і дотримуваний графік — усе це свідчення про оператора, а їхня відсутність теж свідчення, як викладено в матеріалі обмеження доказу резервів.
Наостанок пам'ятайте, що ризик структурний, а не особистий. Він є в будь-якому влаштуванні, де хтось тримає активи за іншого, а глибша анатомія його поширення між установами розгорнута в матеріалі архітектури ризику контрагента.
Підсумок
Ризик контрагента на біржі — це ризик того, що вимогу до компанії не буде виконано, і він походить зі зберігання, платоспроможності, експлуатації, юрисдикції, концентрації та того, що майданчик робить із невживаними коштами.
Жодного з них не знімає зростання ринку, і жодного не знімає повністю будь-яке розкриття. Реалістична мета — знати, які джерела стосуються вас, користуватися перевірними й тримати суму, втрату доступу до якої ви здатні витримати. Читайте далі матеріали Bitbase Academy.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- KYC і перевірки на Bitbase: три різні речі під одним словом
- Де Bitbase зареєстрований? Дві реєстрації і те, чого вони не означають
- Як перевірити, чи безпечна криптобіржа: список, який справді можна виконати
- Необов'язкові роялті NFT простими словами
- Що таке watch-only гаманець? Бачити кошти, не витрачаючи
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона не є інвестиційною, торговою, податковою чи фінансовою порадою. Криптоактиви волатильні — оцінюйте ризики самостійно. Написано станом на вересень 2026 року; орієнтуйтеся на найновішу офіційну інформацію.
Джерела
[1] Bitbase, «Доказ резервів» — щомісячне розкриття, корінь Меркла та відкритий верифікатор www.bitbase.com