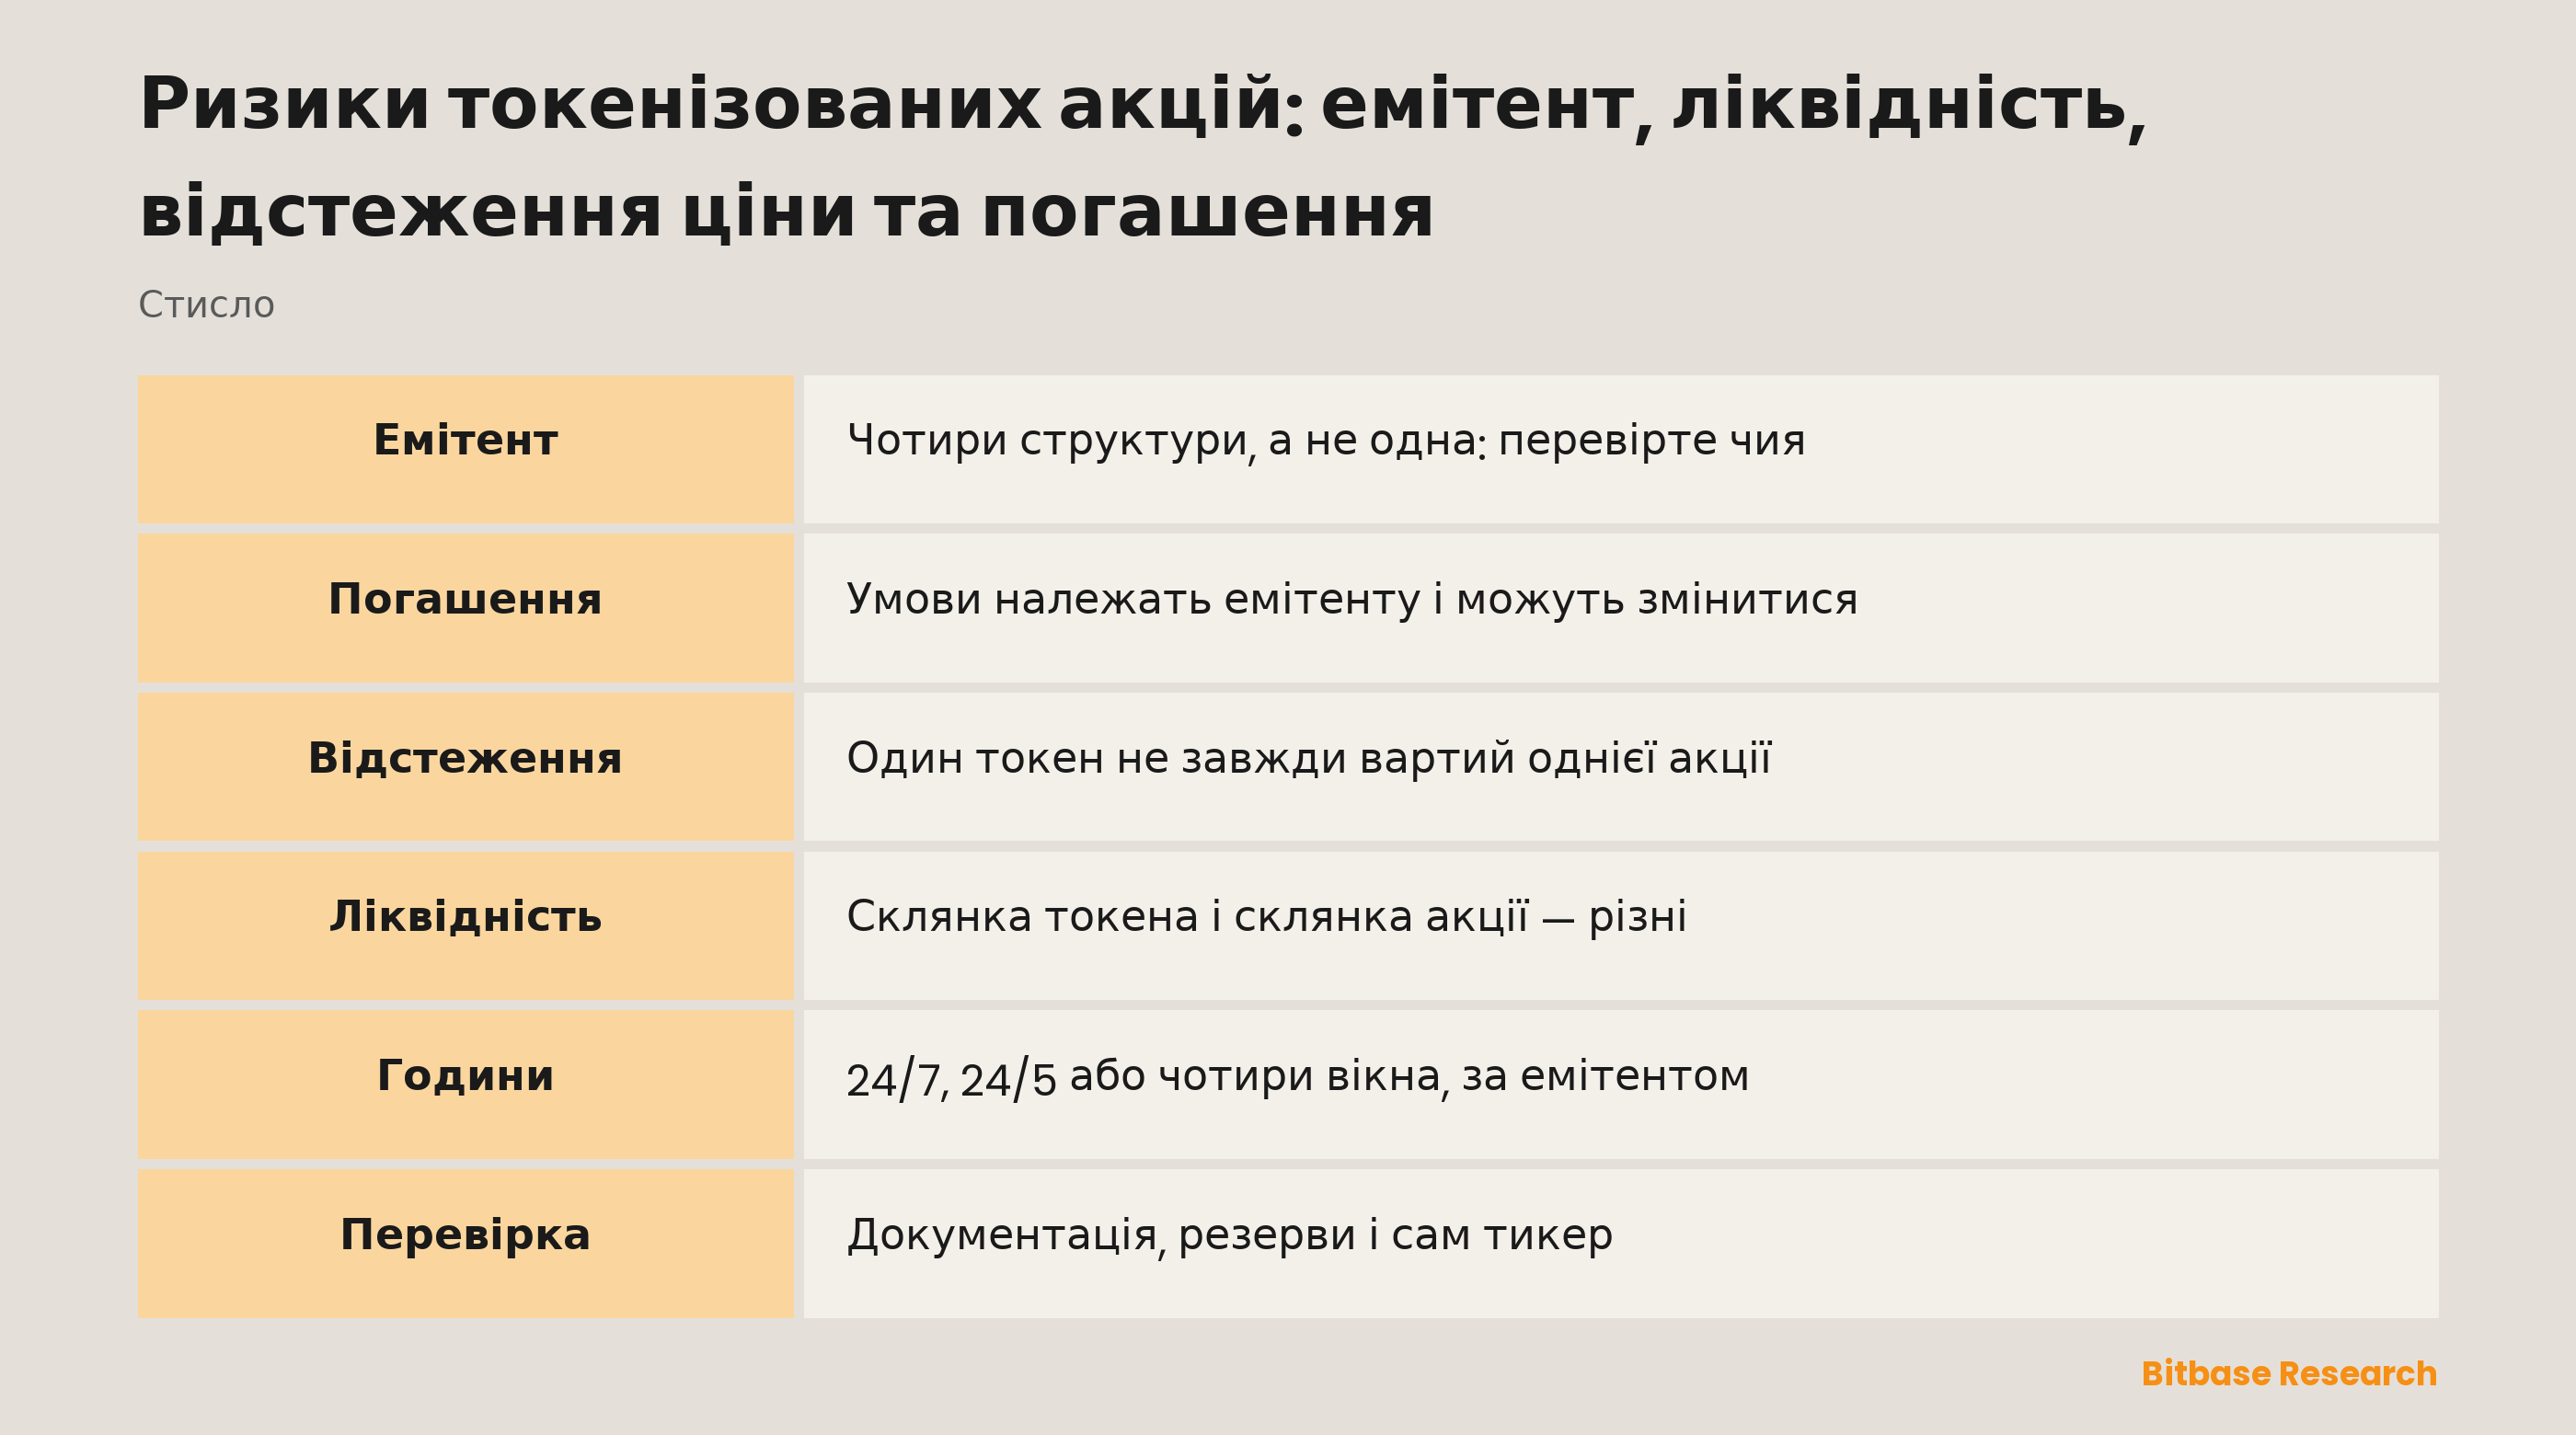
Коли токенізована акція та її папір показують того самого дня різні ціни, це не обов'язково поломка. Токен не є акцією, а чим він є насправді, залежить від емітента. Далі йде контрольний список, а не пересторога: п'ять місць, де живе ризик, і питання, що закриває кожне.
Ризик емітента — це не один ризик
Починати треба з емітента, бо токенізовані акції — не один продукт з одним профілем ризику. Чотири широко представлені емітенти будують їх структурно по-різному, і відмінності падають туди, де ризик і вимірюється.
| Емітент | Що таке токен | Забезпечення | Години торгів |
|---|---|---|---|
| Ondo | Токенізована акція, трекер повної дохідності | Не один токен на акцію | 24/5, частина токенів поза сесією |
| xStocks, від Backed Assets (JE) Limited | Токенізований папір компанії з Джерсі | 1:1, актив у регульованому зберіганні | 24/7 у мережі |
| Robinhood Europe, UAB | Деривативний контракт із Robinhood | Актив належить Robinhood | Понеділок 02:00 — субота 02:00 CET |
| Dinari | dShare, випуск після виконання заявки через Alpaca | 1:1 з папером | Чотири вікна, 24/7 лише частина тикерів |
Один рядок по суті відрізняється від трьох інших. Classic Stock Tokens від Robinhood — це деривативні контракти між вами та Robinhood, оцінені за цінами базових паперів, але без прав на них; активи належать Robinhood і зберігаються в ліцензованій установі США. Експозиція тут контрагентська: важливо не те, де лежать акції, а те, що станеться з контрактом, якщо емітент не виконає зобов'язання. Robinhood Europe, UAB підлягає нагляду Банку Литви. Але піднаглядний емітент і безризиковий продукт — різні речі, і їх плутають постійно.
Три інші переносять вагу на зберігання та погашення. xStocks емітент описує як токенізовані представлення акцій і ETF США, кожне забезпечене 1:1 активом у регульованому зберіганні. dShare забезпечений 1:1 папером, і Dinari випускає чи спалює його лише після виконання брокерської заявки через Alpaca. Ondo випадає з ряду: Ondo прямо пише, що один токен не обов'язково представляє вартість однієї акції, адже його токени — трекери повної дохідності: дивіденди за вирахуванням податку реінвестуються, а не виплачуються.
Самих дивідендів досить, щоб побачити, як мало тут спільного. Ondo їх реінвестує. Robinhood переказує відповідну суму прийнятним власникам грошима. Dinari розподіляє після надходження грошей за активом: прямі власники отримують USD+, а на загорнуті позиції зараховуються dShare. Щодо xStocks порядок не перевірявся і тут не описаний.
Права акціонера дробляться так само. Ondo пише, що власники не отримують ні права голосу, ні законних інформаційних, ні інших прав акціонера. Robinhood пише, що його токени не дають прав на базові акції чи ETP. Backed описує xStock як вимогу до вартості забезпечення, а не до пов'язаних із нею прав, — інша фраза. Документація Dinari на прочитаних сторінках цього питання не торкається. Загального правила щодо прав акціонера немає — є чотири позиції, і одна з них мовчання.
Погашення працює на умовах, які емітент може змінити
Токенізована акція створена давати економічну експозицію до базового активу й залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Це опис конструкції, а не пересторога: погашення — політика компанії, що випустила токен, а політику переписують.
На погашенні публічні формулювання перестають збігатися. У xStocks сайт емітента та його новинні сторінки описують форму по-різному: там грошова вартість або сам актив, тут гроші за ринковою ціною активу, але не актив. Оскільки вони розходяться, точним лишається вузьке: токен можна погасити в емітента, а в якій формі — за чинними умовами.
Ставки, мінімуми та строки обробки тут навмисно не наводяться: застаріла комісія гірша за відсутність цифри. З доступом те саме. Ondo описує токени як доступні загалом неамериканським інвесторам з урахуванням юрисдикційних та інших обмежень, а xStocks пише, що недоступний у США та для осіб США. Документація щонайменше одного емітента вказує одразу у два боки щодо юрисдикції — це і є довід читати сторінки емітента, а не переказ.
Відхилення від ціни — не депег
В Ondo сформульовано найясніше з усіх чотирьох: один токен не обов'язково представляє вартість однієї акції, а ціна токена не завжди збігається з ціною базового активу. Це опис інструмента, а не повідомлення про дефект.
У крипті відхід ціни від орієнтира називають депегом, і це слово ховає три механізми. Депег стейблкоїна і розрив у відстеженні — не одна й та сама подія. Депег стейблкоїна — відхилення від фіксованої цілі, і ця ціль є всім продуктом. У токенізованої акції цілі немає: вона посилається на рухому ціну, а розрив народжується в самій конструкції, у закритому базовому ринку або в тому, що по інший бік склянки нікого немає.
Ціна угод за токеном і довідкова ціна майданчика — ще дві різні речі. Які джерела живлять орієнтир, як їх згладжують і що він робить без свіжих угод — параметри конкретного майданчика, і авторитетна тут лише сторінка правил контракту. Оракул, що читає закритий ринок, читає останню побачену ціну, хоч якою б старою вона була.
Дві склянки, а не одна
Токен і акція торгуються в різних місцях, для різних людей і в різний час, тож глибина однієї нічого не каже про глибину іншої. Папір може бути серед найліквідніших у світі, а його токенізована версія стояти у склянці настільки тонкій, що її рухає звичайна заявка. Це і є дві склянки, а не одна — найчастіша несподіванка для тих, хто прийшов з фондового ринку.
Ліквідність важить найбільше на виході. Погашення в емітента не замінює заявку на купівлю: воно йде за умовами та графіком емітента, а не на вимогу. Фрагментація це посилює — один токен може жити в кількох мережах і на кількох майданчиках, і глибина ділиться, а не складається.
У Dinari це записано конкретно. Поза основними годинами ринкові заявки перетворюються на лімітні, виконувані за ринком, і можуть виконатися повністю, частково або ніяк. Вікно Open працює лише в мережі, покриває обмежений набір тикерів і несе меншу ліквідність — звичайна поведінка тонкої склянки.
Календар під токеном
У чотирьох немає спільного годинника. xStocks описуються як торговані 24/7 у мережі. Ondo торгується 24/5, невелика частина токенів доступна поза сесією, а довкола корпоративних дій і ризикових подій торги зупиняються. Robinhood працює з понеділка 02:00 до суботи 02:00 CET. Dinari ділить добу на основну сесію, вікна до й після торгів із лімітними заявками, нічне вікно та Open, що закриває вихідні для частини тикерів.
Під усіма чотирма календарями лежить той самий базовий ринок, закритий щовечора в будні, всі вихідні та свята. Токен продовжує ціноутворення, поки базовий ринок закритий. Новина після закриття вбирається спершу токеном і лише потім акцією, коли відкриється її біржа, тож до дзвінка вони розходяться далеко, і власник зустрічає цю відстань як геп, а не як тренд.
Як перевірити токен, перш ніж його тримати
Три сторінки закривають більшу частину питань, і жодна з них не графік ціни.
Почніть з документації емітента, знайденої за іменем, а не за майданчиком, який лістить токен. Усі чотири конструкції розкриті самими емітентами й коротко: чим токен є юридично, що за ним стоїть, як обробляються дивіденди, що сказано про погашення.
Потім прочитайте сторінку резервів. Доказ резервів показує, що утримується на момент складання звіту. Він не каже, що і в кого ви зможете погасити та як швидко, і аудитом не є.
Насамкінець переконайтеся, що тикер узагалі стосується тієї компанії. Між ринками тикер не є ідентифікатором: одне коротке сполучення літер регулярно належить сторонньому криптопроєкту. ES веде на Eclipse, CME — на Commodity Market Exchange, ICE — на Ice Open Network, VIX — на мем-монету, і жодне не той папір і не той індекс, на які натякають літери. Перевірити ім'я за тикером дешево, і це ловить найдорожчу помилку списку.
Підсумок
Ризик токенізованої акції не узагальнюється, і чотири емітенти тому доказ: один продає деривативний контракт, другий — трекер, про який прямо сказано, що він не вартий акції за токен, двоє — токени із забезпеченням один до одного, але з погашенням на власних умовах. Механіка спільна, емітент — ні. Першоджерела — сторінки документації емітентів нижче; за специфікою майданчика його сторінка правил контракту важливіша за будь-який посібник.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити SCHD: дивідендна експозиція, витрати та порівняння з QQQ
- Як купити акції Snowflake (SNOW): способи торгівлі, витрати та ризики
- Як купити акції SoFi (SOFI): способи торгівлі, витрати та ризики
- VTI ETF: вибірка з усього фондового ринку США
- Що таке часова мітка в блокчейні? Чому вона приблизна
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Ondo: трекери повної дохідності, не один токен на акцію docs.ondo.finance
[2] Сайт xStocks: емітент Backed Assets (JE) Limited, забезпечення 1:1 xstocks.com
[3] Robinhood ЄС: Classic Stock Tokens — деривативні контракти, не акції robinhood.com
[4] Dinari: dShare забезпечений 1:1 і випускається через Alpaca docs.dinari.com
[5] Години торгів Dinari: чотири вікна і сесії лише з лімітом docs.dinari.com
[6] Дивіденди Dinari: USD+ прямим власникам, dShare на загорнуті docs.dinari.com