Безстроковий контракт на акцію нічого не тримає, ніколи не завершується і бере плату за обраний напрям. З цього поєднання виходить інструмент, який поводиться не як акція, яку він відстежує, не як опціон і не як індексні фʼючерси, з якими його часто плутають. А відрізняє безстроковий контракт на акцію від криптовалютного не плече — а те, що ринок, на який він посилається, щовечора закривається.
Що таке безстроковий контракт на акцію
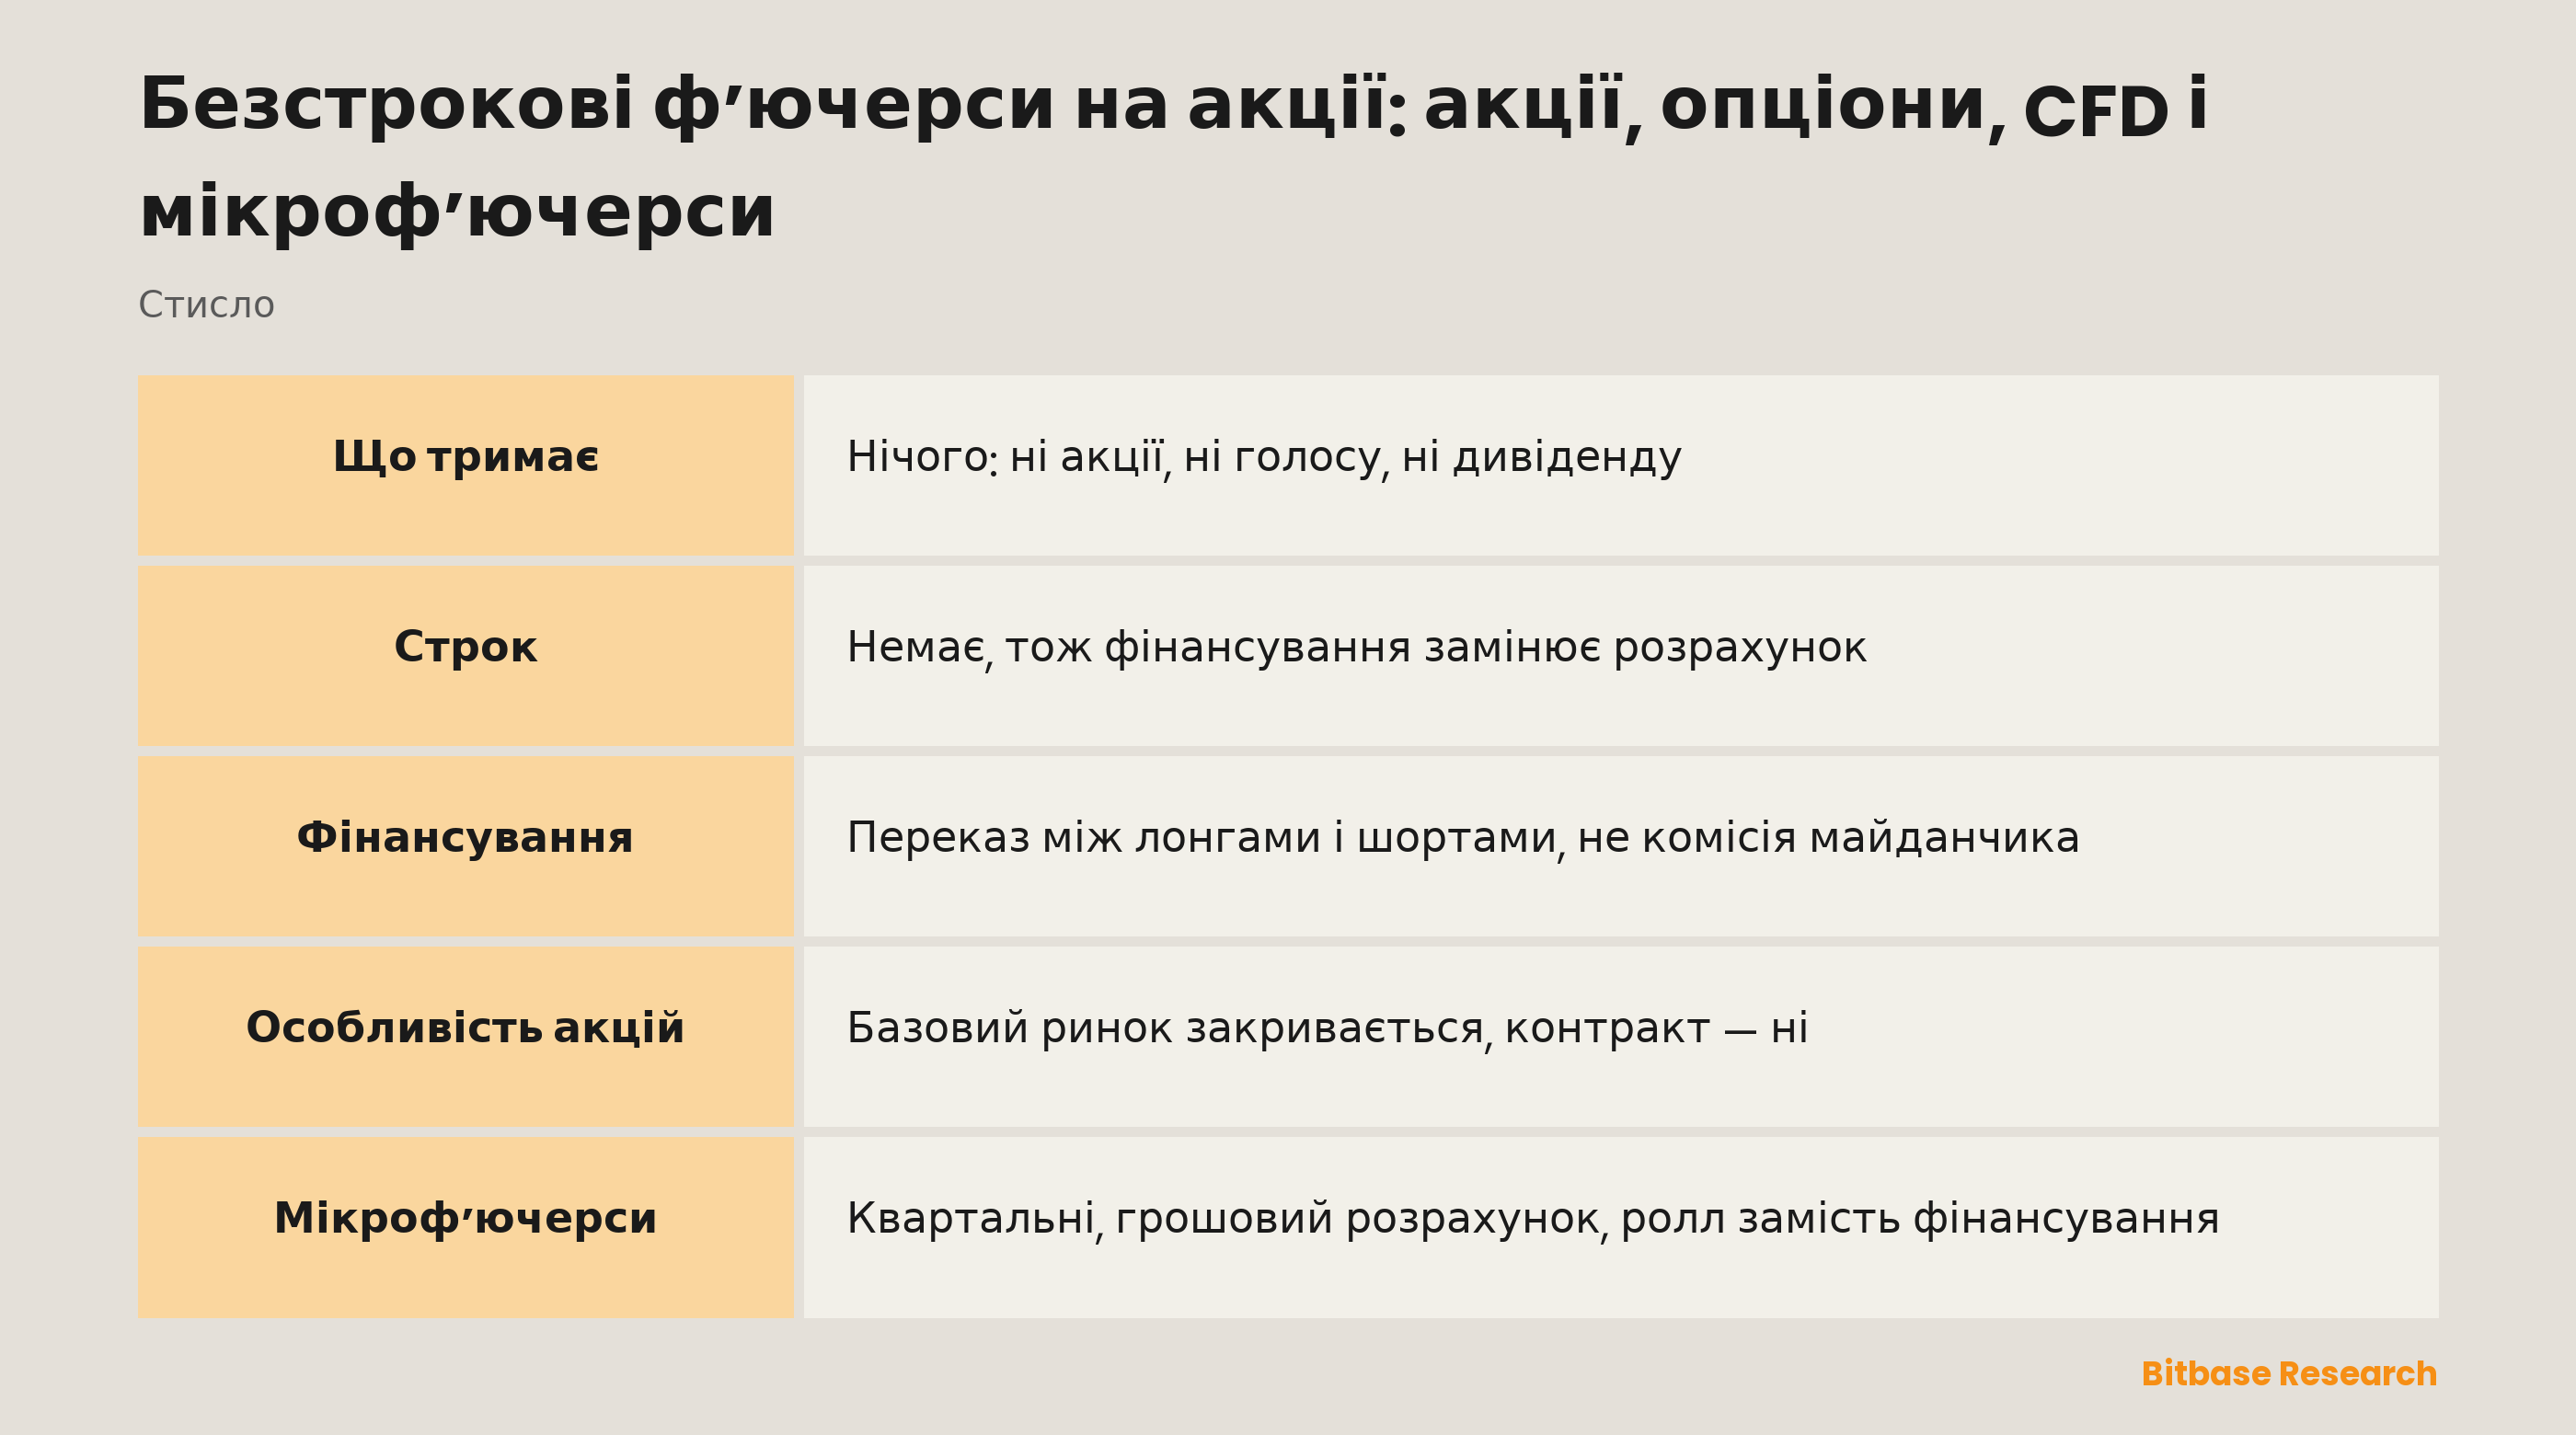
Це договір, вартість якого йде за ціною акції. Він не тримає акції, не дає прав акціонера і не має дати розрахунку. Маржа вноситься і розрахунки йдуть у стейблкоїні, а не у валюті, в якій торгується базовий актив.
З означення випливають три властивості, і будь-яке практичне питання про інструмент зводиться до однієї з них. Строку немає — позицію можна тримати скільки завгодно, і роллювати нічого. Нічого не тримається — немає ні дивіденду, ні голосу, ні вимоги до компанії. А оскільки постачання не привʼязує контракт до базового активу, привʼязувати має щось інше. Тут і зʼявляється фінансування.
Навіщо взагалі потрібне фінансування
Фʼючерс зі строком сходиться до спотової ціни, бо саме проти неї й розраховується. У безстрокового такої дати немає, тому потрібен механізм, що працює безперервно й утримує його ціну біля орієнтира. Цей механізм — ставка фінансування: періодичний платіж між довгою та короткою сторонами, що рахується від номіналу позиції, а не від внесеної маржі.
Напрям варто запамʼятати. Коли контракт торгується вище за орієнтир, лонги платять шортам: тримати лонг стає дорожче, і це тягне ціну вниз. Коли нижче — шорти платять лонгам. Фінансування, отже, не комісія майданчика, а переказ між трейдерами; власні комісії майданчика рахуються окремо й лягають зверху.
Практичний наслідок: час сам по собі — витрата. Напрямкова ставка, що виявилася правильною через шість тижнів, усе одно може принести збиток, якщо всі шість тижнів фінансування йшло проти позиції. Як рахується ця арифметика, розібрано у статті скільки коштує тримати безстроковий контракт; тут важлива структура: безстроковий контракт оцінює напрям безперервно, а не в одну дату розрахунку, і безперервна оцінка означає безперервні витрати.
Шар, який є тільки в акцій
Усе сказане вище правильне для безстрокового контракту на будь-який актив. Особливим акційний безстроковий робить календар під ним.
Криптовалютний безстроковий посилається на спотовий ринок, який не закривається. Завжди є свіжа угода, з якої будується індекс, а проміжок між двома орієнтирами вимірюється секундами. Безстроковий на акцію посилається на ринок, який закривається щовечора в будні, стоїть усі вихідні й не працює у свята. У ці години базовий актив не має жодної нової угоди.
З одного цього факту випливає майже все, що застає людей зненацька:
Орієнтир стоїть, контракт іде. Ціноутворення в години закриття цілком відбувається в похідному інструменті, на тій інформації, що надходить. Відкриття дають розриви. Новину, що надійшла після закриття, спершу вбирає безстроковий контракт і лише потім акція, коли її ринок відкриється, — до дзвінка вони можуть розійтися далеко. І позицію можуть закрити вночі: ліквідація йде за ціною маркування, а вона рухається незалежно від того, чи працює біржа, де котирується акція.
Як конкретний майданчик будує ціну маркування в години закриття — з яких джерел, з яким згладжуванням, чи нараховується фінансування — це його власний параметр. Читайте сторінку правил контракту того майданчика, на якому торгуєте. Тільки там авторитетна відповідь, і вона змінюється.
Порівняння з альтернативами
| Інструмент | Що ви тримаєте | Строк | Витрати на утримання | Години |
|---|---|---|---|---|
| Акція | Зареєстровану частку | Немає | Немає, якщо без плеча | Сесія біржі |
| Токенізована акція | Структуру емітента, не частку | Немає | За умовами емітента | Задає емітент |
| Безстроковий на акцію | Нічого | Немає | Фінансування, в обидва боки | Без закриття |
| Мікроіндексний фʼючерс | Нічого | Квартальний | Ролл, а не фінансування | Globex, з денною перервою |
| Опціон | Право, а не обовʼязок | Так | Премія і часовий розпад | Сесія біржі |
| CFD | Договір із дилером | Зазвичай немає | Плата за перенесення через ніч | За розкладом дилера |
Два рядки варто прочитати повільно.
Мікроіндексні фʼючерси — найближчий родич і все ж не те саме. Micro E-mini Nasdaq-100 на CME — це $2 за пункт індексу Nasdaq-100, повнорозмірний E-mini — $20; Micro E-mini S&P 500 — $5 проти $50. Крок ціни в мікро і в старших контрактів однаковий, 0,25 пункту індексу, тож доларова вартість кроку рівно вдесятеро менша. Торгуються вони на CME Globex з вечора неділі до другої половини пʼятниці, з щоденною технічною перервою, і завершуються поквартально: грошовий розрахунок за спеціальною ціною відкриття в третю пʼятницю березня, червня, вересня та грудня. Безстроковий не має нічого з цього: ні квартальної дати, ні ролла, ні перерви — а натомість фінансування щоперіоду.
Примітка про назви, бо помилка поширена: NQ відстежує індекс Nasdaq-100, а QQQ — це ETF, який відстежує той самий індекс. Це різні продукти з різною механікою. Індексний фʼючерс не є «фʼючерсом на цей ETF».
Опціон відповідає на інше питання. Власник опціону може вгадати напрям і все одно віддати премію часу. Власник безстрокового може вгадати напрям і все одно віддати фінансування. У звіті ці збитки виглядають схоже, а беруться з цілком різних місць: один — розпад права, що завершується, інший — переказ протилежній стороні відкритого контракту.
Регулювати треба розмір, а не плече
Найчастіша помилка в постановці — вважати плече регулятором ризику. Це не так. Плече визначає, скільки маржі потребує позиція; розмір позиції визначає, у скільки обійдеться рух ціни.
Корисна звичка — йти від зворотного. Спершу вирішити, скільки позиції дозволено втратити, знайти ціну, за якої цей збиток настає, і підібрати розмір так, щоб одне зійшлося з іншим, — а потім перевірити, що отриманий рівень ліквідації лежить за межами того, на скільки акція правдоподібно йде за ніч. На безстроковому контракті на акцію остання перевірка важливіша, ніж на криптовалютному, саме тому, що нічний розрив тут звичайна подія, а не рідкість.
Режим маржі змінює форму ризику, а не його величину. Ізольована і крос-маржа різняться тим, що може поглинати збиток: ізольована відгороджує маржу самої позиції, крос дозволяє захищати її рештою балансу і тим самим підставляє цю решту.
Конкретні ставки підтримувальної маржі, рівні та максимальне плече задає кожен майданчик для кожного контракту, і вони переглядаються. Їм місце на сторінці правил майданчика, а не в посібнику.
Що перевірити перед першою позицією
Чотири речі вирішують, чи поведеться інструмент так, як очікується, і всі чотири задаються майданчиком:
1. Розклад фінансування — як часто воно розраховується і чи розраховується взагалі, поки базовий ринок закритий.
2. Як побудована ціна маркування — з чого збирається індекс і що з ним відбувається в години закриття.
3. Рівні маржі — підтримувальна ставка на тому розмірі, яким торгуєте, а не на мінімальному.
4. Доступність — продукти й умови допуску різняться за юрисдикціями і змінюються без попередження.
Жодної з чотирьох не можна вивести з того, як поводиться криптовалютний безстроковий. Механізм спільний, параметри — ні.
Підсумок
Першоджерело цифр щодо мікро- та E-mini контрактів вище — сторінки специфікацій контрактів CME Group. Механіка, спільна в безстрокового на акцію з будь-яким іншим безстроковим, розібрана покроково у статтях, на які посилається ця сторінка. Щодо всього, що задає майданчик, — інтервал фінансування, побудова ціни маркування, рівні маржі, доступність за юрисдикціями — єдиним авторитетом є сторінка правил контракту того майданчика, де йде торгівля, і вона вища за будь-який посібник.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- ES проти MES: розмір контракту, маржа, години торгів і ролловер
- FOMC і деривативи на акції: волатильність, виконання та ризик позиції
- NQ проти MNQ: розмір контракту, маржа, години торгів і перекладання
- ADX і вимірювання сили тренду
- Ковзні середні в крипті: як вони працюють
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Специфікація контракту CME Micro E-mini Nasdaq-100: множник, крок ціни, години та розрахунок www.cmegroup.com
[2] CME Micro E-mini S&P 500: розмір контракту та щоквартальний грошовий розрахунок за SOQ www.cmegroup.com