У безстроковому контракті на акцію число, від якого залежить доля позиції, майже ніколи не збігається з тим, що надруковане у склянці. Ліквідація рахується за ціною маркування, сама маркування прив'язана до індексу, а індекс спирається на ринок, закритий більшу частину годин тижня. Маржа, розмір позиції та нічний розрив випливають з одного цього влаштування.
Три ціни, і закриває позиції лише одна з них
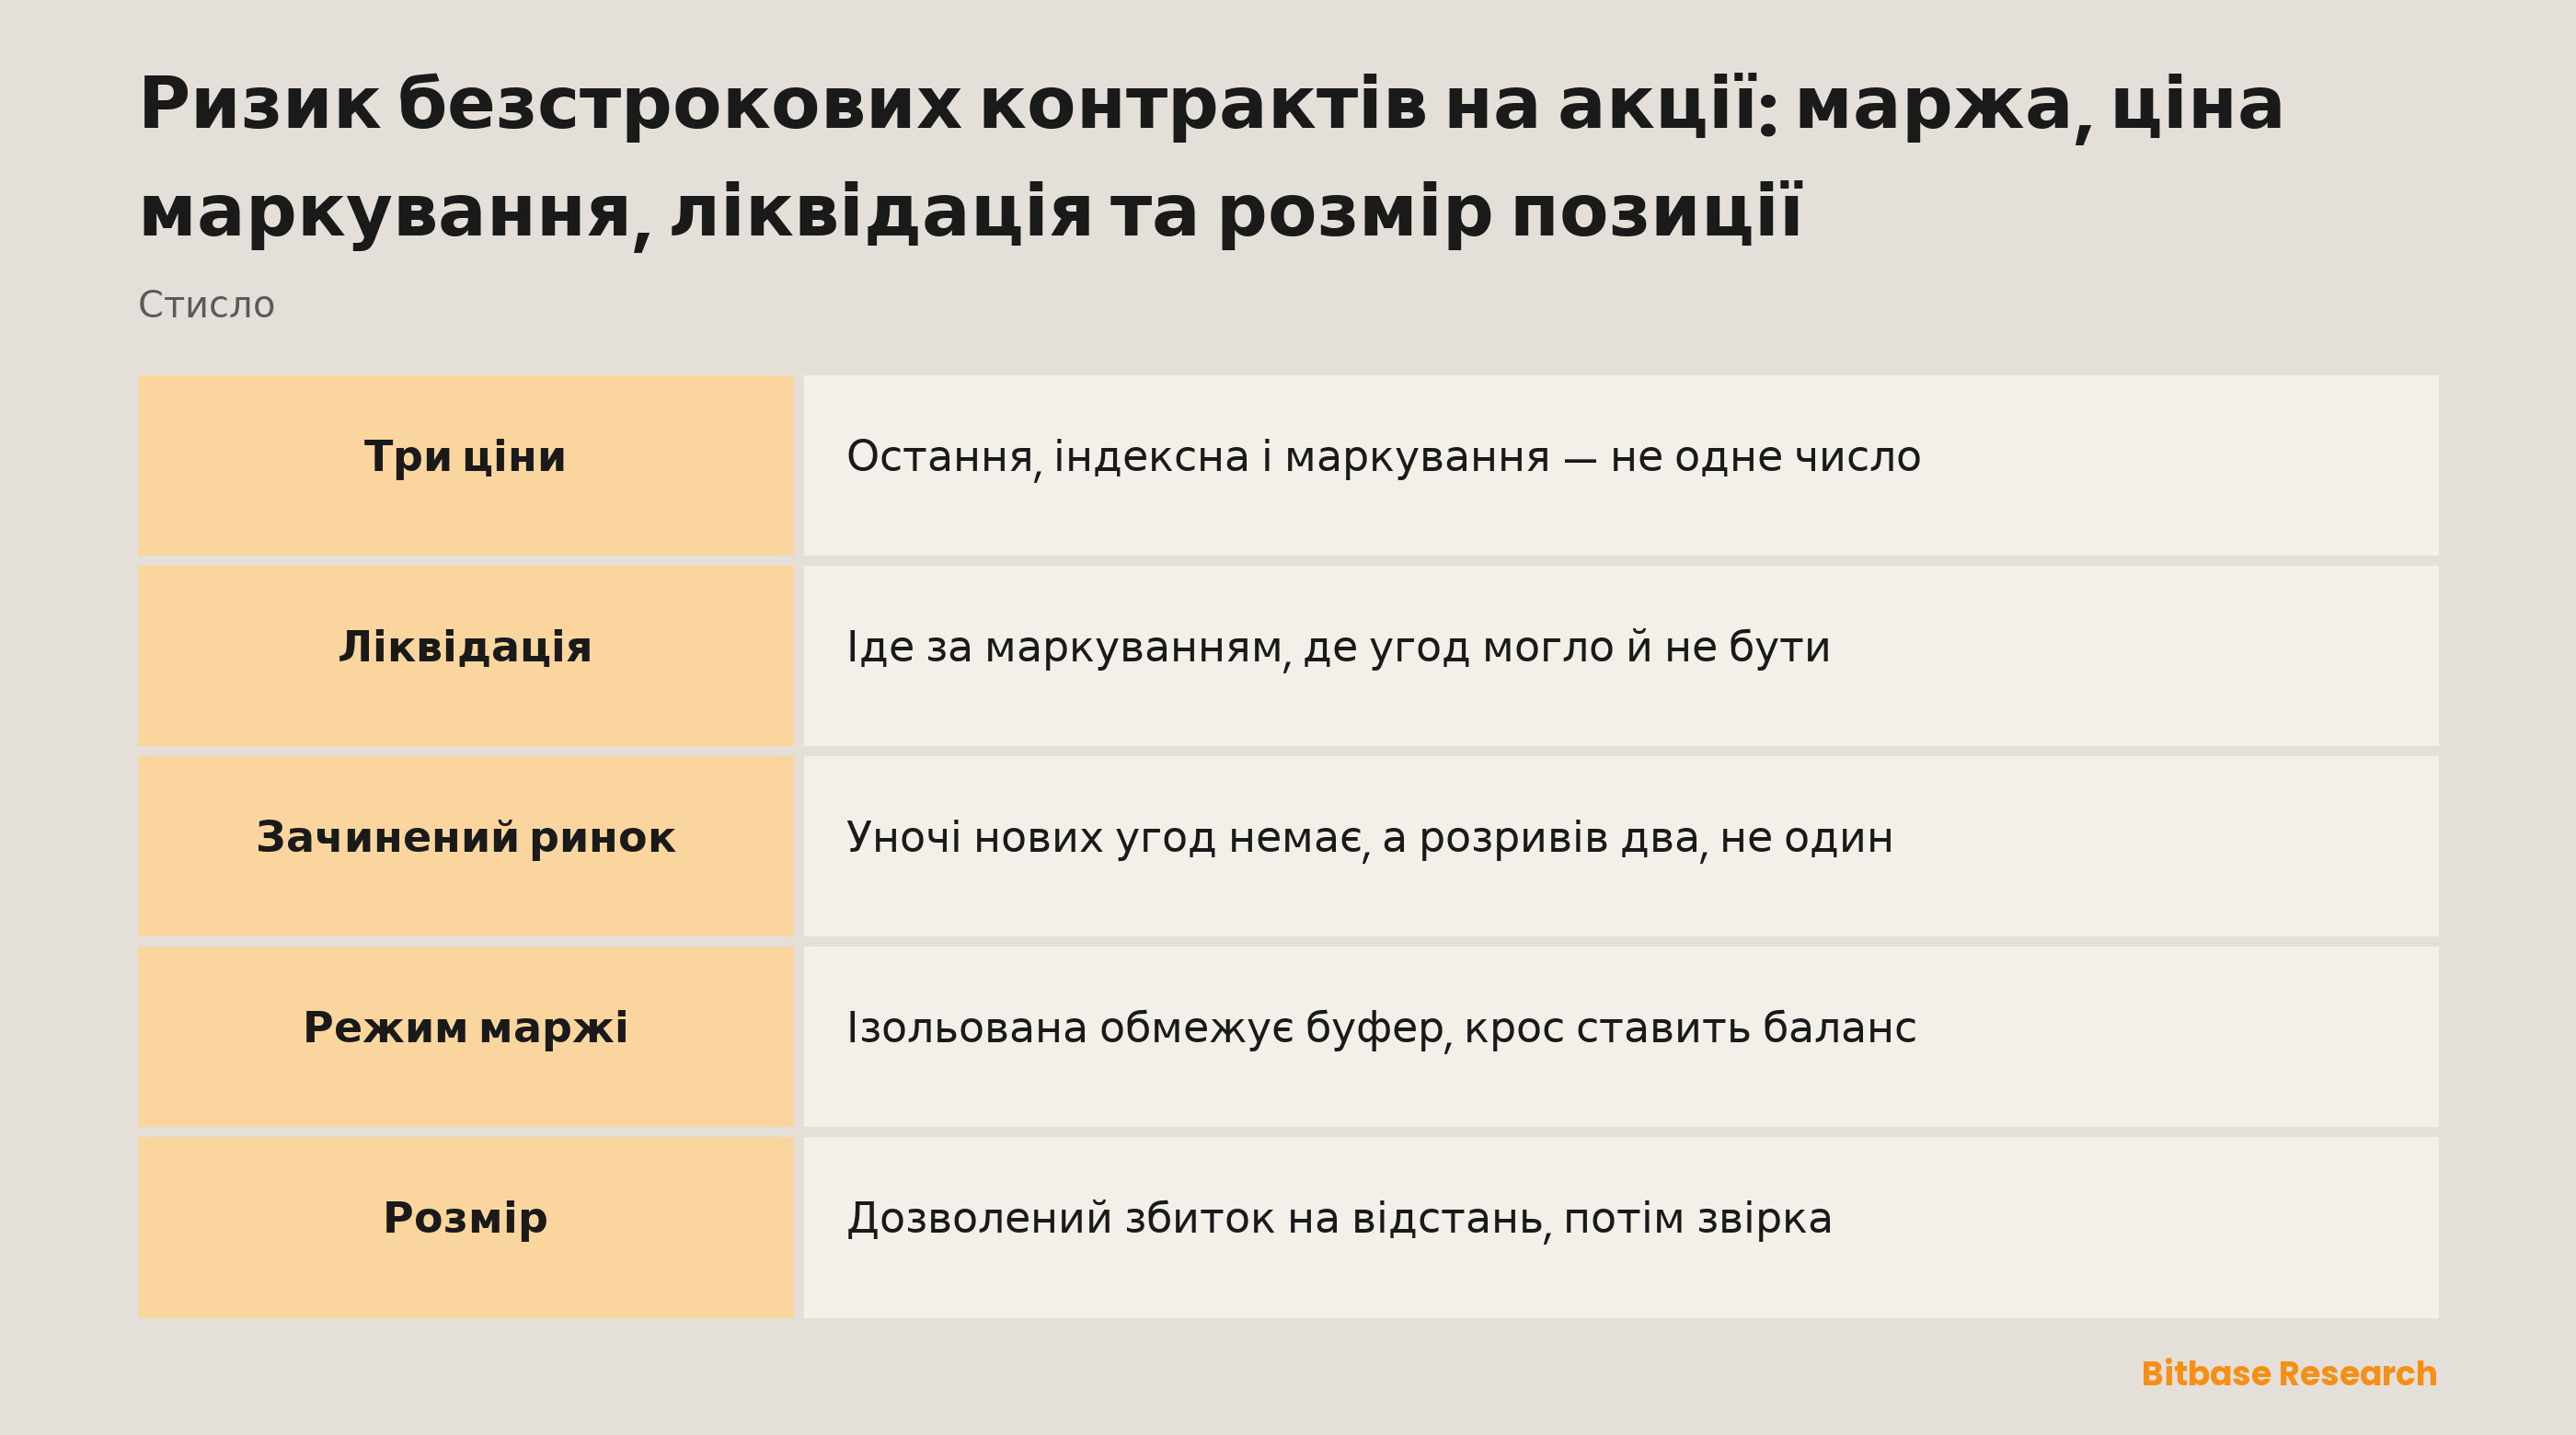
У безстрокового контракту на акцію одночасно є три ціни, і звичка вважати їх одним числом обходиться найдорожче.
Остання ціна — це факт про одну угоду: про найсвіжішу у склянці самого контракту. Її малює графік, і зрушити її здатна одна наполеглива заявка.
Індексна ціна — орієнтир, узятий з ринку, за яким іде контракт: ціна базової акції за даними тих джерел, які обрав майданчик.
Ціна маркування — оцінка, яку майданчик застосовує до відкритих позицій. За нею міряються нереалізований прибуток і збиток, рівень маржі та ліквідація.
| Ціна | Що це | Що вона вирішує |
|---|---|---|
| Остання | Найсвіжіша угода на самому контракті | Графік і місце, куди потрапить ринкова заявка |
| Індексна | Орієнтир, узятий з базового ринку | Те, до чого прив'язана маркування |
| Маркування | Оцінка відкритих позицій майданчиком | Прибуток і збиток, рівень маржі, ліквідацію |
Ліквідація рахується за маркуванням, а не за останньою угодою, з простої причини. Склянка самого безстрокового контракту найтонша саме тоді, коли базовий ринок закритий; якби спусковим гачком була остання угода, одна агресивна заявка запускала б ліквідації, а кожна з них надсилала б у ту саму склянку нові заявки. Прив'язка тригера до ціни, побудованої поза контрактом, робить таку петлю значно важчою для запуску. Загальний механізм розібрано у статті ціна маркування та індексна ціна.
Звідси випливає, що позицію можна закрити на рівні, якого на самому контракті ніколи не було, і що збиток вона показує задовго до того, як хоч частину його буде зафіксовано.
Що робить маркування, поки біржа акцій зачинена
Криптовалютний безстроковий контракт спирається на спотовий ринок, який не зачиняється, тож у його індексу завжди є свіжа угода. Контракт на акцію спирається на ринок, який зачиняється щовечора буднього дня, стоїть зачиненим усі вихідні й не працює у свята. Більшу частину годин тижня базовий актив узагалі не виробляє нових цін.
Що майданчик робить зі своїм індексом і своєю маркуванням у ці години, на які джерела він перемикається і чи далі нараховується фінансування, — це параметр майданчика, а не властивість інструмента. Відповідь лежить на сторінці правил контракту тієї платформи, де ви торгуєте.
Чому зачинення важить тут більше, ніж для власника акції, зрозуміло й без сторінки правил. Більшу частину інформації, здатної рухати котирування, компанії оприлюднюють тоді, коли їхній власний ринок зачинений. Звітність виходить після закриття або перед відкриттям за усталеним порядком, прогнози та регуляторні документи живуть за тим самим календарем, а макродані приходять до початку торгів. Помітну частину свого руху акція долає тоді, коли торгувати нею неможливо, тому перша ціна сесії — це нова ціна, а не продовження попередньої.
Одне зачинення тому дає два розриви, а не один. Перший стається всередині контракту: нічні новини оцінюються цілком у деривативі, на склянці тоншій за денну. Другий приходить у мить, коли базовий ринок відкривається й індекс отримує першу справжню угоду дня, а маркування йде слідом. Позиція може пережити перший розрив і бути закритою другим.
Маржа — це буфер, а ліквідація — мить, коли він скінчився
На кожній позиції з плечем лежать дві вимоги. Початкова маржа — те, що треба внести, аби її відкрити; підтримувальна маржа — поріг, який має залишатися за позицією, щоб майданчик далі її тримав. Обидві встановлює кожен майданчик сам, для кожного контракту і зазвичай за щаблями розміру, обидві переглядаються, і жоден посібник не має називати для них цифру.
Механізм усюди однаковий. Майданчик оцінює позицію за маркуванням, враховує внесену маржу, списане фінансування та комісії, а залишок порівнює з вимогою підтримувальної маржі. Ліквідація — це бухгалтерська подія, а не ринкова: вона спрацьовує, коли це порівняння не проходить, незалежно від того, чи хтось хотів торгувати на тому рівні. Саму арифметику розібрано у статті ціна ліквідації та прибуток з плечем, а вимогу як таку — у статті маржинальні вимоги та маржин-кол.
Інтерфейс показує цей рівень як щось нерухоме. Ціна ліквідації — це оцінка, яка рухається. Вона зсувається, коли маржу довносять або виводять, коли період за періодом списується фінансування, коли накопичуються комісії й коли зміна розміру переводить позицію на інший щабель. У крос-маржі вона зсувається ще й тоді, коли збиток починають приносити позиції, які до цієї не мають стосунку.
Ізольована та крос-маржа змінюють форму ризику, а не його величину
Ізольована маржа обгороджує позицію: виділена їй маржа і є весь буфер, тож ліквідація приходить раніше, а на кону стоїть саме ця маржа. Крос-маржа дозволяє решті балансу захищати позицію, тож ліквідація приходить пізніше, а на кону стоїть увесь баланс. Жоден із режимів не робить позицію меншою й не змінює того, у скільки обходиться рух ціни. Докладне порівняння — у статті крос-маржа та ізольована маржа.
У безстрокових контрактах на акції цей вибір зчеплений ще й з календарем. Кілька таких позицій під крос-маржею ділять не лише баланс: зазвичай вони ділять одне зачинене вікно та одне відкриття. Папери, які всередині сесії поводилися незалежно, можуть бути переоцінені однією макропублікацією в ту саму хвилину, бо ринки, на які вони посилаються, відкриваються разом. Кореляція, яка вдень скидалася на диверсифікацію, до відкриття перетворюється на одну позицію, що спирається на один буфер.
Розмір рахується з кінця, у чотири кроки
Стаття про безстрокові контракти на акції структурно показує: ручка, яка змінює результат, — це розмір, а не плече. Крутять цю ручку з кінця: розмір не обирають першим і не перевіряють потім, він виходить останнім.
| Крок | На яке питання відповідає | Що з нього виходить |
|---|---|---|
| Перший | Скільки цій позиції дозволено втратити | Сума, вирішена до відкриття |
| Другий | За якою ціною ідея виявиться хибною | Рівень, узятий із самої ідеї |
| Третій | Наскільки цей рівень далекий від входу, на одиницю | Відстань |
| Четвертий | Дозволений збиток, поділений на відстань | Розмір |
Припустімо, що позиції дозволено втратити $100 і що рівень, який спростував би ідею, відстоїть від входу на $4 на кожній одиниці експозиції. Перше, поділене на друге, дає двадцять п'ять одиниць — ось і весь розрахунок. Обидві величини взято тут умовно, заради арифметики: перша є рішенням, друга зчитується з графіка.
Пропускають зазвичай наступний крок. Розмір завершено лише тоді, коли рівень ліквідації звірено з ним. Переведіть розмір назад у маржу, якої вимагає майданчик, знайдіть, де опиниться ліквідація, і порівняйте її з рівнем із другого кроку. Якщо ліквідація ближча до входу, майданчик закриє позицію раніше, ніж ідею буде перевірено, і результат вирішить розмір, а не ідея.
Далі йде порівняння, якого вимагає календар. Виміряйте відстань від входу до ліквідації та зіставте її з тим, скільки акція здатна пройти між одним закриттям і наступним відкриттям. Якщо звичайний нічний рух дотягується до цього рівня, позицію розраховано на сесію, а не на ніч, — а більшу частину життя вона проведе саме вночі.
На що має відповісти сторінка правил
Чотири відповіді вирішують, чи працюватиме все описане так, як очікується, і жодної з них не вивести з поведінки криптовалютного контракту: як побудовано ціну маркування і що з нею діється, поки базовий ринок зачинений; вимогу підтримувальної маржі на тому розмірі, яким справді торгують, а не на найнижчому щаблі; чи нараховується фінансування під час зачинення, адже витрата, що йде тоді, коли орієнтир стоїть на місці, змінює ціну утримання через вихідні; і що стається при дефіциті, тобто чи може збиток перевищити внесену маржу.
Механізм спільний для всіх безстрокових контрактів; параметри — ні.
Підсумок
Три ціни, один буфер і один календар пояснюють більшу частину того, що йде не так у безстрокових контрактах на акції. Ліквідація рахується за маркуванням, маркування йде за індексом, який щоночі замовкає, а розмір позиції визначає, у скільки обійдеться ця тиша. Розрахунок розміру з кінця, від дозволеного збитку, і подальша звірка рівня ліквідації з реалістичним нічним рухом — та частина, якою трейдер справді керує. Усе решта лежить на сторінці правил контракту майданчика, і вона головніша за будь-який посібник, включно з цим.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Фінансування безстрокових контрактів на акції: розрахунок, напрям і вартість утримання
- Механіка ризику крипто-ф'ючерсів: страховий фонд і ADL
- Що таке криптоопціони: колли, пути, ціна виконання та строк дії
- Bitcoin проти Ethereum: у чому різниця?
- Soulbound-токени та репутація в ланцюгу
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Investopedia, переоцінка за ринком: як оцінюють відкриті позиції investopedia.com
[2] Investopedia, підтримувальна маржа: поріг, вище якого має лишатися позиція investopedia.com
[3] Investopedia, маржин-кол: що стається, коли буфер вичерпано investopedia.com