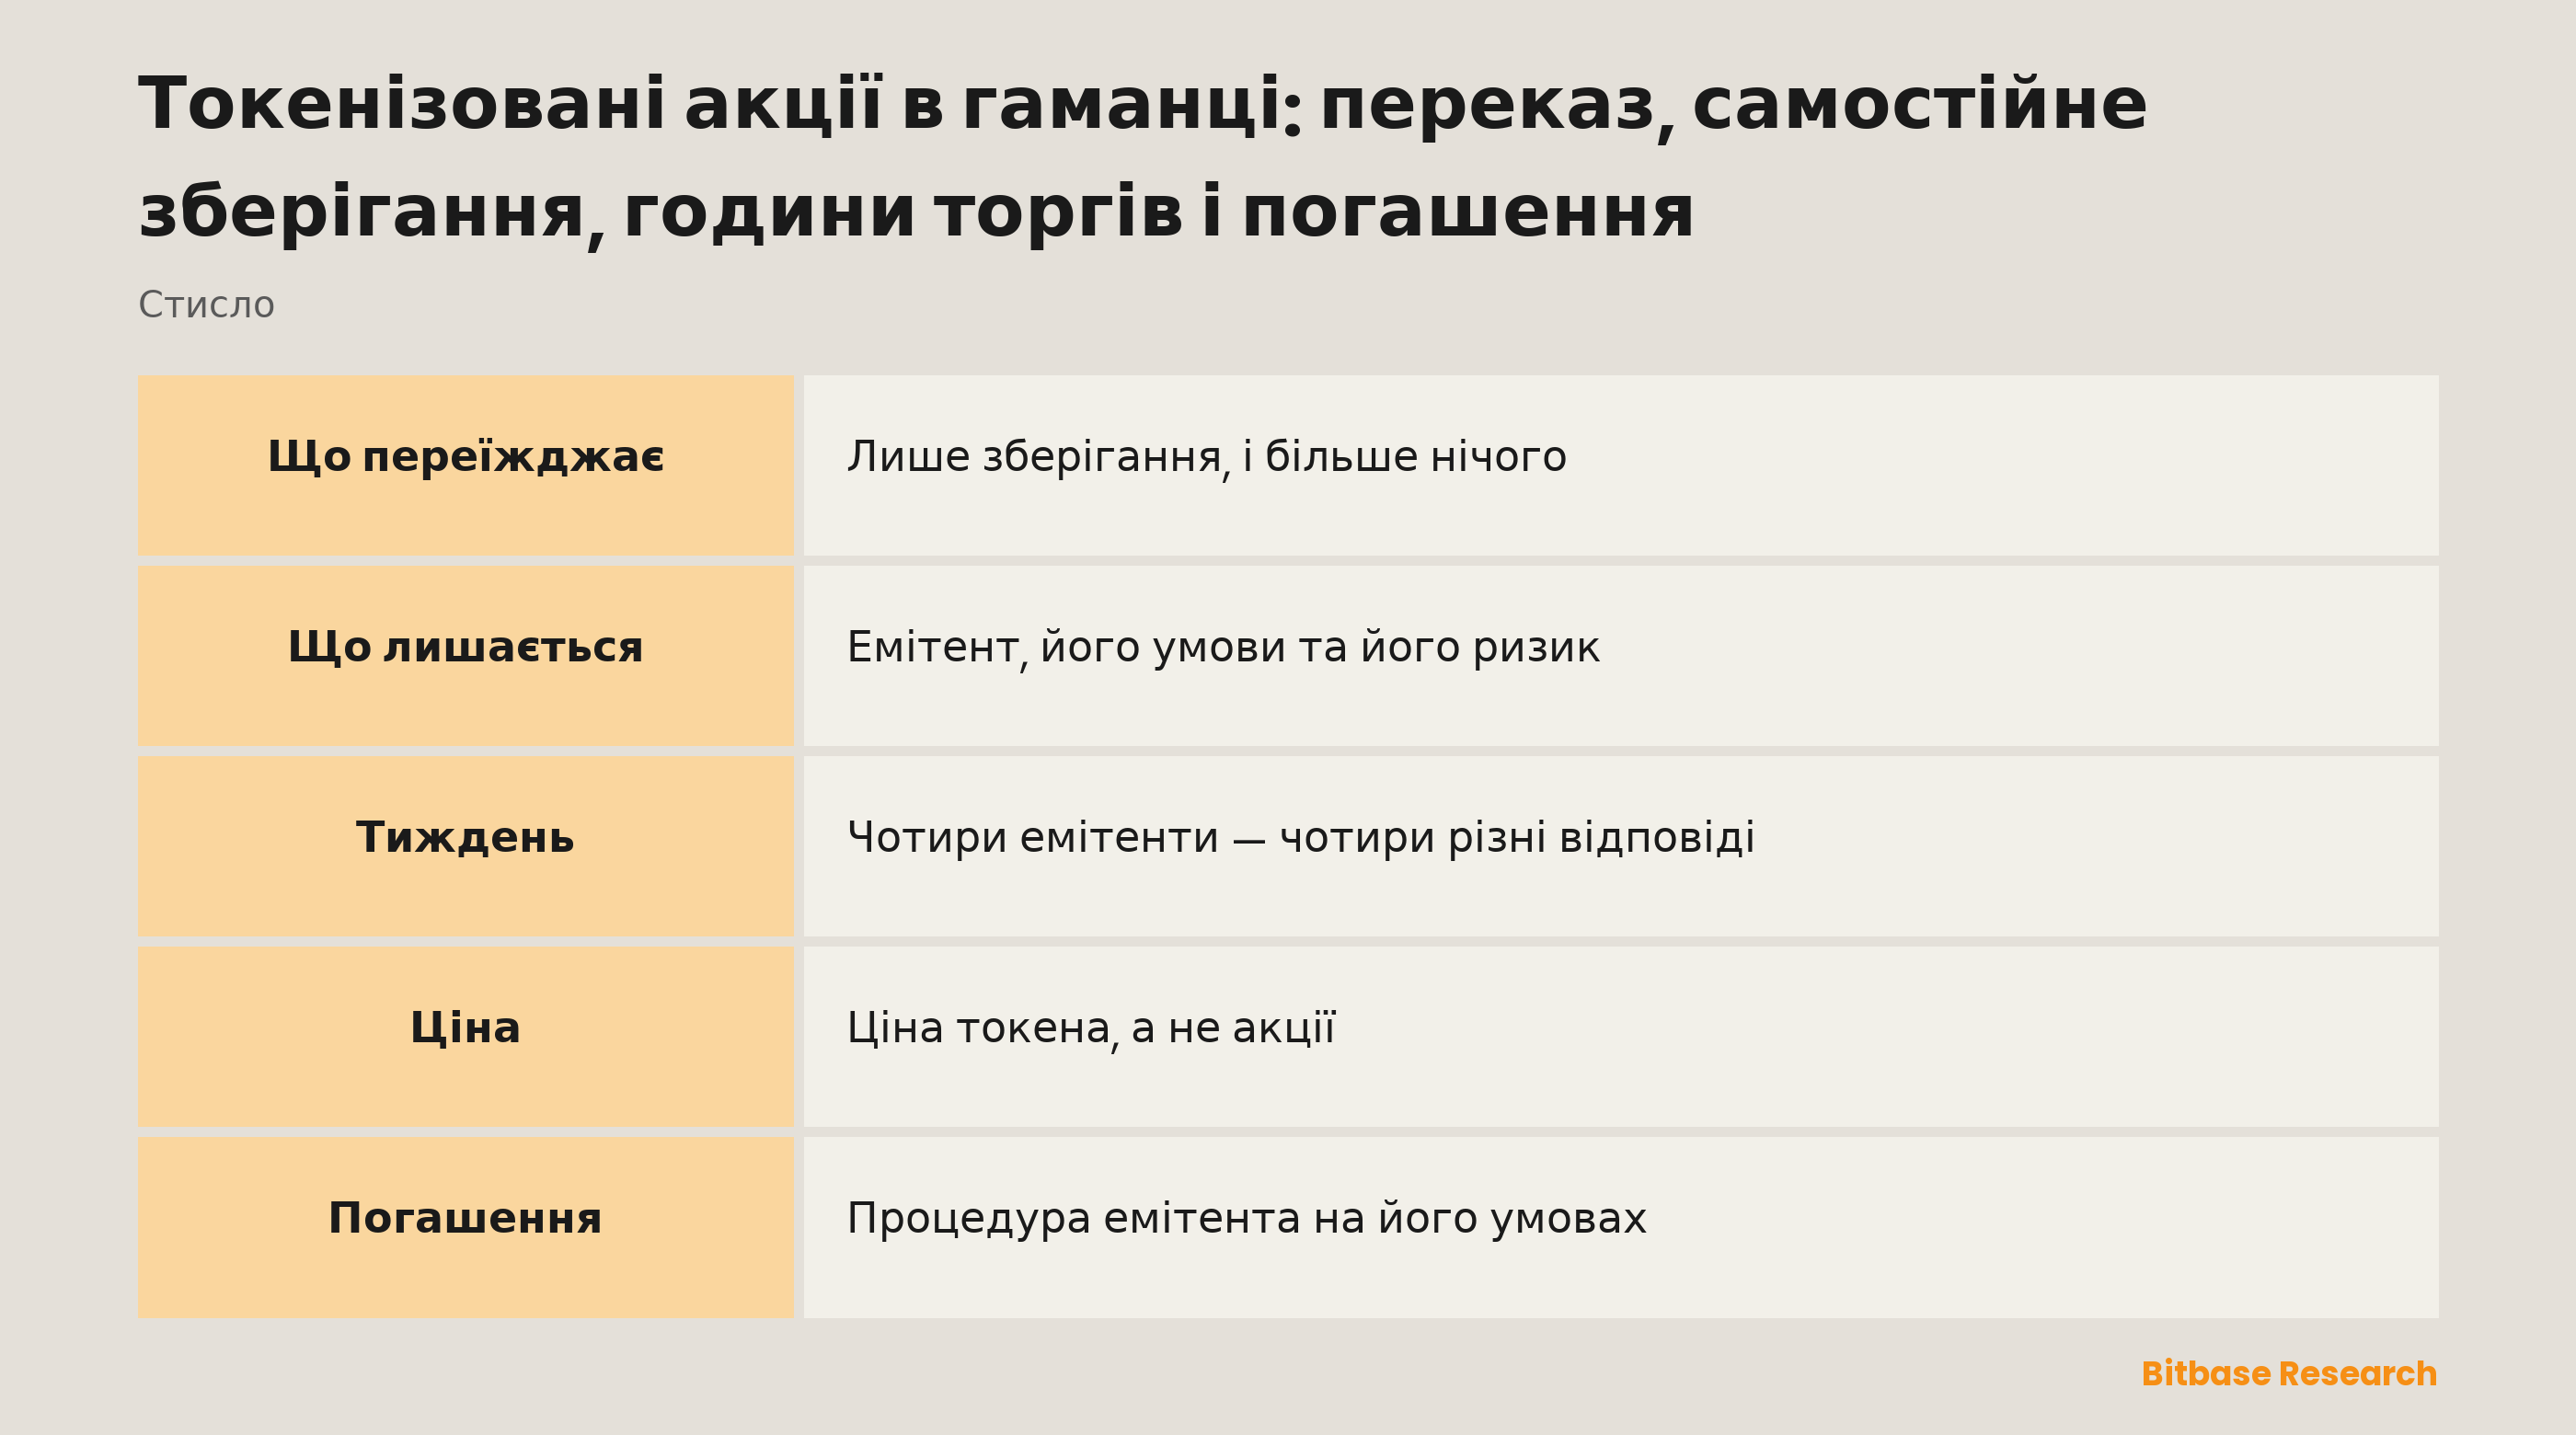
Переказ забирає токенізовану акцію зі зберігання майданчика і передає її вам, і зберігання — єдине, що при цьому переїжджає. Емітент, який випустив токен, і далі вирішує, скільки той вартий, коли ним торгують і чи можна його взагалі повернути. Змінюється інше: хто відповідає, якщо щось піде не так.
Що насправді змінює переказ
Переказати токенізовану акцію до гаманця, яким керуєте ви, означає завершити одні стосунки й почати інші. Майданчик перестає тримати актив за вас, тримати починаєте ви. Це зміна зберігача, і саме тому різниця між кастодіальним і некастодіальним зберіганням — правильна рамка для такого рішення.
Усе, що стоїть вище за зберігача, лишається на місці. Токен створив емітент, за власною структурою та власними умовами, і це нікуди не поділося. Його вартість і далі залежить від того, чи працює емітент, чи тримає він те, що описує його документація, і чи виконує умови, які він вільний змінювати. Адреса в публічному реєстрі стоїть між вами та майданчиком, а не між вами та емітентом.
Ви змінили зберігача, а не емітента. Крок відчувається як усунення посередника, і один посередник справді зникає — торговий майданчик. Емітент ніколи не був посередником у цьому сенсі: він контрагент, і переміщення токена між гаманцями залишає його рівно там, де він стояв.
Ризик, який ви знімаєте, і ризик, який берете
Самостійне зберігання токенізованих акцій зазвичай описують як усунення ризику, і один ризик воно справді усуває. Поки актив тримає майданчик, між вами та купленим стоять його платоспроможність, його внутрішні процедури та його операційні рішення. Виведіть токен — і їх там більше немає.
На їхнє місце приходить ризик із дуже коротким ланцюгом відповідальності. Токен у самостійному зберіганні рухає той, хто здатен видати підпис, і ніхто інший: немає рахунку, який можна заморозити, немає перевірки між командою та її виконанням, немає сторони, уповноваженої скасувати переказ заднім числом. Різниця між приватним ключем і сид-фразою тут перестає бути питанням термінології.
Самостійне зберігання міняє ризик зберігача на ваш власний і зовсім не чіпає ризик емітента. Вибір між апаратним і програмним гаманцем працює лише із середньою ланкою. Жоден пункт цього меню не змінить того, що станеться, якщо емітент змінить умови або припинить роботу.
Мережа працює цілий тиждень, токен — не обов'язково
У суботу блокчейн і далі випускає блоки. Це каже, що мережа доступна. Про те, чи існує ринок для токена у вашому гаманці, це не каже нічого, і склеювання цих двох тверджень — найчастіша помилка в усій темі.
Години торгів токенізованими акціями задає емітент, а чотири емітенти, на яких натрапляє більшість, дійшли до чотирьох різних тижнів.
| Емітент | Тиждень так, як його описує емітент | Що лишається на вихідні |
|---|---|---|
| Ondo | 24/5, із паузами через корпоративні дії та ризик-контроль | Робочий тиждень; частина тікерів додатково торгується в позасесійні вікна |
| xStocks (Backed) | За описом емітента, доступний до торгівлі 24/7 у мережі | Відкрито — згідно з тим, як емітент описує сам токен |
| Robinhood | Із понеділка 02:00 CET до суботи 02:00 CET | Зачинено від суботнього ранку до ранку понеділка за європейським часом |
| Dinari | Передторгова сесія, звичайна сесія США, післяторгова та нічне вікно; поза звичайною сесією приймаються лише лімітні заявки | Вікно в мережі з вечора п'ятниці до вечора неділі за східним часом США, на частину переліку і з тоншою ліквідністю |
У питання про торгівлю токенізованими акціями на вихідних немає загальної відповіді — їх чотири. Остання колонка проходить увесь діапазон: один токен описано як торгований безперервно, один тиждень закінчується в суботу вранці, один лишається робочим тижнем із вузьким винятком, а ще один відкриває тонкий канал у мережі на частину переліку.
Власні ключі в руках ринку не створюють. Розклад належить емітентові та тому майданчику, який лістингує токен, а гаманець не є ні тим, ні іншим. Самостійне зберігання дає змогу бачити залишок будь-якої години, і це не те саме, що змога щось із ним зробити.
Що насправді відстежує ціна
Рядок у портфелі читається як частка в компанії, і саме звідси починаються складнощі. Відстеження ціни токенізованих акцій — це два питання під одним підписом: скільки вартий токен і скільки вартує акція. Більшу частину тижня два числа стоять досить близько, щоб їх переплутати. Їх однаково два.
Ondo прописує це застереження прямо: «Один токен не обов'язково представляє вартість однієї акції, і ціна одного токена не завжди збігатиметься з ціною базового активу». Отже, сервіс, який підставляє в цей рядок останнє котирування тікера, показує щось сусіднє з вашою позицією, а не саму позицію.
Поки базовий лістинг зачинено, два числа нічим одне до одного не прив'язані. Акція не торгується, тож будь-яка інформація, що надходить, має осісти лише на боці токена — і осідає проти тієї глибини, яка є в цю годину. Коли лістинг відкривається, акція переоцінюється одним рухом, і вся накопичена відстань закривається на очах у всіх.
Погашення — це процедура, а не угода
Продаж і погашення — різні операції, і припускають зазвичай другу. Продаж знаходить контрагента на ринку. Погашення йде до емітента, і згоду дає тільки емітент.
Тому питання про те, як погасити токенізовані акції, завжди має при собі ім'я емітента, а не загальну відповідь. Хто має право погашати, що треба пред'явити, яким шляхом і в які строки — усе це пише, публікує і змінює емітент. Цифр у цьому абзаці немає саме через це: будь-яке число тут було б умовою одного емітента на один день.
Самостійне зберігання — це не право на погашення. Ключі доводять, що ви контролюєте токен. Вони не доводять, що ви той, з ким емітент готовий мати справу. Ondo описує свої токенізовані акції як загалом доступні неамериканським інвесторам, з урахуванням окремих юрисдикційних та інших обмежень, — а це твердження про те, хто ви, а не про те, де лежить токен.
Там, де емітенти описують механіку, вона швидка. Ondo пише, що випуск і спалення відбуваються миттєво, і описує купівлю чи продаж як одну атомарну транзакцію. Dinari прив'язує випуск і спалення до виконання брокерської заявки через Alpaca, тож до реального виконання не існує нічого. У xStocks погашення йде у бік емітента. Robinhood — знову інша форма: його документація описує Classic Stock Tokens як деривативні контракти між вами та Robinhood, оцінені за цінами базових паперів, але без надання прав на них, — а контракт із контрагентом не те, для чого вигадано слово «погашення».
Три речі, яких гаманець не скаже
Гаманець показує залишок, адресу та історію транзакцій. Три з наведених вище питань лежать поза тим, на що він здатен відповісти.
Перше — хто випустив токен. Тікер називає компанію, а компанія не визначає жодного рядка таблиці вище, тож структуру позиції треба читати в матеріалі про те, який емітент її побудував, а не вгадувати за літерами. Друге — коли токен торгується; залишок на це не відповість ніколи. Третє — що сказано в умовах погашення і чи стосуються вони вас; це вирішує тільки документація емітента.
Гаманець — чудовий запис про те, що у вас є, і поганий опис того, що це таке. Цей розрив не є вадою гаманця. Він випливає з природи токена: це вимога до емітента, а не річ, яка носить свої умови із собою.
Підсумок
Переведення токенізованої акції в самостійне зберігання вирішує одне: хто її тримає. Рішення справжнє, і воно знімає справжній ризик, але натомість бере інший і нічого не змінює у структурі, яка й надає токенові вартості.
Розклад лишається емітентським і різниться за емітентами, а не йде слідом за мережею. Ціна лишається ціною токена, а не акції. Погашення лишається процедурою, яку веде емітент за умовами, що він же встановлює і змінює. Кожне наведене вище формулювання взяте з документації самого емітента, посилання нижче, і в день, коли ви це читаєте, значення має саме вона.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити SCHD: дивідендна експозиція, витрати та порівняння з QQQ
- Як купити акції Snowflake (SNOW): способи торгівлі, витрати та ризики
- Як купити акції SoFi (SOFI): способи торгівлі, витрати та ризики
- Що таке Zebec? Потокові платежі в мережі
- Що таке повторне використання адреси в крипті? Чому його варто уникати
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Документація Ondo щодо токенізованих акцій: не один токен на акцію, торги 24/5, миттєві атомарні випуск і спалення, доступ docs.ondo.finance
[2] Офіційний сайт xStocks: забезпечення 1:1 у регульованому зберіганні, емітент Backed Assets (JE) Limited, торги 24/7 у мережі xstocks.com
[3] Robinhood Europe: Classic Stock Tokens — деривативні контракти без прав на базовий актив, з понеділка 02:00 до суботи 02:00 CET robinhood.com
[4] Документація Dinari: звичайна, передторгова, післяторгова та нічна сесії, поза звичайною сесією лише лімітні заявки, а також цілодобове вікно в мережі на частину переліку docs.dinari.com