Nasdaq зачиняється щовечора в будні та стоїть зачиненим усі вихідні, а безстроковий контракт на акцію, що там торгується, продовжує котируватися без перерви. У цей другий ринок ідуть ті самі чотири інструкції, що й завжди, тільки потрапляють вони в іншу книгу заявок — ту, за якою більшу частину тижня немає жодної свіжої угоди за самою акцією. Далі про те, що стається з кожною інструкцією дорогою до виконання.
Дві книги заявок, два календарі
Заявка на безстроковий контракт на акцію ніколи не доходить до біржі, де ця акція торгується. Вона стоїть у власній книзі майданчика за цим контрактом і виконується проти інших власників того самого контракту. Жодна акція при цьому не переходить з рук у руки — саме тому інструкцію приймають о тій годині, коли біржа лістингу згашена.
Тут важать дві ціни, і це не одна й та сама ціна. Ціна виконання — це те, що книга дає заявці. Ціна маркування — власний орієнтир майданчика, і маржа з ліквідацією рахуються за нею, а не за останньою угодою. Тож заявка може виконатися за одним числом, а відкрита нею позиція оцінюватися за іншим.
Лімітні та ринкові заявки, коли базовий ринок зачинено
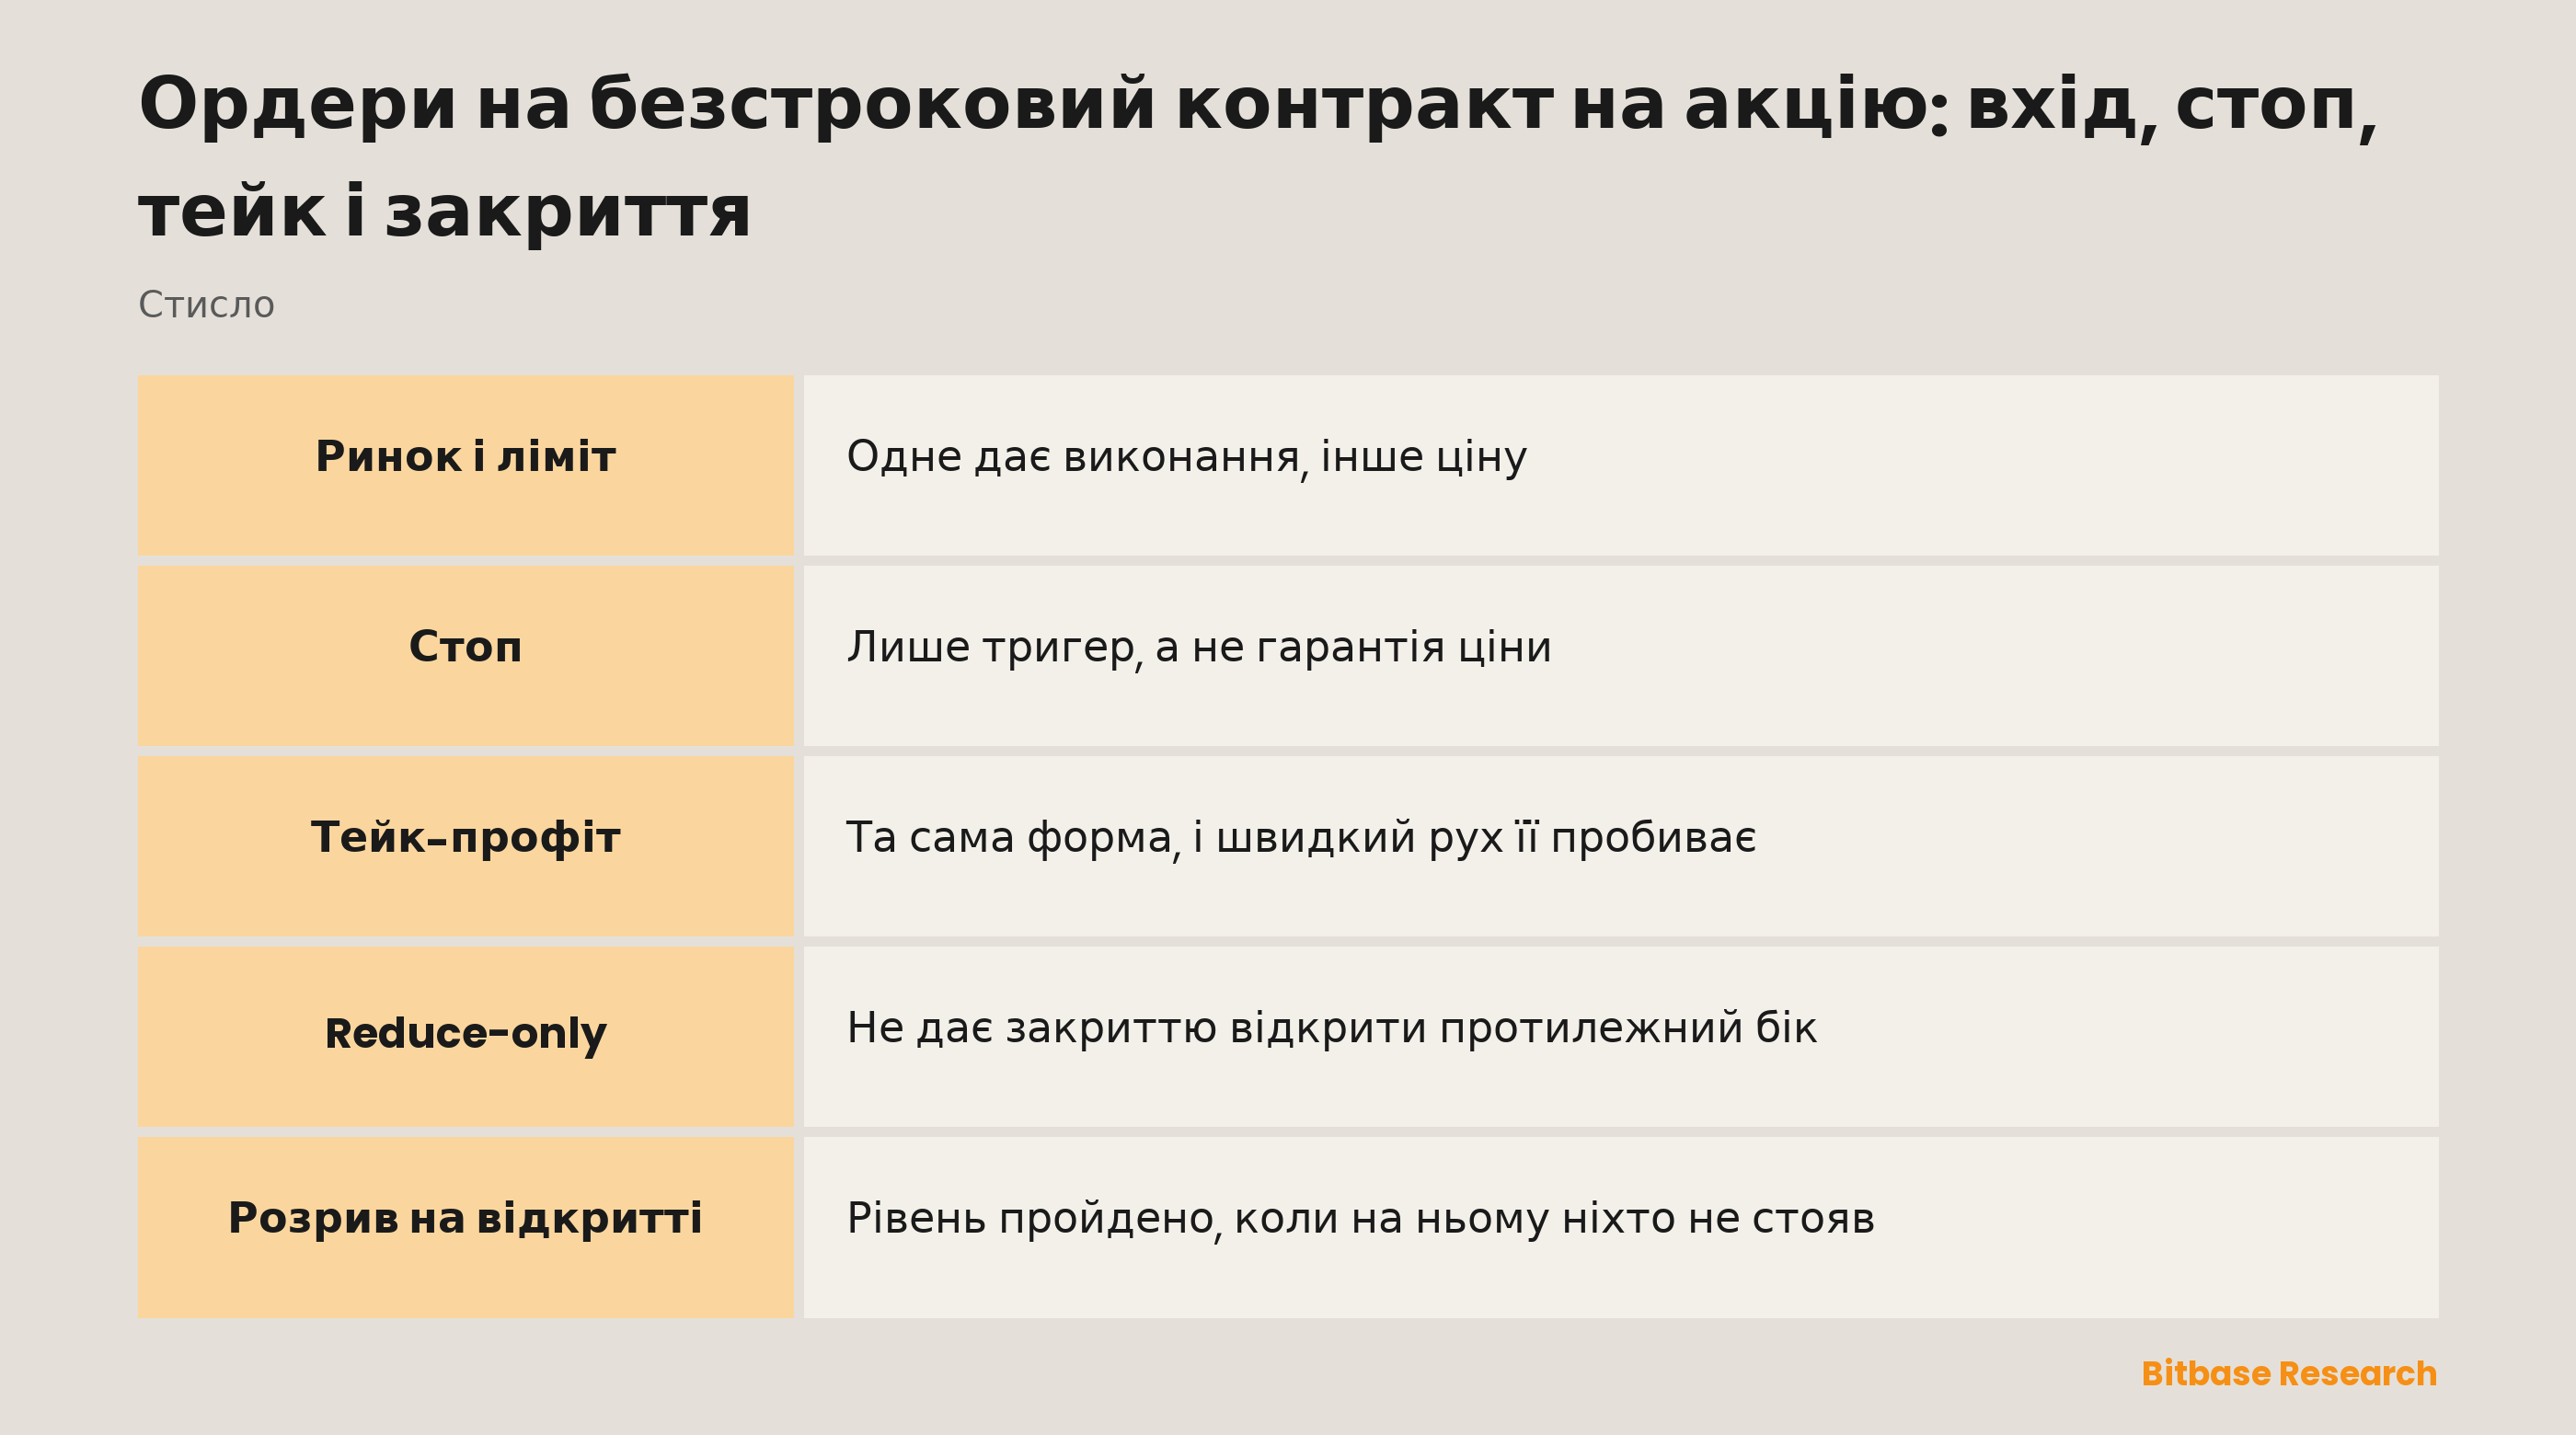
Ринкова заявка — це інструкція про певність: забери те, що стоїть у склянці, просто зараз. Лімітна — інструкція про ціну: виконайся за цим числом або кращим, а інакше чекай. Ринкова заявка не обіцяє ціни, а лімітна не обіцяє виконання.
Вага цього обміну зміщується разом із годинником. Щойно акція перестає друкувати угоди, маркетмейкерів, готових виставити ціну, яку нічим захеджувати, меншає: спред ширшає, а об'єм на кожному рівні худне. Заявка, що вдень пробивала один рівень, уночі може пройти крізь кілька. Відстань між побаченою ціною та отриманою називається прослизанням, і належить вона книзі заявок, а не типу ордера.
Лімітна заявка відповідає тонкій книзі тим, що заздалегідь називає найгірше прийнятне число. Далі вона може набиратися частинами, а може не виконатися зовсім. І те, і те — нормальна робота заявки.
Стоп — це тригер, а не гарантована ціна
Стоп несе дві ціни, і склеювання їх в одну — найдорожче непорозуміння на цій сторінці. Тригер — рівень, який будить заявку. Виконання — усе, що стається після пробудження, і підпорядковується воно звичайним правилам вище.
Стоп-маркет спрацьовує й забирає книгу, тож майже завжди закриває позицію і ніколи не обіцяє, де саме. Стоп-ліміт спрацьовує й виставляє лімітну заявку, тож обіцяє ціну, але не вихід. Безпечного серед них немає: вони ламаються у протилежні боки.
За яким орієнтиром стежить тригер, за останньою угодою чи за ціною маркування, — параметр майданчика, а не властивість стопів. Від нього залежить, чи вистачить однієї тонкої угоди в тиху годину, щоб розбудити заявку. Читайте сторінку правил контракту тієї платформи, на якій торгуєте.
Тейк-профіт має ту саму форму, розвернуту в інший бік
Тейк-профіт — теж тригер плюс виконання, тільки тригер стоїть зі сприятливого боку. Тейк-ліміт може бути пробитий швидким рухом, і позиція залишиться відкритою за межами запитаної ціни. Тейк-маркет несе ту саму певність і ту саму байдужість до ціни, що й будь-яка ринкова заявка.
Зазвичай їх зв'язують так, щоб виконання однієї знімало другу. Без цього зв'язку виконаний тейк залишає стоп висіти під позицією, якої вже немає, а виставлений стоп під відсутньою позицією — це заявка на відкриття.
Reduce-only і аварія, якій він запобігає
Reduce-only — це прапорець на заявці, а не тип заявки. Він повідомляє рушію зіставлення, що ця заявка має право лише зменшувати позицію. Якби її виконання провело позицію через нуль і далі в протилежний бік, рушій підрізає її до фактичного залишку або відхиляє.
Аварія, якій він запобігає, найзвичайнісінька. Позицію закрили вручну, а стоп так і висить під нею; об'єм закривальної заявки порахований за позицією годинної давнини; два виходи спрацьовують на одному русі. Щоразу інструкція, покликана завершити експозицію, виробляє протилежну. Reduce-only та сусідні засоби контролю заявок існують тому, що ця помилка механічна, а не від неуважності. Підріже майданчик таку заявку чи відхилить — знову ж таки параметр майданчика.
Чотири способи вийти і ціна кожного
| Спосіб виходу | Що гарантує | Чого коштує | Де підводить |
|---|---|---|---|
| Закриття за ринком | Що позиція завершиться | Спред і кожен пройдений рівень | Тонкі години, коли шлях найдовший |
| Закриття лімітом | Ціну, якщо взагалі виконається | Час і ризик не виконатися | Швидкі рухи, що лишають заявку позаду |
| Виставлений стоп або тейк | Правило, яке працює без вас | Тригер і виконання — два різні числа | Розриви, що перестрибують рівень |
| Закриття частинами | Частковий контроль і там, і там | Більше перетинів спреду та залишок | Забутий залишок |
Яка форма пасує, залежить від того, за що саме зараз варто платити: за ціну чи за певність. Є й п'ятий фінал, і він зовсім не заявка: коли закінчується маржа, майданчик закриває позицію сам, за ціною маркування та за власним розкладом, а арифметика цього розібрана в тексті про ціну ліквідації та прибуток із плечем.
Що розрив на відкритті робить із виставленими заявками
У цієї частини немає відповідника на крипто-безстроковому контракті, чий спотовий ринок не зачиняється ніколи. Припустімо, остання угода за акцією перед закриттям пройшла за $200, уночі виходить новина, а біржа відкривається першою угодою за $180. Стоп із тригером на $190 не виконається за $190. Рівень пройдено тієї миті, коли на ньому ніхто не стояв, тож заявка прокидається й бере першу ціну, яку готова дати книга. А стоп-ліміт, чий ліміт поставлено трохи нижче того самого тригера, не виконається зовсім, і позиція лишиться відкритою. Обидві заявки зробили рівно те, для чого їх створено.
Контракт торгується й під час закриття ринку, тому розрив виникає в деривативі о тій годині, коли приходить новина, а не на відкритті торгів. Відкриття — лише мить, коли акція наздоганяє. Отже, виставлена заявка підставлена під новинне вікно, а не під аукціон відкриття; а все, що перенесено через це вікно, далі набирає періодичний платіж, описаний у тексті про ставку фінансування безстрокового контракту.
Підсумок
Вхід, стоп, тейк і вихід — чотири інструкції, і кожна обіцяє рівно одне з двох: ціну або виконання. Стоп обіцяє тригер і ніколи не обіцяє ціни виконання. Reduce-only — єдиний прапорець, що стоїть між закриттям і випадковим відкриттям. Усе, що надало б цьому конкретики, від кроку ціни й мінімального об'єму до того, за якою ціною стежить тригер, задає майданчик, і змінюється воно без попередження; сторінка правил контракту торгованої платформи — єдиний авторитет у цих питаннях.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Фінансування безстрокових контрактів на акції: розрахунок, напрям і вартість утримання
- Механіка ризику крипто-ф'ючерсів: страховий фонд і ADL
- Що таке криптоопціони: колли, пути, ціна виконання та строк дії
- Як працює аналіз настроїв у криптосоціальних даних
- Рівні підтримки та опору в криптовалютах
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Investopedia про лімітні заявки: виконання за заданою ціною або кращою investopedia.com
[2] Investopedia про стоп-лосс заявки: рівень тригера і що відбувається далі investopedia.com
[3] Investopedia про тейк-профіт заявки: тригер зі сприятливого боку investopedia.com
[4] Investopedia про прослизання: відстань між очікуваною та отриманою ціною investopedia.com