Платоспроможність — це порівняння двох величин: скільки біржа тримає і скільки вона винна. Доказ резервів серйозно працює з першою величиною і значно слабше — з другою, тож успішний звіт каже вам, що активи існують і зафіксовані зобов'язанням, а не що майданчик здатний виконати свої зобов'язання. Розуміння того, яку половину закрито, перетворює звіт із гасла на доказ.
Що насправді означає платоспроможність
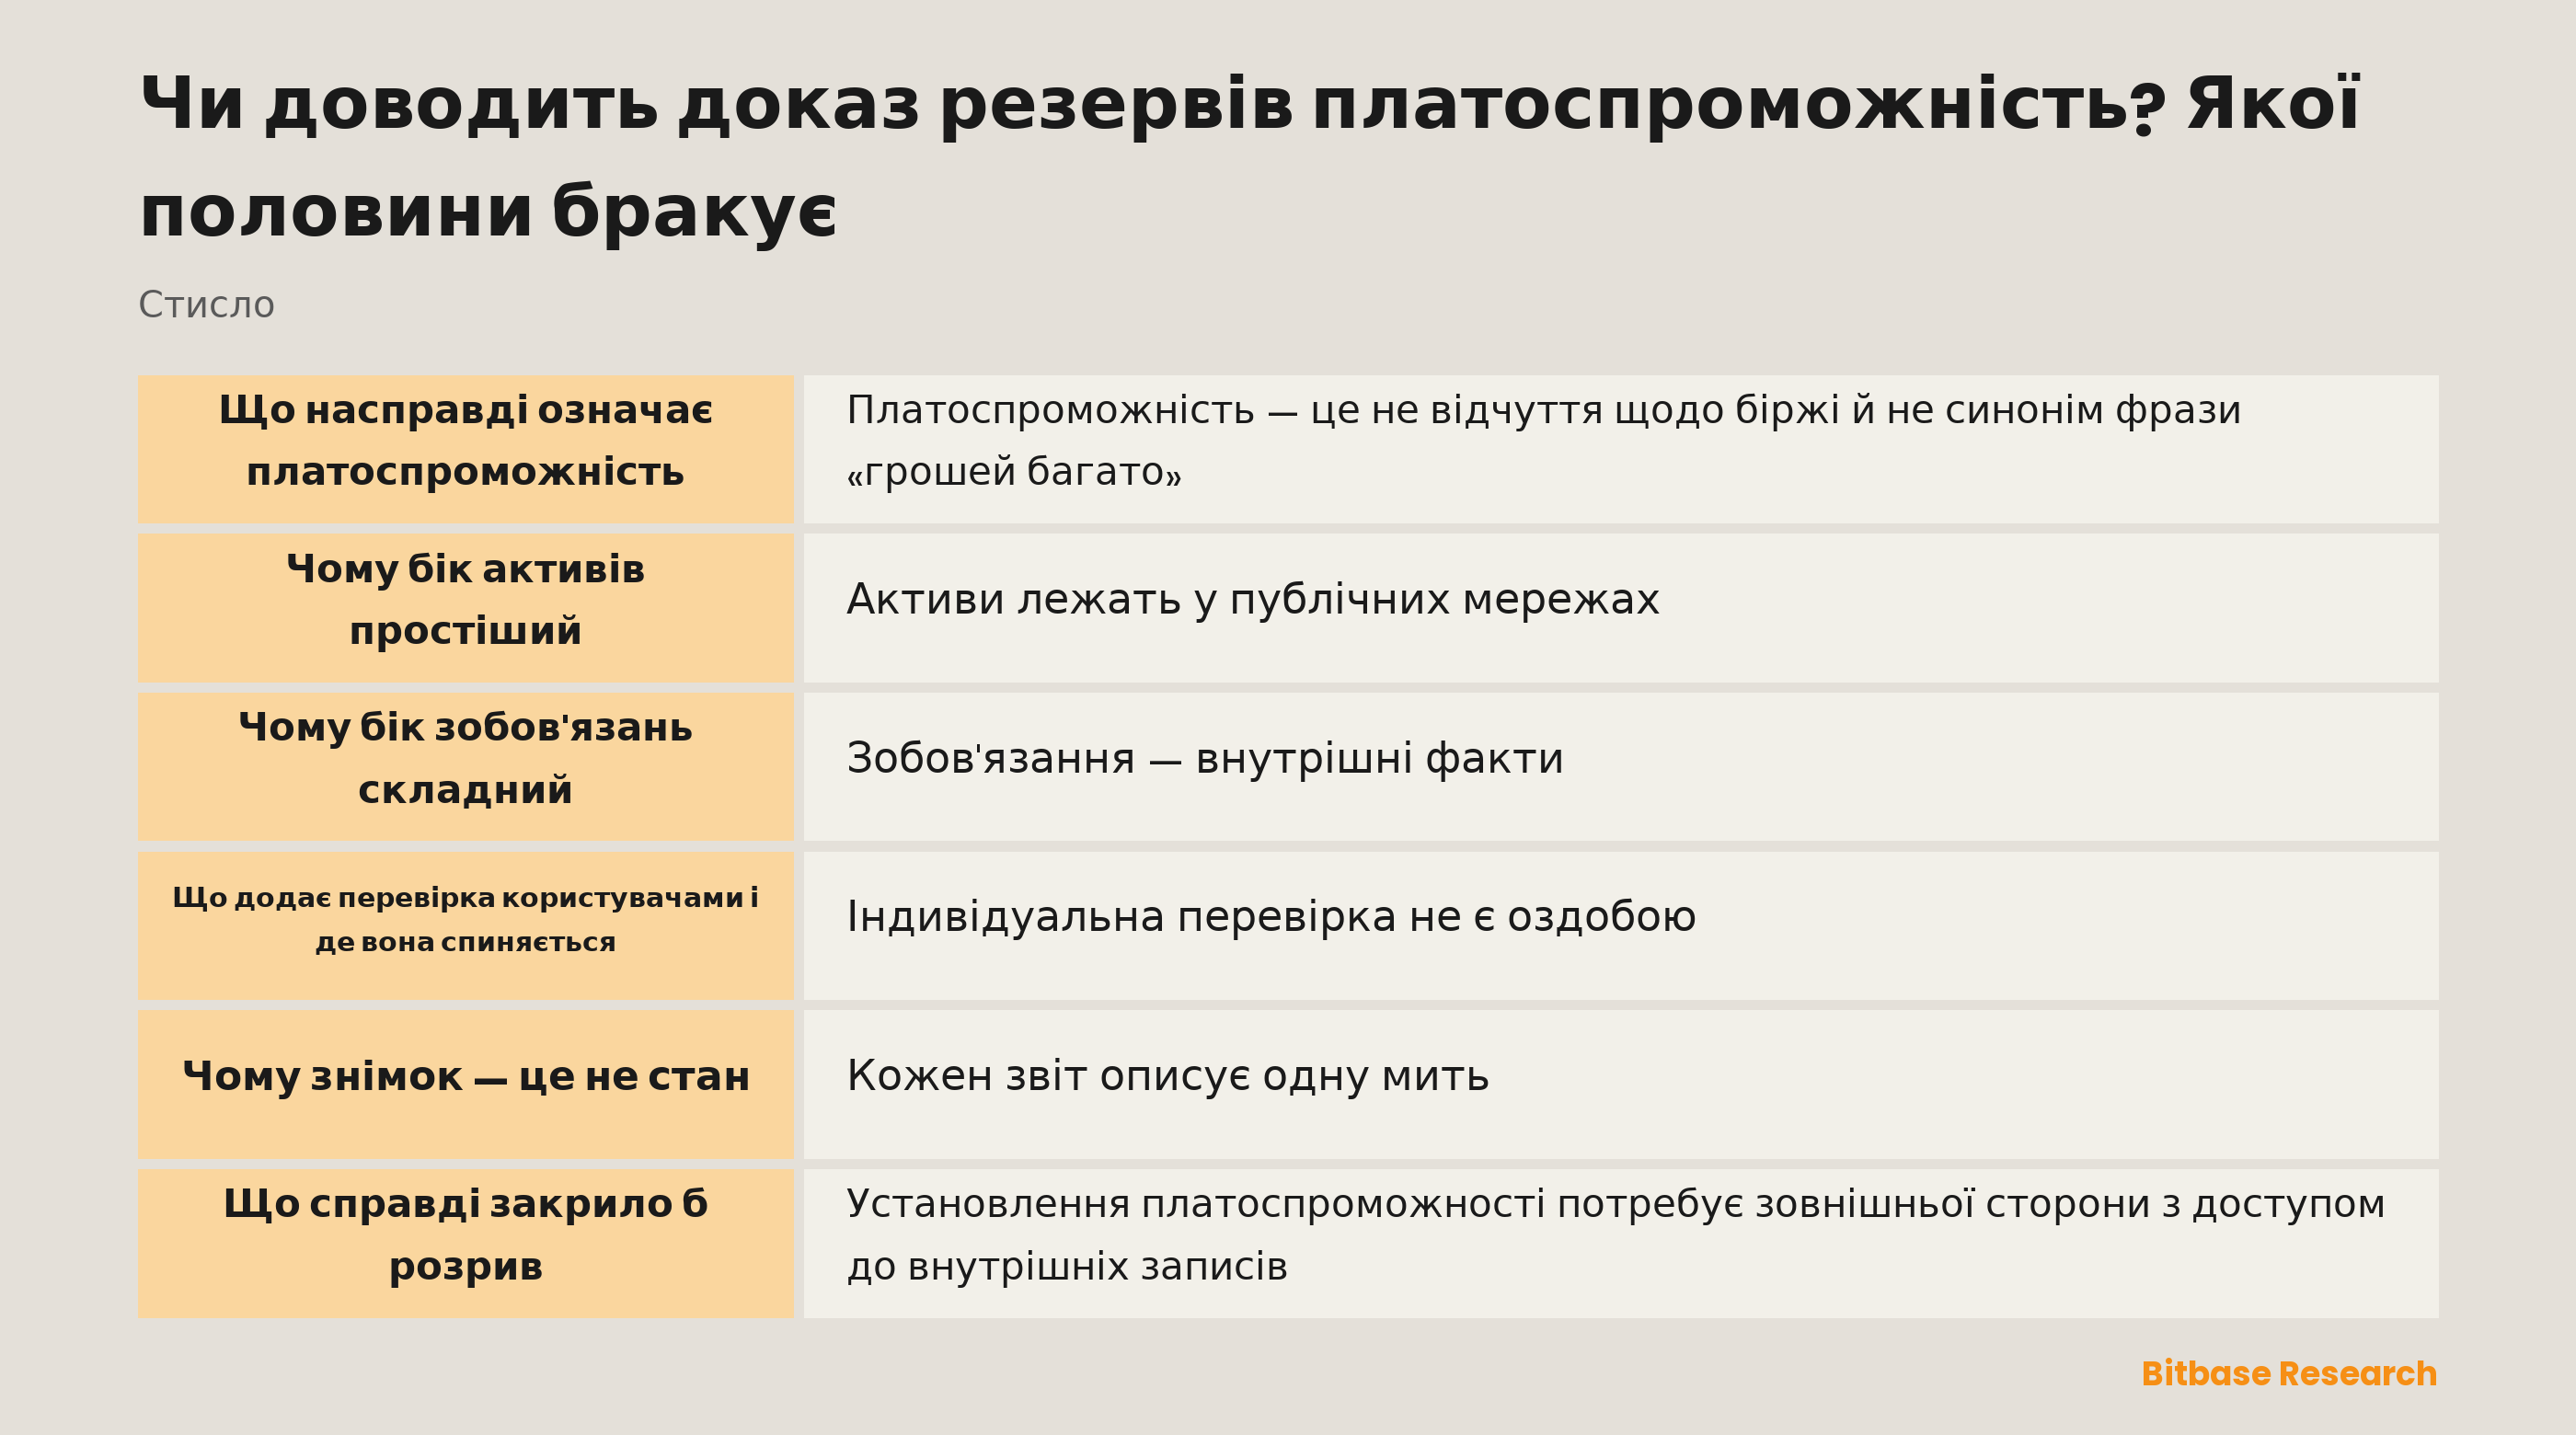
Платоспроможність — це не відчуття щодо біржі й не синонім фрази «грошей багато». Це порівняння: сукупні активи проти всіх зобов'язань перед клієнтами та перед усіма іншими. Суб'єкт платоспроможний, коли перше щонайменше таке ж велике, як друге.
З означення випливає те, що зазвичай проминають. Платоспроможності не встановити, добре вимірявши один бік. Ідеально виміряна гора активів не каже нічого, доки невідомо, що проти неї винні, — так само як банківська виписка не каже, чи зможе людина розрахуватися за боргами.
Доказ резервів створювали, щоб узятися саме за той бік, який раніше був цілком невидимий. До нього клієнт не мав жодного способу побачити, чи монети взагалі зберігаються. Це справжній поступ — і водночас причина, чому від механізму вимагають більше, ніж він здатен винести.
Дві половини поруч
| Твердження | Чи встановлює це звіт | Чому |
|---|---|---|
| Ці активи існують у мережі | Здебільшого так | Адреси й баланси читаються публічно |
| Біржа ними розпоряджається | Так, якщо показано підписи | Контроль демонструють криптографічно |
| Мій баланс враховано | Так, щодо вашого власного рядка | Ваш доказ включення перевіряється проти опублікованого кореня |
| Враховано кожен баланс | Ні | Пропущений рахунок не лишає сліду для решти |
| Активи перевищують клієнтські баланси | Почасти | Лише проти тих балансів, які було включено |
| Біржа платоспроможна | Ні | Зобов'язання поза клієнтськими балансами лишаються поза звітом |
Прочитайте два останні рядки разом, бо плутанина живе саме там. Звіт може бути цілком правдивим і все одно лишити останній рядок без відповіді.
Чому бік активів простіший
Активи лежать у публічних мережах. Будь-хто може прочитати баланс адреси будь-якої миті, не питаючи дозволу в біржі, і для фінансів це незвично. Не біржа називає вам число — його називає мережа.
Контроль складніший за існування, але все ще розв'язний. Монети на адресі нічого не означають, якщо з неї не можна витратити, тож розкриття з підписами від цих адрес перетворює заяву про володіння на те, що читач перевіряє сам. Як це робиться, описано в матеріалі як перевірити доказ резервів.
Чого бік активів сам собою ніколи не встановлює — це виключність. Монети, видимі на адресі, могли бути позичені на день або заставлені деінде; мережа показує баланс, а не обтяження. Тому цей бік, попри всю свою силу, не дорівнює вільним і необтяженим активам.
Чому бік зобов'язань складний
Зобов'язання — внутрішні факти. Те, що біржа винна, живе в її власній книзі, і сторонній спостерігач не читає цю книгу так, як читає мережу. Публікують лише зобов'язання щодо набору балансів, який біржа зібрала сама.
Структурна проблема асиметрична. Якщо рахунок лишили поза деревом, кожен інший користувач усе одно перевіряється успішно, бо його власний шлях до кореня не зачеплено. Ніхто зсередини множини не виявить, кого лишили назовні, — а отже, повноти не встановити перевірками користувачів за власними рядками.
Клієнтські баланси також не вичерпують боргу. Позики самого бізнесу, зобов'язання перед контрагентами та суми за угодами, що ніколи не з'являються на клієнтських рахунках, — усе це зобов'язання, і жодне з них не належить до множини, зафіксованої деревом. Це розрізнення розгорнуто в матеріалі доказ резервів і зобов'язання.
Що додає перевірка користувачами і де вона спиняється
Індивідуальна перевірка не є оздобою. Коли багато користувачів незалежно підтверджують свої рядки проти того самого опублікованого кореня, біржа втрачає змогу тихо стиснути множину зобов'язань, бо будь-який відкинутий рахунок належить комусь, хто здатен це помітити.
Сила такого доводу зростає з участю і має різку межу. Він робить навмисне пропускання ризикованим, а не неможливим, і нічого не каже про рахунки, власники яких ніколи не перевіряють. Це стримування, зібране з багатьох дрібних перевірок, а не доказ повноти.
Так до нього й ставтеся. Висока частка перевірок — змістовне свідчення про множину зобов'язань; корінь, якого ніхто ніколи не перевіряв, — зобов'язання, яке нічим не випробуване.
Чому знімок — це не стан
Кожен звіт описує одну мить. Баланси заморожують на позначці часу, дерево будують із цього заморожування, і корінь фіксує саме ту мить і жодну іншу.
Між знімками рухатися може все. Активи можуть піти, зобов'язання можуть бути взяті, а наступний звіт описує іншу мить, а не проміжок між двома. Частота допомагає, бо коротші проміжки лишають менше місця, але жоден графік публікацій не перетворює низку митей на суцільне покриття.
Це звичайна властивість періодичної звітності, а не вада, притаманна лише криптовалютам. Фінансова звітність має ту саму рису; різниця в тому, що її читачі звикли про це пам'ятати.
Що справді закрило б розрив
Установлення платоспроможності потребує зовнішньої сторони з доступом до внутрішніх записів, визначеного обсягу робіт і підпису під висновком. Це інша справа, ніж публікація кореня, і вона дає інший документ з іншими наслідками для того, хто підписав.
Ці двоє доповнюють одне одного, а не змагаються. Звіт дає часті й самостійно перевірні свідчення про бік активів і про ваше власне включення; робота кваліфікованої фірми здатна взятися за те, куди самоперевірка не дотягується. Жодне не робить інше зайвим, а поділ праці викладено в матеріалі доказ резервів і аудит.
Для користувача розважлива позиція — ані відмахнутися, ані вичитати зайвого. Приймайте сильні твердження як сильні, тримайте слабкі вільно і дозвольте цій різниці впливати на те, скільки ви лишаєте на будь-якому майданчику.
Підсумок
Доказ резервів доводить, що конкретні активи існують і перебувають під контролем, і що ваш баланс був усередині зафіксованої множини. Він не доводить, що множина була повною, що активи були необтяженими або що зобов'язання поза клієнтськими балансами покриті.
Платоспроможність — це порівняння обох половин, а звіт добре вимірює одну з них. Читайте його як сильне свідчення про активи й часткове — про зобов'язання, і механізм стане справді корисним, замість бути перепроданим чи відкинутим. Читайте далі матеріали Bitbase Academy.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- KYC і перевірки на Bitbase: три різні речі під одним словом
- Де Bitbase зареєстрований? Дві реєстрації і те, чого вони не означають
- Як перевірити доказ Меркла: проходимо перевірку самостійно
- Індикатор SOPR
- Що таке обгорнута криптовалюта?
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона не є інвестиційною, торговою, податковою чи фінансовою порадою. Криптоактиви волатильні — оцінюйте ризики самостійно. Написано станом на вересень 2026 року; орієнтуйтеся на найновішу офіційну інформацію.
Джерела
[1] Bitbase, «Доказ резервів» — щомісячне розкриття, корінь Меркла та відкритий верифікатор www.bitbase.com