ES і MES — це одна й та сама експозиція у двох розмірах: обидва контракти торгуються на CME, базовим активом в обох є індекс S&P 500, мінімальний крок в обох дорівнює 0,25 пункту індексу, а один із них вартий рівно вдесятеро менше за інший. Розрізняє їх не те, що вони відстежують, а те, на що відповідає специфікація контракту: наскільки великий контракт, як влаштована маржа, коли ринок справді відкритий і що відбувається у третю пʼятницю березня, червня, вересня та грудня. Саме в цій даті ховається більшість несподіванок, бо величина, за якою квартальний контракт урешті розраховується, ніколи не зʼявляється на графіку.
Чим насправді є ці два контракти
ES — біржовий код фʼючерсу E-mini S&P 500 на CME, MES — код його молодшого побратима Micro E-mini. Обидва розраховуються грошима, базовим активом в обох є індекс S&P 500, тож на експірації нічого не постачається і жоден із них не дає прав на акцію будь-якої компанії з індексу.
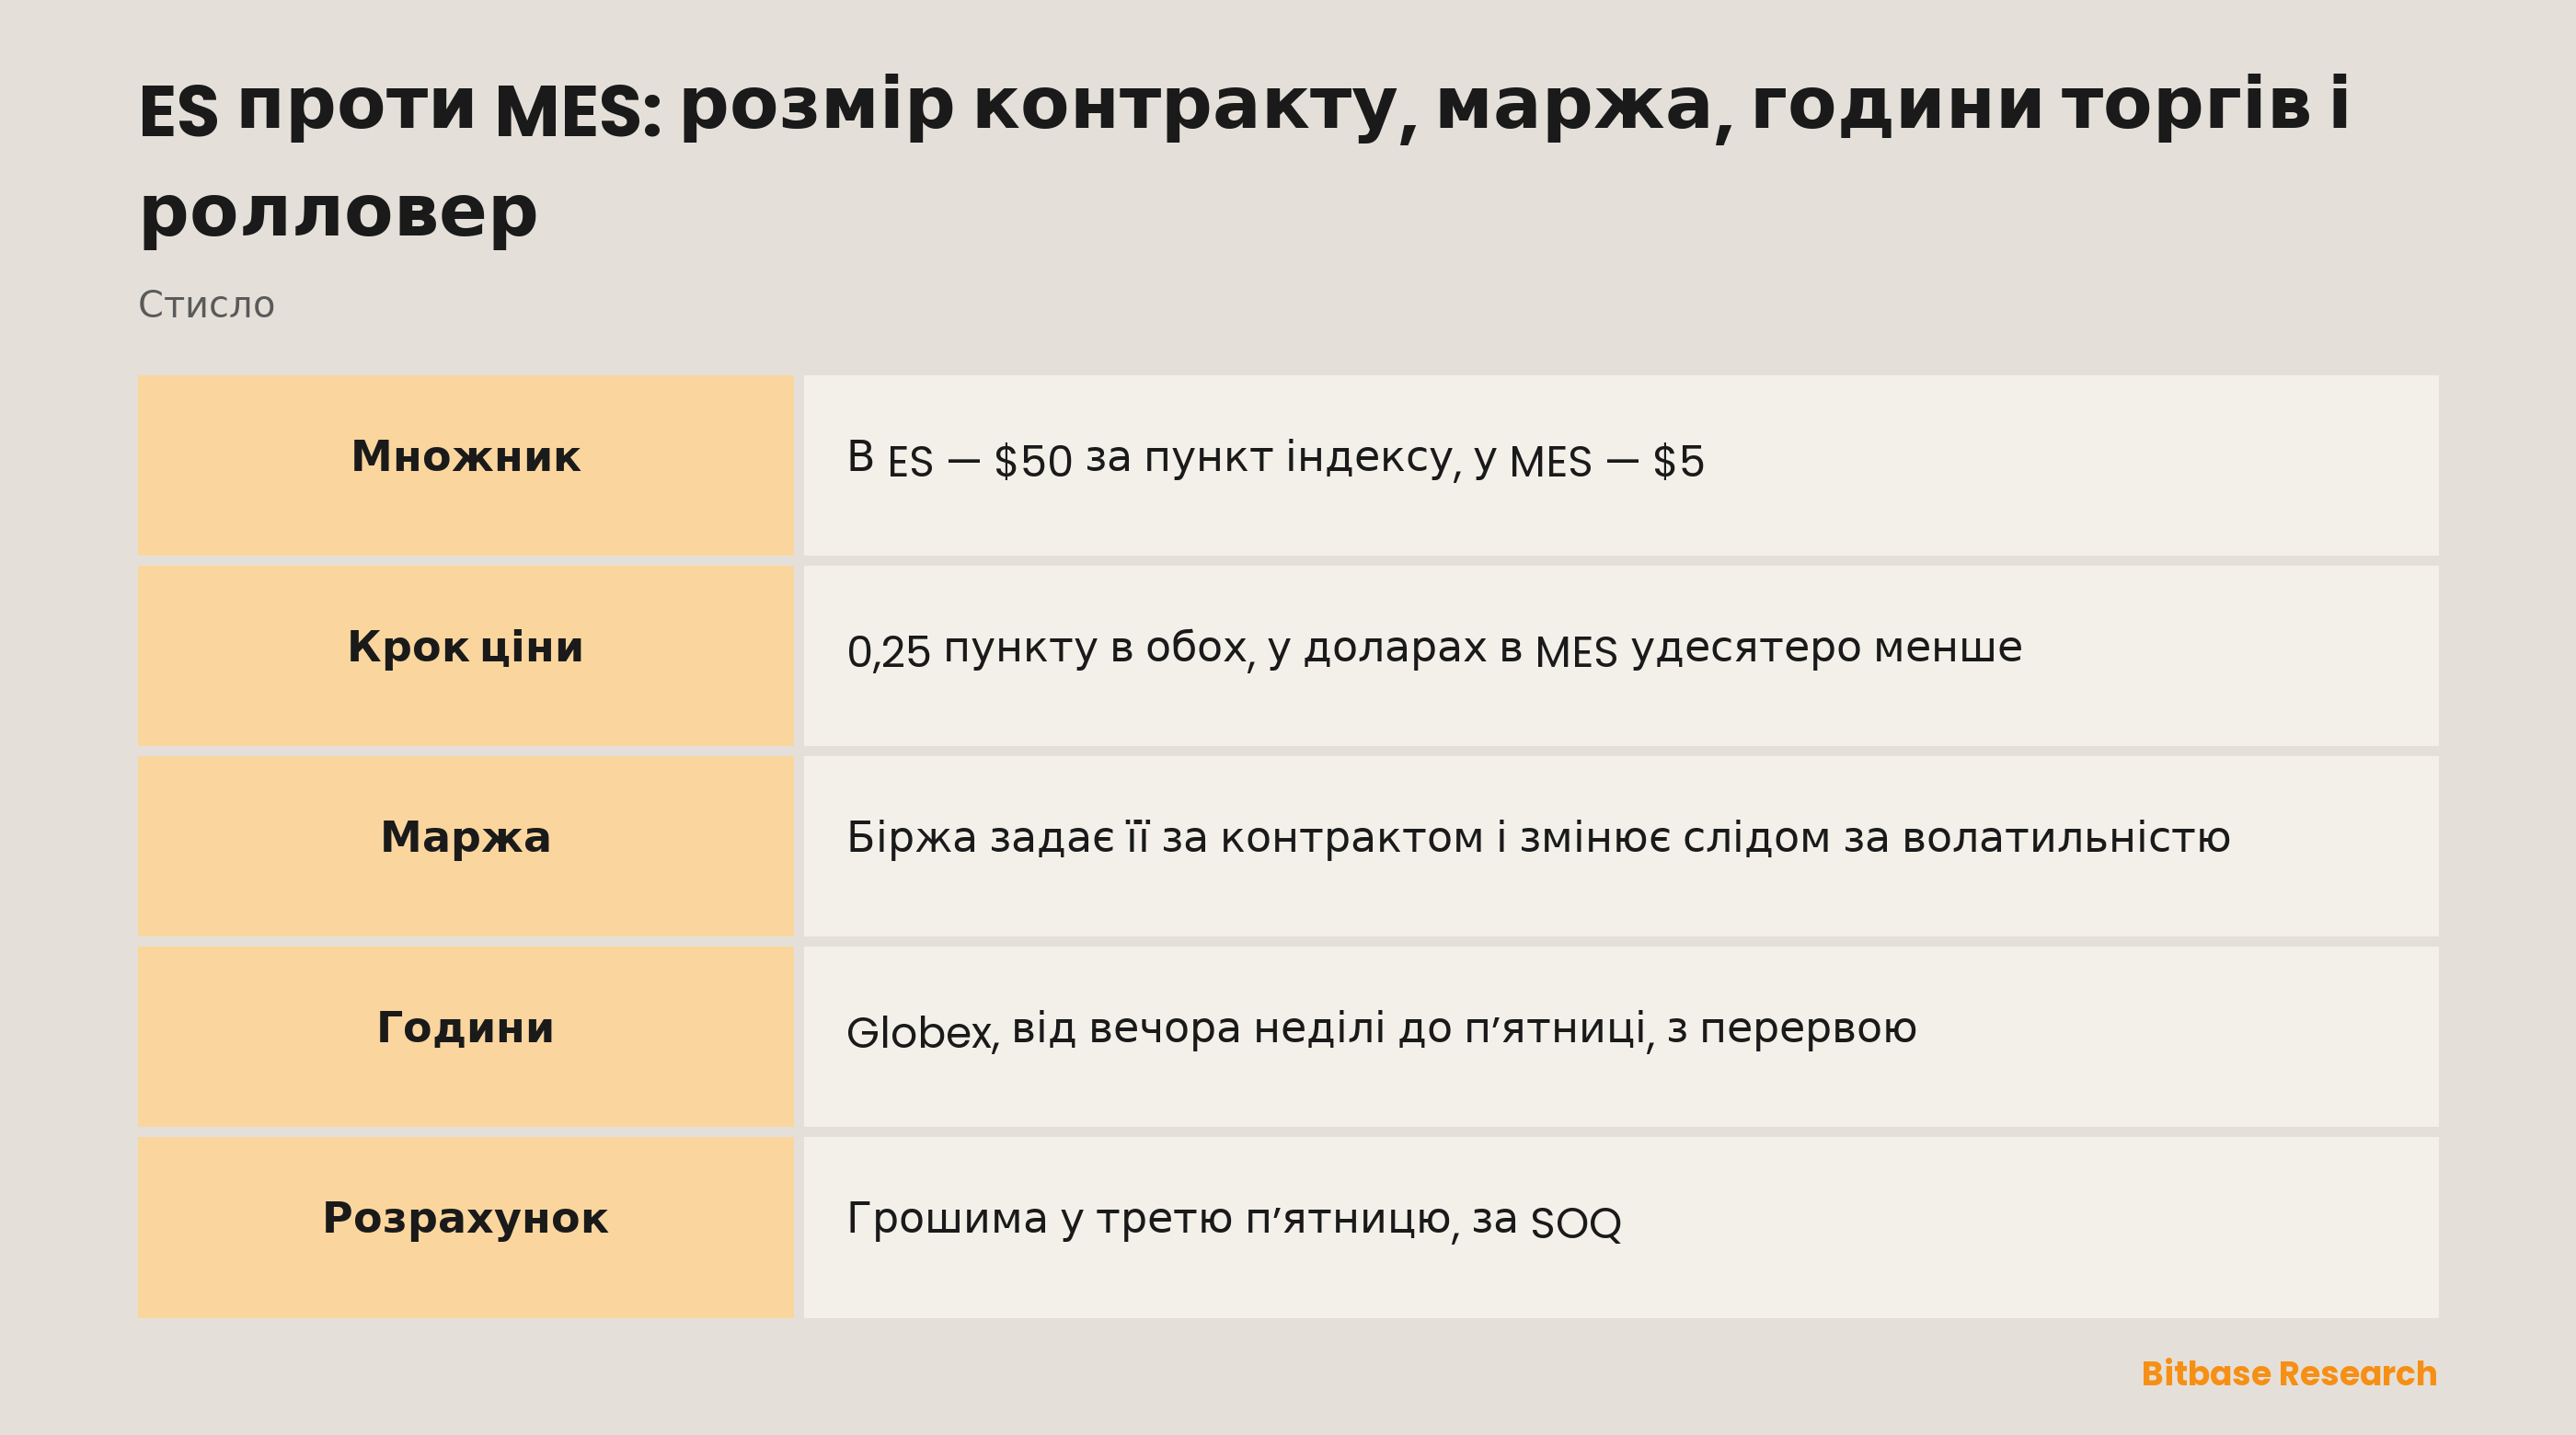
Структурно їх розділяє рівно одне — множник. Один контракт ES коштує $50 за пункт індексу, один контракт MES — $5 за пункт індексу. Мікроконтракт становить десяту частину повнорозмірного, і все, що йде за множником, масштабується в тій самій пропорції: номінал, грошова вартість одного кроку і щоденна варіаційна сума, яку зараховують на рахунок або списують із нього.
Саме заради цієї пропорції пара й існує: позицію за індексом можна набирати дрібнішими кроками, зберігаючи ту саму конвенцію книги заявок і той самий календар. Якщо питання радше в тому, чим є сам E-mini і що ним рухає, ніж у тому, чим два контракти відрізняються, про контракт ES є окремий розбір.
Крок однаковий у пунктах і різний у доларах
Мінімальний крок в обох контрактів дорівнює 0,25 пункту індексу. У пунктах крок однаковий, а в доларах він менший рівно вдесятеро: на ES один крок коштує $12,50, на MES — $1,25.
Розрізняти ці дві величини варто тому, що графік показує пункти, а виписка з рахунку — долари. Двоє трейдерів, що дивляться на ту саму свічку, бачать той самий крок; суми, які потрапляють на їхні рахунки, різняться вдесятеро через множник і ні з якої іншої причини.
Звідси ж знімається давня плутанина щодо обсягу позиції. Десять контрактів MES дають той самий номінал, що й один контракт ES. Мікроконтракт — це дрібніша одиниця обліку, а ризик позиції й далі визначається її розміром і тим, скільки маржі її тримає. Вибір меншого коду змінює доступну дробність, а не арифметику збитку.
Маржа — це механізм, а не число, яке треба запамʼятати
Фʼючерсна позиція відкривається внесенням початкової маржі — частки номіналу, а не повної вартості контракту. Далі позиція щодня переоцінюється за ринком: прибуток зараховують, збиток списують кожної сесії, а якщо залишок опускається нижче підтримувального рівня, потрібно довнести кошти. Ця послідовність однакова на ES і на MES і повторює механіку маржі та маржин-колу на будь-якому контракті з плечем.
Чого в цьому матеріалі не буде, так це сум. Біржові вимоги до маржі встановлюються окремо для кожного контракту і переглядаються слідом за волатильністю, а брокер має право вимагати більше за біржовий мінімум. Будь-яка надрукована тут цифра застаріє до наступного перегляду, а застаріле маржове число гірше за його відсутність: воно породжує впевнено хибний розрахунок позиції. Актуальна відповідь живе на сторінці контракту самої біржі, а правила брокера накладаються згори.
Години торгів: три календарі, що не збігаються
ES і MES торгуються на CME Globex з неділі 18:00 ET до пʼятниці 17:00 ET, із щоденною технічною перервою з 17:00 до 18:00 ET. У будні це близько до безперервності, і все ж це ні цілодобово, ні та сесія, якої дотримуються самі акції.
Отже, одночасно працюють три календарі. Фʼючерсна сесія займає більшу частину ночі. Біржова сесія, протягом якої торгуються самі компоненти індексу, вкладається в невелику її частину. А безстроковий контракт на акції — інший продукт на майданчику іншого типу: у нього немає ні експірації, ні запланованої перерви, і там, де фʼючерс бере вартість ролла, він бере фінансування. Читати котирування з одного календаря, тримаючи позицію в іншому, — найкоротший шлях перетворити ранковий геп на шок замість очікуваної події.
Ролловер: чотири дати на рік, і стежити за ними вам
ES і MES живуть за спільним квартальним циклом: березень, червень, вересень і грудень, експірація припадає на третю пʼятницю місяця. Ніщо не переносить позицію в наступний контракт автоматично. Щоб зберегти експозицію після експірації, контракт, який спливає, закривають і відкривають наступний — це і є ролл.
Те, що пара додає тут, — арифметика, а не механіка. Обидва коди роллуються того самого дня і розраховуються за тим самим SOQ, тож трейдер, який тримає обидва, ухвалює одне рішення, а не два. Різниться розмір двох його ніг: спред ролла котирується в пунктах індексу, тож той самий спред на MES коштує вдесятеро менше за контракт, а експозиція, зібрана з десяти мікроконтрактів, дає ту саму суму й роллується дрібнішими частинами. Чому календар узагалі змушує ухвалювати це рішення і з чого складається спред між двома контрактними місяцями — тема розбору контракту ES, а не порівняння специфікацій.
SOQ: розрахункова величина, якої ніхто не бачить
На експірації контракт розраховується грошима за Special Opening Quotation, і CME описує цю величину як «засновану на ціні відкриття кожної акції, що входить до відповідного індексу, незалежно від того, коли ці акції відкриваються».
Це застереження важить більше, ніж здається. Індекс S&P 500 складено з 500 компонентів, і перша угода за ними проходить не в один і той самий момент. SOQ зшивається з окремих цін відкриття, а отже, не є знімком індексу в жодну конкретну секунду і може відрізнятися від будь-якого значення індексу, оголошеного того ранку.
Саме ширина індексу робить це важливішим тут, ніж на вужчому контракті. Що більше компонентів, то більше окремих відкриттів входить у цей шов і то ширший проміжок між розрахунковою величиною і тим, що справді можна було купити на екрані. Той самий механізм діє на контракті на Nasdaq-100, лише список імен там коротший. Позиція, доведена до третьої пʼятниці, буде розрахована за цією зшитою величиною незалежно від того, чи був такий план, — звідси практичний аргумент роллувати або закриватися до дати, а не крізь неї.
ES, MES і безстроковий контракт поруч
| Параметр | ES | MES | Безстроковий на акцію |
|---|---|---|---|
| Множник | $50 за пункт індексу | $5 за пункт індексу | Задає майданчик |
| Мінімальний крок | 0,25 пункту індексу | 0,25 пункту індексу | Задає майданчик |
| Експірація | Третя пʼятниця, щокварталу | Третя пʼятниця, щокварталу | Немає |
| Розрахунок | Грошима, за SOQ | Грошима, за SOQ | Дати розрахунку немає |
| Сесія | Globex, зі щоденною перервою | Globex, зі щоденною перервою | Перерву не заплановано |
| Вартість утримання | Спред ролла | Спред ролла | Фінансування в обидва боки |
Перші два рядки вичерпують порівняння ES і MES: у цих двох колонках усі інші рядки збігаються. Третя колонка — інший інструмент, що відповідає на інше питання: якщо немає експірації, немає й ролла, а плата за час надходить періодичним фінансуванням. Інтервали фінансування, будова маркувальної ціни та рівні маржі на безстроковому контракті задає майданчик, тож авторитет тут — сторінка правил контракту тієї платформи, на якій ви торгуєте.
Підсумок
ES і MES розходяться в одному числі та збігаються в усьому іншому. Множник задає номінал, вартість кроку і розмір денної варіації; квартальний календар, експірація у третю пʼятницю, сесія Globex із технічною перервою та грошовий розрахунок за SOQ — спільні. Розміри контрактів, мінімальні кроки, години торгів і календар експірацій опубліковані на сторінках специфікацій CME Group, там же в актуальному стані тримають і вимоги до маржі. Усе, що стосується безстрокового контракту, живе на сторінці правил того майданчика, який його лістингує, і ця сторінка важить більше за будь-який посібник, включно з цим.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Автоматичне додавання маржі: що воно робить із ціною ліквідації
- FOMC і деривативи на акції: волатильність, виконання та ризик позиції
- NQ проти MNQ: розмір контракту, маржа, години торгів і перекладання
- Фінансування безстрокових контрактів на акції: розрахунок, напрям і вартість утримання
- Стан блокчейну та дерева Меркла
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Специфікація контракту CME E-mini S&P 500: множник, крок ціни, години та квартальний розрахунок www.cmegroup.com
[2] CME Micro E-mini S&P 500: розмір контракту та щоквартальний грошовий розрахунок за SOQ www.cmegroup.com