Тримати дериватив на акції через рішення FOMC — це передусім задача розкладу, і лише потім задача напряму. Хвилина стоїть у календарі, зміст у календарі не стоїть, і перетворити одне на інше нічим. Наперед вирішується інше: як позиція поводитиметься в цю хвилину — за яким календарем живе інструмент, скільки коштує один крок ціни і як далеко вихід стоїть від входу.
Відомий час із невідомим змістом
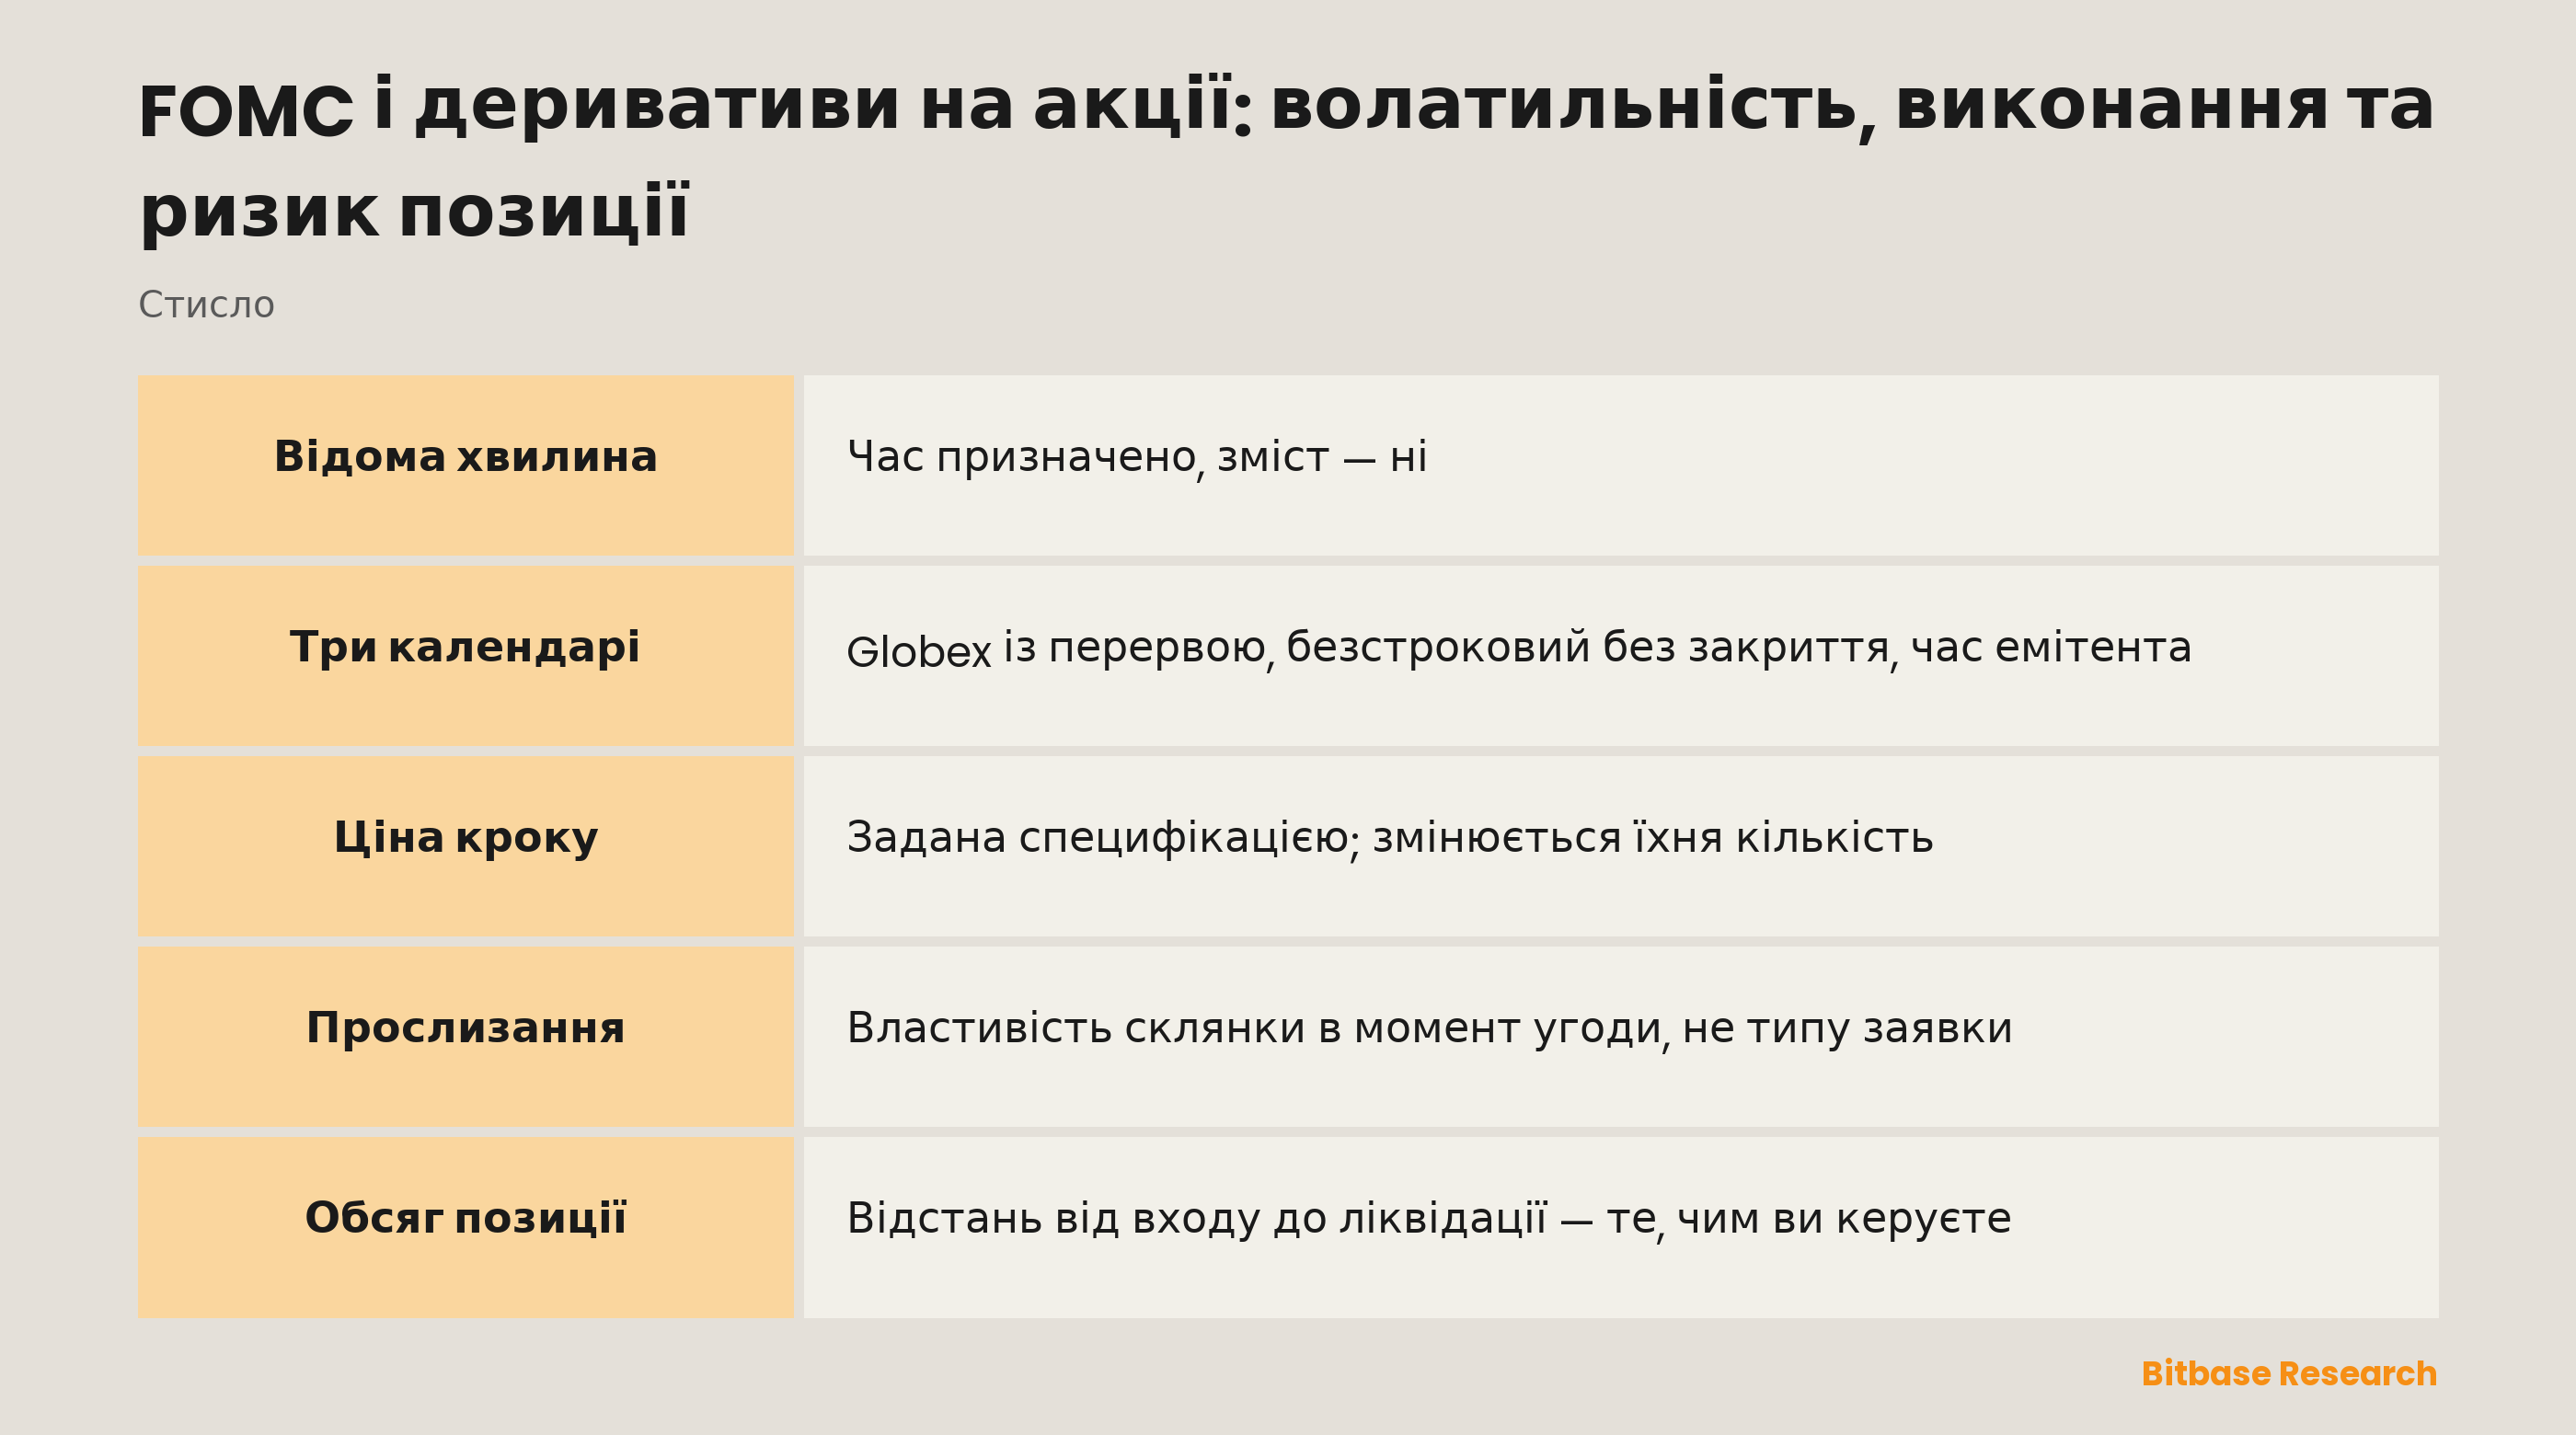
Майже все, що рухає ціну, приходить без попередження. Заплановане рішення щодо політики влаштоване навпаки: дата висить у календарі тижнями, усі дивляться на той самий зворотний відлік, і невідоме тільки одне — що написано в заяві та як її прочитають.
Цю форму варто відокремити від звітності компанії, яка теж стоїть у розкладі. Емітенти оприлюднюють результати майже завжди поза сесією, тож перша угода в акції відбувається після кількох годин осмислення і проходить через аукціон відкриття. Рішення щодо політики в черзі за аукціоном не стоїть: воно виходить, коли спотовий ринок акцій відкритий, і реакція йде просто в безперервних торгах.
Дати засідань і час публікації беруться з календаря самого центрального банку, а не з посібника.
Три календарі, які не збігаються
Експозиція на той самий індекс у момент публікації може перебувати в трьох різних місцях, і відмінності між ними структурні, а не кількісні.
| У момент публікації | Індексні фʼючерси CME | Безстроковий на акцію | Токенізована акція |
|---|---|---|---|
| Стан майданчика | Globex відкритий, поза щоденною технічною перервою | Не закривається | Сесію задає емітент |
| Одиниця ціни | Множник на індекс, фіксований мінімальний крок | Котирується проти ціни маркування | Референсна ціна емітента |
| Що закриє позицію завчасно | Маржинальні правила біржі та брокера | Ліквідація за ціною маркування | Умови емітента та майданчика |
| Витрата, що йде постійно | Фінансування немає; ролл на квартальній експірації | Фінансування, за власним розкладом | За умовами емітента |
Globex працює з вечора неділі до другої половини пʼятниці, зі щоденною технічною перервою — це ні сесія лістингових бірж, ні безперервний тиждень. Безстроковий контракт на акцію не закривається зовсім, а його фінансування нараховується з тим періодом, який задав майданчик. Токенізована акція живе за третім розкладом, і задає його емітент. Три календарі, відкриті одночасно, і є причиною того, що один і той самий погляд, виражений трьома інструментами, дає три різні результати.
Інтервал фінансування, формула та межі — це параметри майданчика, і їх змінюють. Єдину авторитетну відповідь дає сторінка правил контракту того майданчика, де ви торгуєте.
Скільки коштує один крок і скільки кроків доводиться пройти
Контракт CME E-mini Nasdaq-100 — це $20 за пункт індексу Nasdaq-100, а Micro E-mini — $2 за пункт того самого індексу; E-mini S&P 500 — це $50 за пункт індексу S&P 500, а його мікроконтракт — $5. Мінімальний крок у всіх чотирьох однаковий: 0,25 пункту індексу.
Доларова ціна одного кроку зафіксована специфікацією контракту і не розширюється від того, що на ринку стало людно. Припустімо, індекс пройшов двадцять пунктів: це $400 на E-mini Nasdaq-100 і $40 на мікроконтракті — що до публікації, що після неї.
Волатильність змінює кількість кроків, а не розмір одного. Рух, на який спокійного дня пішла б година, проходиться за секунди, і рахунок бачить ту саму арифметику, застосовану до значно більшої кількості кроків. Принагідно про назви, бо плутанина часта: E-mini Nasdaq-100 відстежує індекс Nasdaq-100, а QQQ — це ETF на той самий індекс. Індексний фʼючерс не є фʼючерсом на цей ETF.
Спред, глибина і заявка, якій треба їх перетнути
Навколо запланованої публікації у склянці змінюються три речі, і всі три вимірні. Спред розширюється, тож відстань між найкращою купівлею і найкращим продажем покриває більше кроків. Кожен рівень тримає менше обсягу, бо учасники, які не вміють оцінити невідоме, знімають котирування, а не виставляють їх широко. І ринкова заявка проходить більше рівнів, перш ніж виконається, — у цьому й полягає весь механізм виконання, гіршого за те, що показував екран.
Прослизання — властивість склянки в момент угоди, а не властивість типу заявки. Лімітна заявка його не прибирає: вона міняє його на ризик не укласти угоду взагалі. Стоп — це вказівка надіслати заявку, коли надрукується ціна, а не обіцянка ціни, яку ця заявка отримає. Як поводяться різні типи заявок на вході та на виході, розібрано у статті про заявки та закриття позиції.
Відстань до ліквідації, а не напрям
Перед подією вирішується не те, куди поверне рішення, а те, чи переживе позиція рух, який може статися, поки відповідь надходить.
Усе зводиться до однієї відстані: від входу до рівня, на якому позицію закриють за вас. На фʼючерсі арифметика лінійна і загальнодоступна — пройдені пункти, помножені на множник і на кількість контрактів, проти внесеної маржі. На безстроковому контракті тригером є ціна маркування, а не остання угода, і вона рухається незалежно від того, відкритий базовий ринок чи ні.
Відстанню ви керуєте напряму, розміром руху — ні. Її задають обсяг позиції та маржа, і обидва рішення ухвалюються до публікації. Який рух правдоподібний у таку хвилину, посібник у цифрах не скаже. Припущений рух — це стрес-тест, а не прогноз. Порахуйте відстань у пунктах індексу, порівняйте її з рухом, який вважали б важким, і візьміть такий обсяг, щоб порівняння виходило із запасом, а не впритул. Ставки підтримуючої маржі та рівні задає майданчик, і їхнє місце — на його сторінці правил.
Коли подія стоїть поруч із ролом
Індексні фʼючерси не живуть вічно. Квартальний цикл спливає у третю пʼятницю березня, червня, вересня та грудня, з грошовим розрахунком за спеціальною ціною відкриття (SOQ), зібраною з цін відкриття кожної акції індексу, незалежно від того, коли кожна з них відкрилася. Тому розрахункова ціна не є знімком індексу в якийсь один момент.
У сесіях перед цією датою відкритий інтерес переїжджає в наступний контракт: ближній місяць худне, дальній набирає обсяг. Коли рішення щодо політики потрапляє в це вікно, зі склянкою відбуваються одразу дві речі, і погане виконання може бути переїздом, а не подією. Строки та механіку переїзду розібрано у статті про ролл.
Підсумок
Запланована подія — один із небагатьох ризиків, до яких можна підготуватися механічно, бо невідомий у ній лише зміст. Специфікація фіксує ціну кроку, склянка визначає ціну його перетину, обсяг і маржа визначають відстань від входу до виходу. Контрактні цифри вище взято зі сторінок специфікацій CME Group; кожен параметр фінансування, маржі та доступності — зі сторінки правил контракту того майданчика, де ведеться торгівля.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- ES проти MES: розмір контракту, маржа, години торгів і ролловер
- NQ проти MNQ: розмір контракту, маржа, години торгів і перекладання
- Фінансування безстрокових контрактів на акції: розрахунок, напрям і вартість утримання
- Що таке блокчейн-міст?
- Стратегія торгівлі на пробоях
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Специфікація контракту CME Micro E-mini Nasdaq-100: множник, крок ціни, години та розрахунок www.cmegroup.com
[2] CME Micro E-mini S&P 500: розмір контракту та щоквартальний грошовий розрахунок за SOQ www.cmegroup.com