Ще до того, як заявка на токенізовану акцію виконається, три речі вже вирішені там, куди ви не зазирали: який стейблкоїн стоїть з іншого боку пари, хто написав токен і часткою чого є найменша одиниця, яку можна купити. Жодної з них не видно в тикері, і кожна змінює і вартість позиції, і те, що вона вам дає. Далі шлях однієї заявки від котирувального активу до виходу, включно з випадком, який цей вислів тихо накриває: токенізованим ETF, де одна обгортка лежить поверх іншої.
Який стейблкоїн стоїть з іншого боку
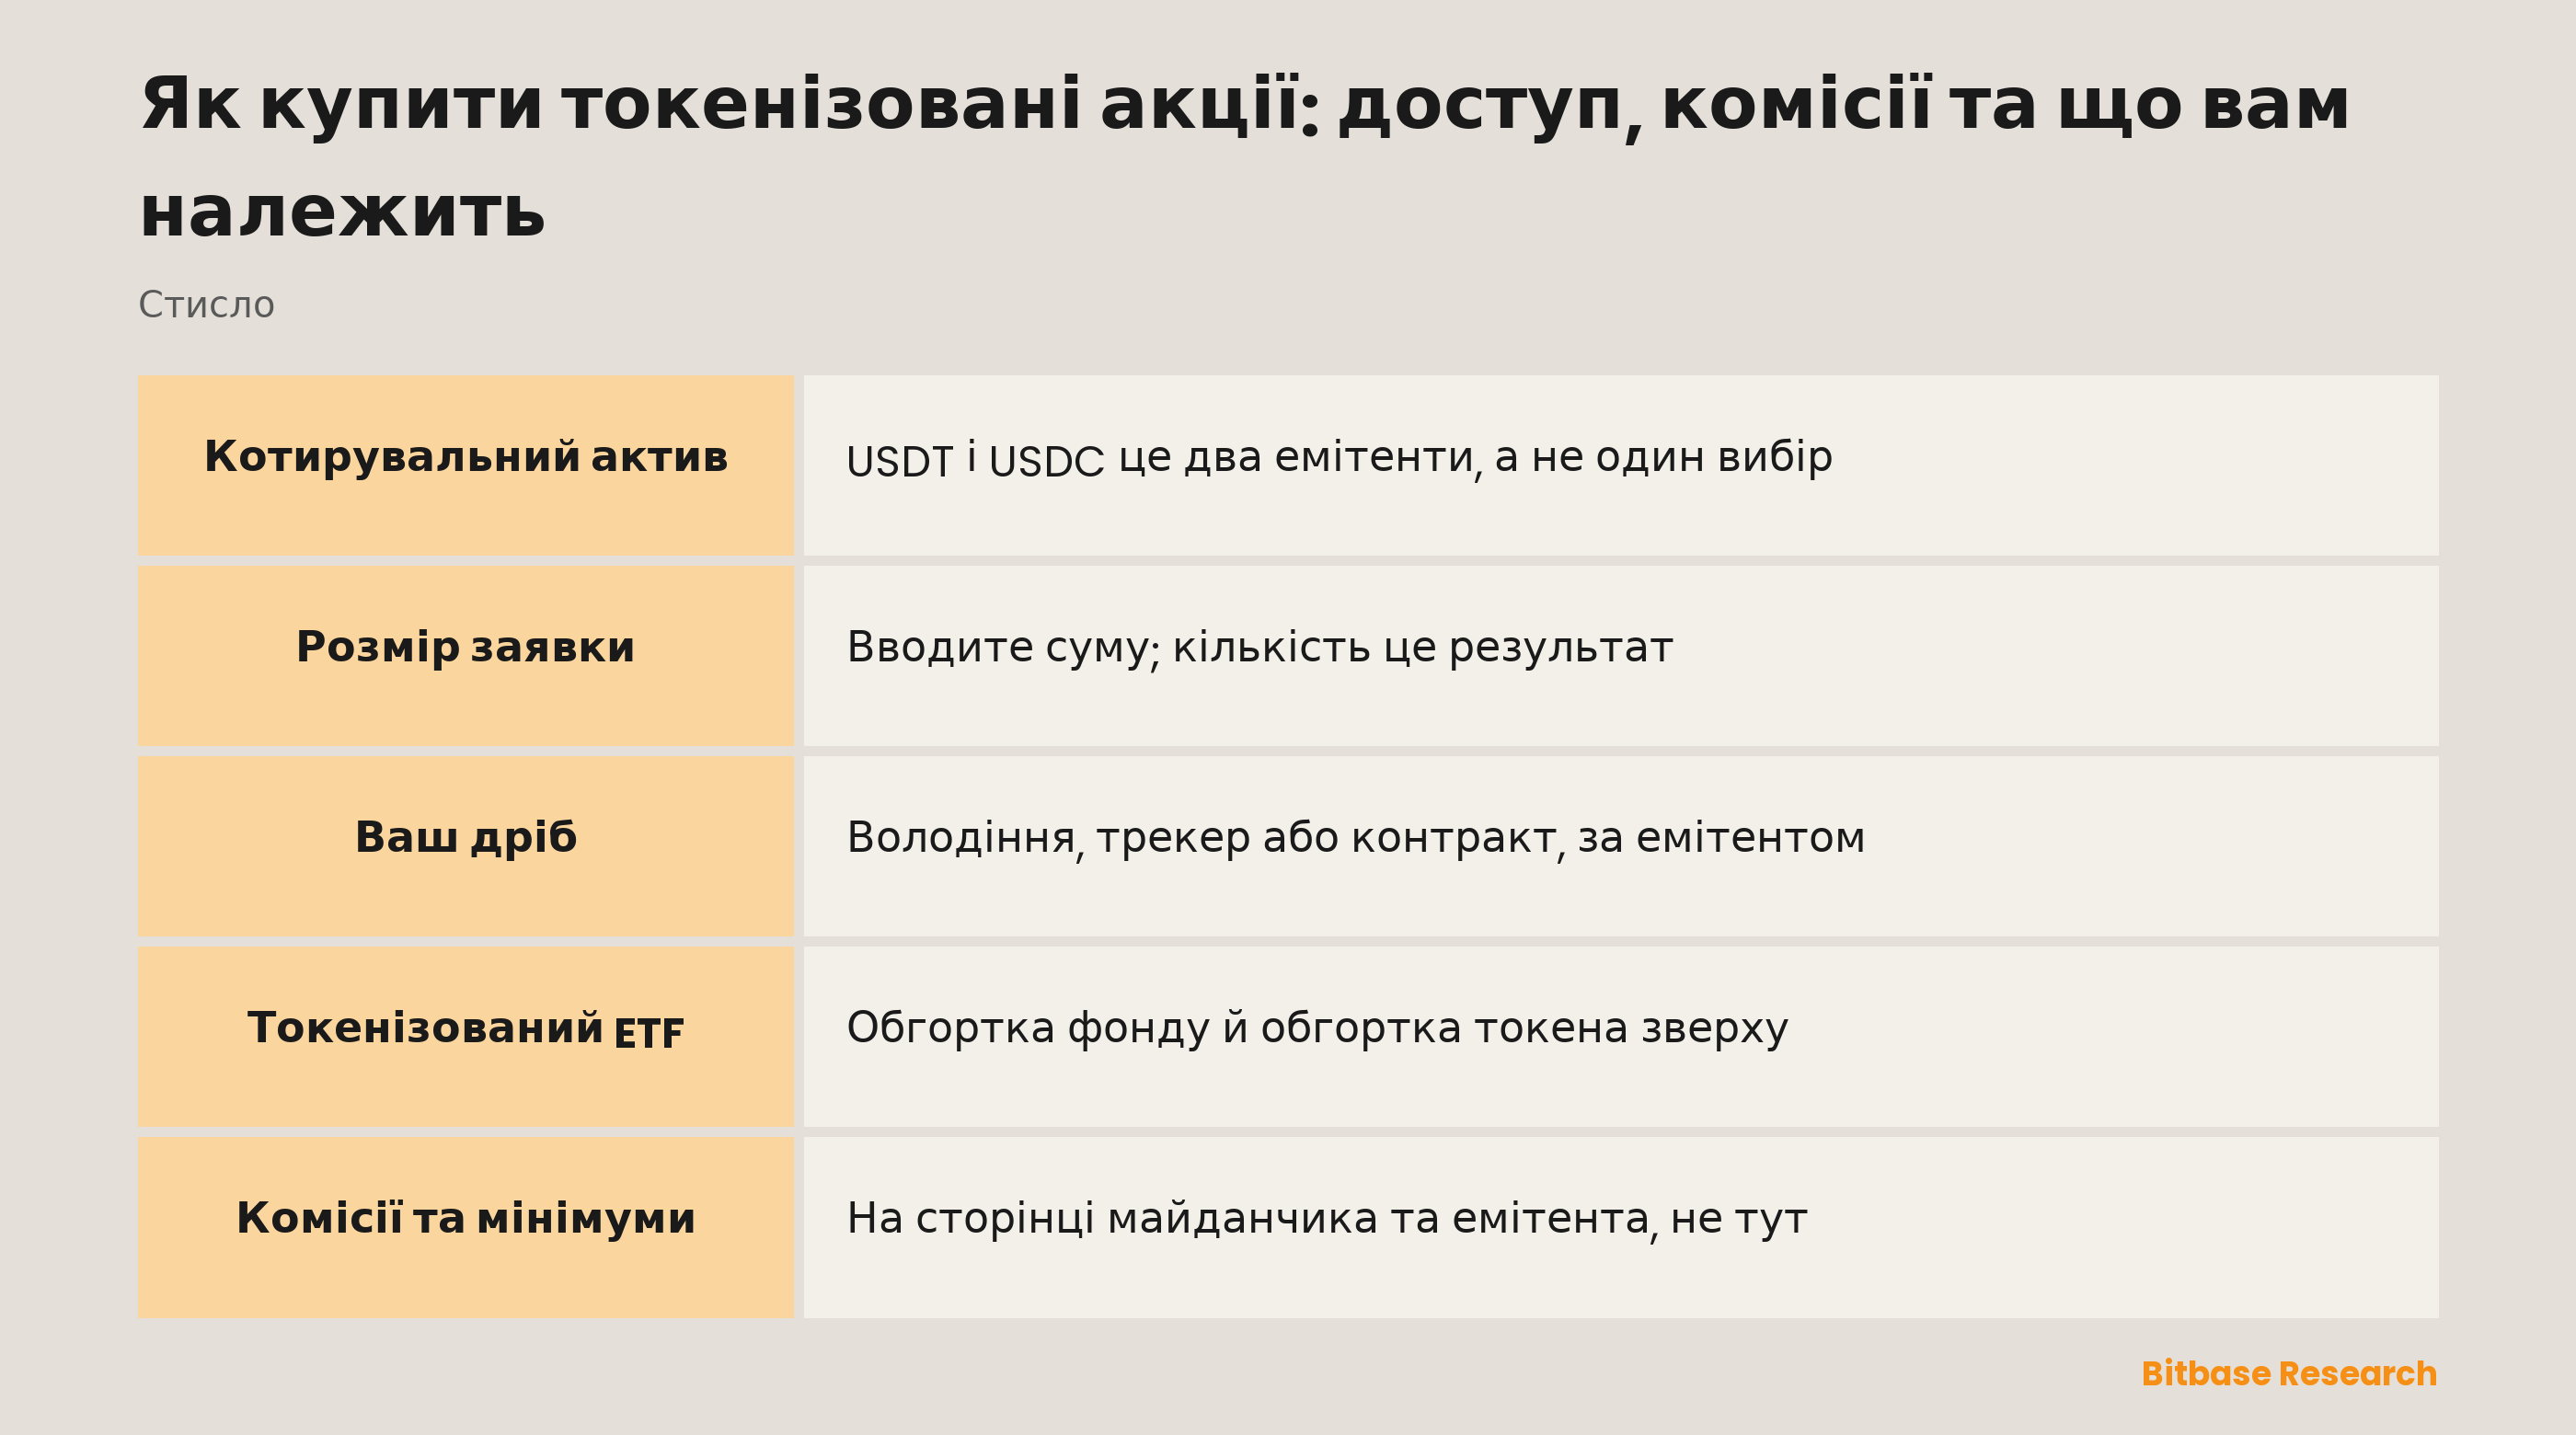
Токенізована акція торгується парою, і та сторона, якою ви платите, — самостійний актив. USDT і USDC обидва побудовані так, щоб тримати вартість до долара, але випускають їх різні емітенти й резерви в них влаштовані по-різному; чим два найбільші стейблкоїни відрізняються показує, де вони розходяться. У якому з них котирується конкретний стакан — властивість цього стакана, а не акції.
Звідси два наслідки. Якщо ваш баланс в одному, а потрібний ринок котирується в іншому, першим відрізком угоди стає конвертація зі своїм спредом і комісією, сплачена ще до того, як з'явилася бодай якась експозиція на акцію. А котирування — це відношення двох активів, тож токенізована акція це структура одного емітента, оцінена в зобов'язанні іншого.
Чи купувати токен узагалі, чи взяти ту саму експозицію через безстроковий контракт на акцію, розбирає матеріал про два шляхи від балансу в стейблкоїні; порівняння володіння й контракту живе там. Усе, що нижче, виходить із того, що вибір уже зроблено на користь токена, і питає про саму заявку.
Заявка на суму, а не на кількість акцій
У брокера одиниця — акція, і купівля її частини це окрема програма брокера. На токеновому ринку одиниця — токен, і подільність закладена у формат: баланс має знаки після коми, тож заявка це кількість із дробовою частиною ще до того, як хтось вирішить дозволити дроби. Те, що деінде продають як дробовий доступ, на цих рейках просто вихідна властивість формату.
Змінюється й те, що повідомляє виконання. Ввести суму так само природно, як ввести кількість, а заявка на суму розв'язується в ту кількість, яку стакан віддає за доступними цінами: кількість це результат, а не вказівка, і ціна, яку ви читаєте потім, — середня за угодами.
Часткою чого саме є ваша частка
Подільність відповідає на питання, наскільки дрібно. На питання, часткою чого, вона не відповідає, і цю відповідь дає емітент, а не кома. Четверо відповідають по-різному; повне зіставлення зібране в матеріалі про те, що тикер каже про емітента.
Там, де забезпечення один до одного, арифметика очікувана. Backed описує кожен xStock як забезпечений 1:1 базовим активом у регульованому зберіганні; Dinari описує dShare як токен, забезпечений 1:1 цінним папером, який випускається і спалюється лише після виконання відповідної заявки в її брокера Alpaca. Десята частина будь-якого з них стоїть проти десятої частини того самого володіння.
Ondo влаштований інакше. Його документація каже, що один токен не обов'язково представляє вартість однієї акції і що ціна одного токена не завжди збігається з ціною базового активу. Це інструмент повної дохідності: дивіденди реінвестуються за вирахуванням утримуваного податку, а не виплачуються, і Ondo зазначає, що власники не отримують права голосу акціонера, встановлених законом інформаційних прав чи інших прав акціонера. Введений тут дріб купує частину цього інструмента.
Robinhood — річ іншого роду. Він описує Classic Stock Tokens як деривативні контракти між вами і Robinhood, оцінені за цінами базових паперів, але без надання прав на них, і каже, що базові активи належать самому Robinhood і зберігаються в ліцензованій у США установі. Введений тут дріб купує частину контракту, а з іншого боку цього контракту сидить сама компанія.
Те саме число в тому самому полі купує три різні вимоги.
Токенізовані ETF: обгортка поверх обгортки
Вислів накриває не лише компанії, а й фонди: Backed описує xStocks як токенізовані представлення конкретних акцій США та ETF, а Robinhood зазначає, що його токени не дають прав на базові акції чи ETP. Обидва емітенти називають біржові продукти у власному описі того, що вони випускають.
Пай фонду сам по собі вже обгортка. Фонд тримає кошик, керуюча компанія вирішує, що туди входить і скільки коштує його ведення, а пай це вимога до фонду, а не до компаній усередині. Токенізуйте цей пай, і зверху лягає друга обгортка, написана іншою стороною.
| Питання | Знизу: фонд | Зверху: токен |
|---|---|---|
| Що тримає | Кошик цінних паперів | Те, що дає структура емітента |
| Хто пише умови | Керуюча компанія, у документах фонду | Емітент токена, у власній документації |
| На що вимога | На паї фонду, не на його вкладення | Один до одного, трекер або контракт |
| Коли торгується | Сесія майданчика лістингу | Власний тиждень емітента, може не збігтися |
| Як доходить виплата | За політикою самого фонду | Реінвестування, гроші або токени |
Читайте стовпці як стос, а не як порівняння: у питання, яке зазвичай ставлять один раз, тепер дві відповіді, і до вас доходить зовнішня, пропущена через внутрішню. Звідки береться сам шар фонду, викладено в матеріалі про токенізовані цінні папери та фонди. Спершу визначте фонд, потім емітента, і розраховуйте на два набори умов, написані сторонами, які між собою не радилися.
Три сторінки: комісії, мінімуми й доступ
Єдиної комісії тут немає, бо немає єдиної сторони. На вході й на виході ви платите торгову комісію майданчика і спред; нижче лежать умови емітента щодо випуску й погашення одиниць; ще нижче, якщо внизу фонд, його власні витрати. Три шари, три місця.
З мінімумами те саме. Те, що шукають як мінімальну суму вкладення, — щонайменше два числа, а не одне: найменша заявка, яку прийме майданчик, і найменша одиниця, яку емітент випустить або погасить. Вони задаються незалежно й переглядаються, тому жодному з них не місце в тексті, який читатимуть через півроку.
Доступ це третя сторінка, і вона належить емітенту. Ondo описує свої токенізовані акції як загалом доступні інвесторам за межами США з урахуванням юрисдикційних та інших обмежень; Backed зазначає, що xStocks недоступні у США та особам США; Robinhood пропонує продукт через Robinhood Europe, UAB під наглядом Банку Литви; Dinari публікує власні обмеження, включно зі списком непідтримуваних країн. Чи є конкретне ім'я на конкретному майданчику — окреме питання, тож право доступу і досяжність це дві умови, і потрібні обидві.
Вихід: стакан і другі двері емітента
Більшість виходів іде через вхід: ви продаєте в тому самому стакані, отримуєте стейблкоїн, і комісія зі спредом платяться вдруге. Нічого не було записано на ваше ім'я, тож і розрахункового циклу розплутувати нема чого.
Другі двері ведуть до емітента, і форма в кожного своя. Ondo описує випуск і спалювання як миттєві, а купівлю чи продаж як одну атомарну транзакцію; Dinari прив'язує випуск і спалювання до виконання заявки в свого брокера, тож ці двері відчиняються зі швидкістю того ринку, а не ланцюга. Що саме і на яких умовах виплачується при погашенні, написано в умовах самого емітента і більше ніде.
Одне не підпорядковане жодним дверям. Вихід вартий рівно стільки, скільки вартий стакан цієї миті, а токен, у емітента якого тиждень ширший, ніж у основного лістингу, можна продати в години, коли базовий ринок нічого про ціну не каже; тонкий стакан у такі години — властивість конструкції, а не поломка.
Підсумок
Заявка на токенізовану акцію виглядає одним рішенням, а містить чотири. Стейблкоїн з іншого боку — другий емітент, якого ви берете на себе. Емітент токена вирішує, часткою чого виявиться ваш дріб: володіння, трекера чи контракту. Фонд унизу, якщо він є, додає другий набір умов, який ніхто не узгоджував із першим. А комісії, мінімуми та право доступу опубліковані десь не тут.
Роботи перед заявкою небагато, і вона конкретна: прочитати власний опис токена в емітента, знайти документи фонду, якщо фонд є, і перевірити обидві нижні межі та обидва пороги там, де вони задані. Далі це звичайна заявка: на суму, з виконанням за середньою ціною і з продажем назад у той самий стакан.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити акції Eli Lilly (LLY): способи торгівлі, витрати та ризики
- Як купити QEW: рівні ваги, витрати і порівняння з QQQ
- Як купити QQQM і порівняти його з QQQ
- Як купити WMT: dShare на Walmart і безстроковий контракт
- Патерни подвійної вершини та подвійного дна
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Огляд Ondo Stocks: не один токен на акцію, трекер повної дохідності, права власників і миттєвий випуск docs.ondo.finance
[2] Офіційний сайт xStocks: токенізовані представлення акцій США та ETF, забезпечення один до одного xstocks.com
[3] Robinhood Europe: Classic Stock Tokens як деривативні контракти без прав на базові акції чи ETP robinhood.com
[4] Документація Dinari: dShare забезпечений один до одного і створюється після виконання заявки в Alpaca docs.dinari.com