Ф'ючерси Bitbase — безстрокові контракти з маржею в USDT: без дати експірації, зі ставкою фінансування, що утримує ціну біля споту, і з плечем, яке задається за кожним активом ризик-параметрами. Тут розібрано, чим ви володієте насправді, як відкрити позицію та обрати її розмір, чим крос-маржа відрізняється від ізольованої, як рахується ліквідація і які три налаштування виставити до першої угоди, а не після неї.
Чим насправді є безстроковий контракт Bitbase
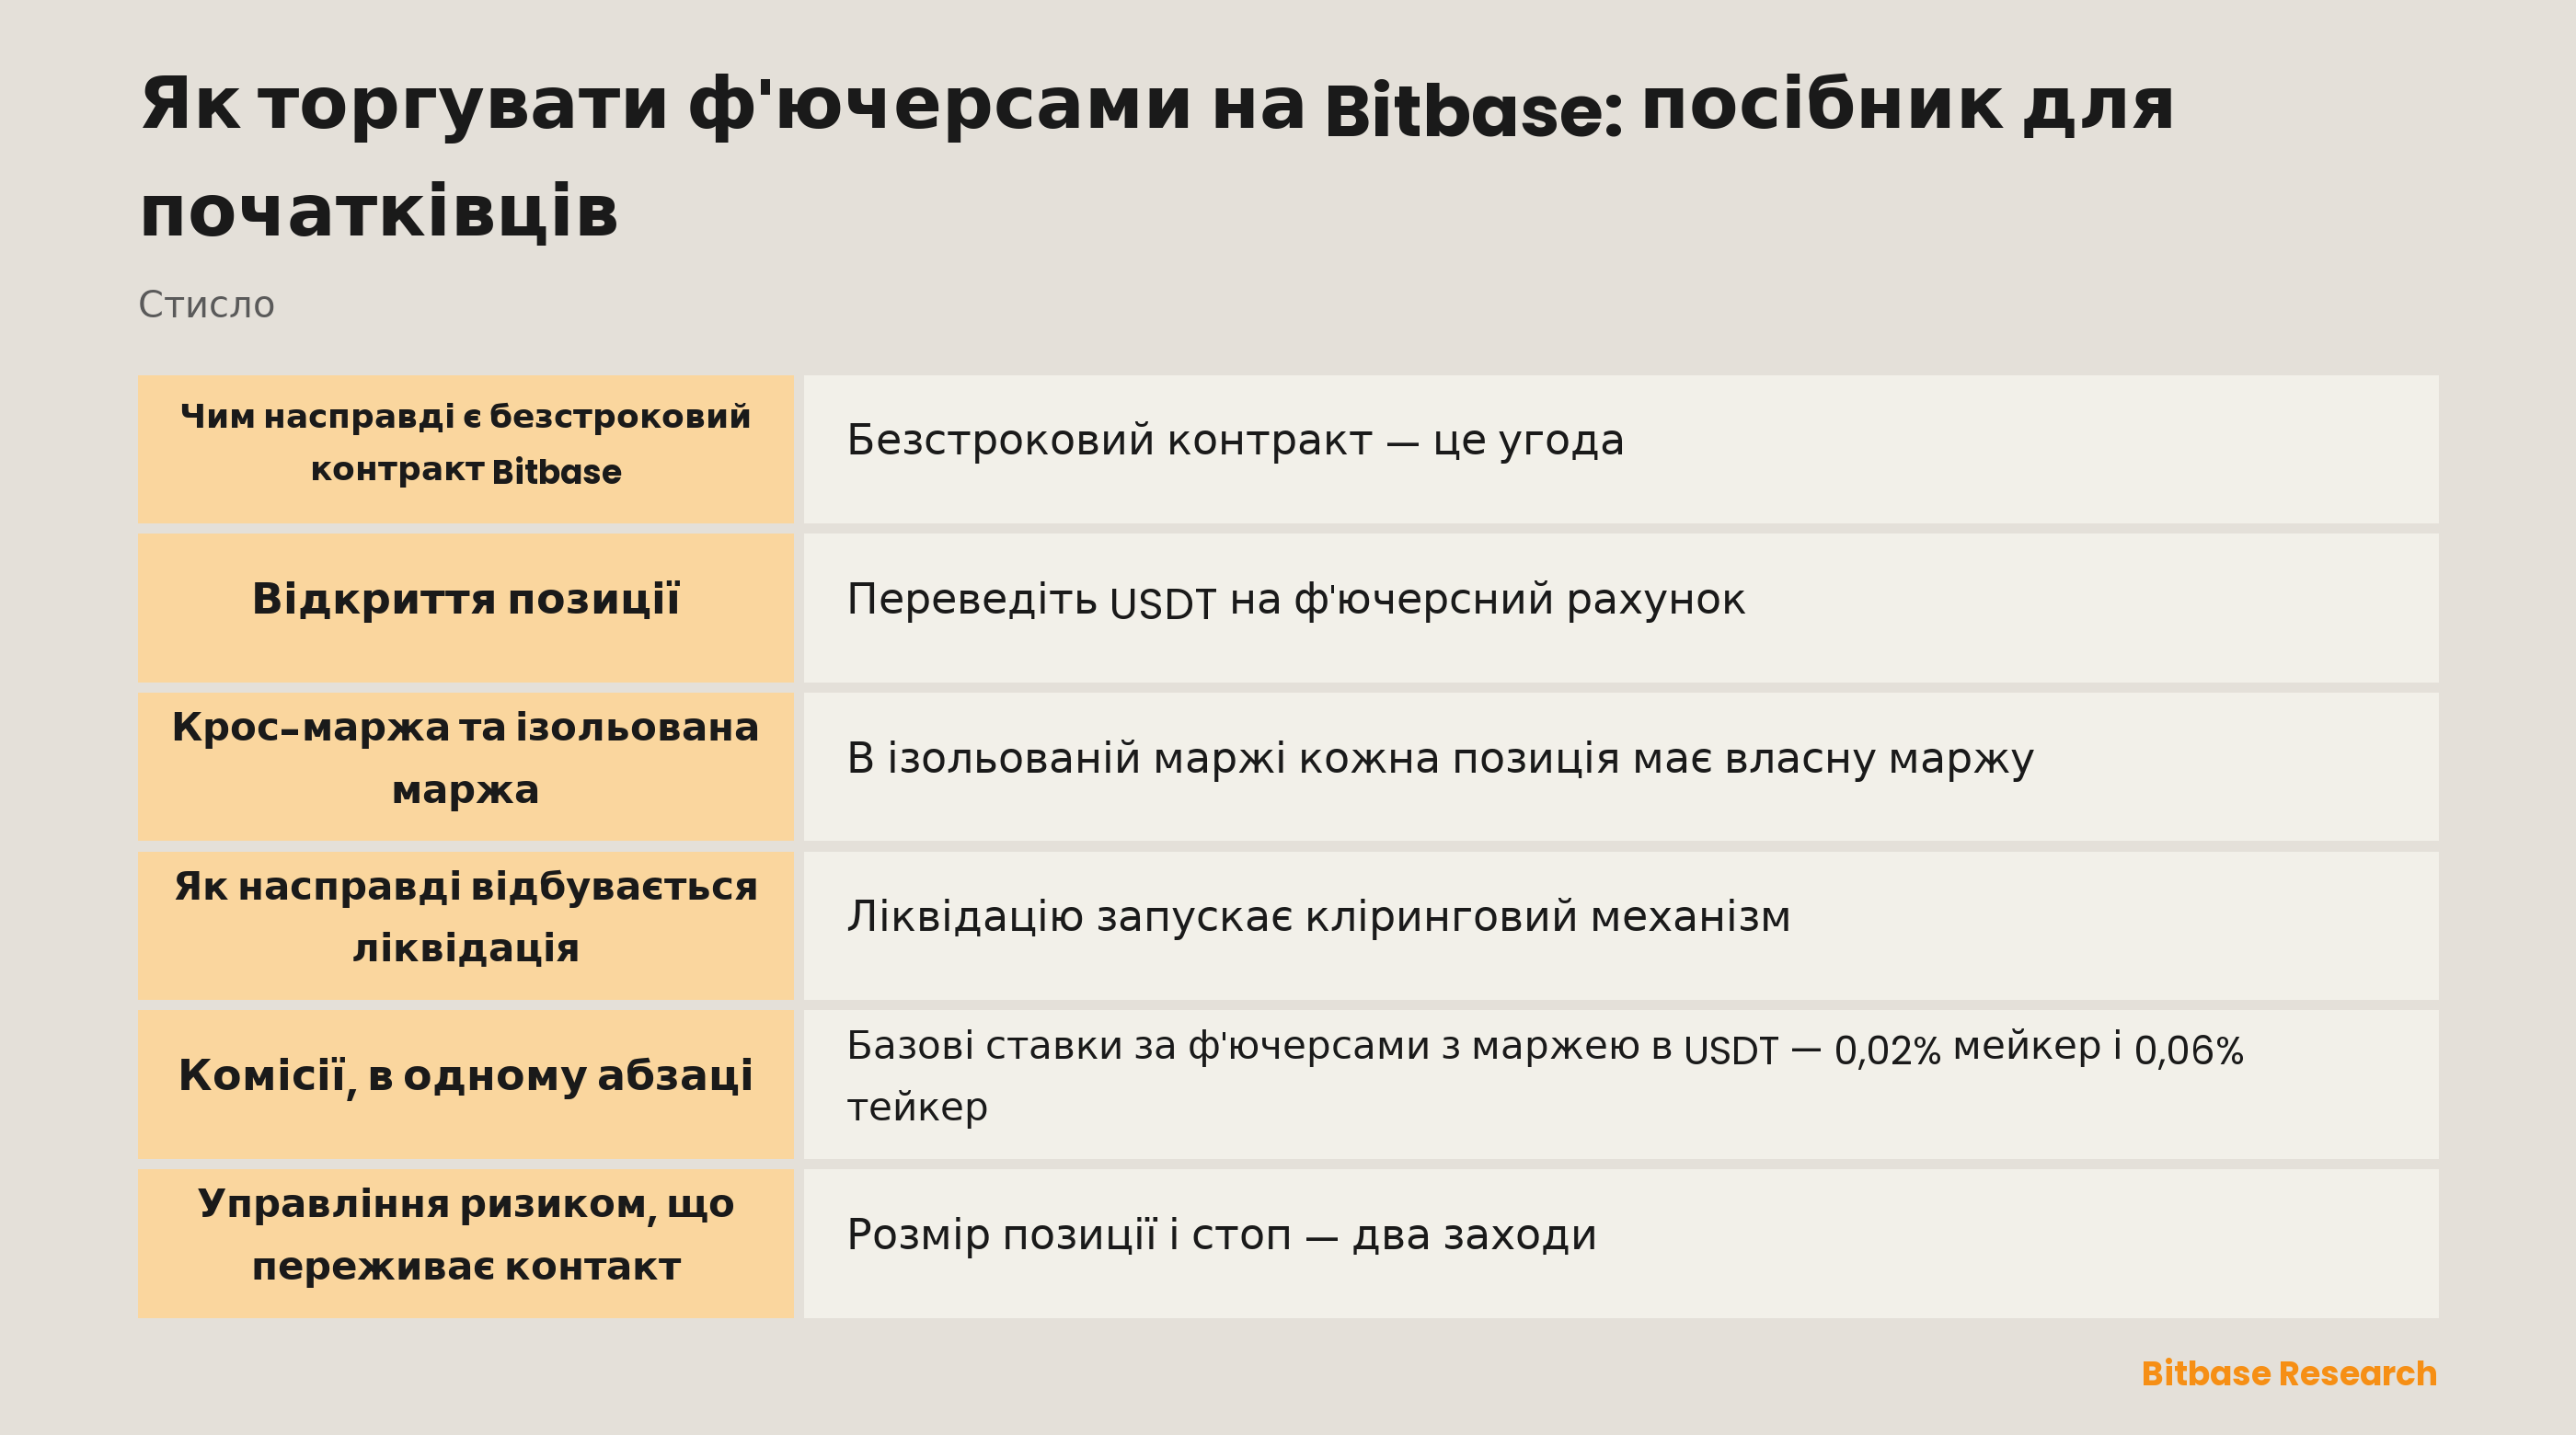
Безстроковий контракт — це угода, ціна якої йде за базовим активом, із розрахунком у USDT і без дати експірації. Саму монету ви не тримаєте ніколи. Ви тримаєте позицію, вартість якої рухається разом із ціною монети, і відкрити довгу чи коротку однаково просто.
Чесність цієї конструкції забезпечують два механізми. Ставка фінансування, зазвичай із розрахунком раз на вісім годин, — це платіж між власниками довгих і коротких позицій, що тягне ціну контракту назад до споту за будь-якого відхилення. Платять і отримують лише позиції, відкриті в момент розрахунку. А ціна маркування, за якою рахується ліквідація, задається справедливим маркуванням за середньозваженим спотових індексів великих майданчиків, тож розрив ліквідності на будь-якому окремому майданчику не може запустити ліквідації, яких ширший ринок не виправдовує.
Другий механізм варто зрозуміти до того, як він знадобиться. Він існує тому, що альтернатива — маркування за останньою угодою самої платформи — перетворює будь-який тонкий стакан на машину ліквідацій.
До першої угоди: три налаштування
| Налаштування | Що обрати | Чому зараз, а не потім |
|---|---|---|
| Режим маржі | Для першої позиції — ізольована | Вона обмежує збиток тим, що виділено на цю угоду |
| Плече | Найменше, за якого угода ще має сенс | Воно задає відстань до ліквідації, а це і є справжня змінна |
| Стоп-лос | Ставиться при відкритті, а не коли ви вже в мінусі | Обирати вихід, тримаючи збиткову позицію, — найгірший момент для будь-якого рішення |
Жодне з трьох не виставляється добре під тиском, і в цьому весь аргумент за те, щоб виставити їх заздалегідь. Позиція, відкрита без стопа, — це позиція, вихід із якої обере те відчуття, що прийде першим.
Відкриття позиції
Переведіть USDT на ф'ючерсний рахунок, оберіть контракт, потім задайте режим маржі та плече і лише тоді розмір. Порядок важливий, бо плече змінює, скільки маржі коштує один і той самий розмір.
Тип ордера обирайте свідомо. Лімітний називає вашу ціну і може не виконатися; ринковий виконується зараз за тим, що пропонує стакан. У швидкому русі різниця між ними — це різниця між ціною, яку обрали ви, і ціною, що сталася з вами.
Далі задайте розмір за збитком, який готові понести, а не за маржею, що випадково є під рукою. Арифметика йде назад від стопа: вирішіть максимум втрати за угодою, погляньте на відстань до стопа і дозвольте цим двом числам визначити розмір. Розмір за доступним балансом — це те, як рахунки закриваються одним звичайним рухом.
Крос-маржа та ізольована маржа
В ізольованій маржі кожна позиція має власну маржу. Якщо її ліквідують, збиток обмежений тим, що ви їй призначили, а решта рахунку лишається недоторканою.
У крос-маржі весь доступний баланс забезпечує кожну позицію. Плаваючі збитки однієї черпають зі спільного пулу, що відсуває ліквідацію і підвищує ефективність капіталу, і водночас означає, що екстремальний рух за однією позицією здатен зачепити весь рахунок.
Розмін прямий: ізольована стримує шкоду, крос її відкладає. Першій позиції місце в ізольованій, бо стримування важить більше за ефективність, поки ви ще з'ясовуєте, як контракт поводиться під навантаженням. Bitbase підтримує перемикання між обома режимами, а також між одностороннім і хеджувальним режимами позицій.
Як насправді відбувається ліквідація
Ліквідацію запускає кліринговий механізм, коли ваш коефіцієнт маржі падає до ставки підтримувальної маржі за цією позицією. Це арифметика, а не рішення, і вона використовує ціну маркування, а не останню угоду.
Звідси два наслідки. Плече не збільшує ймовірність вашої помилки; воно скорочує відстань між поточною ціною і ціною, що вас закриє. За 10x ця відстань приблизно десять відсотків до комісій і фінансування, за 50x — приблизно два відсотки, що вкладається у звичайний денний діапазон більшості криптоактивів. І оскільки ліквідація читає ціну маркування, гніт на одній біржі не має закривати позицію, якої ширший ринок ніколи не виправдовував: саме для цього і потрібне справедливе маркування.
Фінансування — та повільна стаття, про яку забувають. За утримання тижнями стабільно додатна ставка для довгої позиції є регулярною витратою проти неї, і вона платиться незалежно від того, працює угода чи ні.
Комісії, в одному абзаці
Базові ставки за ф'ючерсами з маржею в USDT — 0,02% мейкер і 0,06% тейкер, над ними семирівнева VIP-драбина. Ставки змінюються, а живим джерелом є сторінка комісій, тож будь-яке число у статті вважайте ілюстрацією, а не котируванням. Структурно варто знати, що мейкерські ордери дешевші за тейкерські, тож вибір між лімітним і ринковим — це ще й рішення щодо комісій, і що фінансування — окрема стаття витрат, а не частина торгової комісії.
Управління ризиком, що переживає контакт
Розмір позиції і стоп — два заходи, що роблять основну роботу, і обидва мають існувати до угоди, а не після. Ставте стоп там, де ваше міркування виявилося б хибним, а не там, де збиток стає неприємним: це різні ціни, і інформацією є лише перша.
Ще дві звички. Не додавайте до збиткової позиції заради зниження середньої ціни входу: це перетворює обмежений збиток на необмежений. І закладайте геп: активи, чиї базові ринки закриваються на ніч, здатні рухатися, коли ви не можете діяти, тож позиція, розрахована на безперервну торгівлю, для гепового інструмента завелика.
Ширша картина платформи — у статті що таке Bitbase, чинні специфікації — на сторінці ф'ючерсів, а механіка безстрокових контрактів загалом — у що таке торгівля криптоф'ючерсами.
Підсумок
Безстроковий контракт Bitbase — це контракт із розрахунком у USDT і без експірації, оцінюваний за зваженим спотовим індексом, із розрахунком фінансування приблизно раз на вісім годин і ліквідацією, що спрацьовує арифметично на ставці підтримувальної маржі.
Відкривайте в ізольованій маржі, на найменшому плечі, за якого угода ще має сенс, зі стопом, поставленим у момент входу, і розміром, виведеним із відстані до цього стопа. Ці чотири рішення визначають результат більше, ніж вгадування напрямку. Щоб і далі розбиратися в основах, стежте за матеріалами Bitbase Academy.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Автоматичне додавання маржі: що воно робить із ціною ліквідації
- Як платежі фінансування впливають на ваш PnL у перпетуалі
- Механіка ризику крипто-ф'ючерсів: страховий фонд і ADL
- Типи мереж DePIN
- Diamond hands, paper hands і jeets
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона не є інвестиційною, торговою, податковою чи фінансовою порадою. Криптоактиви волатильні — оцінюйте ризики самостійно. Написано станом на вересень 2026 року; орієнтуйтеся на найновішу офіційну інформацію.
Джерела
[1] Bitbase, «Про Bitbase» — відомості про компанію та регуляторні реєстрації www.bitbase.com