Ви прикладаєте картку один раз, а гроші з цієї покупки отримують чотири різні компанії — кожна за свою роботу і кожна за своєю комісією. Акція платіжної компанії — це частка в одному з цих шарів, а не в усьому ланцюжку. Корисне питання не в тому, чи займається компанія платежами, а в тому, яка саме комісія до неї доходить і в кого лишається ризик.
Чотири ролі за однією покупкою
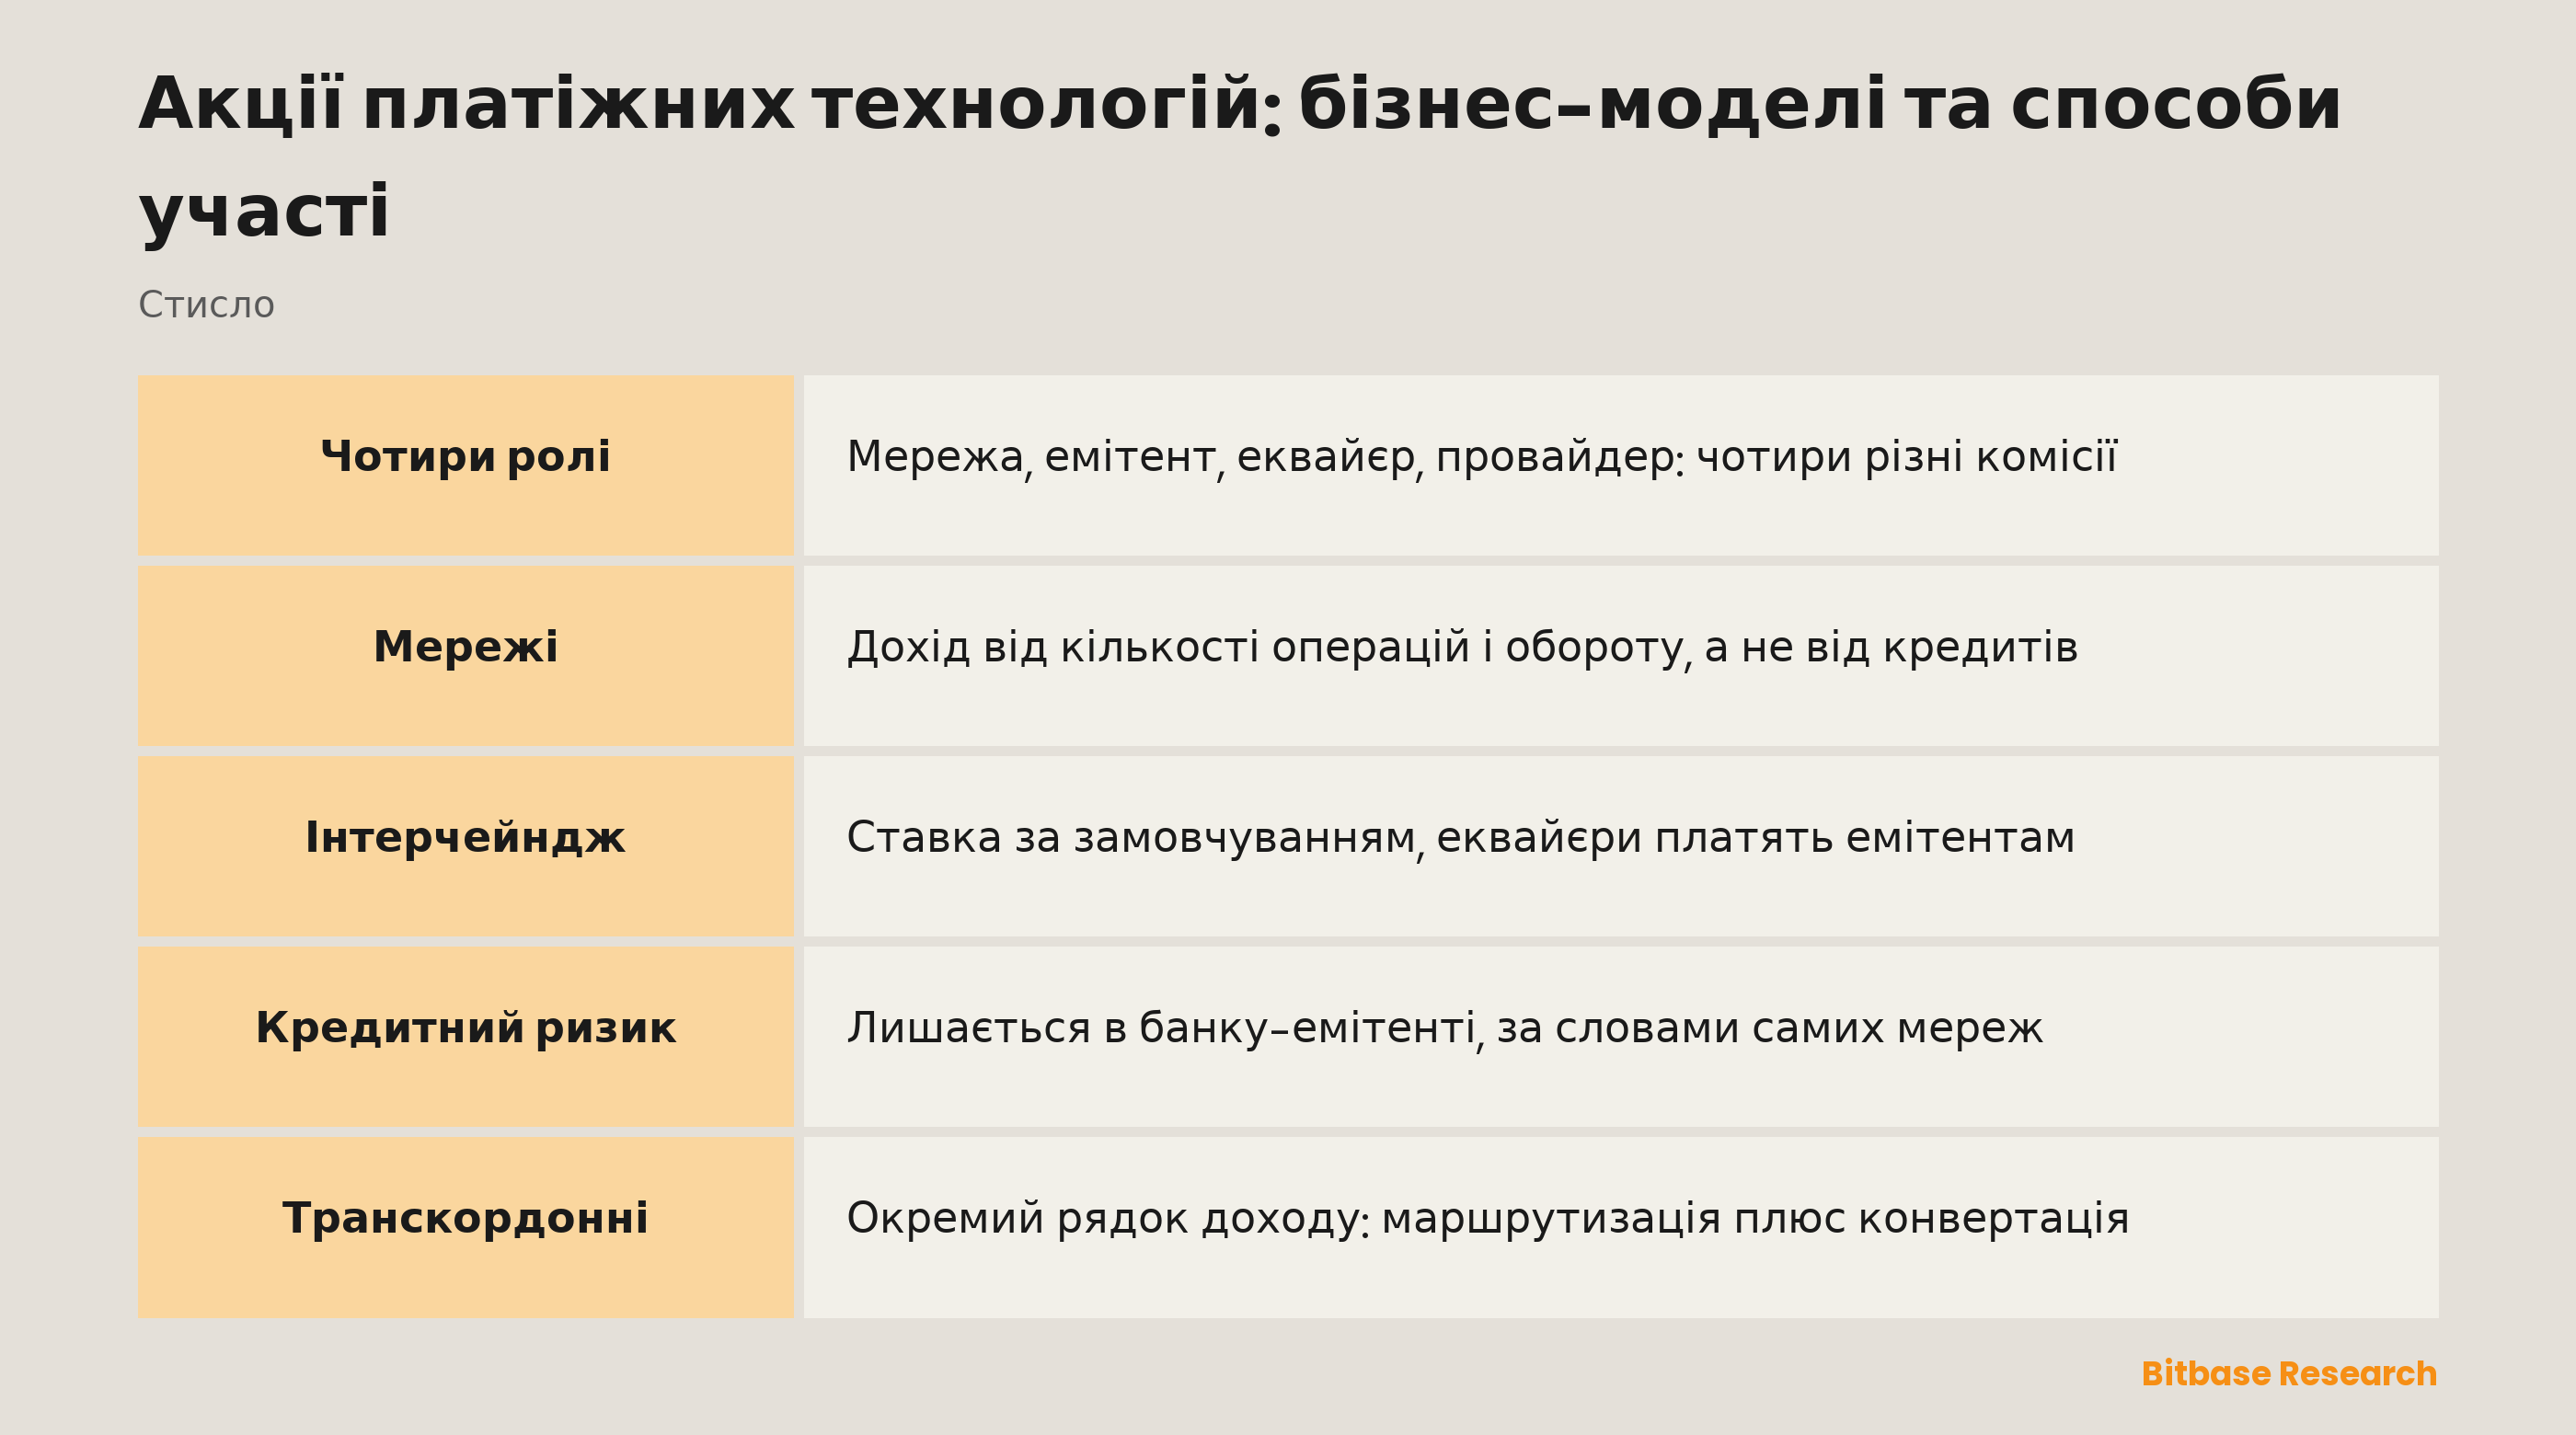
Карткові платежі влаштовані за чотиристоронньою схемою, і ці чотири сторони — чотири окремі бізнеси з окремими річними звітами. Карткова мережа переносить повідомлення про авторизацію та розрахункову інструкцію між банками. Емітент — банк, що видав покупцеві картку і проводить покупку за його рахунком. Еквайєр підключає торгову точку і платить їй за продаж. Платіжний провайдер стоїть перед продавцем: каса, термінал, програми і нерідко антифрод.
Чотири позиції, чотири різні збори з однієї покупки. Жоден звіт не описує всі чотири, бо жодна компанія їх не займає. Спершу визначте шар, потім читайте решту.
| Шар | Що робить | Звідки гроші | Кредитний ризик держателя |
|---|---|---|---|
| Мережа | Авторизація, кліринг і розрахунки між банками | Комісії з емітентів та еквайєрів | Ні |
| Емітент | Видає картку, проводить покупку, дає в борг | Інтерчейндж плюс відсотки і плата за рахунок | Так |
| Еквайєр | Підключає продавця і платить йому за продаж | Власна націнка понад перекладені витрати | Ні |
| Провайдер | Каса, термінал, програми, антифрод | Плата за оброблений оборот плюс підписки | Дивіться звіт |
Що мережі продають насправді
Visa Inc. — компанія штату Делавер, її акції класу A зареєстровані на Нью-Йоркській біржі під тикером V, а річний звіт закриває рік, що завершується у вересні, а не в грудні. Mastercard Incorporated — теж Делавер, акції класу A на тій самій біржі під тикером MA, і звітність у неї календарна. Два сусіди в одному бізнесі і два різні звітні календарі.
Visa називає чотири рядки доходу: сервісний, обробка даних, міжнародні операції та інший; обробка даних — це авторизація, кліринг і розрахунки, доступ до мережі та підтримка. Примітка про дохід у Mastercard ріже компанію інакше — на платіжну мережу та додаткові сервіси і рішення. Дохід платіжної мережі, сказано там, складається з комісій із клієнтів — емітентів, еквайєрів та інших учасників ринку — за комутацію та інші мережеві послуги, а також із комісій, що залежать насамперед від загального обороту за картками з її брендами.
Покладіть ці два описи поруч — форма під ними та сама. Мережа отримує гроші за перелічені операції та за оборот, який вони несуть, а не за кредитний портфель.
Комісія, яку мережа призначає і не лишає собі
Інтерчейндж — та сама комісія, про яку всі чули, і найчастіше її приписують не тій компанії. У звіті Visa сказано: вона встановлює ставки інтерчейнджу за замовчуванням, які діють за відсутності інших умов розрахунків; платять їх зазвичай еквайєри емітентам; і далі проводиться межа — комісії, які Visa отримує від емітентів та еквайєрів, із них не виводяться. Формулювання Mastercard збігається: ставки за замовчуванням встановлює сама компанія або фінансові установи, а інтерчейндж збирається з еквайєрів і виплачується емітентам у відшкодування частини понесених ними витрат.
Отже, одна комісія призначається мережею, але проходить повз неї до емітента. Друга, власний збір мережі, у мережі й лишається. Третю, те, що продавець платить понад перекладені витрати, призначає еквайєр, і Mastercard прямо пише, що ставки еквайєрів вона не встановлює. Три комісії в одній покупці, і вирішують за ними три різні сторони. Кожна по-своєму обговорюється і регулюється в кожній країні, тож посібник — невдале місце для конкретної цифри.
У кого лишається кредитний ризик держателя картки
Обидві мережі самі промовляють фразу, що відділяє їх від банку. Visa пише, що не є фінансовою установою, не випускає карток, не надає кредит і не встановлює ставки та комісії для держателів рахунків за її продуктами, не отримує від цього доходу і не несе кредитного ризику. Mastercard пише, що не випускає карток, не надає кредит і не визначає та не отримує дохід від відсоткових ставок та інших комісій, які емітенти беруть із держателів рахунків.
Отже, покупець, що перестав платити, — проблема емітента. Це змінює поведінку двох тикерів: дохід мережі залежить від того, скільки витрачено, а дохід емітента — від того, скільки позичено і повернуто, і це не той самий день. Як ця межа виглядає на рівні компанії, розібрано в матеріалах про мову звітності Visa і про Mastercard як мережу посередині.
Транскордонний рядок звітується окремо
Visa виділяє дохід від міжнародних операцій в окремий рядок: обробка транскордонних операцій і конвертація валюти. Mastercard складає той самий потік у загальний оборот, визначаючи його як такий, що охоплює внутрішній і транскордонний обсяг.
Усередині цього рядка поєднані дві роботи: провести операцію між країнами і обміняти одну валюту на іншу. Кордон тому змінює економіку в усьому іншому цілком однакової покупки. Поїздки, імпорт і рух курсів доходять до цих компаній рядком, який суто внутрішній погляд на витрати пропустить.
Бік продавця: гаманці, еквайринг і шлюзи
PayPal Holdings, Inc. торгується на Nasdaq Global Select Market під тикером PYPL і описує модель прямо: дохід іде головно від комісій за проведення платіжних операцій та інші послуги навколо платежів і зазвичай залежить від обсягу активності, обробленого платформою. Другий рядок — інші додаткові сервіси: партнерства, відсотки і комісії за кредитними продуктами для покупців і продавців, відсотки за певними активами за клієнтськими залишками, реферальні платежі, підписки та послуги шлюзу. Прочитайте список уважно: кредитна книга і відсотковий ризик сидять у компанії, яку більшість відносить до гаманців.
Block, Inc. торгується на Нью-Йоркській біржі під тикером XYZ і до кінця 2021 року називалася Square, Inc.; вона звітує за двома сегментами, Square і Cash App, і трьома категоріями доходу: Commerce Enablement, Financial Solutions та Bitcoin Ecosystem. Financial Solutions описані як банківські, кредитні продукти та продукти управління грошима для приватних осіб і бізнесу; у компанії є власний банк Square Financial Services і сторонні банки-партнери. У тикера є і сторінка котирувань на Bitbase, але в голові варто тримати назви сегментів.
Що звіти кажуть про криптовалюту
Block тут найчистіший випадок: криптоекспозиція в неї не виводиться з непрямих ознак. Bitcoin Ecosystem — одна з трьох категорій доходу в річному звіті, вона охоплює біткоїн-продукти для приватних осіб і бізнесу. Тримайте будь-яке інше крипто-твердження в секторі на тому самому рівні: або бізнес є у власних категоріях доходу компанії, або ні, а прес-реліз — не те саме, що заявлена у звіті категорія.
Як криптоплатіж доходить до продавця — шлюз, зберігання, конвертація, запис про розрахунок — це окремий механізм, викладений у матеріалі про криптовалютні платіжні шлюзи та розрахунки з продавцем. Ця сторінка відповідає на іншу половину: яка публічна компанія отримує гроші.
Що відкрити перед покупкою
Почніть із титульної сторінки: назва, біржа, тикер, дата завершення фінансового року. Далі Item 1 — сегменти і категорії доходу словами самої компанії, а не переказом. Потім Item 1A, де компанія перелічує структурні ризики для акціонерів; читайте спершу заголовки, потім абзаци.
Звіт Visa показує, навіщо цей розділ: накладені державами вимоги або обмеження щодо міжнародних платіжних систем можуть завадити компанії конкурувати з провайдерами в окремих країнах, і названо Китай та Індію. Обмеження на те, де мережа взагалі має право працювати, не виникне в жодному рядку доходу, і жодний коефіцієнт його не поверне. Рейтинги найкращих імен сектора старіють швидше за самі бізнеси, а чому — розібрано в тексті про вибір без рейтингу.
Підсумок
Платіжні технології — не один бізнес, тому й акція платіжної компанії — не одна експозиція. Мережа отримує гроші за перелічені операції і письмово заявляє, що не кредитує і не несе кредитного ризику держателя. Емітент отримує інтерчейндж і відсотки та несе цей ризик. Еквайєр призначає свою націнку. Провайдер отримує плату за оброблений оборот і, як показують звіти, може тримати й кредитну книгу. Кожна фраза вище взята з річного звіту названої в ній компанії.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як купити RSP: рівні ваги, витрати і порівняння з SPY
- Як купити SCHD: дивідендна експозиція, витрати та порівняння з QQQ
- Як купити акції Snowflake (SNOW): способи торгівлі, витрати та ризики
- Акції інфраструктури токенізації: хто лістингований і що видно у звітності
- VWAP: пояснення для криптотрейдерів
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Річний звіт Visa Inc. за формою 10-K: папери, рядки доходу, інтерчейндж www.sec.gov
[2] Річний звіт Mastercard 10-K: примітка про дохід і межі власної ролі www.sec.gov
[3] Річний звіт Block, Inc. 10-K: два сегменти та три категорії доходу www.sec.gov
[4] Річний звіт PayPal Holdings 10-K: дохід від операцій і додаткові послуги www.sec.gov