Ролл індексного ф'ючерса — це момент, коли вартість утримання позиції в часі перестає бути абстракцією. Контракти закінчуються за жорстким квартальним календарем, розраховуються грошима за ціною, якої немає на жодному екрані, а перехід з одного контрактного місяця в наступний — це дві угоди, а не одна. Комісії тут дрібниця; різниця між двома цінами і є тим числом, яке визначає ціну ролла.
Коли спливають індексні ф'ючерси
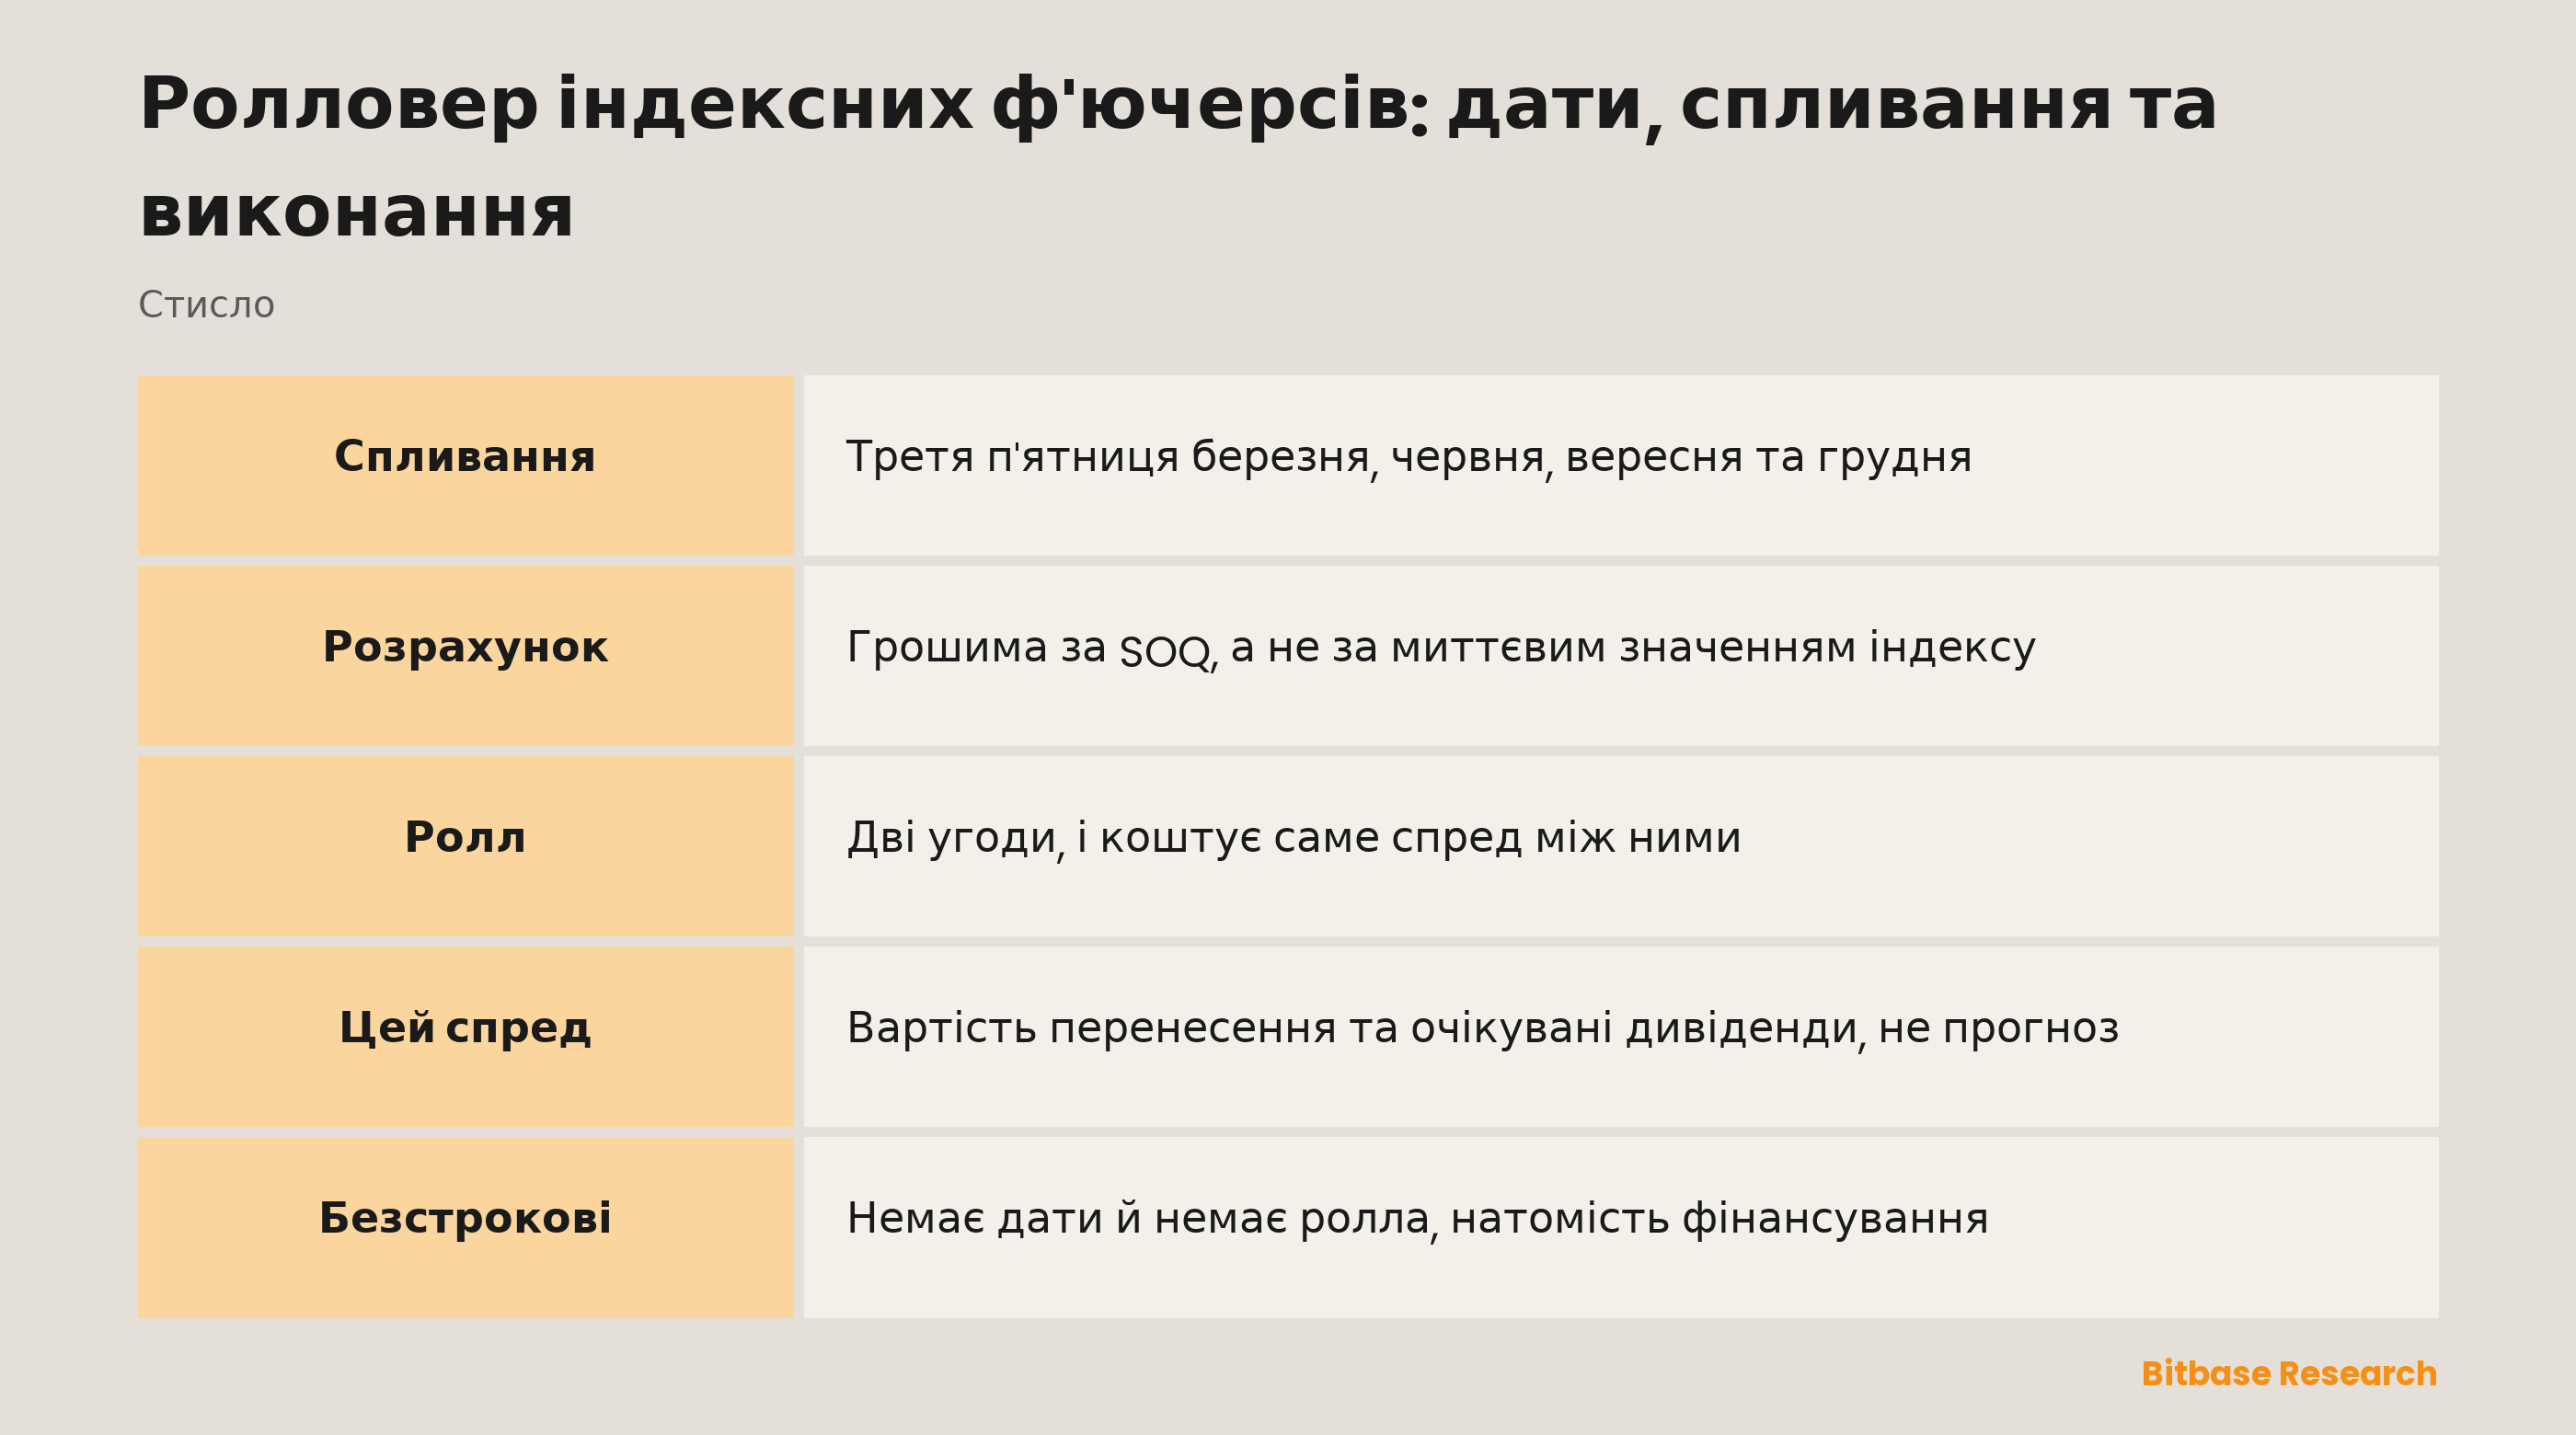
Ф'ючерси на фондові індекси на CME живуть за квартальним циклом: березень, червень, вересень, грудень. Кожен контракт припиняє торгуватися і спливає у третю п'ятницю свого контрактного місяця, тому календар перегортається чотири рази на рік, а не щомісяця. Найближчий до спливання контракт називають ближнім, і саме в ньому зазвичай зосереджений обсяг; ті, що стоять за ним, — дальні: вони торгуються, але помітно тонші.
Спливання — не єдина дата, бо ф'ючерсна позиція лежить одночасно на трьох різних календарях. Сам контракт торгується на CME Globex з вечора неділі, з 18:00 ET, до вечора п'ятниці, до 17:00 ET, із щоденною технічною перервою між 17:00 та 18:00 ET. Акції всередині індексу торгуються в набагато коротшій біржовій сесії, а квартальне спливання не підпорядковане жодному з цих годинників. Як влаштована щоденна торгівля самим контрактом, розібрано в матеріалі про ф'ючерси на індекс S&P 500; далі йдеться лише про ту частину, яка закінчується.
Що насправді є розрахунковою ціною
Індексні ф'ючерси розраховуються грошима. У день спливання жодний кошик акцій не переходить з рук у руки, а відкрита позиція просто перетворюється на грошову суму. Число, за яким відбувається це перетворення, називають спеціальною ціною відкриття, скорочено SOQ, і CME описує її як таку, що ґрунтується на «ціні відкриття кожної акції, що входить до відповідного індексу, незалежно від того, коли ці акції відкрилися».
Саме остання частина цієї фрази тримає решту статті. Акції індексу відкриваються не в одну й ту саму мить, і будь-якого ранку частина з них стартує помітно пізніше за інші. SOQ збирається з першої угоди по кожному папері — тієї самої, яка сталася тоді, коли сталася. Тому SOQ не дорівнює значенню індексу в жодну окрему мить, і він цілком може відрізнятися від кожної індексної котирувальної ціни того дня, включно з тією, що горить на екрані в секунду відкриття.
Чому дотримати до спливання — не те саме, що закрити
З контракту, який спливає, є два виходи, і на екрані позицій вони виглядають взаємозамінними, хоч такими не є. Закрити самому — звичайна угода: ціна є, її приймають або ні, і результат відомий, щойно повернулося виконання. Дати контракту сплинути означає віддати ціну виходу механізму. Закриття — це ціна, яку обираєш; спливання — ціна, яку дають, і рахують її заднім числом з угод, яких ніхто не бачив в одному місці.
Сюди ж приходять і опціонні позиції. Опціон, що в останній торговий день опинився в грошах, автоматично виконується в ф'ючерс, який спливає з грошовим розрахунком, тож людина, яка збиралася торгувати опціонами, розраховується за тим самим SOQ. Квартальні дати збирають кілька видів спливання одразу — почасти тому тижні експірації опціонів поводяться не як звичайні.
Як виконується ролл: дві угоди, один спред
Ролл зберігає експозицію і змінює контракт, який її несе. Тобто позицію в місяці, що спливає, закривають, а таку саму відкривають у дальшому: це два виконання, а не одне коригування.
| Вибір | Що відбувається в дату | Чим задана ціна виходу | Що лишається після |
|---|---|---|---|
| Закрити до спливання | Позиція закінчується раніше | Прийняте виконання | Нічого, тільки гроші |
| Дотримати до спливання | Грошовий розрахунок контракту | SOQ, відомий після відкриття | Нічого, тільки гроші |
| Ролл у наступний місяць | Два виконання: вихід і вхід | Обидва виконання і розрив між ними | Та сама експозиція кварталом далі |
Комісія за дві угоди видима й невелика. Розрив між ними не є ні тим, ні іншим. Він котирується в індексних пунктах, а індексні пункти перетворюються на гроші через множник контракту: E-mini S&P 500 — це $50 за індексний пункт, його мікроверсія — $5; E-mini Nasdaq-100 — $20 за пункт, мікро — $2. Обидва розміри ходять однаковим мінімальним кроком у 0,25 індексного пункту, тож мікро — це десята частина номіналу і десята частина вартості кроку, а не інший інструмент.
Час виконання змінює те, у що ці угоди впираються. Ліквідність перетікає з місяця, що спливає, у наступний за кілька сесій до дати, тому позиція, яка засиділася у старому контракті, виходить зі склянки, що порожніє, і входить у ту, яка наповнилася без неї. Обидві ноги це відчувають. Обсяг і відкритий інтерес по кожному контрактному місяцю біржа публікує, і вони описують саму міграцію точніше, ніж будь-яке фіксоване число днів.
Звідки береться календарний спред
Дальший контракт рідко коштує стільки ж, скільки той, що спливає, і ця різниця — не думка про напрям. Це вартість перенесення індексної експозиції через зайвий квартал: з одного боку фінансування, з іншого — дивіденди, яких чекають від акцій індексу. Вони тягнуть спред у різні боки, а котирується їхнє сальдо.
У крипторинку структура та сама, лише без однієї ноги: віднімати нічого, дивідендів немає; форму кривої, що виходить, розбирає матеріал про базис, контанго та беквордацію. Наслідок в обох ринках однаковий. Календарний спред — це число про вартість перенесення, а не прогноз, і читати дорожчий дальній місяць як бичачий сигнал — означає плутати арифметику з настроєм.
Графік і контракт — не те саме
Більшість платформ малює неперервний ряд, а не окремий контракт, бо історія окремого контракту обривається щокварталу. Такий ряд склеєний з контрактних місяців, і кожен шов стоїть саме там, де стався ролл, між двома цінами, які ніколи не збігалися. Платформи або коригують старі дані, прибираючи сходинку, або лишають її на місці, і ці два рішення дають помітно різні історії того самого ринку.
Неперервний графік — це конструкція, а не контракт. Рівні, зняті з нього до останнього шва, можуть не відповідати жодній ціні, що справді торгувалася в контракті, який тримають зараз, а це важливо для всього, що прив'язане до конкретного числа. Чесним тут є графік ближнього місяця — ціною того, що він обривається на спливанні.
Безстрокові контракти не роллюються
У безстрокового ф'ючерса немає строку, тому до нього не належить нічого з переліченого: немає квартальної дати, немає SOQ, немає другої ноги, немає календарного спреду, який треба переступити. У цьому й полягає структурна відмінність від квартального контракту, і тому безстроковий контракт на акцію можна тримати скільки завгодно без жодної запланованої події.
Вартість перенесення при цьому нікуди не дівається, вона змінює форму. Квартальний контракт бере її разом, спредом при кожному роллі; безстроковий бере неперервно через фінансування — періодичний переказ між довгою і короткою сторонами. Безкоштовних структур тут немає, і порівнювати корисно не те, що дешевше взагалі, а те, яка форма витрат пасує строку, на який позицію збираються тримати.
Підсумок
Ролловер прийнято описувати як рутину, і цей опис затуляє два місця, де гроші рухаються насправді: спред, сплачений за зміну місяця, і розрахункову ціну, яка приходить замість обраного виходу. Обидва випливають з одного проєктного рішення: ці контракти закінчуються в дату і розраховуються за акціями індексу, а не за надрукованим значенням індексу. Множники, кроки ціни, години торгів і процитоване вище правило розрахунку беруться зі сторінок специфікацій контрактів CME, і саме вони авторитетні для того контракту, яким торгують.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- ES проти MES: розмір контракту, маржа, години торгів і ролловер
- FOMC і деривативи на акції: волатильність, виконання та ризик позиції
- NQ проти MNQ: розмір контракту, маржа, години торгів і перекладання
- Що таке криптоопціони: колли, пути, ціна виконання та строк дії
- Що таке шифрування криптогаманця? Як ваші ключі лишаються в безпеці
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Специфікація контракту CME Micro E-mini Nasdaq-100: множник, крок ціни, години торгів і квартальний цикл www.cmegroup.com
[2] CME Micro E-mini S&P 500: розмір контракту, спливання у третю п'ятницю та грошовий розрахунок за SOQ www.cmegroup.com