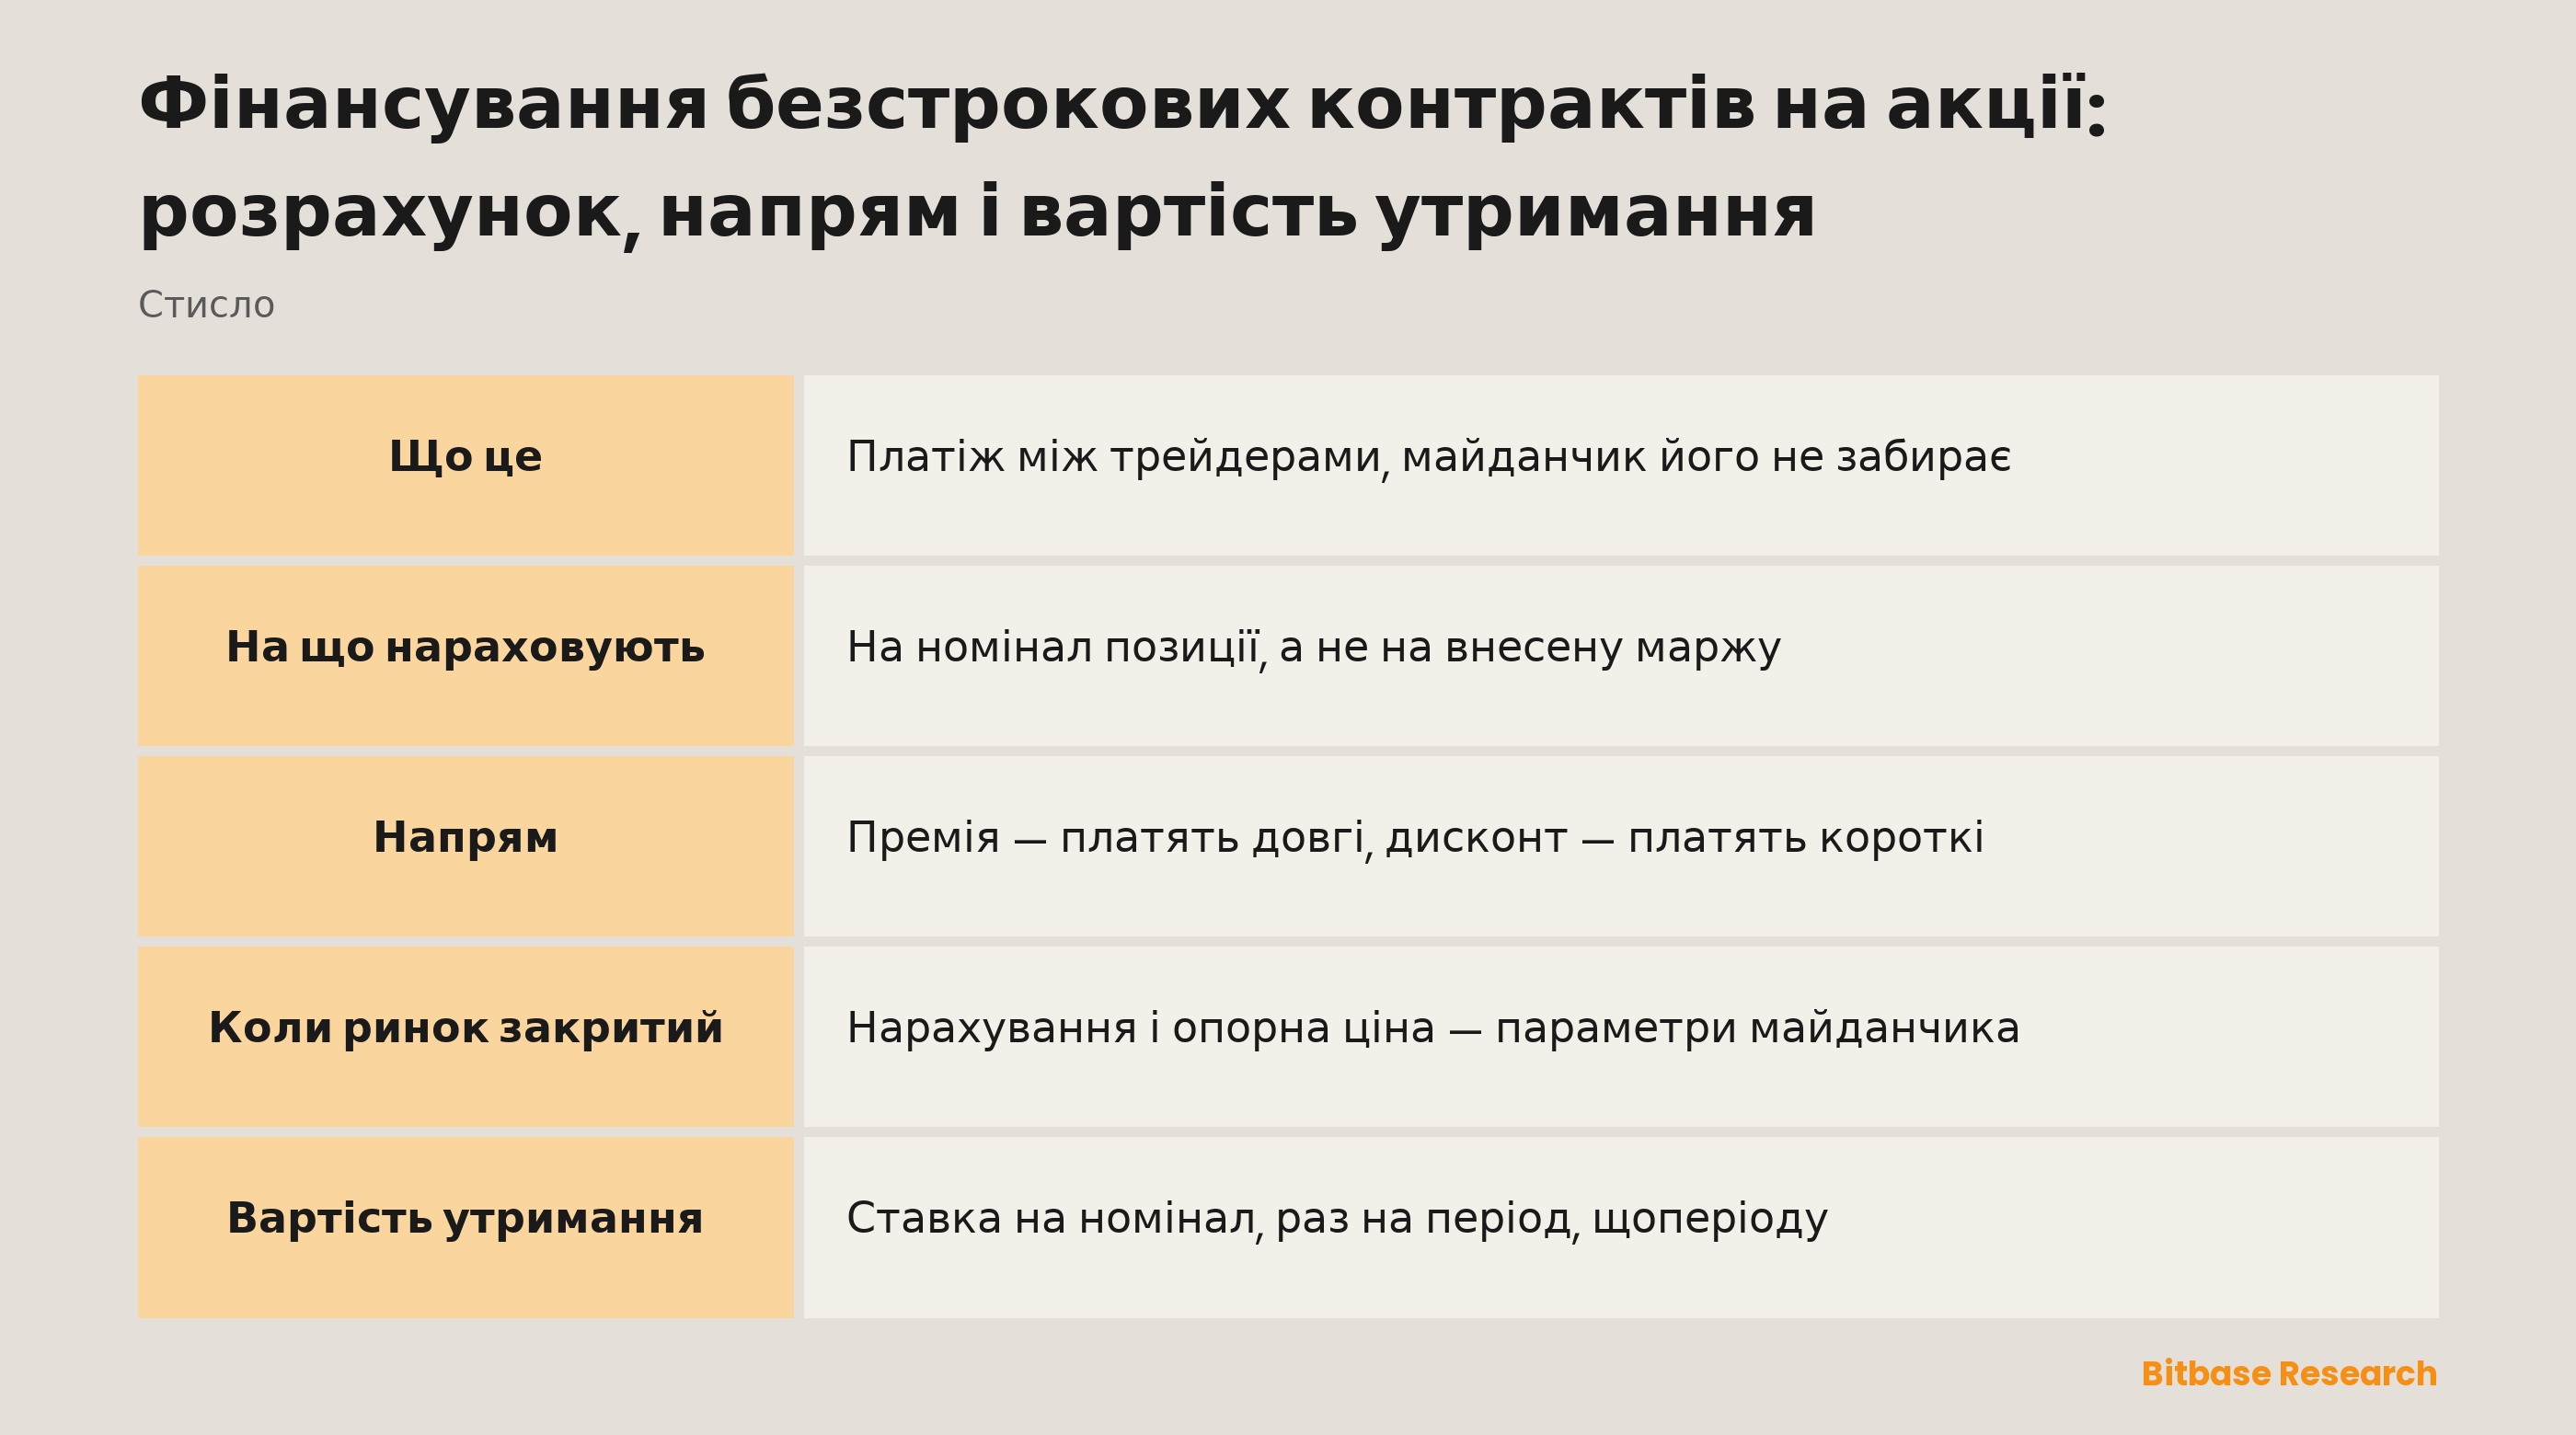
Ви ніколи не платите фінансування біржі. Ви платите його трейдерам з іншого боку контракту, або вони платять вам, а напрям задає те, де безстроковий торгується відносно акції, за якою він іде. Платіж повторюється щоперіоду, доки позиція відкрита, тож час утримання стає окремою статтею витрат. У безстрокового на акцію є ще один шар: ринок, що дає опорну ціну, зачиняється щоночі.
На що саме нараховують платіж
Фінансування — це повторюваний переказ між довгою і короткою сторонами того самого контракту. В огляді безстрокових контрактів на акції пояснено, навіщо такий механізм узагалі потрібен: контракт без дати розрахунку не має нічого, що тягнуло б його до базового активу, тож цю роботу виконує платіж. Далі йдеться про те, що визначає вартість утримання позиції.
Почніть з бази нарахування, бо з неї випливає решта. Фінансування рахують від номінальної вартості позиції — розміру, помноженого на ціну, — а не від внесеної під неї маржі. Два рахунки з однаковою експозицією винні однакове фінансування, навіть якщо один вніс десяту частину застави другого.
Звідси випадають три висновки. Плече не підвищує рахунок за фінансування; воно зменшує депозит, до якого цей рахунок застосовують, тож той самий платіж стає значно більшою часткою маржі під ризиком. Торгова комісія майданчика — це окремий збір зверху, і він іде майданчику, а не іншому трейдеру. І позиція може стояти на місці за ціною й усе одно втрачати на рахунку, бо платіж надходить незалежно від того, чи ціна рухалася. Сама механіка переноситься без змін зі ставки фінансування у крипторинку; рахунок змінюють саме база і напрям.
У який бік ідуть гроші
Напрям не обирає ні розклад, ні думка майданчика. Він береться з власної ціни контракту, виміряної відносно опорної.
| Знак ставки | Де торгується безстроковий | Хто кому платить | Що це описує |
|---|---|---|---|
| Додатна | З премією до опорної ціни | Довгі платять коротким | Попит на довгу сторону переважає коротку |
| Відʼємна | З дисконтом до опорної ціни | Короткі платять довгим | Перевантажена саме коротка сторона |
| Близька до нуля | Урівень з опорною ціною | Майже ніщо не переходить | Обидві сторони приблизно врівноважені |
Читайте знак як опис розстановки сил, а не як вказівку до дії. Додатна ставка каже, що довга сторона просто зараз платить за те, щоб лишатися довгою. Вона нічого не каже про те, куди піде акція далі, а перевантажена сторона здатна лишатися перевантаженою тижнями. Точно знак повідомляє лише одне: хто кого субсидує цієї миті, а отже, зростає чи меншає ваша власна база витрат, поки ви чекаєте.
Чому ставка змінюється
Платіж за своєю конструкцією коригувальний. Коли безстроковий торгується вище за опорну ціну, плата з довгої сторони робить її утримання дорожчим, і саме це подорожчання є тиском, що звужує розрив. Нижче за опорну ціну стимул працює у зворотний бік. Що ширший розрив, то сильніше механізмові доводиться тиснути — тому ставка не є сталою, а є величиною, яку щоперіоду встановлюють наново за умовами, що щойно змінилися.
Сама ж арифметика — як часто відбувається розрахунок, за якою формулою премія перетворюється на ставку, які межі не дають одному періоду відірватися — це параметр майданчика, а не властивість інструмента. Дві платформи з безстроковим на ту саму акцію можуть розраховуватися за різними графіками і приходити до різних чисел. Читайте сторінку правил контракту того майданчика, де ви торгуєте. Ніщо інше не є джерелом істини, та й воно може змінитися.
Що відбувається, коли ринок акцій закритий
Тут версія на акції розходиться з криптовою, і різниця не в плечі, не в розмірі й не в комісіях. Вона в календарі, що лежить під опорною ціною.
Криптовий безстроковий спирається на спотовий ринок, який ніколи не зачиняється: завжди є свіжа угода, з якої будують опорну ціну, а проміжок між спостереженнями вимірюється секундами. Безстроковий на акцію спирається на ринок, що зачиняється щовечора в робочі дні, стоїть зачиненим усі вихідні й зачиняється знову на свята. У ці години базовий актив не дає взагалі жодної нової угоди — не поодинокі, а жодної.
Тому тут стають реальними два питання, яких на криптовому безстроковому просто не виникає. З чого будується опорна ціна, поки опорний ринок зачинено? І чи нараховується фінансування в ці години, чи воно стає на паузу?
І те й те — параметри майданчика, і обидва живуть на сторінці правил контракту. Знайти їх варто до перших вихідних, а не після, бо дві можливі відповіді несиметричні. Якщо нарахування триває і під час закриття, вихідні — це кілька періодів витрат на позиції, базовий актив якої не може зрушити. Якщо воно спиняється, витрати відновляться на відкритті, проти ціни, що могла піти гепом. Так чи інакше ціна маркування рахується далі, тож позицію все одно можуть закрити примусово, поки біржа з лістингом акції стоїть темною.
Як набігає рахунок
Вартість утримання — це сума за всіма періодами, що позиція була відкрита: ставка періоду, застосована до номіналу цього ж періоду. Три входи, і задаєте ви лише один із них.
Номінал обирають на вході, а далі він дрейфує разом із ціною. Ставку встановлюють наново щоперіоду, і заздалегідь її знати не можна. Кількість періодів — це просто те, скільки ви протрималися. Отже, підсумок не є котируванням, яке можна отримати на вході, — він накопичується, і під прямим контролем лишається тільки розмір.
Звідси дві властивості. Витрати зростають з часом утримання, а не з кількістю угод — це перевертає інтуїцію, яку більшість приносить з акцій. І вони не спиняються, коли спиняється ціна: позиція, що місяць простояла на місці, весь цей місяць платила або отримувала. Покроковий розрахунок такого накопичення є в матеріалі скільки коштує тримати безстроковий контракт, а те, як ці платежі потрапляють на рахунок, а не в нереалізований рух ціни, розібрано в платежах фінансування і результаті за безстроковим.
Одна експозиція, три форми витрат
| Інструмент | Коли беруть витрати на утримання | Від чого вони залежать | Що їх припиняє |
|---|---|---|---|
| Акція в прямій купівлі | Лише на вході й на виході | Від угоди, а не від строку утримання | Продаж акції |
| Безстроковий на акцію | Щоперіоду фінансування | Від номіналу, ставки і часу, що минув | Закриття позиції |
| Мікрофʼючерс на індекс | Один раз за ролл | Від спреду між двома місяцями | Експірація або перенесення |
Саме середній рядок переносять з верхнього найгірше. Пряма купівля акції коштує комісії двічі й, якщо позиція не фінансується в борг, нічого поміж ними, тож за витратами на утримання рік майже нічим не відрізняється від дня. Безстроковий перевертає цю форму: увійти дешево, а лишатися — ні.
Нижній рядок влаштований ще інакше. Мікрофʼючерси на індекс не несуть фінансування зовсім. Вони живуть у квартальному циклі й розраховуються грошима в третю пʼятницю березня, червня, вересня і грудня, тож той, кому потрібна безперервна експозиція, платить на роллі — раз на квартал, різницею в ціні між контрактом, що спливає, і наступним. Та сама економічна ідея, тільки приходить разовою сумою, а не потоком.
Що перевірити перед першою ніччю в позиції
Чотири пункти на сторінці правил майданчика визначають, у що позиція обходиться насправді, і жоден із них не виводиться з криптового контракту. Інтервал розрахунку: як часто беруть платіж. Формула та її межі, включно з обмеженням на те, наскільки крайнім може стати один період. Режим при закритті: що відбувається з опорною ціною і з нарахуванням, поки базовий ринок стоїть. І облік — розрахунок потрапляє на баланс чи списується з маржі позиції, адже від цього залежить, чи здатне саме лише фінансування довести рахунок до ліквідації.
Підсумок
Фінансування — це переказ між трейдерами, нарахований на номінал, а його напрям задає те, вище чи нижче за ринок-орієнтир торгується контракт. Воно накопичується з часом, а не з активністю, і тому передбачуваний строк утримання стає вхідним параметром для розміру позиції, а не думкою заднім числом. Справді специфічним для акцій є лише вікно закриття ринку — і саме на нього жоден путівник не відповість за вас: інтервал, формула, межі й режим при закритті живуть на сторінці правил контракту того майданчика, де йде торгівля, і вони змінюються.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- ES проти MES: розмір контракту, маржа, години торгів і ролловер
- FOMC і деривативи на акції: волатильність, виконання та ризик позиції
- NQ проти MNQ: розмір контракту, маржа, години торгів і перекладання
- Що таке обгорнута криптовалюта?
- Як розраховуються ринки передбачень
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] Специфікація контракту CME Micro E-mini Nasdaq-100: квартальний цикл, третя пʼятниця і грошовий розрахунок www.cmegroup.com
[2] CME Micro E-mini S&P 500: щоквартальний грошовий розрахунок і ролл між місяцями контракту www.cmegroup.com