你可能整周都在 Cboe 的市场里下单,却一股都不持有。标普 500 指数期权与 VIX 系列产品挂牌的那些市场由这家公司运营,而它自己的普通股,注册在它自己运营的一家交易所上。买入 CBOE,等于从这层关系的一边走到另一边:要问的不再是行情去了哪里,而是这个场子到底靠什么收钱。
Cboe Global Markets(CBOE)是什么?
Cboe Global Markets, Inc. 是一家特拉华州注册的公司,财年止于 12 月 31 日。它在年报里把自己称作“the world's leading derivatives and securities exchange network”,一家“delivers cutting-edge trading, clearing, and investment solutions to people around the world”的公司。把形容词拿掉,剩下的结构很朴素:它拥有一批交易场所,并把进场的资格卖出去。
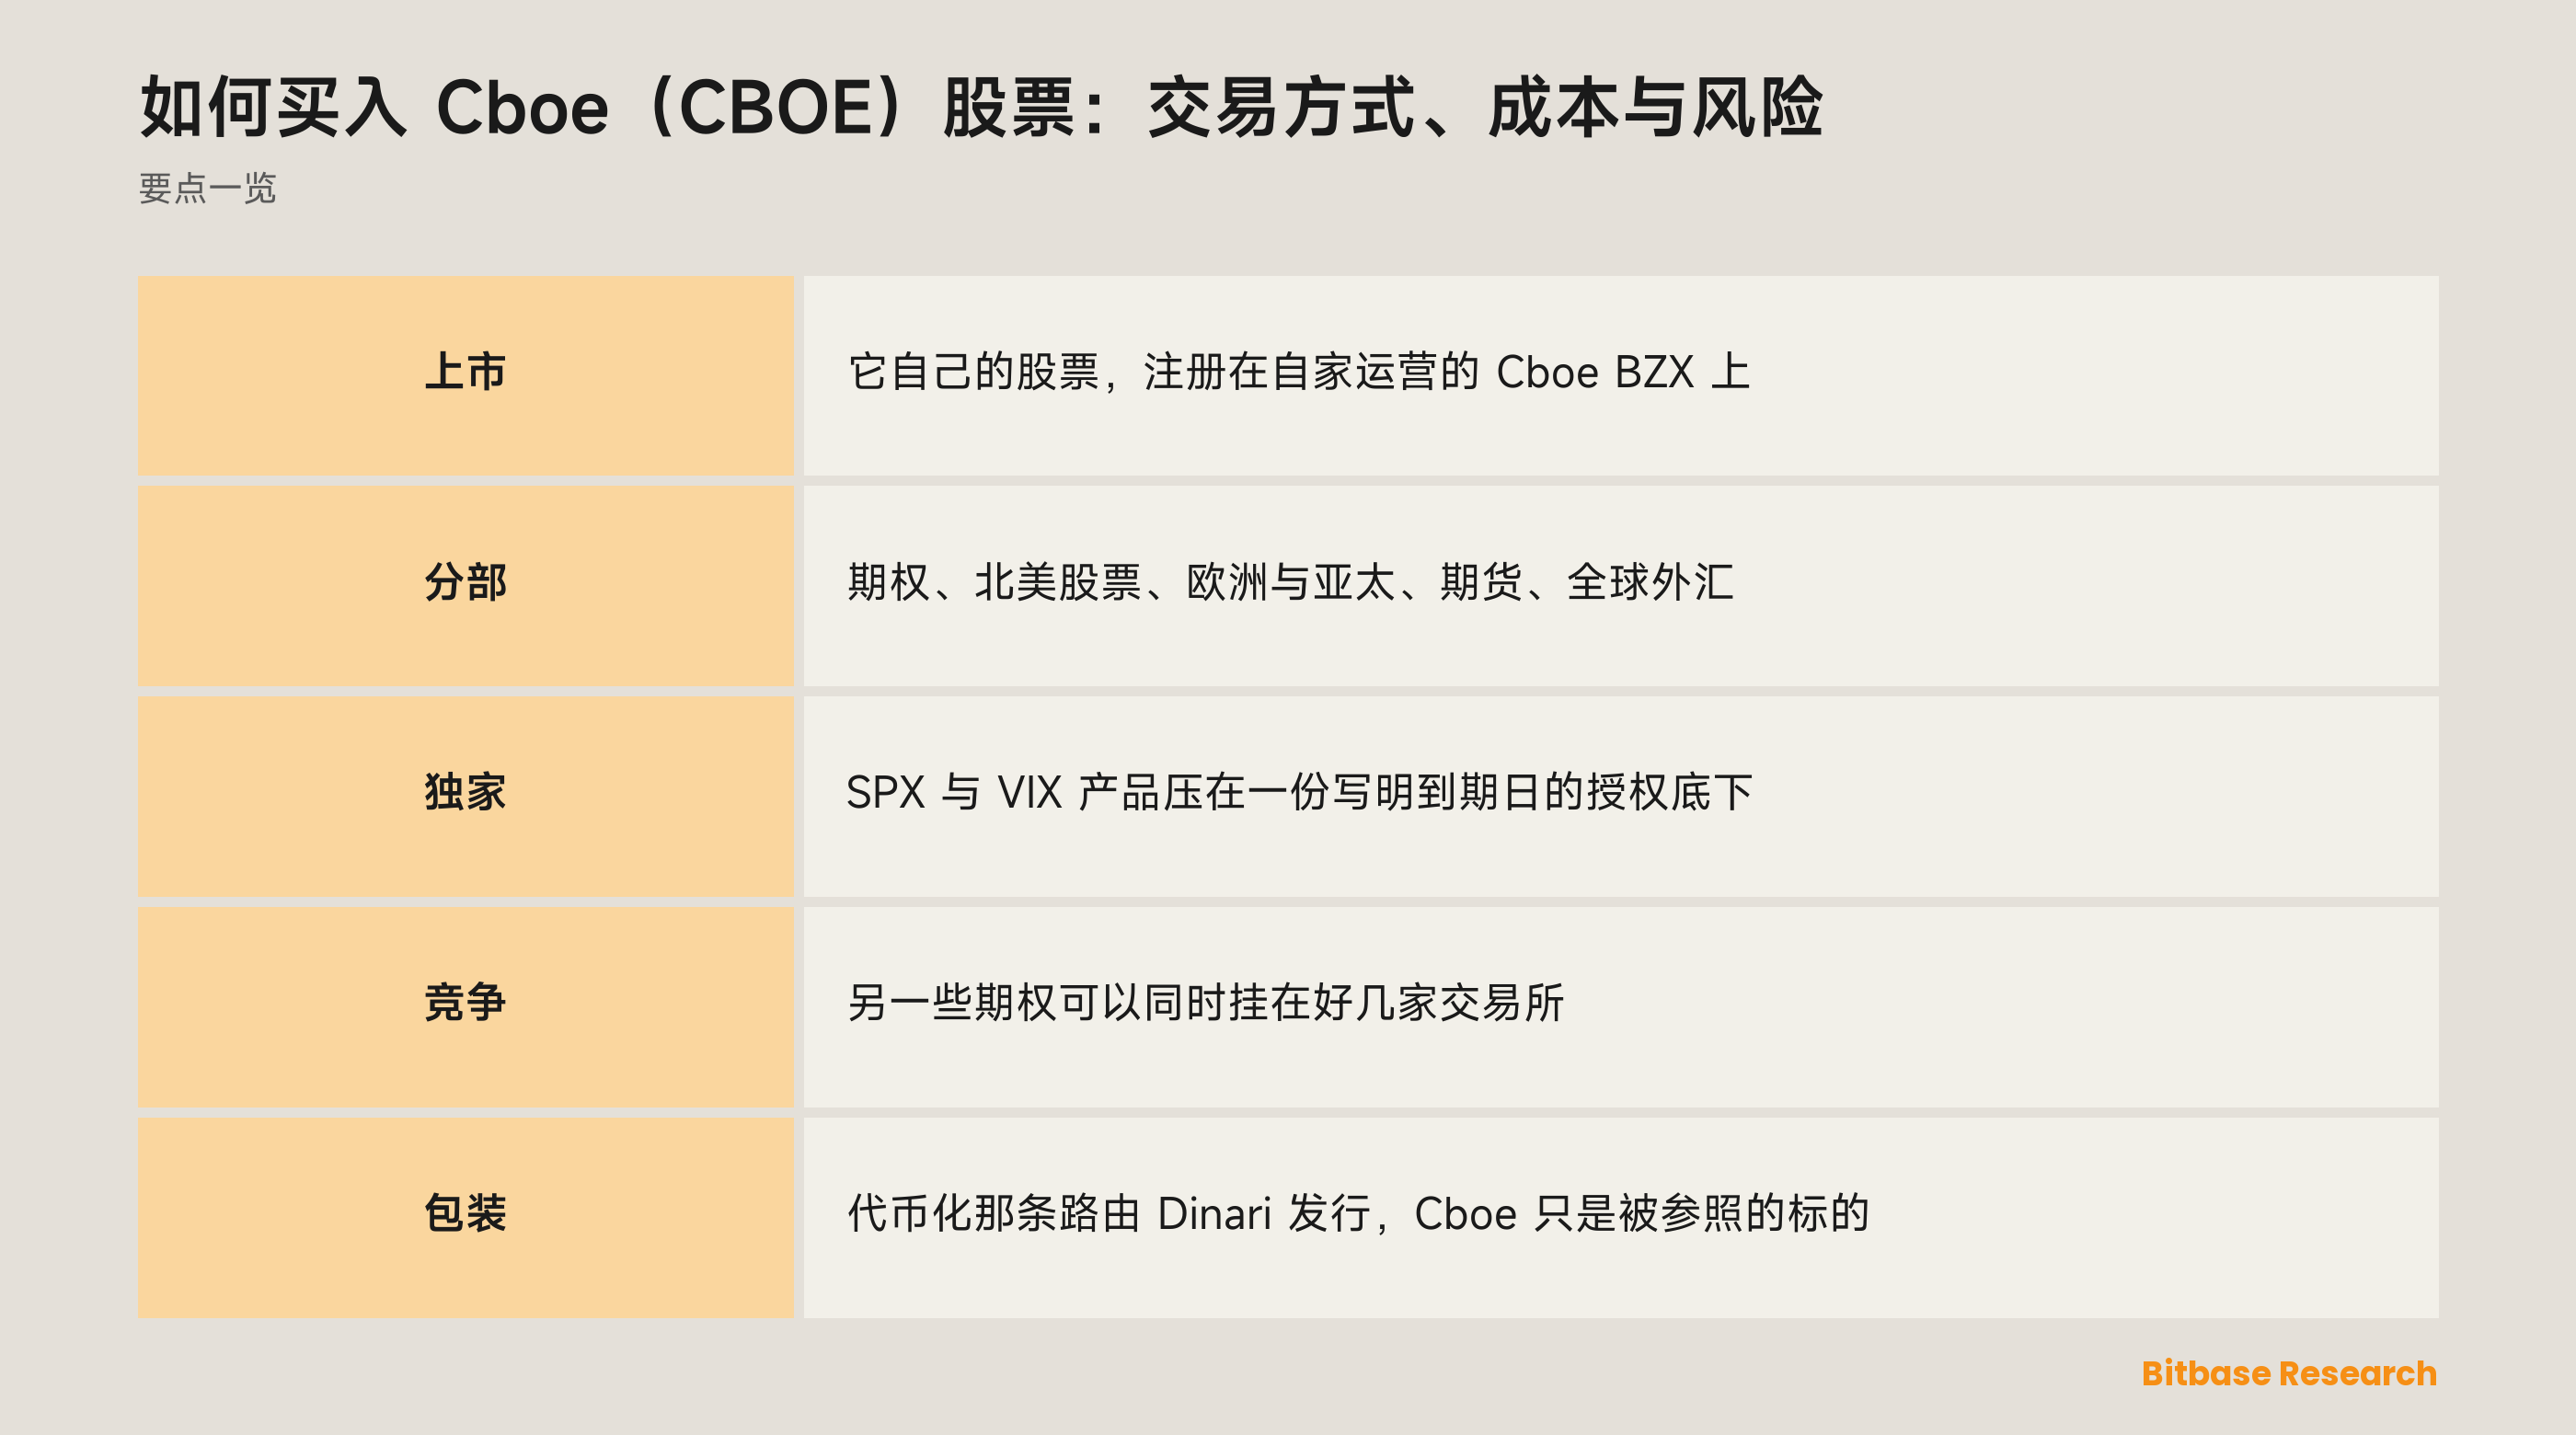
年报封面上有一处值得停一停。普通股的交易代码是 CBOE,注册挂牌的场所是 Cboe BZX —— 一家由这家公司自己运营的交易所。申报文件从另一个方向也印证了这件事:它把“the Cboe Global Markets, Inc. common stock listing”放进了北美股票分部。换句话说,你买的那只股票,在公司自己的账上是它的挂牌客户之一。
Cboe 按五个分部披露,光看名字就能看出这门生意铺得有多开。
| 分部 | 里面装着什么 |
|---|---|
| 期权 | 指数期权与个股期权,外加行情数据、指数授权、订单路由与接入服务 |
| 北美股票 | Cboe Canada 的公司挂牌、BZX 上的 ETP 挂牌,以及 Cboe Global Markets 自身的普通股挂牌 |
| 欧洲与亚太 | 泛欧衍生品与股票市场、Cboe Clear Europe 的清算业务,以及 Cboe Australia |
| 期货 | 由 CFE 提供的交易服务,那是一家全电子期货交易所 |
| 全球外汇 | Cboe FX 平台上的机构外汇交易,以及无本金交割远期 |
期权分部是这个名字的来处。Cboe 说它既覆盖指数期权,也覆盖以单家公司股票为标的的个股期权。两者在屏幕上长得几乎一样,作为生意却是两回事。
人们为什么交易 CBOE
一个市场,在有东西易手的时候才收到钱。交易费按合约张数收,所以这条收入线对应的是成交了多少张,而不是指数收在哪里。凡是上市的交易所,形状都一样。
Cboe 特别的地方在于:在它的市场上成交的东西里,有一部分在这个国家的别处根本交易不了。公司声明自己拥有“exclusive U.S. rights to list options on the S&P 500 Index, S&P 100 Index, S&P 500 ESG Index, and S&P Select Sector Indices”,并把“SPX options and VIX options and futures”列为自己“most frequently traded proprietary products”。那个被广泛引用的波动率指标,本身就是从其中第一项算出来的:年报说 VIX 指数“not directly tradable”,是“based on the mid-point of real-time quotes of SPX options”,用来反映“investors' consensus view of future 30-day expected stock market volatility”。
同一批屏幕上的另一些期权没有这层保护。申报文件里描述的合约“are eligible to trade, as applicable, on Cboe Options, C2, BZX, EDGX, and/or other U.S. national securities exchanges”—— 也就是说,同一份合约可以同时摆在好几个场所,包括这家公司并不拥有的场所。于是同一家运营商手里,一本是别人抄不走的账,旁边一本是所有人都在抢的账。
加密资产是长在这个结构里面的,不是摆在它旁边。公司披露:“on June 9, 2025, Cboe successfully completed the migration of cash-settled Bitcoin and Ether futures contracts from Cboe Digital Exchange to CFE”—— 迁进去的那家期货主体,正是挂着 VIX 期货的那一家。这笔账的算法,和上市交易所与券商的收入是怎么拼起来的一脉相承:一部分按活跃度收费,另一部分不管有没有人交易都照收。
交易所运营商,被别人包装了一层
币贝上这个代码的行情页,标题写的是 Cboe Global Markets (Dinari Tokenized Stock) (CBOE)。标题里真正承重的是那个发行方标记:页面上报的价,背后的东西由 Dinari 发行,Cboe 是被参照的标的,不是交易对手。把代币化股票和证券本身摆在一起看的时候,这条分界一定要先立住。
Dinari 把自己的产品定义为 dShare,“a token 1:1 backed by a security, commonly a U.S. equity”。代币的增发与销毁,只在对应的券商订单成交之后才发生,而那笔订单经由 Alpaca 下达。这个承诺比“链上的股票”这种说法窄,也更具体:背后押着的是券商真的买到手的头寸,不是随叫随到凭空生成的敞口。
交易时段是最容易想当然的地方。Dinari 有四个时段:美股常规时段;盘前与盘后,只接受限价单;隔夜时段,同样只接受限价单;以及一个链上时段,覆盖其余时段都关闭的那些小时。最后那一段只对部分代码开放,流动性也更薄,所以老实的说法是:大部分 dShare 跟着美股日历走,只有一部分标的能够全天候。在常规时段之外下的市价单会被自动转成可成交限价单,可能全部成交、部分成交,也可能一张都不成。
股息跟着标的走。标的的现金到账之后,Dinari 才计算并分发;直接持有的人拿到的是 USD+;低于某个门槛的金额则不分发。至于投票权或其他股东权利,我们所依据的那份文档并没有表述,所以本文既不说这层包装给了这些权利,也不说它没给。在你自己下判断之前,先去读发行方的条款。
永续合约是第三种形状,也是最容易被读错的一种。它既不持有股票,也不持有代币。它跟踪一个价格,用稳定币结算,并在多空之间按周期划转资金费率,所以一个拿上几周的仓位,会把这笔费用来回付上或收上很多次。它给的是带杠杆的方向,和什么都不持有的所有权。
什么在推动 Cboe
先说什么推动不了它。Cboe 既没有做多标普 500,也没有做多波动率。它是在这两样被交易的时候收钱 —— 所以真正传导到收入线上的变量是活跃度,不是点位。
那份独家授权,是这门生意里唯一自带日历的部分。公司声明,它的“license with S&P extends through December 31, 2033, with exclusive rights to trade S&P 500 Index options through December 31, 2032”。一个写明了到期日的独家权利,不是市场风险,也不会被某一个交易日重新定价;它是一道续约题,压在这家公司最具辨识度的那条收入线底下。本文不预测这道题怎么解,日期就写在申报文件里。
紧挨着它的,是期权账本里被争抢的那一半:那些可以在多家全国性证券交易所挂牌的合约,靠的是费率表、路由条款和技术,而不是任何独家性。同一个季度,完全可能这一半好、另一半差 —— 这就是为什么单看一条“期权成交量”的标题,往往解释不了股价的走向。
再往下是那些根本不需要有人成交的收入。公司从“licensing of proprietary options market data, index licensing, routing services, and access and capacity services”里赚钱,并且声明“we license proprietary indices for third parties to use to create third-party indices and products”。别人拿 Cboe 的指数在别处做出一只基金,也要为这个参照付费。这条腿对应的是有多少产品指着这个指数,属于订阅问题,不是交易问题。
最后,公司自身的形状也是一个变量。把现金交割的比特币与以太币期货在自家主体之间搬家 —— 申报文件记的是 2025 年 6 月那次 —— 改变的是这笔业务由哪个分部披露,业务本身没变。跨期比对分部表之前,先确认口径的边界有没有挪过。
风险与限制
这层包装自带的风险,排在公司经营之前。 dShare 是对 Dinari 这套结构的一项请求权:发行方要持续运营、背书资产要按描述的方式持有、赎回要按发行方公布且可以修改的条款执行。把代币放在链上,只是把这层依赖换了个位置,没有把它消掉。
时段是最常被读错的一处。 大部分 dShare 跟着美股时段,延长时段只收限价单,而那条全天候的路只覆盖一部分标的。市场关门期间到达的消息,会先由当时开着的那个场子定价;一个整晚没下过单的持有者,照样会发现仓位已经换了价。
一个带日期的授权,按构造就是一项依赖。 上面那些独家权利写着到期日,而它们覆盖的,正是公司自称成交最频繁的那批自有产品。一个共用同一参照的窄产品族意味着:这个参照在授权方式或计算方式上一变,会同时碰到不止一条收入线。
公司自己的风险,写在本文没有读到的那一节里。 年报的 Item 1A 才是它列明自认为重大风险的地方。上面写的任何一条都不是它的摘要;在把任何一份风险清单 —— 包括这一份 —— 当成完整清单之前,请直接去读那一节。
如何自己核验 Cboe 的信息
公司这一侧,EDGAR 上 CIK 1374310 名下存着全部申报文件,而年报封面那一页,单位篇幅里给出的答案比任何一篇解读都多:法定名称、注册州、交易代码,以及这只股票注册在哪家交易所。Item 1 列的是上文引到的那几个分部,Item 1A 是公司用自己的话讲的风险。投资者关系页面放着同一批文件,外加业绩日历。
有一项核验是这家公司特有的。Cboe 用同一个品牌运营着好几个市场,其中包括 Cboe Options、C2、BZX、EDGX 与 CFE。一份费率表、一份规则备案或一则交易通知,归属的是其中某一个主体,并不自动适用于其他几个 —— 所以在把它套到你实际使用的那个场所之前,先确认这份文件管的是哪一家。
包装这一侧,Dinari 自己的文档是背书结构、下单路径、交易时段与分发方式的权威来源。市场这一侧,币贝行情页会把发行方名字写在工具标题里。如果某个行情页的标题里没有发行方,那几个字母有可能属于一个恰好同名的、毫不相干的加密项目。
小结
Cboe 同时站在屏幕的两边:既是指数期权与波动率产品挂牌的那个场所,也是任何人都能买的一只股票。有人成交,它收手续费;别人拿它的指数做产品,它收授权费;机构想把服务器摆得离撮合引擎更近,它收接入费。这里面有一块被带到期日的独家权利护着,另一块每天都在被抢。
通往敞口的几条路并不等价。所有权的问题,答案在一份申报文件的封面上;dShare 的问题,答案在发行方的文档里;永续合约的问题,答案在资金费率和保证金里。先想清楚你买的到底是哪一种,再去想它值多少。
相关阅读
币贝上与本主题相关的其他文章:
- 加密股 vs 比特币 ETF:买到的是一门生意,还是一个价格?
- 如何买入 Adobe(ADBE)股票:交易方式、成本与风险
- 如何买入 CME Group(CME)股票:交易方式、成本与风险
- 代币化股票怎么买:入场、费用,以及你到底持有什么
- The DATA Foundation,原 Story Protocol:IP 到 DATA 的代币迁移
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] Cboe Global Markets 2025 财年 10-K:封面、分部与自有产品(美国证监会 EDGAR) www.sec.gov
[2] Dinari 官方文档:dShare 是什么、背书结构、下单路径与交易时段 docs.dinari.com
[3] Cboe Global Markets 投资者关系:申报文件与业绩日历 ir.cboe.com