通向 CoreWeave 敞口的路有三条,只有一条让你成为股东。A 类股在纳斯达克以 CRWV 交易;币贝这边则有 Ondo 发行的代币化版本、这个代币的现货盘,以及一份什么都不持有的永续合约。本文讲清 CoreWeave 靠什么赚钱、为什么它的股价先回应电力合同和债务而不是 AI 情绪,以及三条路径在权利、交易时段和结算上差在哪里。
CoreWeave(CRWV)是什么公司
CoreWeave 把 AI 算力租出去。年报里它称自己为 “The Essential Cloud for AI, purpose-built to accelerate breakthroughs by AI pioneers”,业务分三条线:Infrastructure Services、Managed Software Services、Application Software Services。多数人说的是第一条:成排的加速器、之间的网络、底下的存储,以及让这些卡不闲着的调度层。
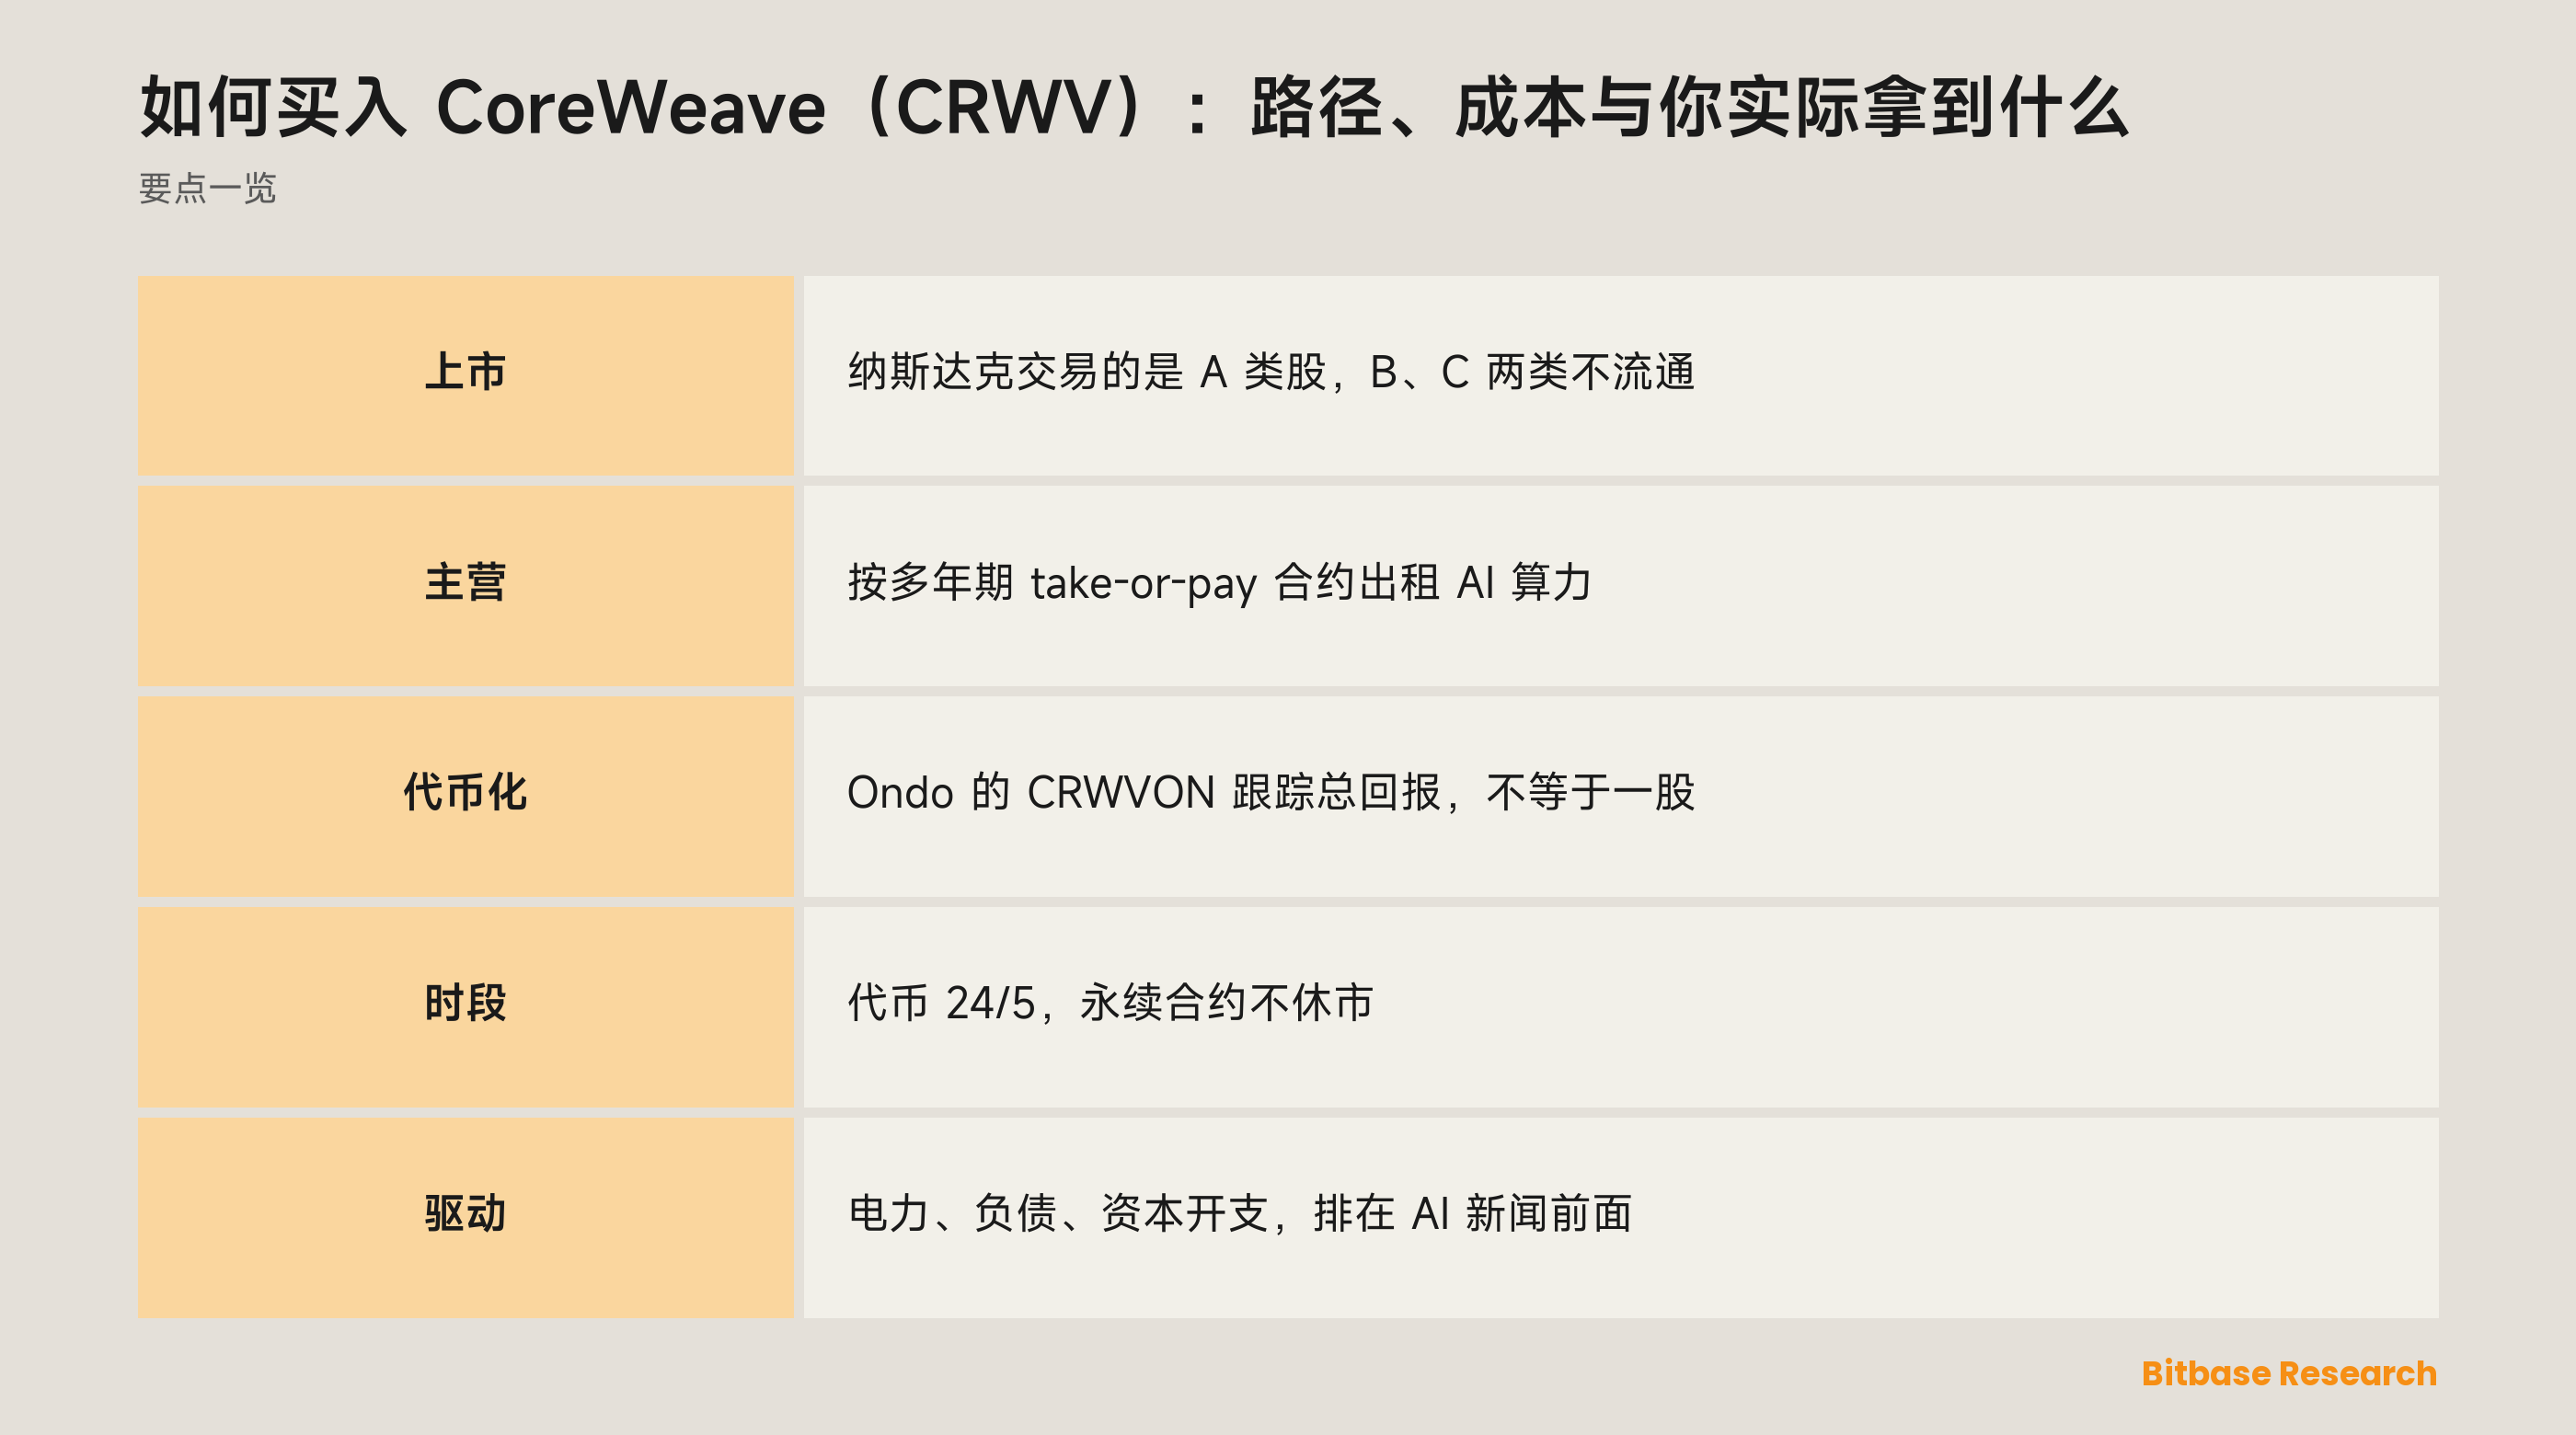
合约形态值得多看一眼。CoreWeave 在年报里写:「Customers generally access our platform through multi-year committed contracts, under which they purchase a specified amount of capacity on a take-or-pay basis over the contract term.」take-or-pay 就是订了多少容量就付多少,用不用都要付。收入的可见度因此来自签下的合约,不来自计量出来的用量——通用云按用量出账,逻辑正好相反。对读财报的人来说,这意味着要看的是合约期限和续约,而不是某个月的使用曲线。
CoreWeave, Inc. 在特拉华州注册,在纳斯达克上市,财年截至 12 月 31 日。以 CRWV 交易的是 A 类普通股。公司另有 B 类和 C 类股。三类的经济权益可以相同,表决上的分量却不同,而在公开市场上流通、散户能碰到的只有 A 类这一类。这一点后面还会回来说:在讨论「买了之后拿到什么」的时候,它是最底下那一层。
为什么有人交易 CRWV
CRWV 是租赁式 AI 算力的纯标的,比「AI 股」窄得多。芯片设计商卖给所有买加速器的人,超大规模云厂商卖算力的同时还卖十几样别的东西,而 CoreWeave 靠合约把容量卖给为数不多的几家超大买方。它因此是个杠杆化的读数,对准一个很具体的问题:训练和部署大模型的机构会不会继续签多年期承诺。
客户集中这件事,公司自己在申报文件里列为风险,标题是「A substantial portion of our revenue is driven by a limited number of our customers, and the loss of, or a significant reduction in, spending from one or a few of our top customers would adversely affect our business」。持有 CRWV 承担的不是抽象的「AI 采用度」,是少数几个买方的续约决定。买方越少,单笔合约的得失在股价上的分量就越重,这与一家客户成千上万的软件公司不是同一种风险形状。
它和加密的关系在管道上,不在账本上。CoreWeave 的收入不随币价走,两者共用的是对廉价资本的依赖和同一批稀缺投入:数据中心外壳、电网接入、高端加速器。所以它们有时同涨同跌,却没有真正的因果链条。
代币化股票、现货与永续:三件不同的东西
币贝的行情页把这个代码列为 CoreWeave (Ondo Tokenized),交易符号 CRWVON。这个命名就是签名:发行方是 Ondo,而它不是股票。
Ondo 的官方文档在三点上说得很明确,每一点都推翻一个常见假设。第一,代币与股票不是 1:1:「One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset.」代币按总回报跟踪器设计,复制的是持股并把股息再投资(扣除预提税)之后的经济结果。第二,持有人不获得任何股东权利,文档原文是你「do not receive shareholder voting rights, statutory information rights or other shareholder rights」。第三,产品面向非美国投资者,且受辖区与其他限制约束。
交易时段最容易落空。Ondo 把铸造与销毁描述为即时且原子的,交易一般按 24/5 运行,遇公司行动与风控会暂停——比纳斯达克长,比加密交易者习惯的连续行情短。上了链不等于周末开市。
永续合约又是另一回事:既不持有股票也不持有代币,只跟踪价格,以稳定币结算,通过多空之间周期性支付的资金费率计息,保证金耗尽会被强制平仓。做多做空都靠它,它给带杠杆的方向和零所有权。
「拿到什么」因此有三层答案。永续什么都不持有;Ondo 代币给经济敞口,不给股东权利;纳斯达克的股票给股东权利,但那是三类结构里 A 类的权利,票不是平均分的。每往标的走近一步就多拿一点,而没有哪一步给控制权。
在币贝怎么交易 CRWV
这个代码在币贝有三个入口,各自回答不同的问题。
行情页是参照系:代币化股票的报价、图表与市场数据。不需要持仓也不需要决定,是下单前确认发行方与符号的地方。
代币化股票现货是拿稳定币买卖 Ondo 代币的地方。在这里成交,手上就是代币本身:上文那个总回报跟踪器,带着它的交易日历,也带着它没有的股东权利。一次往返的成本是价差加手续费,两项在下单前都摆在盘口上,不像持有期成本那样要按天累计。
永续合约是带杠杆的那条路。它以稳定币计保证金,按指数价格而非最后一笔成交来标记,资金费随哪一边拥挤而成为持续的成本或收益。持有几周就要付或收很多次资金费,而现货只在开仓和平仓各收一次——同样的方向判断,持有期越长,两者的成本差距越大。做空也走这条路:卖出永续是建立空头,卖掉手上的现货只是减仓。
第四条路在币贝之外:通过能接入纳斯达克的券商买 A 类股。四条里只有它让你成为在册股东,也只有它走美股结算体系而非链上。
什么在推动 CRWV
CoreWeave 自己申报的风险因素比任何关于人工智能的叙事都管用,因为它们点的是物理约束,不是气氛。
第一是电力。 公司警告自己「would be harmed if we were not able to access sufficient power or by increased costs to procure power, prolonged power outages, shortages, or capacity constraints」。加速器机柜每平方英尺的耗电远高于被它替换的设备,而电网接入按公用事业的时间表批,不按采购的时间表批。合约签下来,没电就交付不了。
第二是债务。 CoreWeave 写明其「substantial indebtedness could materially adversely affect our financial condition」,并且「may still incur substantially more indebtedness in the future」。先买硬件再赚这批硬件的收入,中间的时间差靠融资填,而填它的价格随信用环境浮动。所以 CRWV 会在 AI 消息面很好的那天下跌:真正起作用的消息是关于利率的。
第三是资本开支,而且它是持续的,不是周期性的:经营「require substantial and growing capital expenditures」,还需要更多资本「to fund our business and support our growth」。加速器相对更新的型号在折旧,维持现有产能本身就是反复发生的支出。
围着这三条的,是它与同业共享的那几条:关键部件的供应商数量有限、依赖数据中心提供方、面对规模大得多的云厂商的激烈竞争,以及公司自己承认的「the broader adoption, use, and commercialization of artificial intelligence (“AI”) technology, and the continued rapid pace of developments in the AI field, are inherently uncertain」。
合起来看,这家公司把资本和电力转换成签了合约的算力。凡是改变资本成本、电力供给或少数几个大买方承诺意愿的事,都比 AI 热度更早推动股价。
风险与限制
在代币化这条路上,发行方风险压在市场风险上面。 Ondo 代币是对一个结构的索取权,不是对 CoreWeave 的索取权。它值多少取决于发行方继续运营、继续持有支撑这个产品的东西,并按自己的条款兑付。拿在链上消不掉这层依赖。
日历本身制造跳空。 纳斯达克的时段与代币的 24/5 并不完全重合,两者又都不同于永不收市的永续。股市关门时到来的消息,先由当时开着的场所定价——所以没下过任何单的持仓也会被跳空打到。
杠杆把上面几条放大。 永续按标记价格强平,不按最后一笔成交,资金费不论方向都在累积。按普通交易日尺寸开的仓可能被一次跳空直接平掉,而现货持有者只是看着它过去。
换了外壳,业务风险并不会消失。 客户集中、电力供给、还本付息,对股票、代币和永续同样成立。外壳决定敞口附带什么权利、在什么时段交易、按什么规则结算,它不决定敞口指向什么标的。把三条路径排在一起比较的时候,真正在变的是前三项,标的自始至终是同一家公司。
怎么自己核验 CRWV 的信息
查公司:美国证监会 EDGAR 里 CIK 1769628 名下的申报文件含年报,上文每一句引文都在里面,按小标题检索比通读快。CoreWeave 的投资者关系页发布同一批文件,另附业绩日历,想知道下一次披露在什么时候就看那里。
查代币化产品:Ondo 官方文档是背书结构、权利与交易时段的权威出处,具体到多数争议一句话就能了结。
查市场:币贝行情页的工具名称里带着发行方。标题没写谁发行,这个页面讲的就不是你以为的东西:同一个代码可能指向毫不相干的加密项目。
小结
买 CRWV 先决定拿什么,再决定付多少。永续什么都不持有,还要为方向付资金费;Ondo 代币持有经济敞口和零权利,日历由发行方按 24/5 定;纳斯达克的股票持有三类结构里的一张 A 类票。
无论走哪条路,买的都是同一家公司:把资本和电力变成签了合约的算力,卖给为数不多的几个客户。电力、债务、资本开支这三条风险因素排在 AI 头条前面读——推动价格的是它们。
相关阅读
币贝上与本主题相关的其他文章:
- 加密股 vs 比特币 ETF:买到的是一门生意,还是一个价格?
- 如何买入 Adobe(ADBE)股票:交易方式、成本与风险
- 如何买入 Cboe(CBOE)股票:交易方式、成本与风险
- 如何买入埃克森美孚(XOM)股票:交易方式、成本与风险
- 什么是 Wayfinder?
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] CoreWeave 2025 财年 10-K:注册地、股权分层、合约形态与风险因素(美国证监会 EDGAR) www.sec.gov
[2] Ondo 代币化股票总览:背书结构、权利与交易时段(Ondo 官方文档) docs.ondo.finance
[3] CoreWeave 投资者关系:申报文件、业绩日历与公司概况 investors.coreweave.com