买 IBIT,是在不持有比特币的前提下拿到比特币敞口,而这两件事之间的距离,比三个共用的字母暗示的要远。一份 iShares 比特币信托 ETF 份额是对一只信托的权益,信托的币放在几家具名托管人那里;在币贝,同一个代码又以 Dinari 发行的代币化 ETF 出现一次——它是那份份额的代币,不是那枚币的代币。本文讲清买家最后拿在手里的是哪一层、费率写在哪一页而不是今天是多少,以及为什么一个代码要同时听三只钟。
iShares 比特币信托 ETF(IBIT)是什么
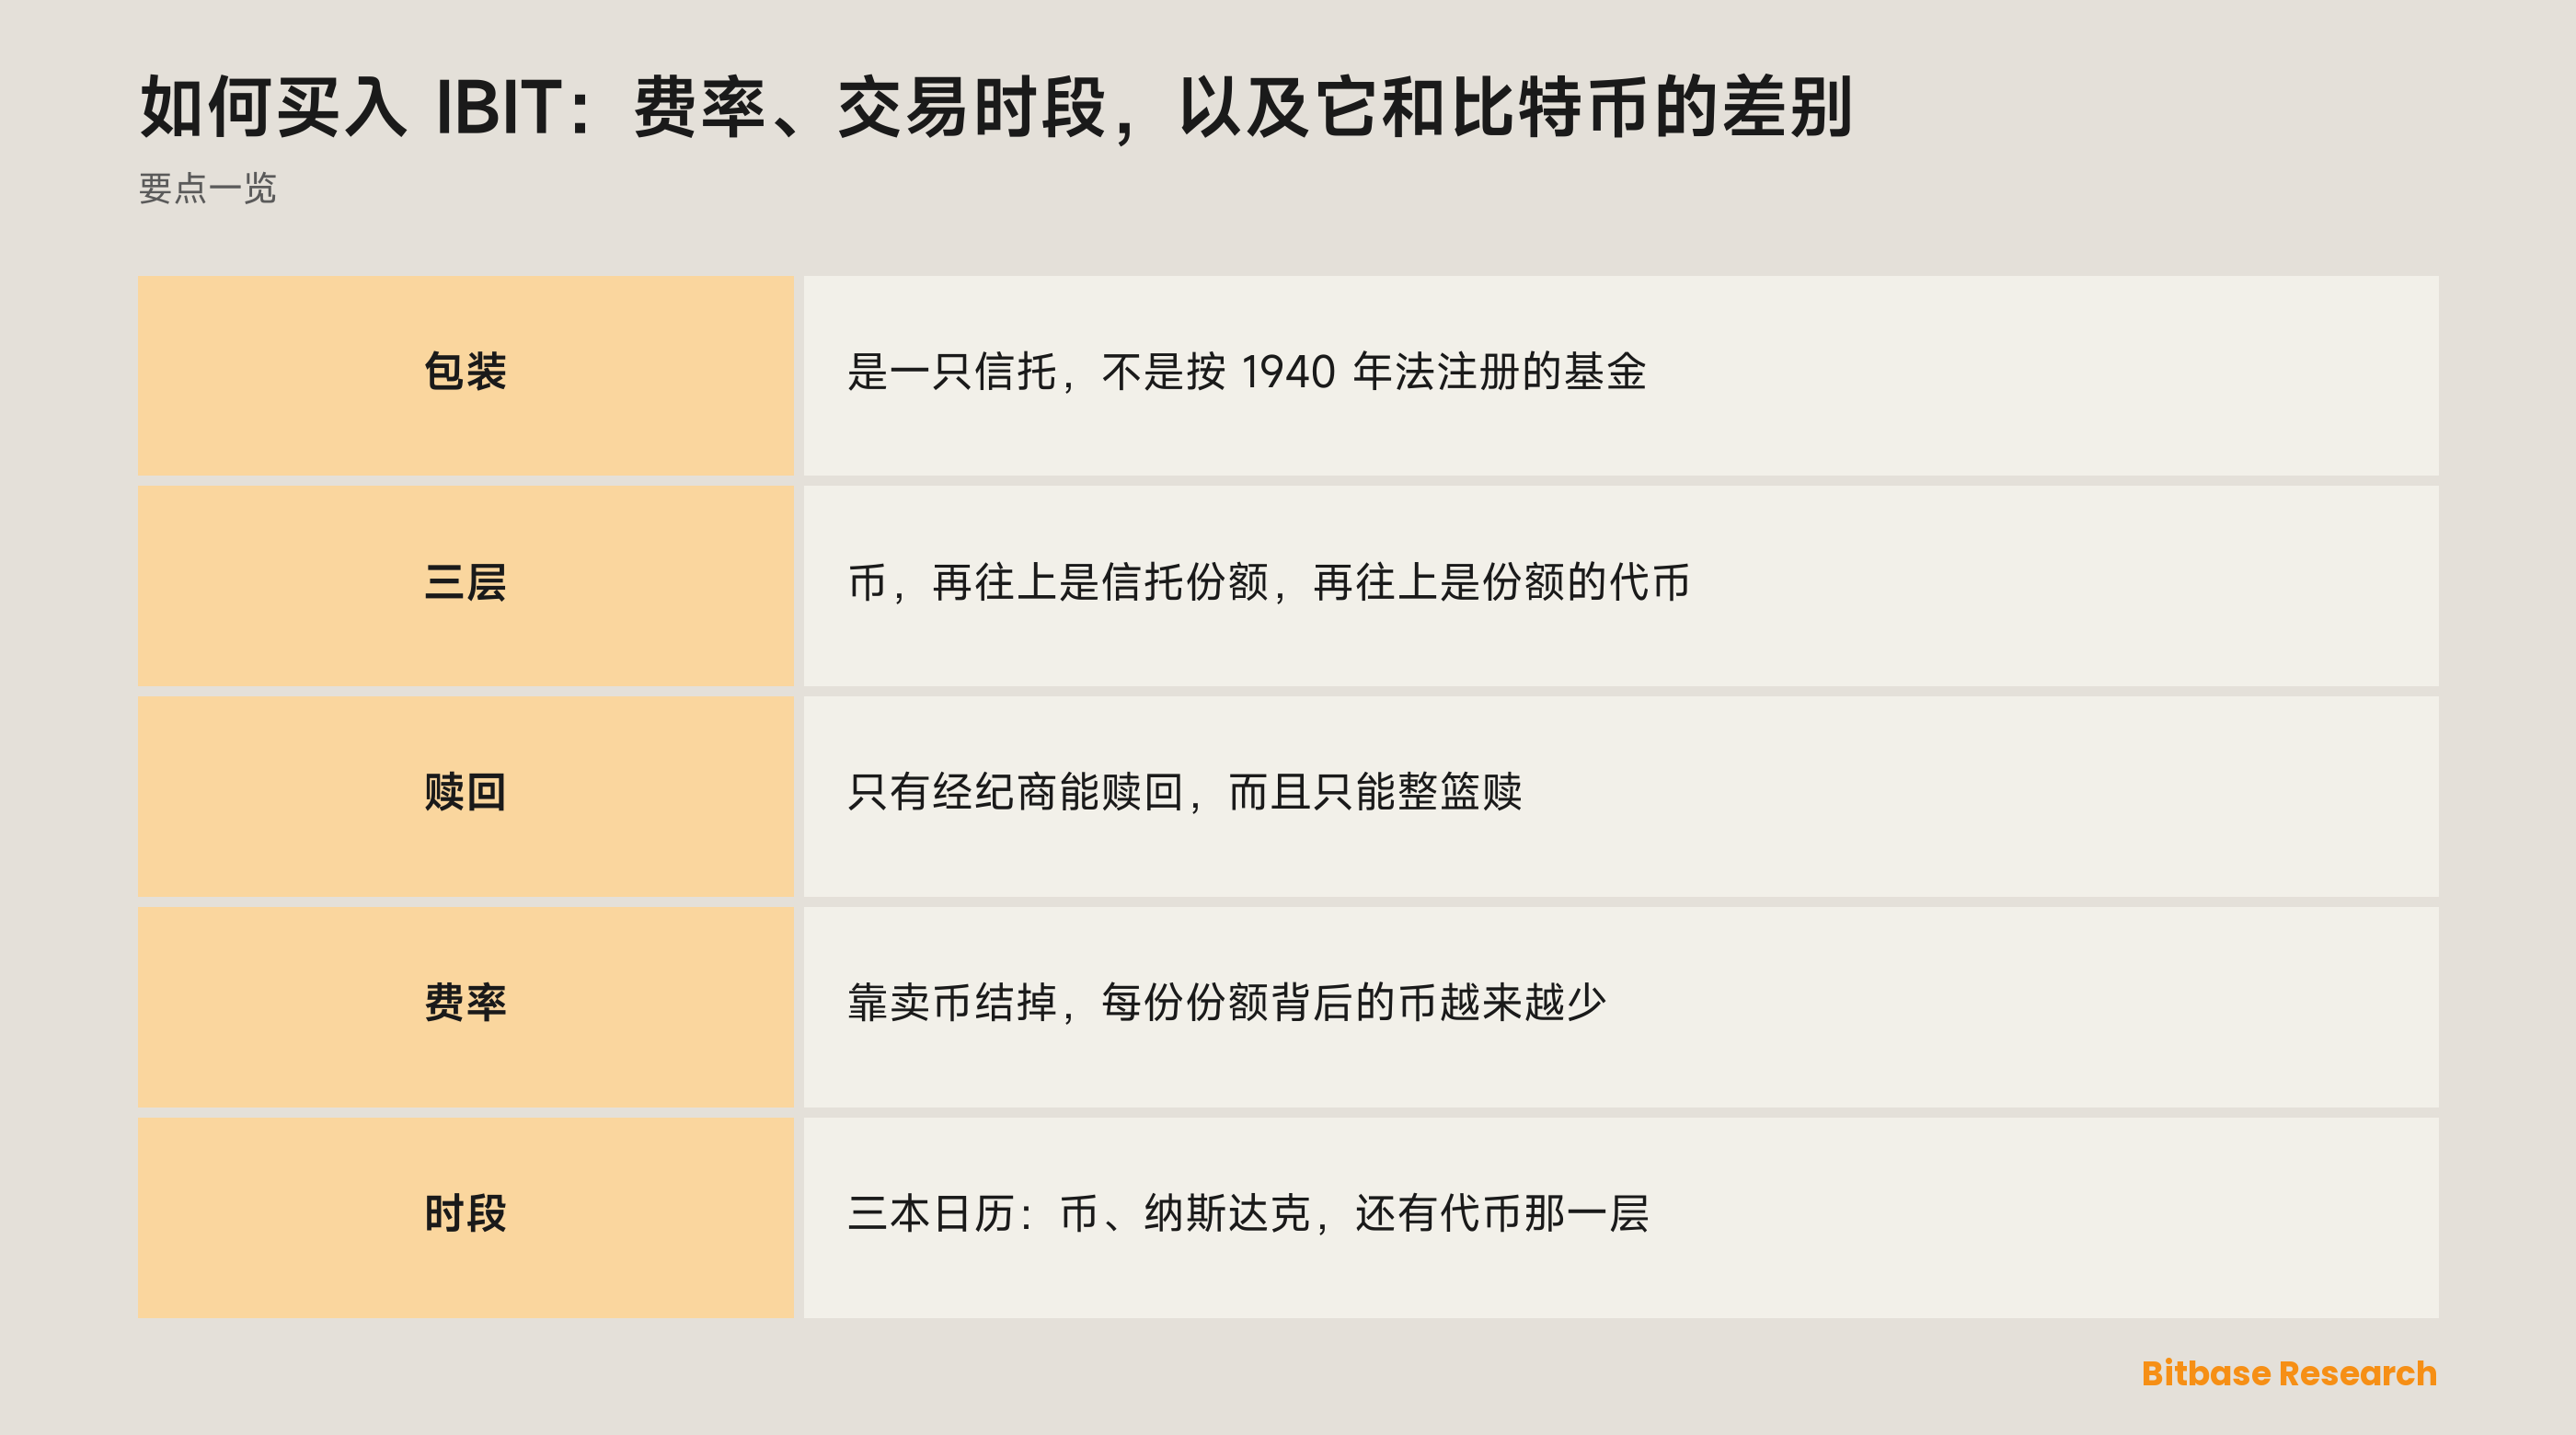
招募说明书把目的写了两遍:“The Trust seeks to reflect generally the performance of the price of bitcoin. The Trust seeks to reflect such performance before payment of the Trust's expenses and liabilities.” 第二句才是会被跳过的那一句。信托花掉的每一分,都要从持有人拿到的那份表现里扣出来——这是设计如此,而且一直在扣。所以「跟踪比特币价格」这句话要连着后半句一起读:被跟踪的是扣费之前的表现,扣费之后那条线永远略低一点,差距随着持有时间拉开。
听上去像一个产品的东西,其实是一串具名的当事方。发起人是 iShares Delaware Trust Sponsor LLC;受托人是 BlackRock Fund Advisors,特拉华受托人是 Wilmington Trust, National Association。币本身放在比特币托管人 Coinbase Custody Trust Company, LLC 那里,另指定 Anchorage Digital Bank N.A. 为可用的备选托管人;信托的现金由 The Bank of New York Mellon 保管并负责行政事务。把这张名单读一遍,最快能看清一件事:一份份额是对一套机构间安排的权利,不是对一枚币的权利。
“The Shares are listed and traded on NASDAQ under the ticker symbol 'IBIT,'” —— 这句话把它放进了美股体系和美股的假期日历,却没有把它放进多数人以为凡叫「基金」就自带的那套保护。信托 “is not an investment company registered under the Investment Company Act of 1940”,也 “is not a commodity pool for purposes of the Commodity Exchange Act”。后果是招募说明书自己写出来的:份额持有人 “do not have the protections associated with ownership of shares in an investment company registered under the Investment Company Act or the protections afforded by the CEA”。
为什么有人买 IBIT 而不是直接买比特币
老实的回答是:够得着。一个永远不会支持钱包的券商账户,可以持有一只上市证券;而很多账户——退休计划、代客管理的组合、公司的资金管理授权——被定义的方式是「它被允许持有什么」,不是「它的主人想要什么」。IBIT 把一道托管题改写成了一道代码题,对这些账户来说,这次改写就是产品的全部。要说清楚的是,这并没有把托管风险消掉,只是把它换了个位置——从你自己身上,换到了一串具名机构身上。
改写的代价,付在报价屏上永远看不到的地方。自托管的人握着私钥,任何钟点都能把资产挪走;持有份额的人握着一个券商仓位,只能在纳斯达克开门时卖掉它。这不是同一种权利的缩小版,是另一种权利,背后站着另一个交易对手。
有一句条款把这道缝说得很实。当比特币网络分裂、或者向持有者分发什么东西时,信托不会转交:份额持有人 “will not receive the benefits of any Incidental Rights and any IR Digital Asset, including any forked or airdropped assets”。自托管的人在那个时刻是在场的,份额持有人不在场,而任何一张费用表都不会显示这件事。
比特币、一份 IBIT 份额,和那份份额的代币
能被叫作 IBIT 的东西有三样,它们是叠起来的,不是互相竞争的。
比特币本身是底座。它连续交易,在自己的网络上结算,谁掌握私钥就归谁。没有开市也没有收市,没有必须为你履约的对手方——代价是私钥弄丢了,没有任何人能替你找回来。
一份 IBIT 份额往上一层。信托 “issues and redeems Shares only in Baskets of forty thousand or integral multiples thereof”,而且只有签过相应协议的注册经纪交易商才能对这些「篮」下单。对其他所有人,招募说明书说得很直接:“Except when aggregated in Baskets, Shares are not redeemable securities.” 散户因此从不赎回任何东西,他们是在交易所卖给下一个买家——这也正是为什么一份份额的价格由股票端的供求决定,只靠上面那套申赎机制与币挂住。
代币化的 IBIT 再往上一层,人最容易在这里数错层。Dinari 的文档把 dShare 定义为背后有一份证券、按一比一对应的代币,只有当 Alpaca 把对应的那笔委托结算掉,代币才被创建或销毁。这个代币背后的那份证券,就是 IBIT 份额。于是:代币代表份额,份额代表对信托的权益,信托持有币。币贝的行情页在品种标题里直接把这层关系写了出来——先是基金名,后面跟着 Dinari Tokenized ETF 这几个字,发行方标记就是读者判断「这一页到底在讲哪一层」的依据。
每往外走一层,就多一个必须履约的当事方。持有 IBIT 不等于持有比特币,持有代币化的 IBIT 也不等于持有 IBIT 份额。
什么在推动 IBIT
最明显的驱动是那枚币,而且是通过一条基准去量的,不是通过某一个交易场所:CME CF 比特币参考汇率的纽约变体,由 CF Benchmarks Ltd. 编制。基准由第三方编制这件事本身就是信息:它意味着某一家交易场所的极端报价,不会单独决定这只信托的估值。如果你发现份额的价格和别处看到的价格对不上,先去看被引用的是哪一条基准,再下「有东西坏了」的结论。
另一个驱动的背后根本没有市场。因为费用是从资产里结掉的,所以 “the amount of bitcoin represented by each Share will decrease over the life of the Trust due to the sales of bitcoin necessary to pay the Sponsor's Fee and other Trust expenses”。这是「费率」这个词诚实的样子:它不是一张寄来的账单,而是每份份额背后那点币在慢慢变少。币价涨也好跌也好,它都在走。
最不直觉的驱动是钟。“NASDAQ is open for trading in the Shares for a limited period each day, but the digital asset market is a 24-hour marketplace.” 隔夜或周末发生在币上的任何事,都要等交易所重新开门才传到份额上,所以 “the Shares may trade at a price that is at, above or below the Trust's NAV as a result of the non-current trading hours between NASDAQ and the digital asset market”。估值的时点把同一道缝再撑开一点:资产净值每个营业日只算一次,收盘后发布,通常在美东时间下午五点半之前;而盘中发布的指示性数值 “should not be viewed as an actual real time update of the NAV”。
风险与限制
三本日历,不是一本。 币这边从不休市。份额在纳斯达克的时段是交易日的美东时间上午九点半到下午四点。代币化这一层又有自己的一套:Dinari 除常规时段外,还有盘前、盘后和隔夜时段,而不间断的通道只留给一小部分代码;常规时段之外提交的市价单会变成限价单,可能全部成交、部分成交,也可能不成交。于是可能出现这种情形:一层在动,另一层你够不着。
每加一层包装,交易对手风险就叠一次。 份额依赖发起人、受托人和托管人履约;代币在这之上,还依赖发行方自己的结构、准入规则和条款,而这些由发行方定、也可以由它改。上链是多加了一个当事方,不是少了一个。判断一个仓位有多少层风险,数一数中间有几家机构必须正常运转,比看它的技术形态更管用。
份额持有人的请求权指向价值,不指向币。 信托清算时是卖掉资产、分配现金:“Shareholders are not entitled to any of the Trust's underlying bitcoin holdings upon the dissolution of the Trust.” 谁要是冲着「最后能拿到那个资产」去买这层包装,这句话应该第一个读。
怎么自己核验 IBIT 的信息
基金这边,iShares 的产品页把会变动的数一行一行列着,每一行都有名字:Sponsor Fee、NAV、Premium/Discount、Shares Outstanding,还有三十日中位买卖价差等等。费率请在那里读,不要从任何文章里读,包括这一篇:招募说明书允许发起人在规定期间内自行决定豁免全部或部分费用,所以挂出来的数和当下生效的数可能不是一回事。
结构这边,招募说明书是关于当事方、赎回机制和估值时间表的权威,上面引的每一句都在里面。一个关于 IBIT 的说法如果在那份文件里找不到,那它说的就是别的东西。
包装这边,Dinari 自己的文档写明了 dShare 是什么、它的各个时段怎么运作。上架这边,币贝行情页在品种标题里给出发行方标记,而代币化股票与 ETF 目录是去看另一个代码以什么形式上架的地方——这件事不由这一个代码来回答。至于包装是不是比自己做托管更省,那是另一个问题,有它自己的文件。
小结
买 IBIT,是先选一层,再谈价格。币给你控制权,也要求你管好私钥。份额给你一只放进券商账户的上市证券,代价是:没有分叉的那份、没有赎回权、没有注册基金那套保护,而且每年背后的币还会少掉一点。代币化的版本给你的是对那份份额的一个请求权,下面又多站了一个发行方。
费率去基金页读,赎回条款去招募说明书读,并且搞清楚自己这个仓位归三只钟里的哪一只管。这三件事能回答的,比任何一个对比特币价格的看法都更接近「你到底买了什么」。
相关阅读
币贝上与本主题相关的其他文章:
- 如何买入 CME Group(CME)股票:交易方式、成本与风险
- 如何买入 CrowdStrike(CRWD)股票:交易方式、成本与风险
- 如何买入戴尔科技(DELL)股票:交易方式、成本与风险
- 如何交易 MU:美光内存、现货与永续合约
- 什么是 Talus?
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] iShares 比特币信托 ETF 招募说明书:当事方、上市、申赎篮、发起人费用与估值时点 www.ishares.com
[2] iShares IBIT 产品页:费率与其他活数各自的行标签 www.ishares.com
[3] Dinari 官方文档:dShare 是什么、一比一背书与它的交易时段 docs.dinari.com